シャオミのSU7、9月納車台数19.55%減 1億1200万香港ドルの自社株買いも実施
シャオミがロングホイールベース版SU7の商標を取得すると、メディアは高級フラッグシップの登場と書きたてた。だが同日発表の納車データが描き出すのは、販勢の陰るセダンをつなぎ止めるライフサイクル対策という実像だ。1億1200万香港ドルの自社株買いも決して偶然ではない。
 Richard Tang · 2 min read
10月19日、「シャオミ SU9 LUX」の商標出願が明らかになった12。自動車専門メディアは、シャオミ−0.96% — シャオミ, down 0.96 percent todayが運転手付きエグゼクティブセダン市場へ高級路線を広げる動きだと報じた。だが同日発表の納車データと並べて読めば、位置づけは正反対だ。ブランドを担ぐ看板ではなく、販勢の落ちるセダンに施す安上がりな延命策にすぎない。シャオミ(香港上場、コード1810)は2026年2月13日に同商標を出願し、9月7日に登録した。カムフラージュ姿のテスト車がうかがわせるのはロングホイールベース版のSU7で、全長は通常版の4.99メートルに対し5.2メートル超だ12。
ロング化は価格を上げるだけで、台数は増えない
ロング化したこと自体がサインだ。中国ではエグゼクティブ層向けセダンの定石がロングホイールベースで、既存プラットフォームの延長は新モデルを生む最も安い道だ2。ただ、ロング化で台数は増えない。同じプラットフォームの同じ車を、価格だけ上げて売り直すことにほかならない。後続の新車がなければこその選択で、シャオミの数字はまさに後続がないと語っている。
9月は年内最高でも計画には届かず
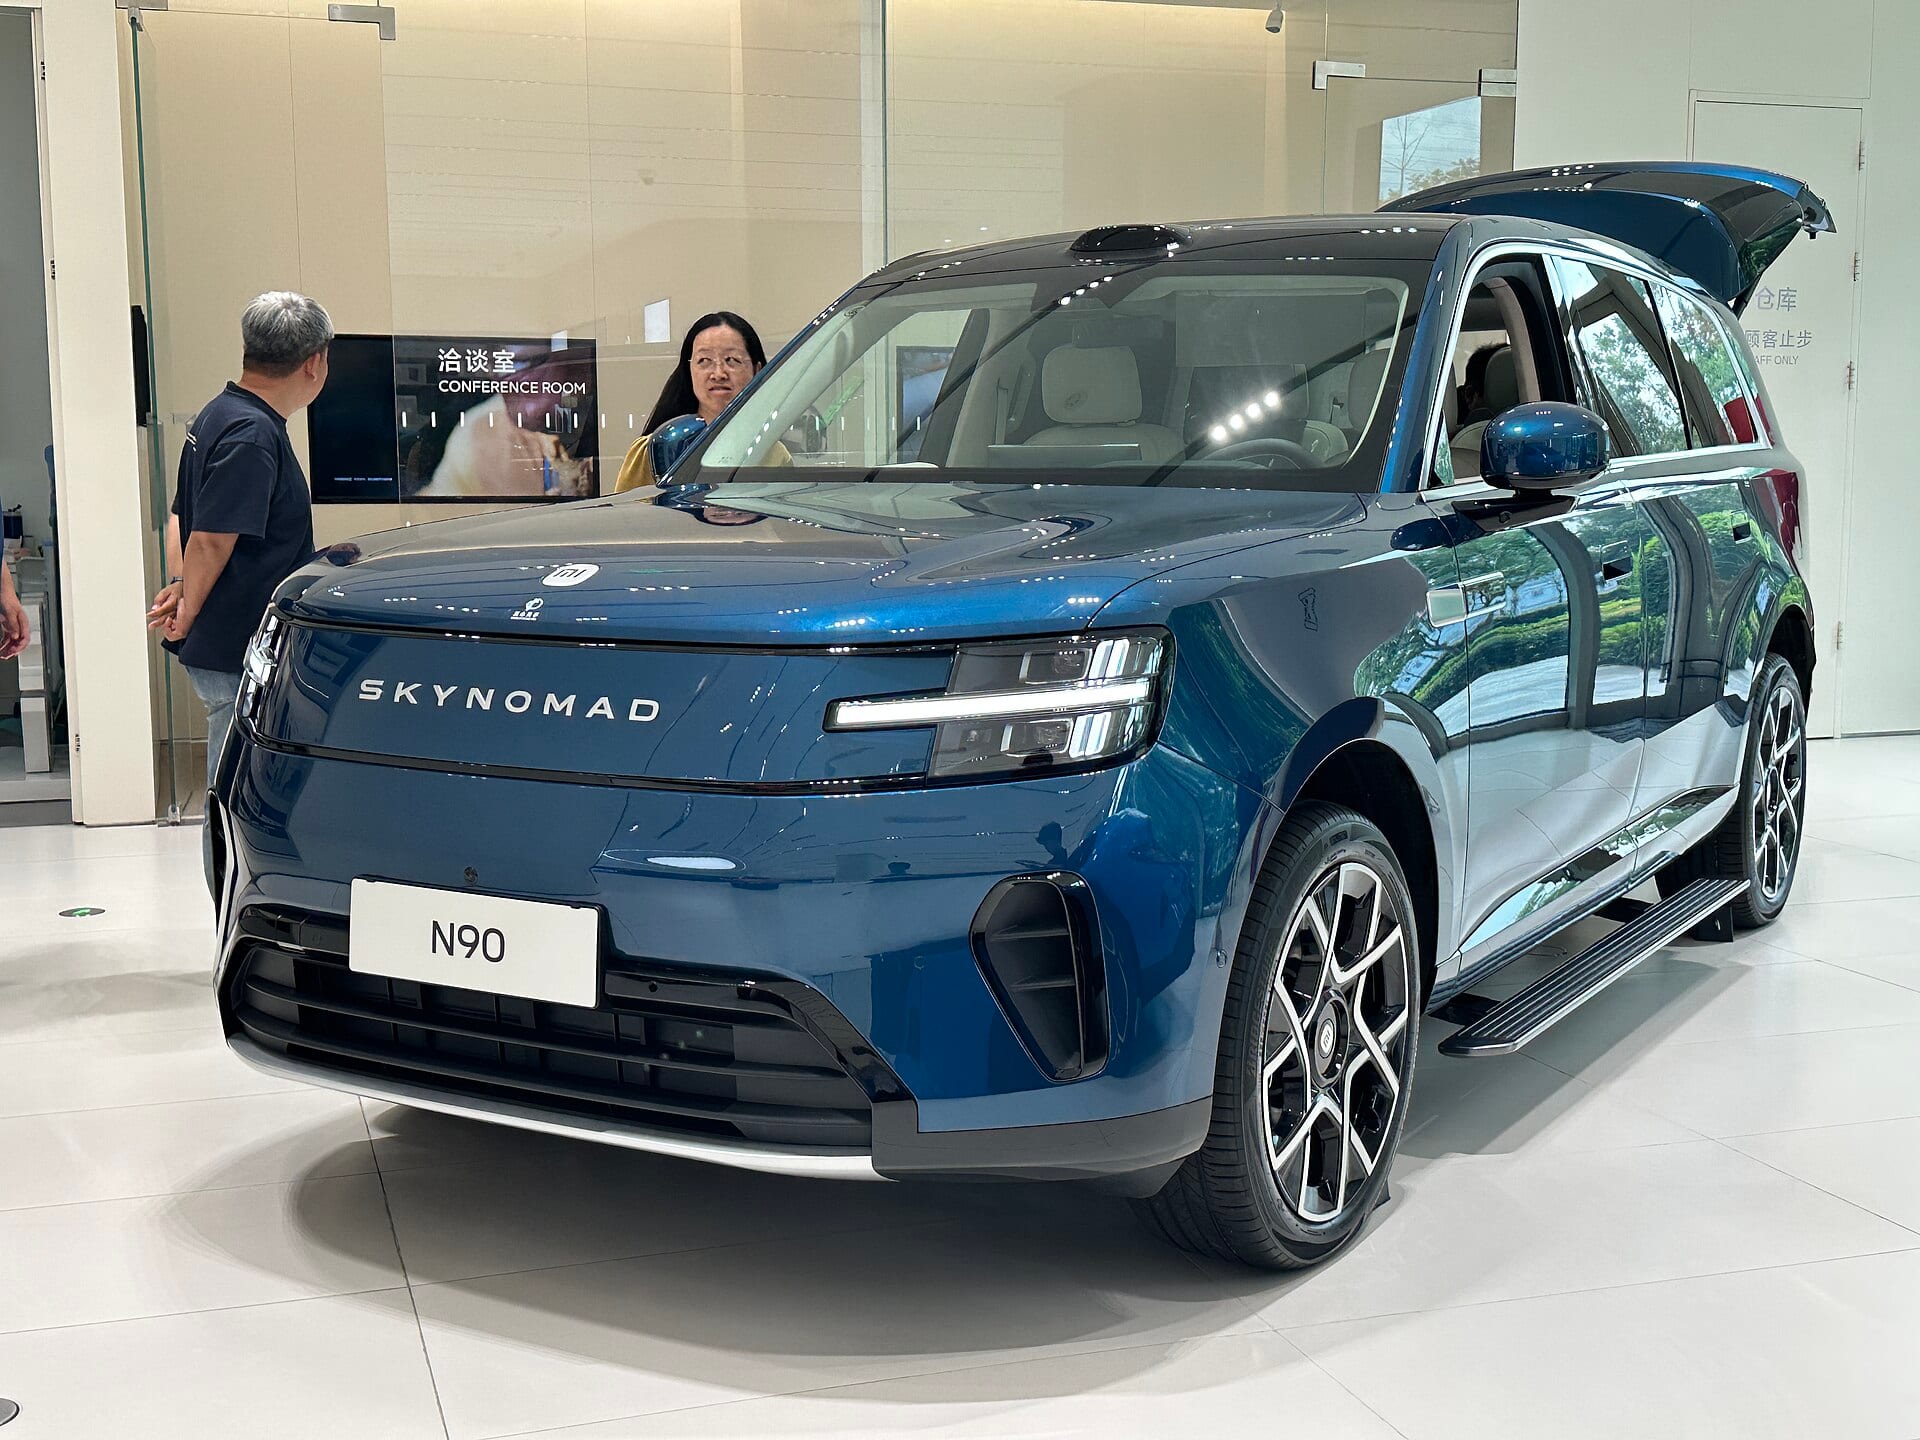
2026年3月に発売した新世代SU7は、翌4月に2万6826台を納車した。9月は1万5751台と前年同月比19.55%減だった12。需要の裏付けではなく、しぼみつつある新車効果だ。納車台数の合計は4万15台と2026年の最高を記録した。内訳は、レンジエクステンダー方式の新シリーズ、スカイ・ノマド(Sky Nomad)が1万2444台、YU7が差し引き1万1800台(推計)だった2。それでも9月は前年同月比4.61%減。スカイ・ノマドの7万台の確定受注(locked-in orders)5は需要を支えても、年間目標までは支えきれない。
年内最高の9月を支えたのはSUV勢で、SU7ではない
- SU715,75139.4%
- スカイ・ノマド12,44431.1%
- YU7(推計)11,80029.5%
Data
| Slice | Value | Share |
|---|---|---|
| SU7 | 15,751 | 39.4% |
| スカイ・ノマド | 12,444 | 31.1% |
| YU7(推計) | 11,800 | 29.5% |
SU7の新車効果は半年でしぼんだ
Data
| SU7の納車台数 | |
|---|---|
| 4月 | 26,826 |
| 5月 | 24,023 |
| 6月 | 20,414 |
| 7月 | 21,044 |
| 8月 | 16,518 |
| 9月 | 15,751 |
仮に9月の最高記録がこの先1年続いても、シャオミの納車台数は約48万台にとどまり、年間目標の55万台には届かない2。車体の延長でこの差は埋まらない。埋めるのはSUV勢の台数だけだ。
同月の自社株買いもサインだ
次は資金の動きだ。シャオミは10月12日と16日、クラスB株の自社株買いに1億1200万香港ドルを投じた。買い入れ時の株価は25.60香港ドル前後と、高値から約58%下落した水準だった。一方、スマートフォン事業は、AI需要で急騰したメモリー価格に採算を圧迫されながら、出荷台数を29%減らした34。自社の納車計画に届いていない企業が現金を自社株に回すのは、計画に上乗せしているのではなく、計画の実態を示すサインだ。車体を延ばして増えるのは価格で、台数ではない。だからこそ「SU9 LUX」は、プラットフォームの陳腐化が進む中で利益率を稼ぐ一手と見るべきだ。自社株買いが下支えなのか、それともサインなのか。その判断は、第3四半期のEV粗利益率を見てからでも遅くない。
Get Robotics & Defense by email, free
Robots, self-driving vehicles, drones and AI in defense. In our daily email, every weekday.