샤오미 SU7 9월 인도 19.55% 감소…같은 달 1억1200만 홍콩달러 자사주 매입
샤오미가 장축형 SU7 상표를 등록하자 언론은 럭셔리 플래그십이라 불렀다. 하지만 같은 날 공개된 인도 실적은 이것이 인기가 꺾인 세단의 수명 주기를 관리하려는 처방임을 보여준다. 1억1200만 홍콩달러 자사주 매입도 우연이 아니다.
 Richard Tang · 2 min read
'샤오미−0.96% — 샤오미, down 0.96 percent today SU9 LUX' 상표 출원 사실이 10월 19일 알려졌다 12. 자동차 전문 매체들은 이를 샤오미가 프리미엄으로 올라가 전용 기사를 둔 임원용 세단 시장에 진출하려는 것이라고 보도했다. 그러나 같은 날 공개된 인도 실적과 나란히 놓고 보면 결론은 정반대다. 이는 브랜드를 띄우는 헤일로가 아니라 인기가 꺼져가는 세단에 대한 값싼 연명 장치다. 샤오미(1810.HK)는 이 상표를 2026년 2월 13일 출원해 9월 7일 등록을 마쳤다. 위장 테스트카는 전장 5.2m가 넘는 장축형 SU7을 가리킨다. 기존 모델의 전장은 4.99m다 12.
장축은 가격을 올릴 뿐 대수를 늘리지 못한다
장축형이라는 점 자체가 정황을 말해준다. 장축 세단은 중국 임원용 차량 시장의 정석이고, 기존 플랫폼을 늘려 새 모델을 만드는 것이 가장 싼 방법이다 2. 그러나 장축은 판매 대수를 늘리지 못한다. 같은 플랫폼 위에서 같은 차를 더 비싼 가격대에 다시 내놓는 것일 뿐이다. 내세울 신작이 없을 때 꺼내는 카드가 바로 이것인데, 샤오미의 실적 숫자는 뒤에 신작이 없다고 말하고 있다.
올해 최고 실적을 낸 9월에도 계획에는 못 미친다
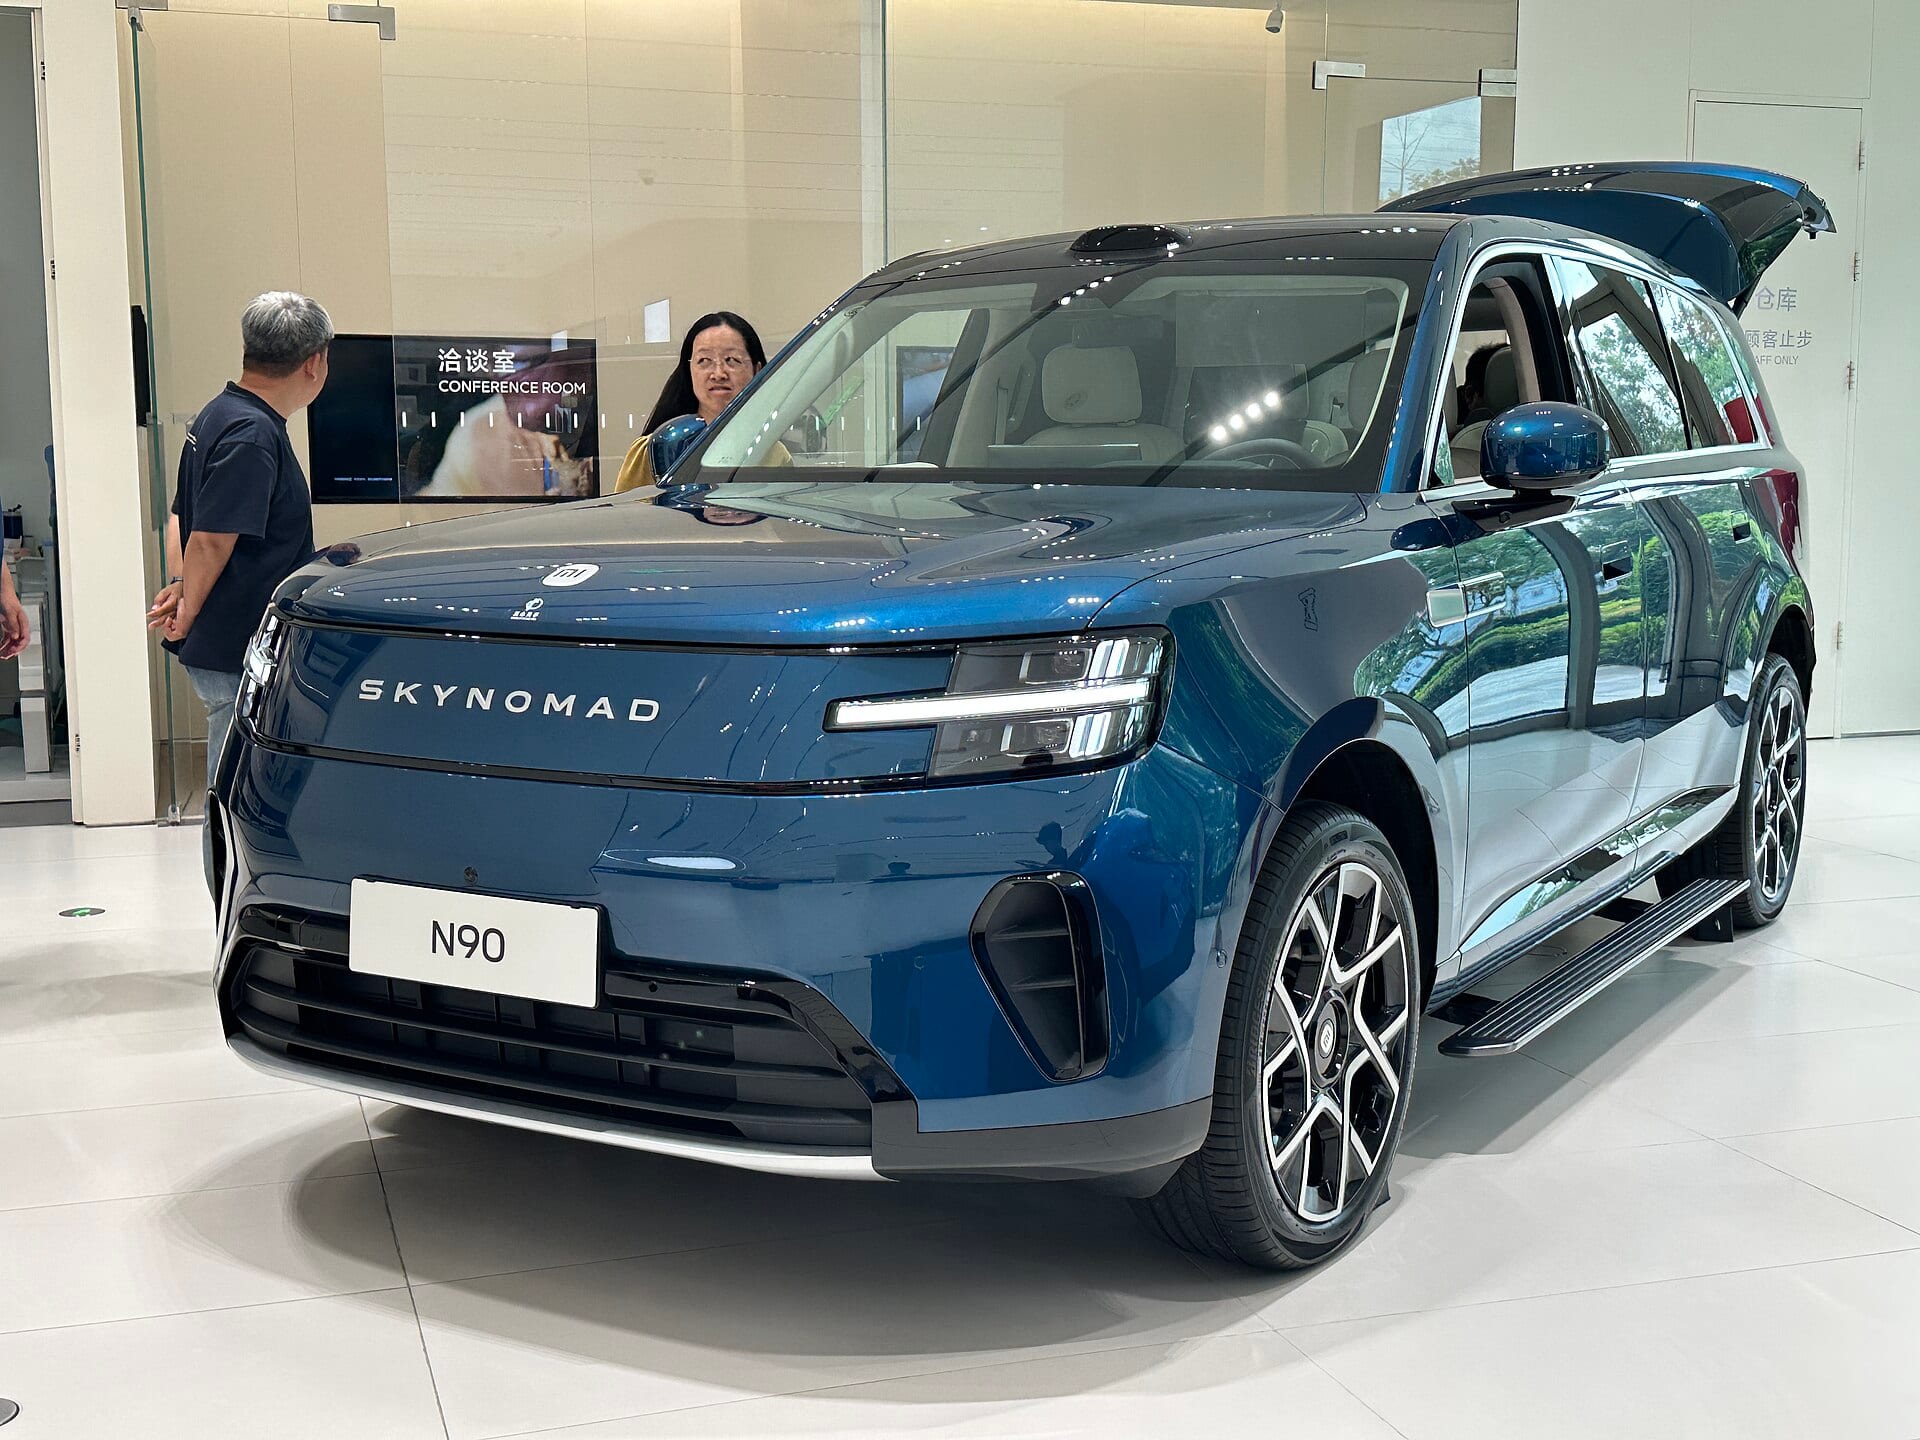
SU7은 2026년 3월 신형 출시 다음 달인 4월에 2만6826대를 인도했다. 9월 인도량은 1만5751대로 전년 동월 대비 19.55% 줄었다 12. 꺼져가는 신차 효과이지 안정적인 수요 기반이 아니다. 총 인도량은 4만15대로 2026년 들어 가장 좋은 실적이었다. 신형 레인지 익스텐더 시리즈 스카이 노마드(Sky Nomad)가 1만2444대를, YU7이 역산 기준 1만1800대를 각각 담당했다 2. 그런데도 9월은 작년 같은 달보다 4.61% 적었다. 스카이 노마드의 확정 주문 7만 건 5은 수요를 받쳐주지만 연간 목표까지는 이어지지 못한다.
9월 최고 실적은 SU7이 아닌 SUV가 이끌었다
- SU715,75139.4%
- 스카이 노마드12,44431.1%
- YU7(역산)11,80029.5%
Data
| Slice | Value | Share |
|---|---|---|
| SU7 | 15,751 | 39.4% |
| 스카이 노마드 | 12,444 | 31.1% |
| YU7(역산) | 11,800 | 29.5% |
SU7 신차 효과는 6개월 만에 꺾였다
Data
| SU7 인도 실적 | |
|---|---|
| 4월 | 26,826 |
| 5월 | 24,023 |
| 6월 | 20,414 |
| 7월 | 21,044 |
| 8월 | 16,518 |
| 9월 | 15,751 |
9월의 기록적 실적을 1년 내내 이어간다고 해도 샤오미가 인도하는 차는 약 48만 대에 그친다. 연간 목표 55만 대에는 못 미친다 2. 이 격차는 장축형으로 메울 수 없다. SUV의 물량으로만 메울 수 있다.
같은 달에 이뤄진 자사주 매입이 정황을 말해준다
이제 돈의 흐름을 보자. 샤오미는 10월 12일과 16일 자사 B종 보통주 매입에 1억1200만 홍콩달러를 들였다. 매입 당시 주가는 25.60홍콩달러 안팎이었다. 사상 최고치 대비 약 58% 낮은 수준이다. 같은 시기 스마트폰 사업은 AI 수요 급증으로 치솟은 메모리 비용에 눌려 출하량이 29% 줄었다 34. 스스로 세운 인도 계획을 놓치고 있는 회사가 현금을 자사주에 쓰는 것은 계획에 보탬이 아니라 계획이 어긋나고 있음을 알리는 신호다. 장축은 가격을 올릴 뿐 물량은 늘리지 못한다. 그러니 SU9 LUX는 노후해가는 플랫폼에서 이익률을 확보하려는 수단으로 봐야 한다. 자사주 매입이 '바닥'이지 '정황'이 아니라고 결론 내리는 일은 3분기 전기차 매출총이익률이 나온 뒤로 미루자.
Get Robotics & Defense by email, free
Robots, self-driving vehicles, drones and AI in defense. In our daily email, every weekday.