小米SU7 9月交付量同比下滑19.55%,公司同期斥资1.12亿港元回购股票
小米为加长版SU7注册了商标,媒体将其称作豪华旗舰。同日公布的交付数据却说明,这不过是一款走下坡路的轿车的生命周期补救;而1.12亿港元的回购,也绝非巧合。
 Richard Tang · 2 min read
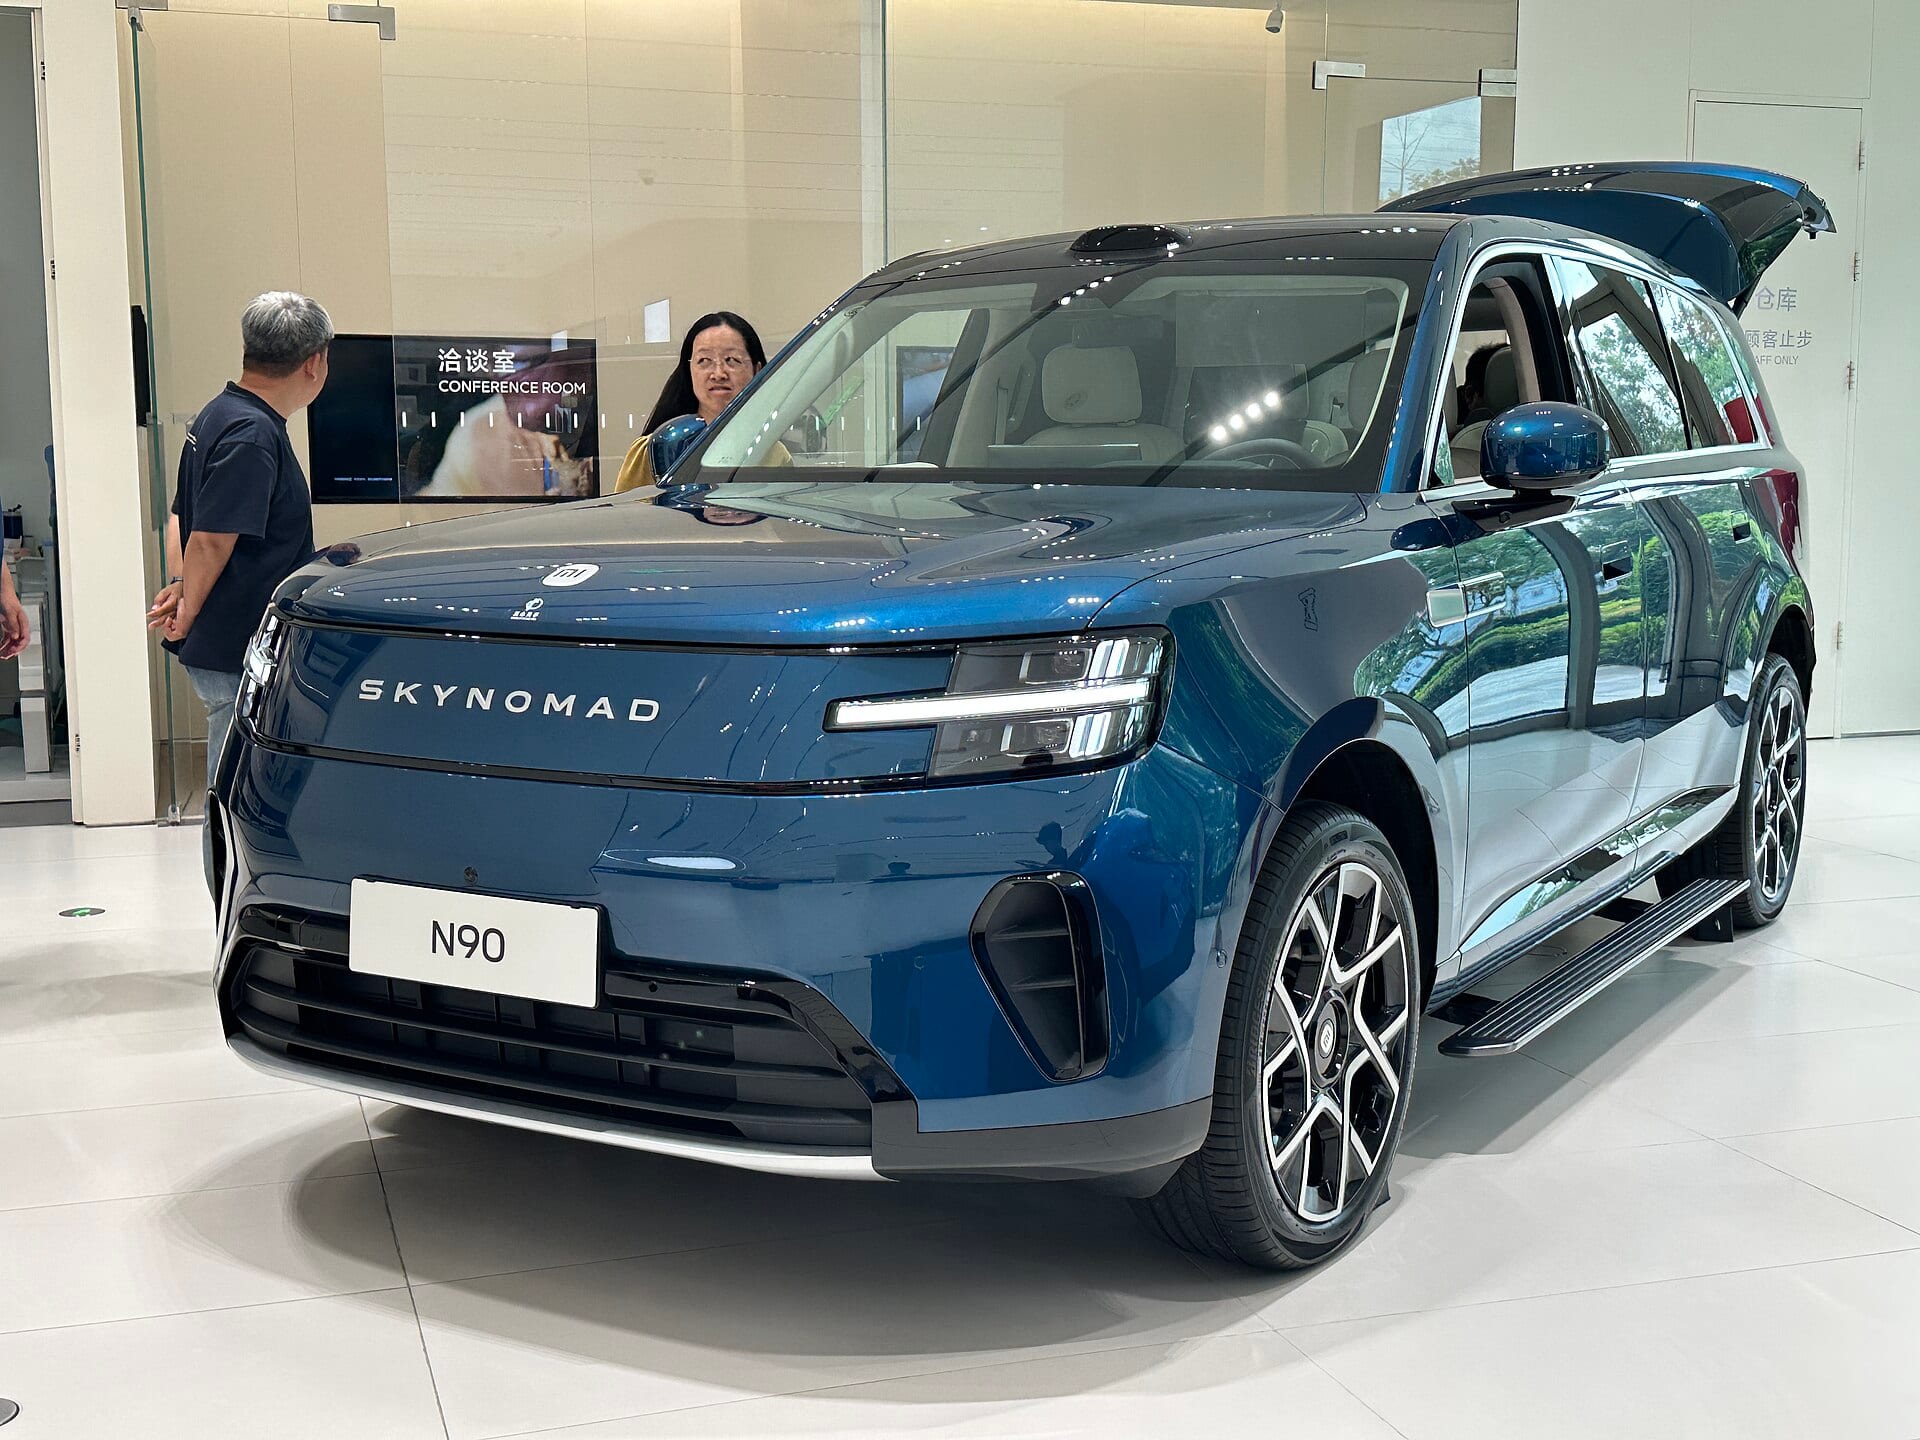
10月19日,“小米−0.96% — 小米, down 0.96 percent todaySU9 LUX”商标申请信息曝光12,汽车媒体将此解读为小米品牌上探、进军主打后排乘坐的行政级轿车市场。但若把它与同日公布的交付数据对照来看,结论恰恰相反:这非但算不上旗舰光环,反而像是给一款渐失竞争力的轿车接上廉价的生命维持系统。小米(1810.HK)于2026年2月13日提交该商标申请,同年9月7日完成注册;一辆伪装测试车指向的正是加长版SU7——车长超过5.2米,而现款车型为4.99米12。
加长版加的是价格,不是销量
选择加长,恰恰露了马脚。长轴距轿车向来是中国行政级市场的经典打法,而在现有平台上拉长车身,又是推出新车型成本最低的路径2。可加长加不来销量:它只是把同一平台上的同一款车,换个更高的价格重新定位。厂家只有在后面拿不出新东西时,才会走这一步;而小米的数字说明,它后面确实拿不出新东西。
9月交付创年内新高,仍追不上全年目标
新一代SU7于2026年3月上市,次月即4月,SU7交付26,826辆;到9月,交付量降至15,751辆,同比下滑19.55%12。这是一波正在消退的换代红利,而非稳定的需求基本盘。当月总交付量40,015辆,创2026年单月新高,其中新上市的Sky Nomad增程系列贡献12,444辆,YU7按差值推算约11,800辆2。即便如此,当月交付量仍较去年同期低4.61%;Sky Nomad的7万辆大定订单5撑得起需求,却撑不起全年目标。
9月单月新高靠的是SUV,不是SU7
- SU715,75139.4%
- Sky Nomad12,44431.1%
- YU7(推算)11,80029.5%
Data
| Slice | Value | Share |
|---|---|---|
| SU7 | 15,751 | 39.4% |
| Sky Nomad | 12,444 | 31.1% |
| YU7(推算) | 11,800 | 29.5% |
SU7换代红利半年内消退
Data
| SU7交付量 | |
|---|---|
| 4月 | 26,826 |
| 5月 | 24,023 |
| 6月 | 20,414 |
| 7月 | 21,044 |
| 8月 | 16,518 |
| 9月 | 15,751 |
即便全年每个月都复制9月的纪录,小米全年交付量也只有约48万辆,仍低于55万辆的年度目标2。加长版填不上这个缺口;能填上的,只有SUV的交付量。
同月回购恰恰说明问题
再看真金白银。10月12日和16日,小米斥资1.12亿港元回购自家B类股份,当时股价在25.60港元附近,较峰值低约58%;同期,AI需求推高存储成本,小米手机业务承压,出货量减少29%34。一家公司完不成自身交付计划,却把现金花在自家股票上——传递的是关于交付计划的信号,而非为计划出力。既然加长版只抬价不加量,不妨把SU9 Lux看作在日渐老化的平台上做高利润率的一步棋;三季度电动车业务毛利率出炉之前,先别急着断定这笔回购是在托底,而不是在释放信号。
Get Robotics & Defense by email, free
Robots, self-driving vehicles, drones and AI in defense. In our daily email, every weekday.