国巨は売上高過去最高、村田は受注56%増 それでも両株は高値から4割安
国巨は7カ月連続で月次売上高の過去最高を更新し、村田製作所の受注は56%増えた。それでも両社の株価は高値から約4割安の水準だ。同じ品不足を巡り、投資家は二つに割れて正反対の値付けをしている。判定が下されるのは10月29日の国巨の決算と、30日の村田の決算だ。
 Vincent Jiang · 3 min read
矛盾:記録は更新、株価は低迷
台湾の受動部品メーカー、国巨+0.16% — 国巨, up 0.16 percent todayは10月8日、7~9月期の売上高が前年同期比49.7%増の495億台湾ドルと過去最高となったと発表した。9月の単月売上高は171億台湾ドル(同46.1%増)と、7カ月連続で過去最高を更新した1。世界最大の積層セラミックコンデンサー(MLCC)メーカー、村田製作所は4~6月期の受注額が6,738億6,900万円(前年同期比56.3%増)に達し、受注残も3月末時点から38.5%増えた3。
株式投資家は高いカネを払っていない。国巨の直近の株価は636台湾ドルで、過去52週高値の1,220台湾ドルを47.87%下回る。村田も10月9日の終値は7,970円と、高値の1万2,895円を約38%下回った123。
両株とも過去52週高値を約4割下回る
- 直近終値
- 過去52週高値
Data
| 直近終値 | 過去52週高値 | |
|---|---|---|
| 国巨(台湾ドル) | 636 | 1,220 |
| 村田製作所(円) | 7,970 | 12,895 |
証拠:現場の品薄は本物
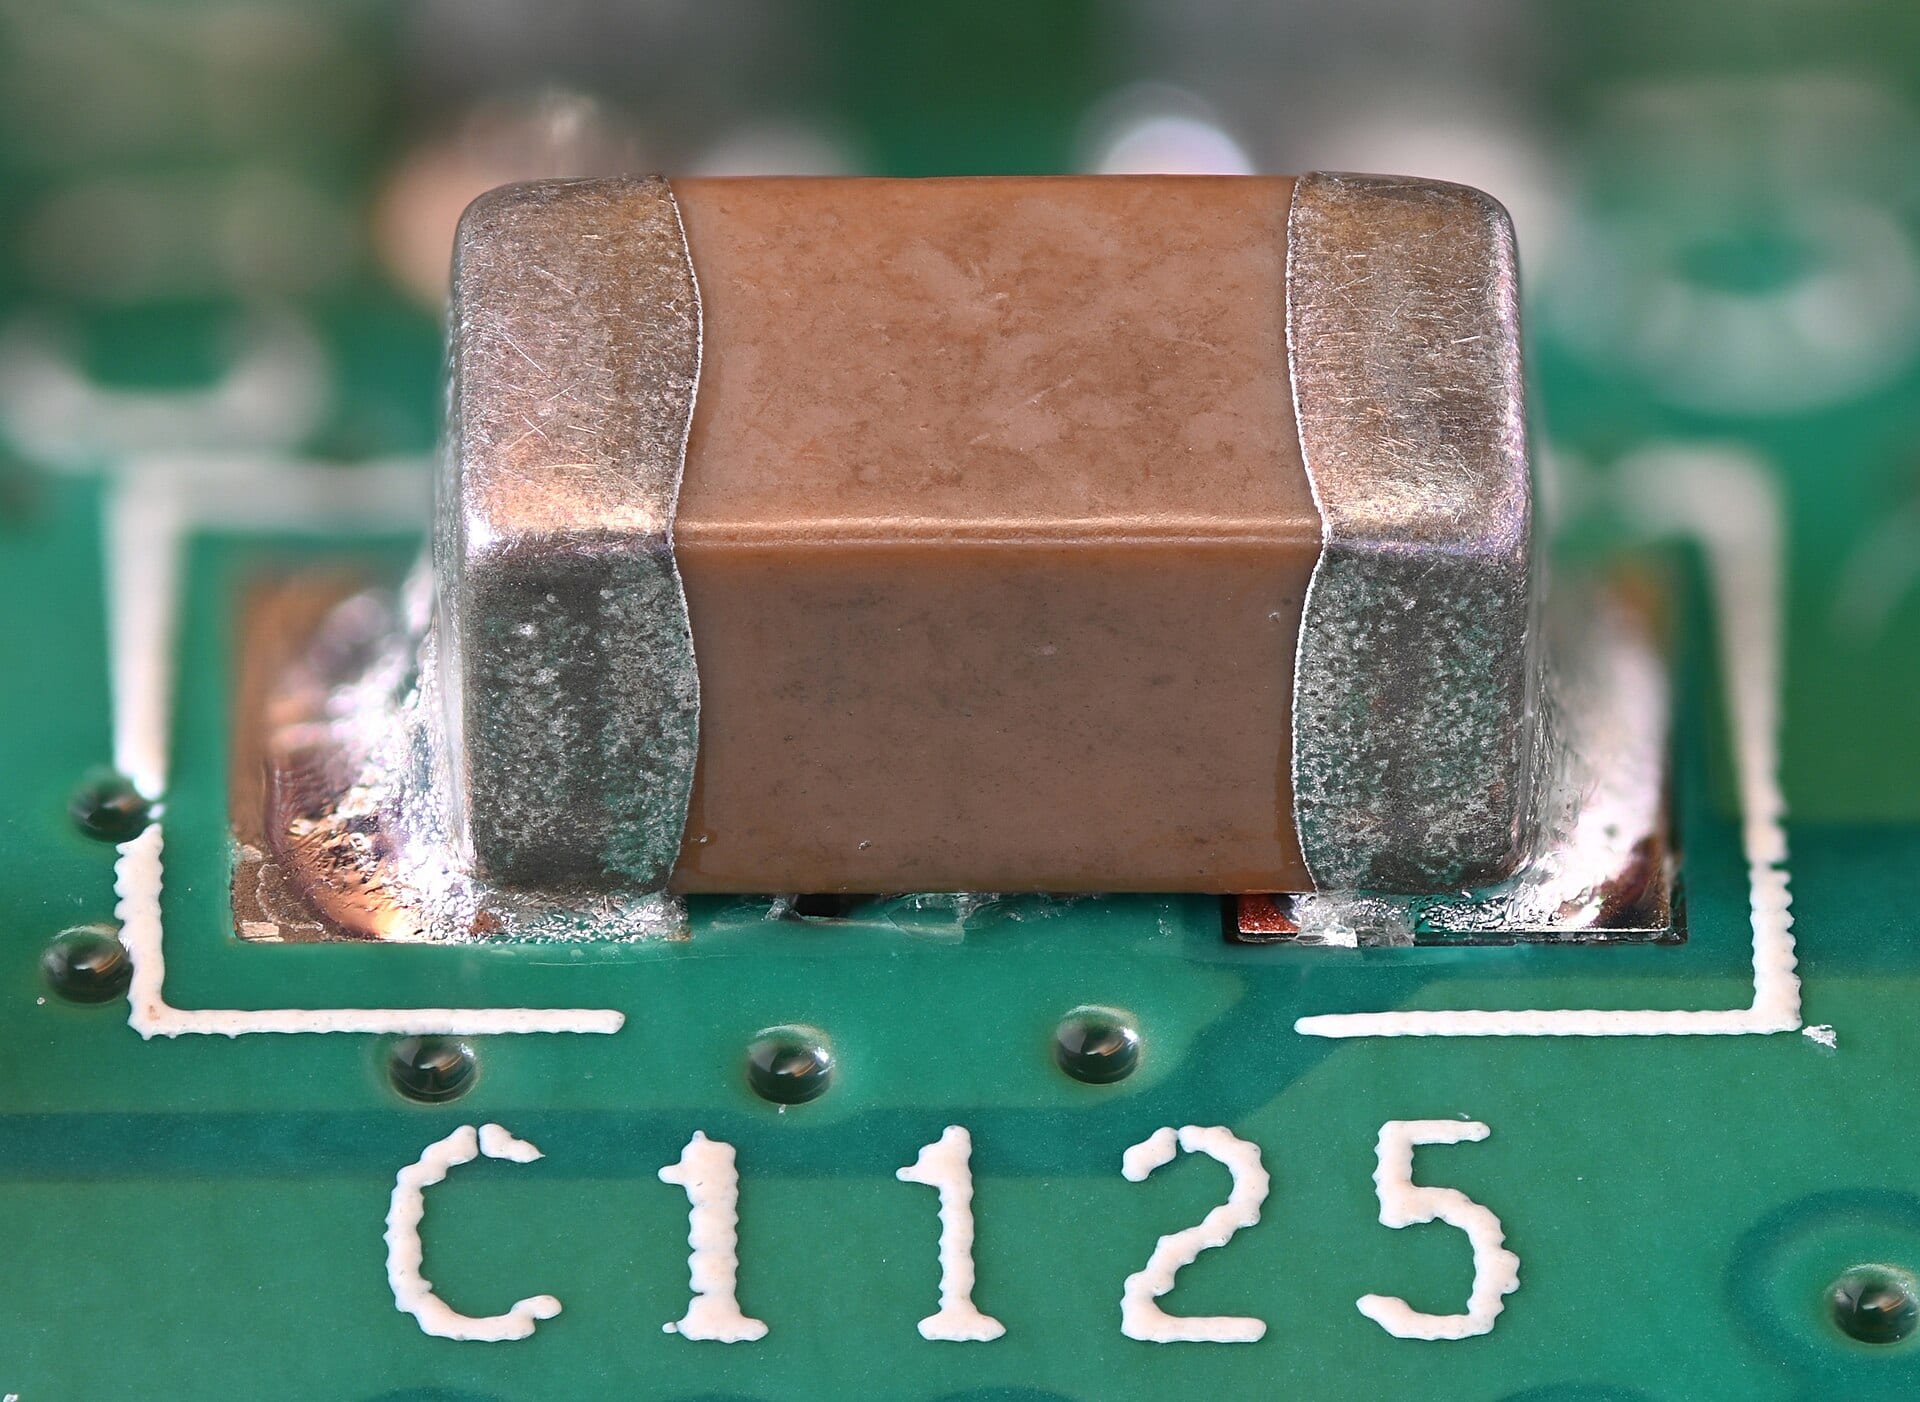
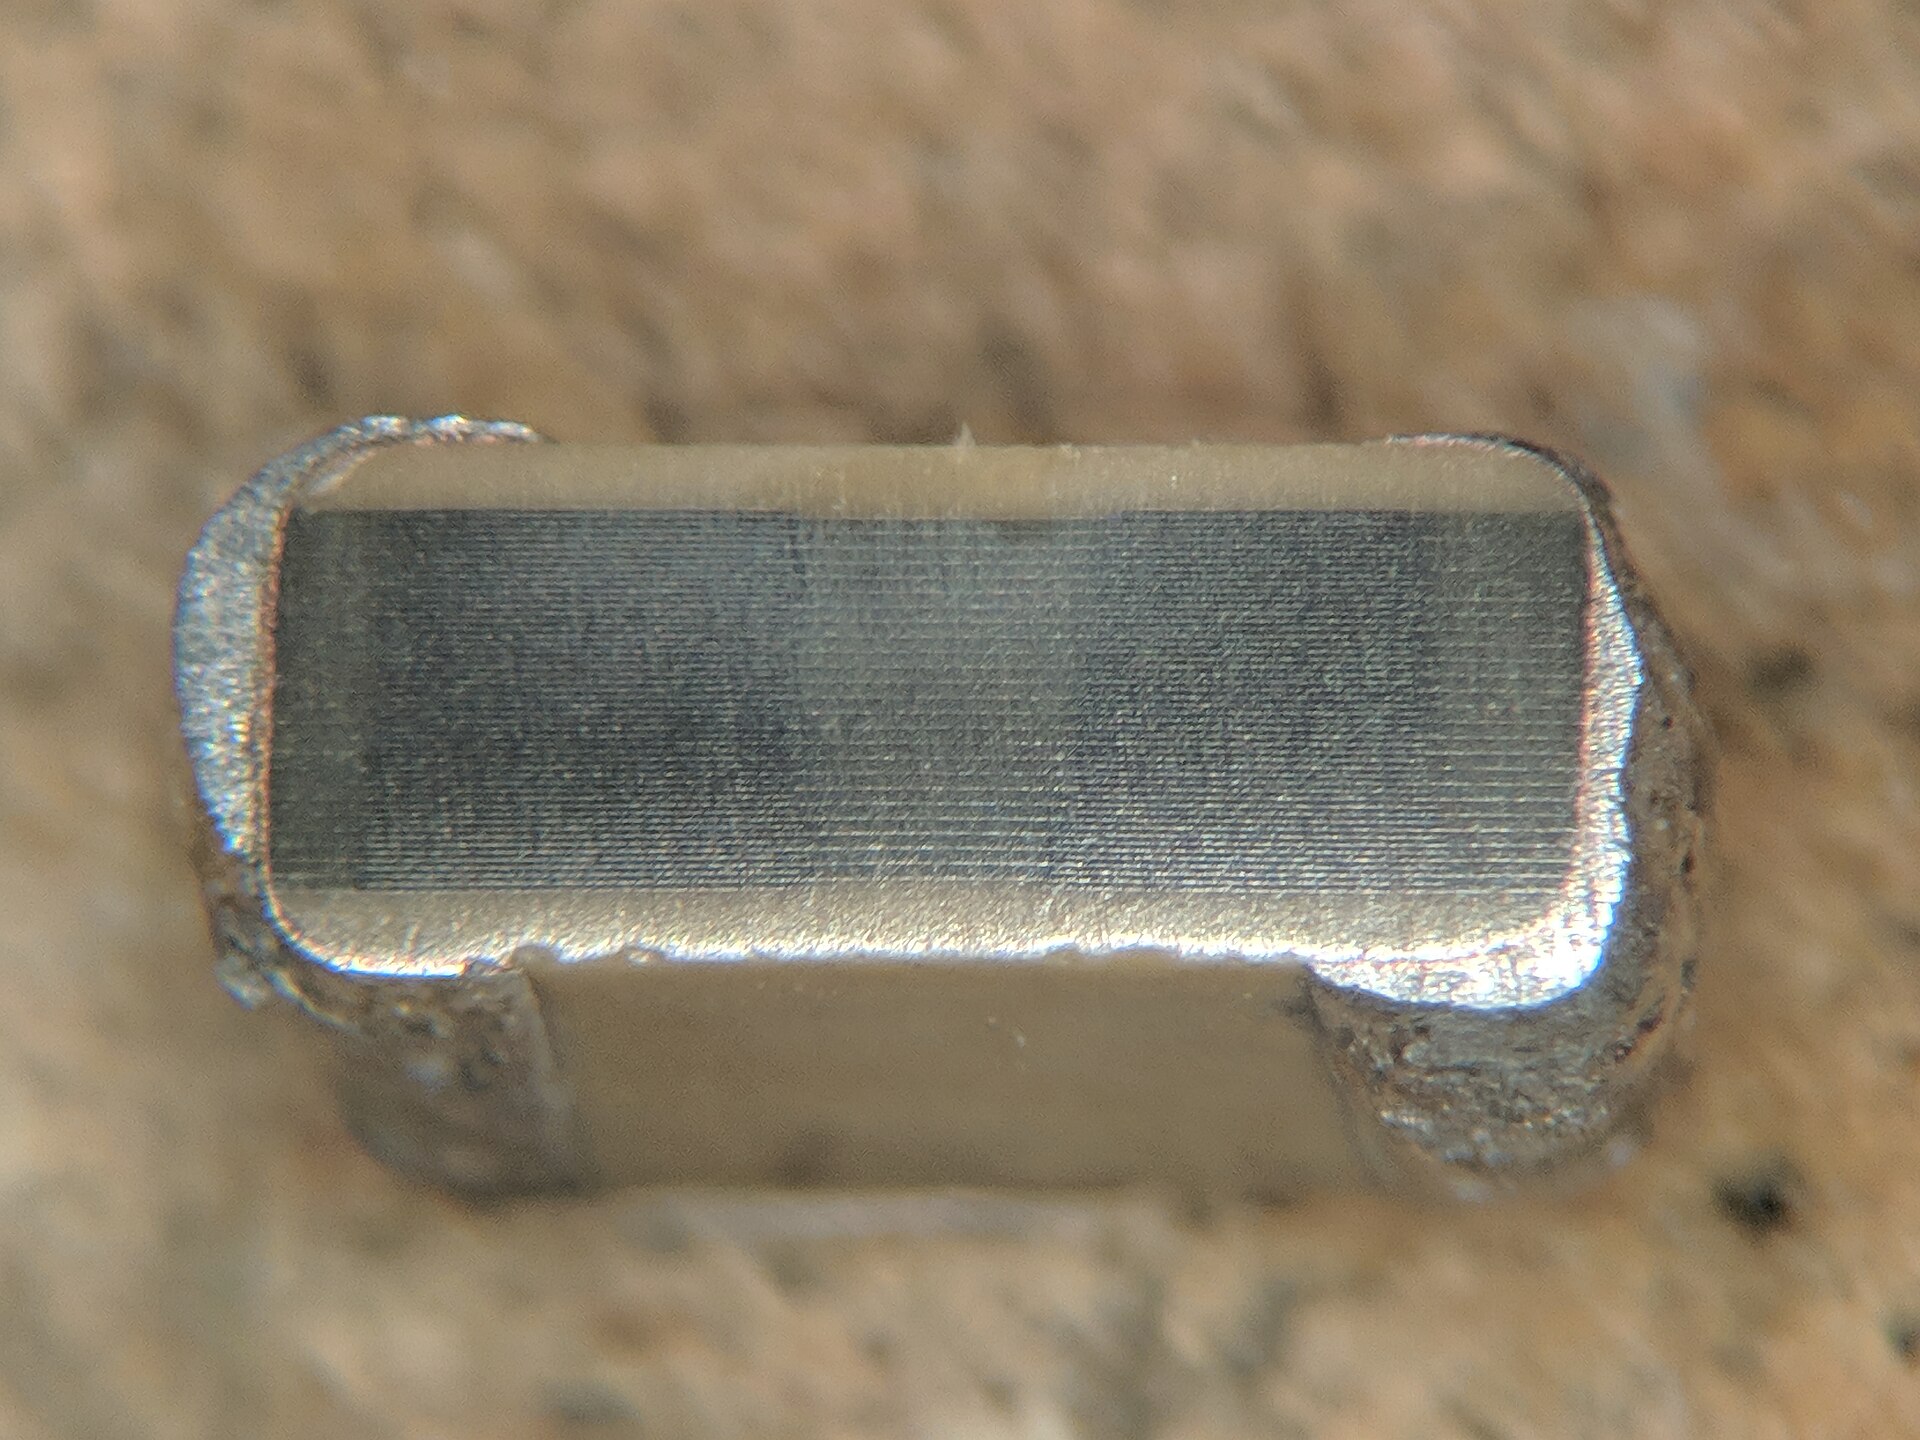
AIサーバー1台にはこのコンデンサーが1万5000~2万5000個搭載され、市場は二極化している6。中国・深圳の電子部品街、華強北ではAIサーバー向け部品の価格が前年の最大5倍に達しており、中国国営放送は6月に急騰が始まって以来、人気品番の中に元の価格の10倍になっているものがあると報じた7。
村田製作所とAIサーバー市場を二分するサムスン電機は8月1日、MLCC全品目の価格を30%引き上げた。さらに2027年12月までAIサーバー向けコンデンサーを供給する1兆700億ウォン(約7億8100万ドル)という過去最大の長期契約を締結した。同契約は5月以降にまとめた計2兆2500億ウォンの長期契約の一部となる68。
こうした駆け込みの背景には、村田製作所の生産能力をめぐる数字がある。4月に承認した追加の設備投資800億円でも、生産量は10~15%しか増えない。そこで同社は9シリーズにわたる品番を廃止してAI向け部品用の生産ラインを空け、10月8日にはベトナムの新生産棟を完成させ、9月30日には世界最小の3端子コンデンサーを量産化した456。
村田の4~6月期、受注と利益は売上高のほぼ3倍の伸び
Data
| Value | |
|---|---|
| 売上高 | 20.7% |
| 受注額 | 56.3% |
| 営業利益 | 59.8% |
反論:メーカー自身が自社の受注を「過熱気味」とみる
中島規巨社長は7月31日の決算説明会で、受注は「やや過熱気味だ」と述べ、既存製品の値上げはしない考えを示した。通期の業績見通しも、価格が下がる前提のままだ6。華強北の民生品向けスポット価格はすでにピークから3分の2下落しており、ある流通業者はこの調整を「下流需要に押し上げられたものではなく、むしろ投機的な動き」と評する7。
傷となっているのは2018年だ。村田製作所は18年ぶりとなる値上げで過去最高の年を迎えたが、その後は受注額が2四半期連続で減少し、19年は落ち込んだ6。今の株価が最悪シナリオを織り込んでいるとは言い難い。実績PERは村田製作所が54.8倍、国巨が42.8倍で、日本の電子部品メーカー、TDKの26.5倍に比べて高い。村田製作所自身も9月に161億円の自社株を買い戻し、1500億円の取得枠に対してこれまでに計761億円を買い入れている23。
ひっ迫には高い値段が付く:村田製作所と国巨はTDKを大きく上回る
Data
| Value | |
|---|---|
| 村田製作所 | 54.8x |
| 国巨 | 42.8x |
| TDK | 26.5x |
焦点:割安な入り口か、すでに適正な水準か
国巨は10月29日、村田製作所は10月30日に決算を発表する13。注目は、みずから「過熱気味」と評した受注が7~9月期にどう出るかと、通期見通しが価格下落の前提を維持するかどうかだ。
契約価格がスポット価格に追随するなら、受注額56%増に、高値から約38%下の水準で自社株を買い戻している事実が加わり、このひっ迫につながる最も割安な上場銘柄となる。急騰がグレーマーケットの投機に過ぎなければ、実績PER54.8倍と42.8倍はすでに十二分に織り込み済みだ。
村田製作所の定価は変わらないまま、華強北の店頭ではその5~10倍の値段が付いている。10月30日にまた過去最高の受注額が出れば、ひっ迫が契約価格に波及しつつあるということだ。逆に減れば、高い金を払う買い手は転売業者しかいなかったということになる。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.