야게오 사상 최대 매출·무라타 수주 56% 급증…두 종목 주가는 최고치 대비 40% 하락
야게오는 7개월 연속 월 매출 최고치를 경신했고 무라타 수주액은 56% 급증했다. 그런데 두 종목 주가는 최고치 대비 40% 안팎 밀려나 있다. 같은 품귀를 놓고 시장 안의 두 진영이 정반대 방향으로 값을 매기고 있는 셈이다. 판가름은 10월 29일 야게오, 10월 30일 무라타 실적 발표에서 난다.
 Vincent Jiang · 3 min read
혐의: 실적은 위로, 주가는 아래로
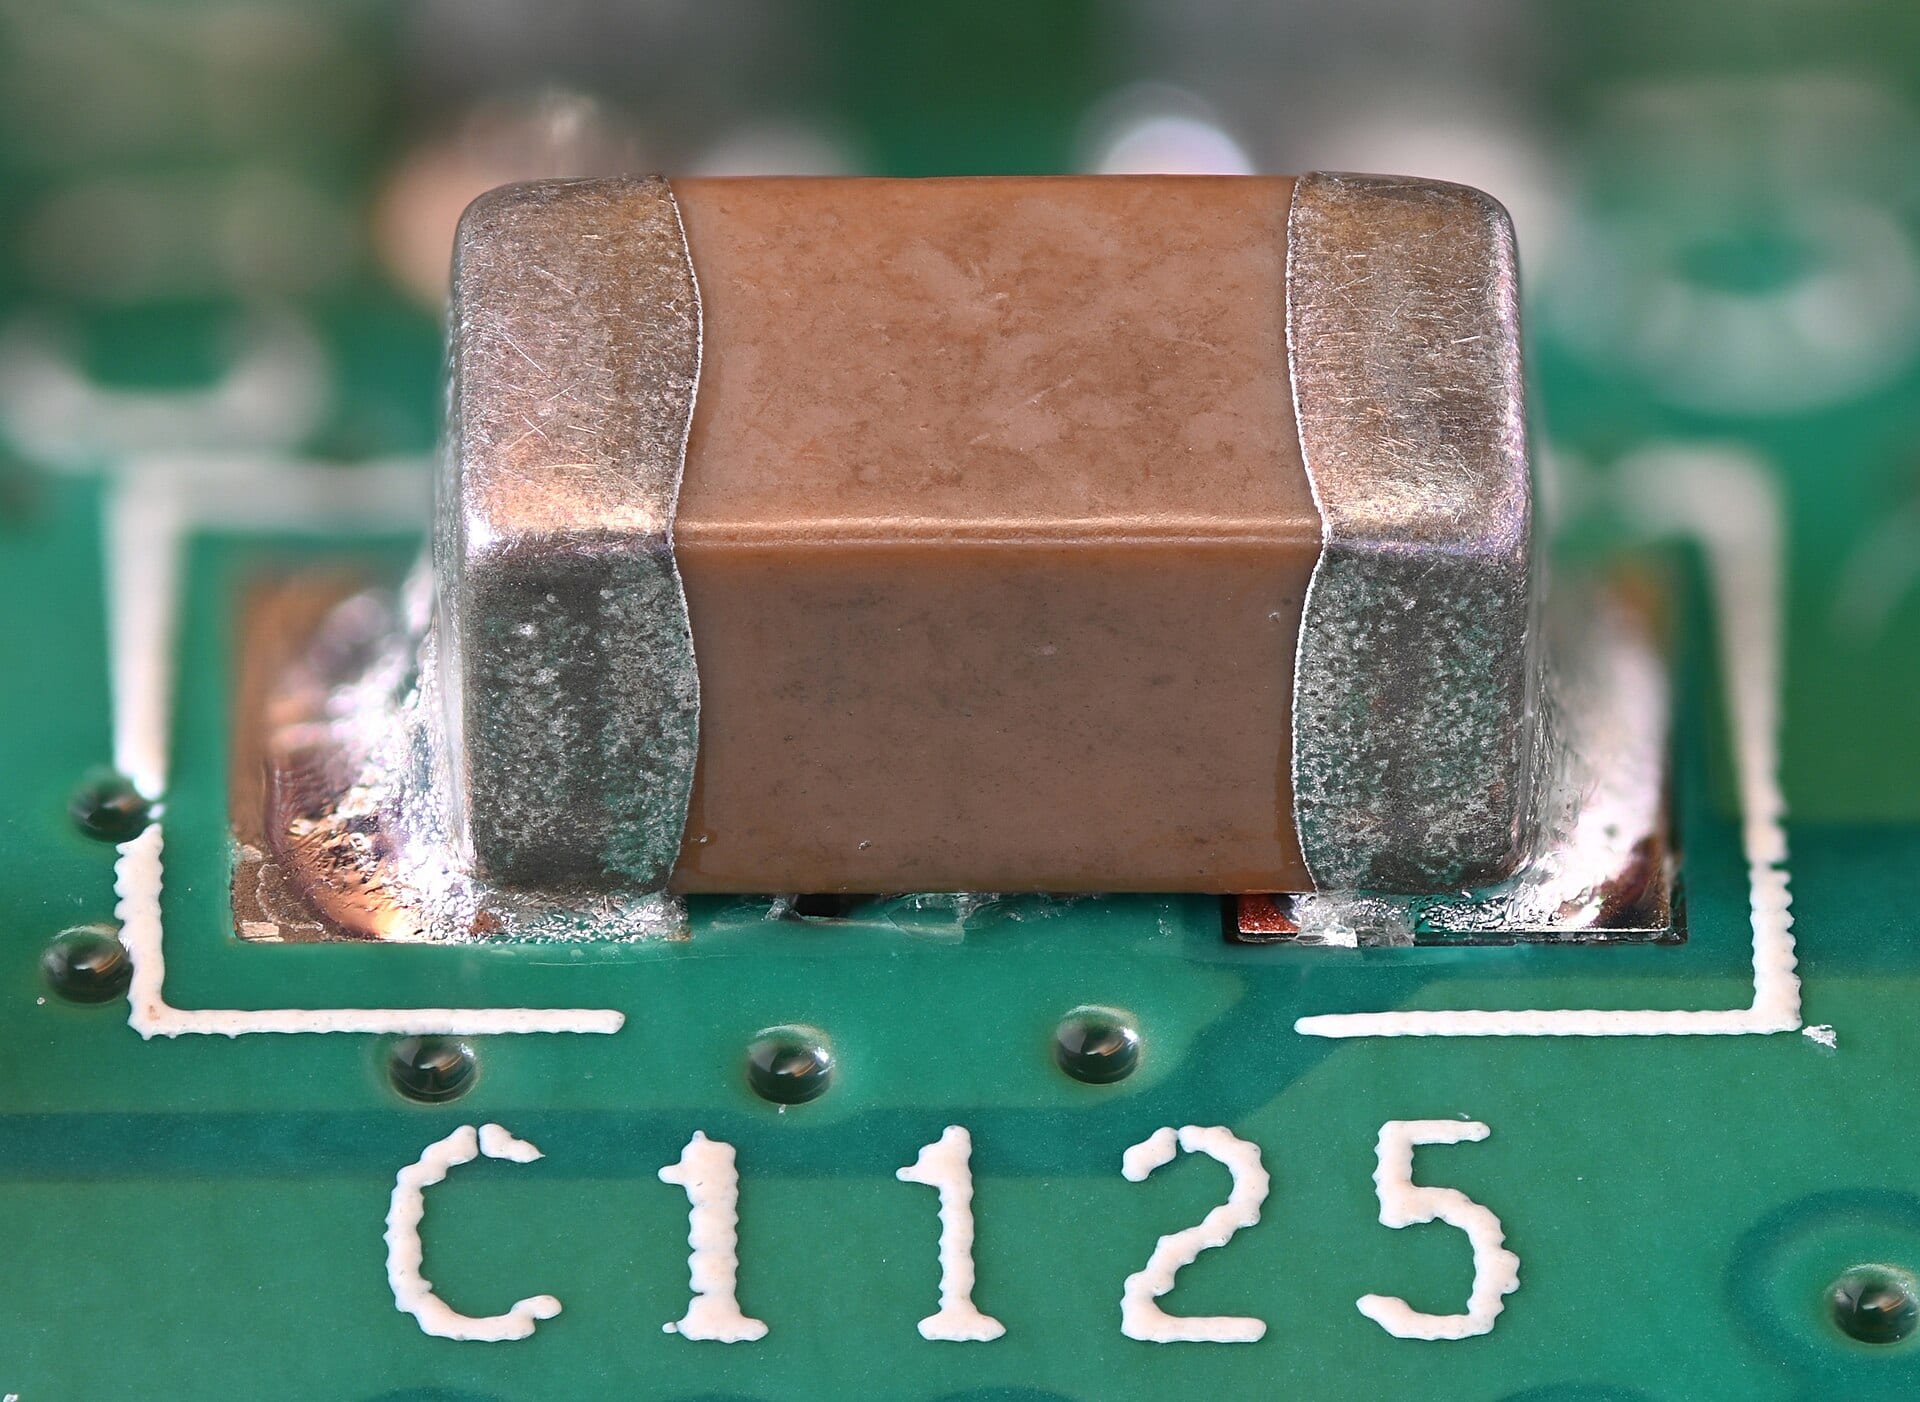
대만 수동부품 업체 야게오+0.16% — 야게오, up 0.16 percent today는 8일 3분기 매출이 전년 동기 대비 49.7% 늘어난 495억 대만달러로 사상 최대치를 기록했다고 발표했다. 9월 매출은 46.1% 증가한 171억 대만달러로 7개월 연속 월별 최고치를 경신했다1. 세계 최대 MLCC(적층세라믹콘덴서) 제조업체 무라타제작소는 4~6월 분기 수주액이 6738억6900만 엔으로 56.3% 급증했고, 수주잔고도 3월 31일 대비 38.5% 불어났다3.
주식 투자자들은 지갑을 열지 않고 있다. 야게오는 최근 636대만달러에 거래돼 52주 최고치(1220대만달러) 대비 47.87% 낮은 수준이고, 무라타는 10월 9일 7970엔에 마감해 최고치(1만2895엔) 대비 약 38% 내려가 있다123.
두 종목 모두 52주 최고치 대비 40% 안팎 하락한 수준
- 최근 종가
- 52주 최고치
Data
| 최근 종가 | 52주 최고치 | |
|---|---|---|
| 야게오(대만달러) | 636 | 1,220 |
| 무라타(엔) | 7,970 | 12,895 |
정황: 현장의 품귀는 진짜다
AI 서버 한 대에는 이 콘덴서가 1만5000~2만5000개 들어간다. 시장은 둘로 쪼개졌다6. 선전 화창베이 부품 상가에서는 AI 서버용 부품 가격이 1년 전의 최대 5배에 달하고, 중국 관영 방송은 6월 랠리가 시작된 뒤 일부 인기 모델이 원래 가격의 10배까지 오른 것으로 보도했다7.
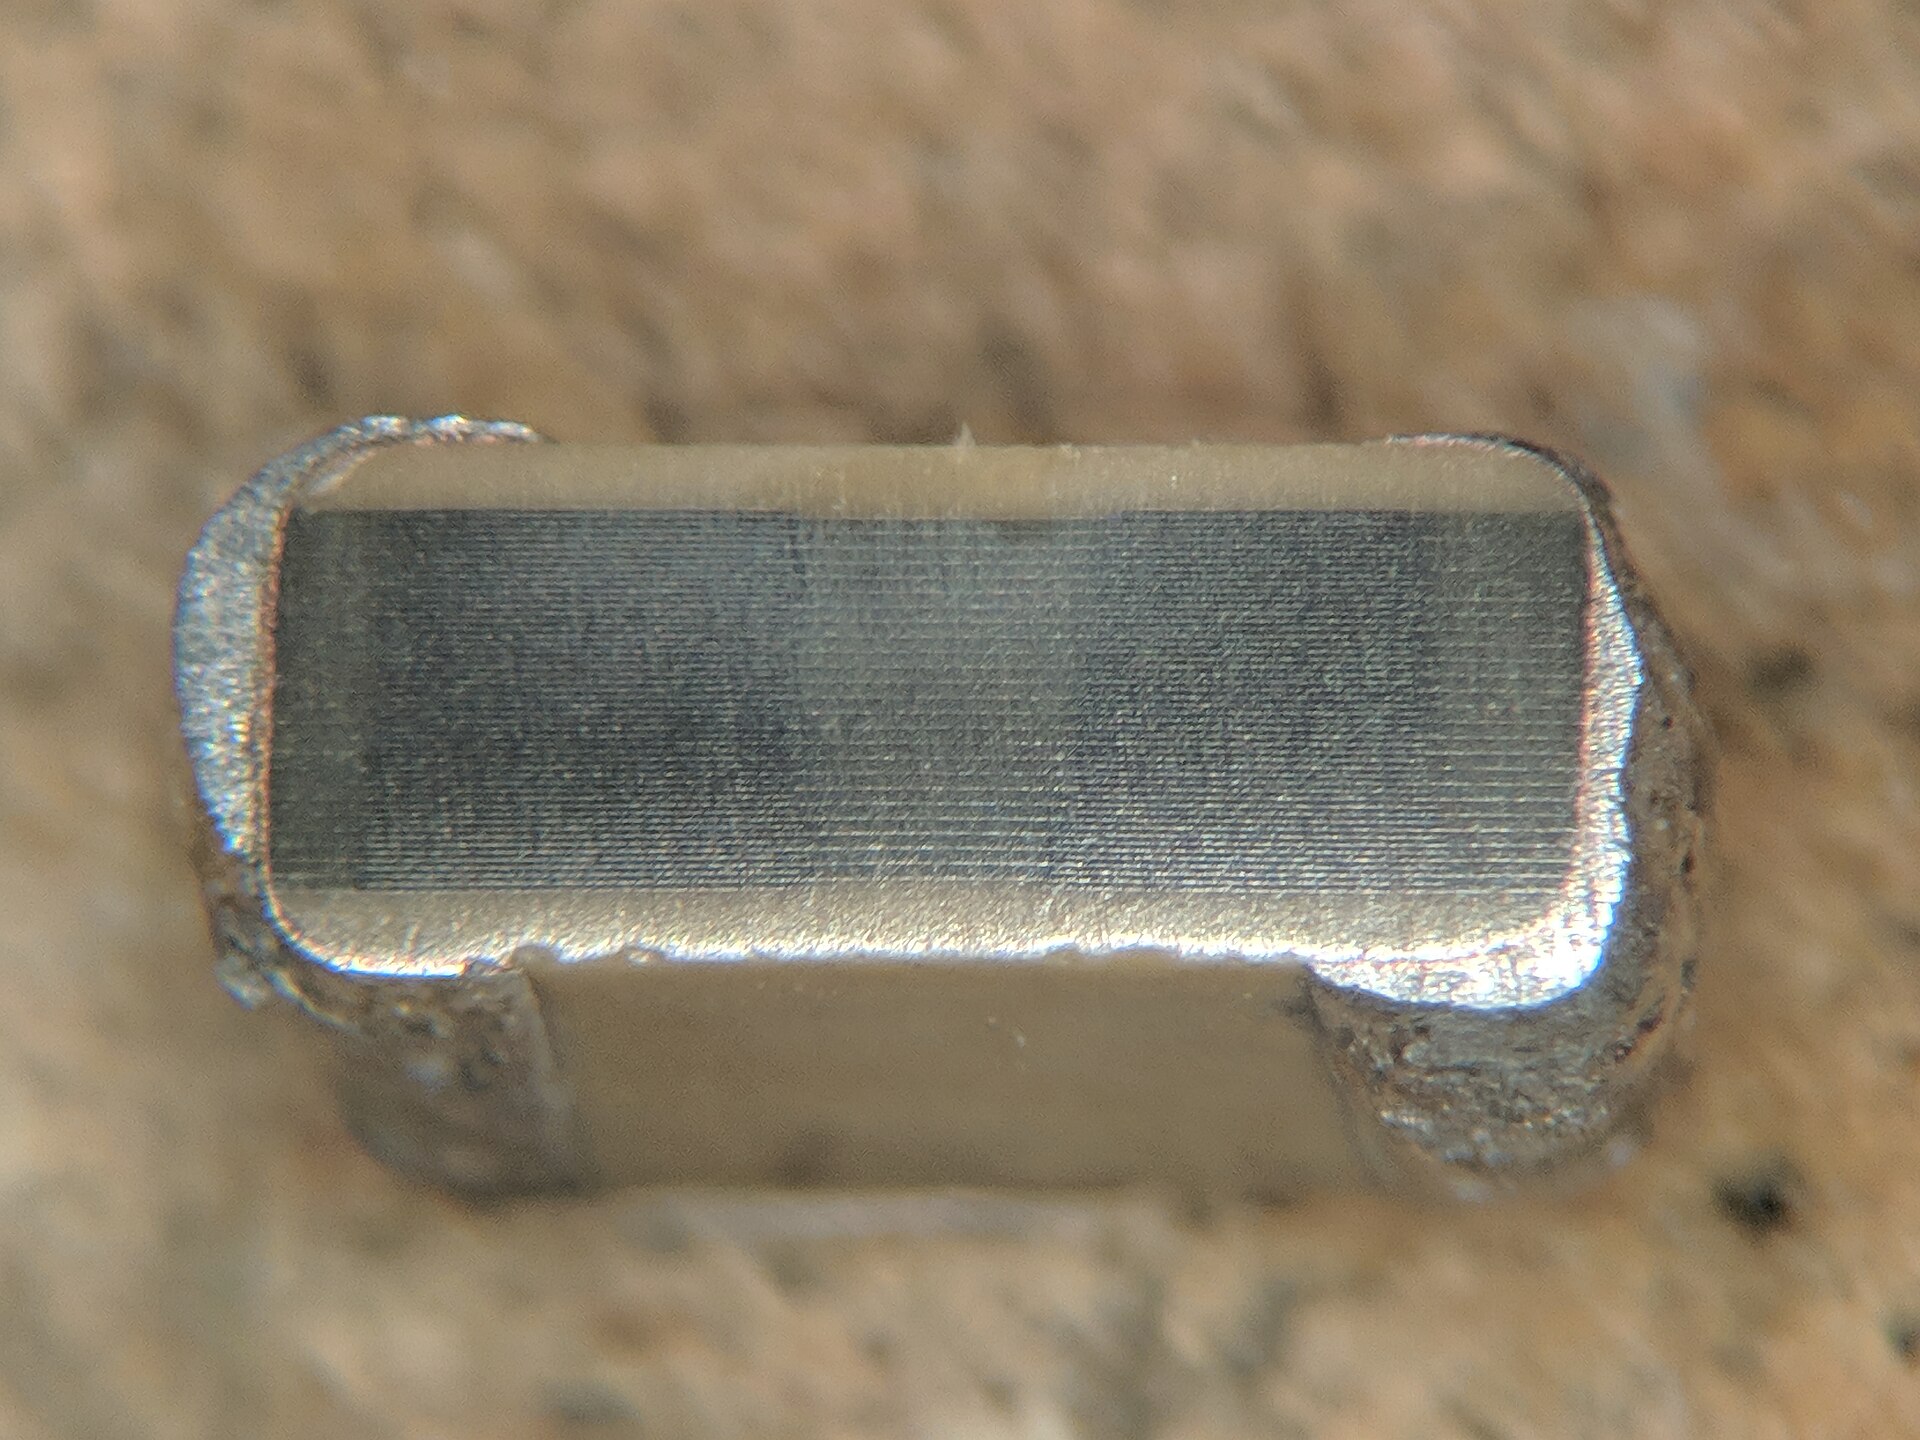
무라타와 AI 서버 시장을 양분하는 삼성전기는 8월 1일 MLCC 전 품목 가격을 30% 인상했다. 이어 1조700억원(약 7억8100만달러) 규모의 사상 최대 장기 계약을 체결해 2027년 12월까지 AI 서버용 콘덴서를 공급한다. 5월 이후 체결한 장기 계약 총 2조2500억원의 일부다68.
시장이 이렇게 앞다퉈 서두르는 배경은 무라타의 생산능력 계산에서 나온다. 4월에 승인된 800억엔의 추가 설비투자로도 생산량은 10~15% 늘어나는 데 그친다. 무라타는 9개 시리즈에 걸친 품번을 단종해 라인을 AI 부품용으로 비우고 있다. 또 10월 8일 베트남에 새 생산동을 준공했고, 9월 30일 세계에서 가장 작은 3단자 콘덴서의 양산에 들어갔다456.
무라타의 4~6월 분기: 수주와 이익이 매출의 거의 3배 속도로 늘었다
Data
| Value | |
|---|---|
| 매출 | 20.7% |
| 수주액 | 56.3% |
| 영업이익 | 59.8% |
항변: 제조사는 스스로의 수주를 '과열'이라 부른다
무라타의 나카지마 노리오 사장은 7월 31일 실적 발표회에서 수주가 "약간 과열됐다"고 말했고, 기존 제품의 가격은 올리지 않겠다고 밝혔다. 연간 실적 전망에는 여전히 가격 하락 전제가 깔려 있다6. 화창베이의 소비자 가전용 제품 스팟 가격은 이미 고점에서 3분의 2 하락했다. 한 유통업체는 이번 조정을 "실수요 견인보다 투기적 성격이 짙다"고 평가했다7.
흉터는 2018년이다. 무라타가 18년 만에 처음으로 가격을 올려 사상 최대 실적을 거뒀지만, 돌아온 것은 두 분기 연속 수주 감소와 부진한 2019년이었다6. 지금의 밸류에이션은 결코 최악을 반영한 것이 아니다. 주가수익비율(PER)은 무라타 54.8배, 야게오 42.8배로 일본 부품사 TDK의 26.5배를 크게 웃돈다. 무라타는 9월에 161억 엔어치 자사주를 매입했고, 1,500억 엔 자사주 매입 승인분 가운데 지금까지 761억 엔을 집행했다23.
시장은 품귀에 프리미엄을 붙였다: 무라타·야게오, TDK보다 훨씬 높아
Data
| Value | |
|---|---|
| 무라타 | 54.8x |
| 야게오 | 42.8x |
| TDK | 26.5x |
쟁점: 싼 진입로인가, 이미 제값인가
야게오는 10월 29일, 무라타는 10월 30일 실적을 발표한다13. 판가름할 지표는 무라타의 7~9월 수주액을 회사가 스스로 내린 '과열' 진단과 견주어 보는 것, 그리고 연간 실적 전망에 가격 하락 전제가 여전히 깔려 있는지다.
계약 가격이 스팟 가격을 따라간다면, 수주잔고가 56% 늘어난 데다 고점 대비 약 38% 낮은 주가에서 자사주를 사들이는 회사는 이번 품귀에 진입할 수 있는 가장 싼 상장 매개다. 반대로 이번 급등이 비공식 유통 시장(그레이마켓)의 거품이라면 PER 54.8배와 42.8배는 이미 넘치도록 반영한 값이다.
무라타의 정가는 그대로인데 화창베이 상인들은 정가의 5~10배를 받고 있다. 10월 30일 또 한 번 사상 최대 수주액이 나오면 품귀가 계약 가격까지 번지고 있다는 뜻이다. 반대로 수주가 줄면 실제로 돈을 지불한 수요자는 리셀러뿐이었다는 얘기다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.