الذكاء الاصطناعي يحتاج مزيداً من التخزين.. لكن هذه الأسهم الأربعة تكسب بطرق مختلفة
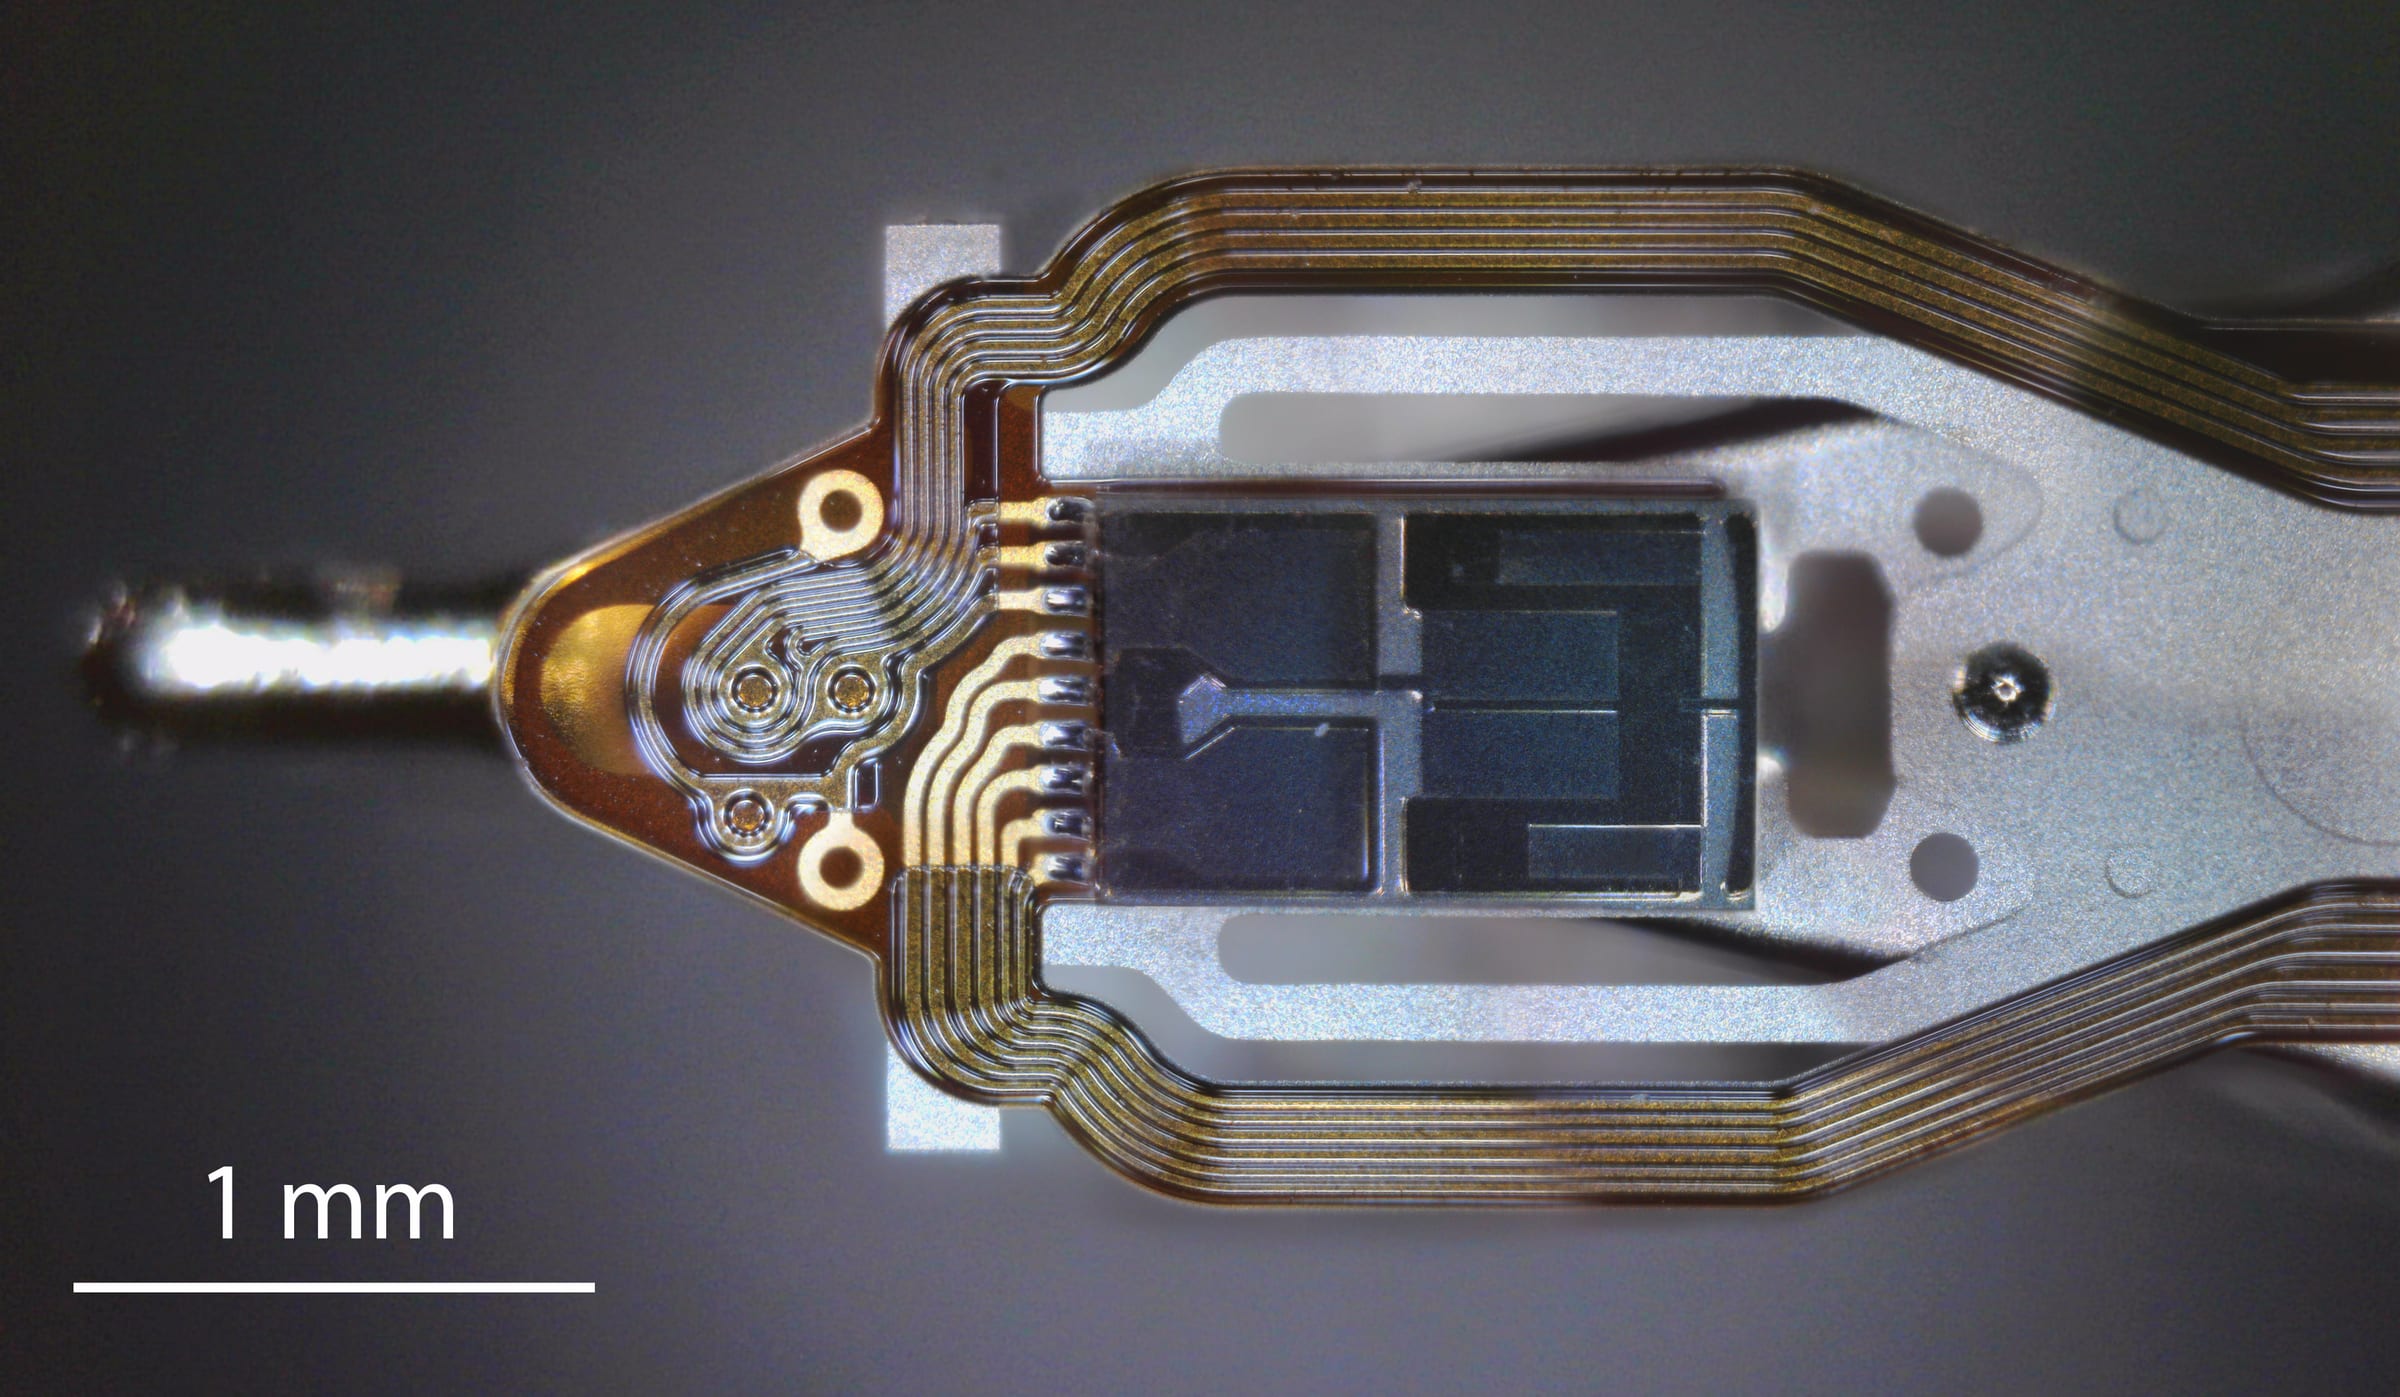
يقوم القرص الصلب «موزايك 4+» (Mozaic 4+) من «سيجيت» بعمل غير رائج في صناعة مهووسة بالرقائق الأسرع: إنه يصنع مساحة أكبر. ففي مارس 2026، أعلنت «سيجيت» أن منصتها، التي تدعم أقراصاً بسعة تصل إلى 44 تيرابايت، اجتازت مرحلة الاعتماد وبدأ إنتاجها الفعلي لدى عميلين من الشركات فائقة النطاق (Hyperscale). ومع حلول يوليو، أصبح المردود المالي لذلك العمل غير اللامع أمراً يصعب تجاهله. [1][2]
 Vincent Jiang · 6 min read
إغراء يواجه المستثمرين الذين يتابعون أسهم «ويسترن ديجيتال» (WDC) و«سيجيت» (STX) و«سانديسك» (SNDK) و«سيليكون موشن» (SIMO): شراء القصة نفسها أربع مرات؛ فالذكاء الاصطناعي يولّد البيانات، والبيانات تحتاج إلى تخزين، وشركات التخزين هي الرابحة.
لكن الصعوبة تكمن بين الخطوتين الثانية والثالثة. فزيادة حجم البيانات المخزنة لا تخبر المساهمين كم جهازاً سيشتري العملاء، ولا ما سيدفعون مقابله، ولا من سيحتفظ بوفورات التصنيع.
القرص الصلب يجد قوته التسعيرية
أظهرت نتائج «ويسترن ديجيتال» الصادرة في 5 أغسطس ارتفاع إيرادات الربع الرابع من سنتها المالية بنسبة 44% على أساس سنوي. وارتفعت السعة الإجمالية المشحونة من 190 إلى 231 إكسابايت، أي بنحو 22%. ونمت الإيرادات بوتيرة أسرع بمراحل من نمو حجم التخزين المسلَّم، بما يتسق مع تحسن التسعير ومزيج المنتجات. وقسمة هذه الأرقام لا تُسفر عن سعر تعاقدي صافٍ لكل تيرابايت، لكن الاتجاه يكشف الكثير. 34
الدليل الأوضح هو هامش الربح الإجمالي. فقد بلغ هامش «ويسترن ديجيتال» وفق مبادئ المحاسبة المقبولة عموماً (GAAP) 54.1% مقابل 41.0% قبل عام. وبلغ هامش «سيجيت» 52.3% مقابل 37.4%. وانتهى الربعان الأخيران لدى الشركتين في 3 يوليو 2026. وتعني هذه الأرقام أن الشركتين احتفظتا بجزء أكبر بكثير من كل دولار مبيعات بعد تكاليف الإنتاج. 23
- الربع المقابل قبل عام
- الربع الأخير
Data
| الربع المقابل قبل عام | الربع الأخير | |
|---|---|---|
| ويسترن ديجيتال | 41% | 54.1% |
| سيجيت | 37.4% | 52.3% |
تخدم الأقراص الصلبة من فئة «نيرلاين» (Nearline) مجموعات ضخمة من البيانات المتصلة تكون اقتصاديات السعة فيها حاسمة. ويمكن للذكاء الاصطناعي أن يضيف إلى هذا الطلب مجموعات بيانات التدريب ونقاط الحفظ (Checkpoints) والمخرجات المحتفظ بها. لكن بيان أي من الشركتين لا يفصح عن إيرادات الذكاء الاصطناعي على حدة. فالأدلة تُرسي اقتصاديات تخزين أقوى؛ لكنها لا تنسب كل دولار إضافي إلى روبوت محادثة.
«ويسترن ديجيتال» و«سيجيت» تسلكان طريقين مختلفين
طريق «سيجيت» هو التسجيل المغناطيسي بمساعدة الحرارة (HAMR)، وهو أسلوب يستخدم التسخين الموضعي لتحقيق تسجيل أكثف للبيانات. أما «ويسترن ديجيتال» فتواصل تطوير تقنية التسجيل المغناطيسي العمودي المعزز بالطاقة (ePMR)، في وقت تستعد فيه للانتقال بدورها إلى تقنية HAMR. 15
إنها جداول إنتاج مختلفة، لا مجرد مسميات قابلة للتبديل. فقد قالت «ويسترن ديجيتال» في عرضها التقديمي لشهر أغسطس/آب إنها بدأت شحن أقراص ePMR بسعة تصل إلى 40 تيرابايت. ونقل موقع Blocks & Files عن إدارة الشركة استهدافها شحن أقراص HAMR بسعة 44 تيرابايت خلال النصف الأول من عام 2027. أما «سيجيت» فسبق أن نقلت «موزايك 4+» إلى حيز الإنتاج، ونقل موقع Tom's Hardware أن أقراص HAMR شكّلت لدى «سيجيت» نحو 40% من معدل شحن أقراص نيرلاين بالإكسابايت عند نهاية السنة المالية. 1467
«سيجيت» تشحن اليوم أكبر الأقراص؛ وخارطتا الشركتين تقفزان مجدداً في 2027
- Estimate
Data
| Value | |
|---|---|
| ويسترن ديجيتال ePMR، تُشحن حالياً | 40TB |
| ويسترن ديجيتال HAMR، مستهدفة في النصف الأول من 2027 (estimate) | 44TB |
| سيجيت موزايك 4+، في الإنتاج | 44TB |
| سيجيت HAMR الجيل التالي، بدء الاعتماد 2027 (estimate) | 50TB |
مواصلة «ويسترن ديجيتال» العمل بعملية تصنيع مألوفة قد يقلل مخاطر الانتقال التقني، بينما قد يتيح لـ«سيجيت» نجاح إنتاج أقراص HAMR توزيع تكاليف التطوير على سعات أكبر في وقت أقرب. لكن هذه استنتاجات استثمارية، وليست دليلاً على فوز أي من الشركتين فوزاً دائماً.
الاختبار هو إنتاج سعات تخزينية صالحة للاستخدام بموثوقية وبتكلفة جذابة. فالرقم القياسي في الكثافة داخل المختبر لا يوزّع أرباحاً على المساهمين؛ أما القرص المعتمد الذي يُشحن مراراً وتكراراً بهوامش ربحية متحسنة فيمكن أن يساعد في تمويلها.
طفرة «سانديسك» تتضمن أثراً تسعيرياً كبيراً
تعمل «سانديسك» في طبقة أخرى من السوق: ذاكرة الفلاش NAND وأقراص الحالة الصلبة (SSD)، حيث يدفع العملاء مقابل الوصول الذي توفره تقنية الحالة الصلبة ولسعات تخزينية ذات كثافة متزايدة. وقد أتمت «ويسترن ديجيتال» فصل نشاطها في الذاكرة الفلاشية في فبراير/شباط 2025، وبذلك لم يعد شراء سهم «ويسترن ديجيتال» يمنح المستثمر هذا التعرّض التشغيلي. 3
أظهر بيان النتائج الذي أصدرته «سانديسك» في 5 أغسطس/آب أن إيرادات الربع الرابع من السنة المالية بلغت 8.965 مليار دولار، بزيادة 51% على أساس ربعي. وعزت الإدارة نحو ثُلث هذه الزيادة إلى الكميات وثلثيها إلى الأسعار. وبلغت إيرادات مراكز البيانات 2.977 مليار دولار، أي ما يعادل نحو 33% من الإجمالي. والفرصة في سوق المؤسسات جوهرية، غير أن الشركة لا تزال تبيع في أسواق أخرى. 8
أفاد موقع Zacks بأن «سانديسك» بدأت تحقيق أول إيراداتها من شحنات أقراص «Stargate QLC» للمؤسسات. وهذا أمر مهم؛ إذ يتعين على ذاكرة الفلاش الأعلى كثافة أن تتحول إلى منتجات معتمدة لدى العملاء قبل أن يتحول إعلان تقني إلى إيرادات مستدامة. كما يفتح ذلك طريقاً ثانياً للنمو إلى جانب فرض أسعار أعلى على المعروض القائم. 9
غير أن ارتفاع أسعار ذاكرة الفلاش NAND قد يفيد «سانديسك» في حين يضر بقدرة العملاء على شراء الأجهزة. فقد وصف بحث نشره موقع TrendForce في يوليو/تموز الطلب على أقراص الحالة الصلبة للمؤسسات بالقوة، مقابل تراجُع القدرة الشرائية في أسواق المستهلكين. أما التعامل مع الحالتين بوصفهما طفرة ذكاء اصطناعي واحدة موحّدة فيُغفل هذا التوتر. 10
وتكمن المهمة التحليلية في الفصل بين شحنات البِت (bits) وأسعار البيع ومزيج منتجات المؤسسات. فأي توقّع يمدّد أحدث معدلات نمو الإيرادات إلى ما لا نهاية قد يفترض ضمناً الجمع بين توسع سريع في الكميات وندرة دائمة.
لا نجاح لـ«سيليكون موشن» دون الفوز بعقود المتحكمات
تضيف «سيليكون موشن» تعقيداً آخر؛ فمتحكماتها (Controllers) تدير ذاكرة الفلاش NAND داخل أقراص الحالة الصلبة، لكنها تبيع أيضاً حلول تخزين تجمع بين المتحكمات والذاكرة الفلاشية معاً. وتتوقف فرصتها على الفوز بتصميمات المنتجات (Design Wins) وعلى حجم المحتوى داخل كل جهاز، لا على إجمالي إكسابايتات الصناعة وحده. 1112
أظهرت نتائجها المعلنة في 30 يوليو/تموز إيرادات بلغت 451 مليون دولار في الربع الثاني، بزيادة 127% على أساس سنوي. غير أن هذه إيرادات الشركة في مجملها، وليست إيرادات الذكاء الاصطناعي في قطاع المؤسسات. وارتفعت مبيعات متحكمات أقراص الحالة الصلبة بنحو 50% إلى 55%، في حين نمت فئات المنتجات الأخرى بمعدلات متباينة للغاية. 11
قالت الإدارة خلال مكالمة النتائج إن متحكمات «MonTitan» المخصصة للمؤسسات دخلت مرحلة الإنتاج التجاري لدى عميلين من الفئة الأولى (Tier 1). واستهدفت الإدارة أن تمثل «MonTitan» ما بين 5% و10% من إيرادات الشركة بنهاية عام 2026. فالأولى تقرير بتقدم محقق، والثانية لا تزال توقعاً. 12
وتستدعي منتجات تخزين الإقلاع (Boot) تمييزاً إضافياً؛ فهذا النوع من التخزين الذي يهيّئ الخوادم أو مكوناتها الشبكية للتشغيل يؤدي وظيفة قيّمة، لكنه ليس تخزين السعات الضخمة الذي يحمل مجموعة بيانات الذكاء الاصطناعي. وتصف إفصاحات «سيليكون موشن» عن منتجاتها هذه الاستخدامات بأنها تطبيقات منفصلة. 13
أما المكافأة المحتملة فهي موطئ قدم أوسع داخل أنظمة المؤسسات عالية المتطلبات. ويتمثل العائق في الاعتماد والمنافسة، بما في ذلك تطوير العملاء متحكماتهم داخلياً، وهي مخاطرة أوردتها الشركة في إفصاحها السنوي. ومن ثم فإن شراء سهم «سيليكون موشن» يظل في جزء منه رهاناً على انتزاع أعمال من تصميمات أخرى. 14
بيانات أكثر قد تعني أجهزة أقل
الكثافة تخلق المفارقة الجوهرية: فكلما ازدادت سعة القرص الواحد، أمكن العملاء تخزين مجموعة البيانات نفسها بعدد أقراص أقل. وليس بالضرورة أن يولّد توسّع الإكسابايتات نمواً بالوتيرة نفسها في شحنات الوحدات.
بالنسبة إلى صانعي الأقراص الصلبة، تتمثل النتيجة المرجوة في انخفاض كلفة إنتاج كل تيرابايت مع استمرار العملاء في الدفع بمستوى يحفظ الهوامش. أما لدى «سانديسك» فبوسع ذاكرة الفلاش NAND الأكثر كثافة أن تخفض الكلفة، لكنها توسّع المعروض في الوقت ذاته. وفي حالة «سيليكون موشن»، لا تستدعي السعة الأكبر تلقائياً عدداً أكبر من المتحكمات بالقدر نفسه، ما يجعل الفوز بتصميمات المنتجات الأعلى قيمة أمراً جوهرياً.
ثمة مخاطرة على الطلب أيضاً. فالبيانات المولَّدة ليست بالضرورة بيانات محفوظة؛ إذ يستطيع العملاء حذف المعلومات وضغطها ونقلها بين طبقات التخزين. والوصول الأسرع والاحتفاظ الأرخص يعالجان مشكلتين مختلفتين، ومن ثم لا تتوزع موازنة الذكاء الاصطناعي الأكبر بالتساوي على كل موردي التخزين.
الاختبار المقبل: ما الذي يصمد عند عودة السوق إلى طبيعته؟
جاءت نتائج سانديسك في أغسطس بدرس تحذيري مفيد: فقد أفاد موقع Yahoo Finance بهبوط أسهم الشركة في التداول بعد ساعات الإغلاق، بعد أن جاءت توقعاتها للإيرادات مخيبة للآمال رغم النمو السريع. فالأعمال قد تتحسن بينما يخيب السهم. 15
تتوقف القصة الاستثمارية لويسترن ديجيتال على تحويل نمو السعات إلى هامش ربح دائم وقدرة مستمرة على توليد النقد، مع إدارة انتقالها التقني. وتتوقف قصة سيجيت على بقاء اقتصاديات تقنية التسجيل المغناطيسي بمساعدة الحرارة قائمة مع توسع نطاق الإنتاج. وتحتاج سانديسك إلى تبنٍّ من جانب المؤسسات يظل ذا قيمة عندما تصبح أسعار ذاكرة الفلاش NAND أقل ملاءمة. أما سيليكون موشن فتحتاج إلى تصاعد تجاري في مبيعات المتحكمات كبير بما يكفي لتغيير مزيج أعمالها.
الأدلة الراهنة أقوى ما تكون لصالح تحسّن ربحية الأقراص الصلبة، وطلب قوي على ذاكرة الفلاش وإن كان حساساً للأسعار، وفرصة ناشئة في متحكمات المؤسسات. وهذا حكم مبني على أدلة الأعمال، لا ترتيب لتقييمات الأسهم. فمضاعف الأرباح المنخفض قد يظل مكلفاً إذا قام على أرباح منتفخة بفعل ندرة مؤقتة. فالتقييم يحتاج إلى أرباح تصمد أمام دورة أقل ملاءمة.
موجة الذكاء الاصطناعي ذاتها ترفع الإيرادات بسرعات متباينة للغاية
Data
| Value | Range | |
|---|---|---|
| سيليكون موشن، الإيرادات الإجمالية | 127% | — |
| سيليكون موشن، مبيعات متحكمات أقراص الحالة الصلبة | 52.5% | 50–55% |
| ويسترن ديجيتال، الإيرادات | 44% | — |
ستكون المحطة المقبلة لتقنية «موزايك» أسهل إدراكاً من الحكم الاستثماري النهائي: قرص جديد، وزيادة أخرى في السعة، واعتماد جديد لدى عميل آخر. ويبقى على المساهمين معرفة كم من الوفر الناتج سيبقى لدى سيجيت، وكم منه ستقتطعه المفاوضات.
How this brief was made
01Gathered & sourced195 channels · 1,323 articles▾
Agents swept 195 channels and ingested 1,323 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 27 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 27 live data feeds reconciling the figures and charts.
- 1Seagate, "Mozaic 4+ production announcement", March 3, 2026
- 2Seagate / SEC, "Fiscal Q4 and FY2026 results", July 28, 2026 US release date
- 3Western Digital / SEC, "Fiscal Q4 and FY2026 results", August 5, 2026
- 4Western Digital, "Fiscal Q4 earnings presentation", August 5, 2026
- 5Western Digital, "Innovation Day technology plans", February 3, 2026
- 6Blocks & Files, "Reporting on WDC's results and technology transition", August 6, 2026
- 7Tom's Hardware, "Seagate's HAMR ramp and future qualification schedule", July 29, 2026
- 8Sandisk, "Fiscal Q4 FY2026 results", August 5, 2026
- 9Zacks, "Sandisk earnings and enterprise SSD adoption analysis", August 6, 2026
- 10TrendForce, "NAND market outlook and demand constraints", July 3, 2026
- 11Silicon Motion / SEC, "Second-quarter results", July 30, 2026
- 12Silicon Motion earnings call / The Motley Fool via AOL, "Q2 earnings-call transcript", call July 30, transcript August 8, 2026
- 13Silicon Motion, "Enterprise controller and boot-storage product disclosures", March 16, 2026
- 14Silicon Motion / SEC, "FY2025 Form 20-F", April 30, 2026
- 15Yahoo Finance, "Sandisk shares and expectations following results", August 5, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.