KI braucht mehr Speicherplatz. Diese vier Aktien verdienen unterschiedlich daran.
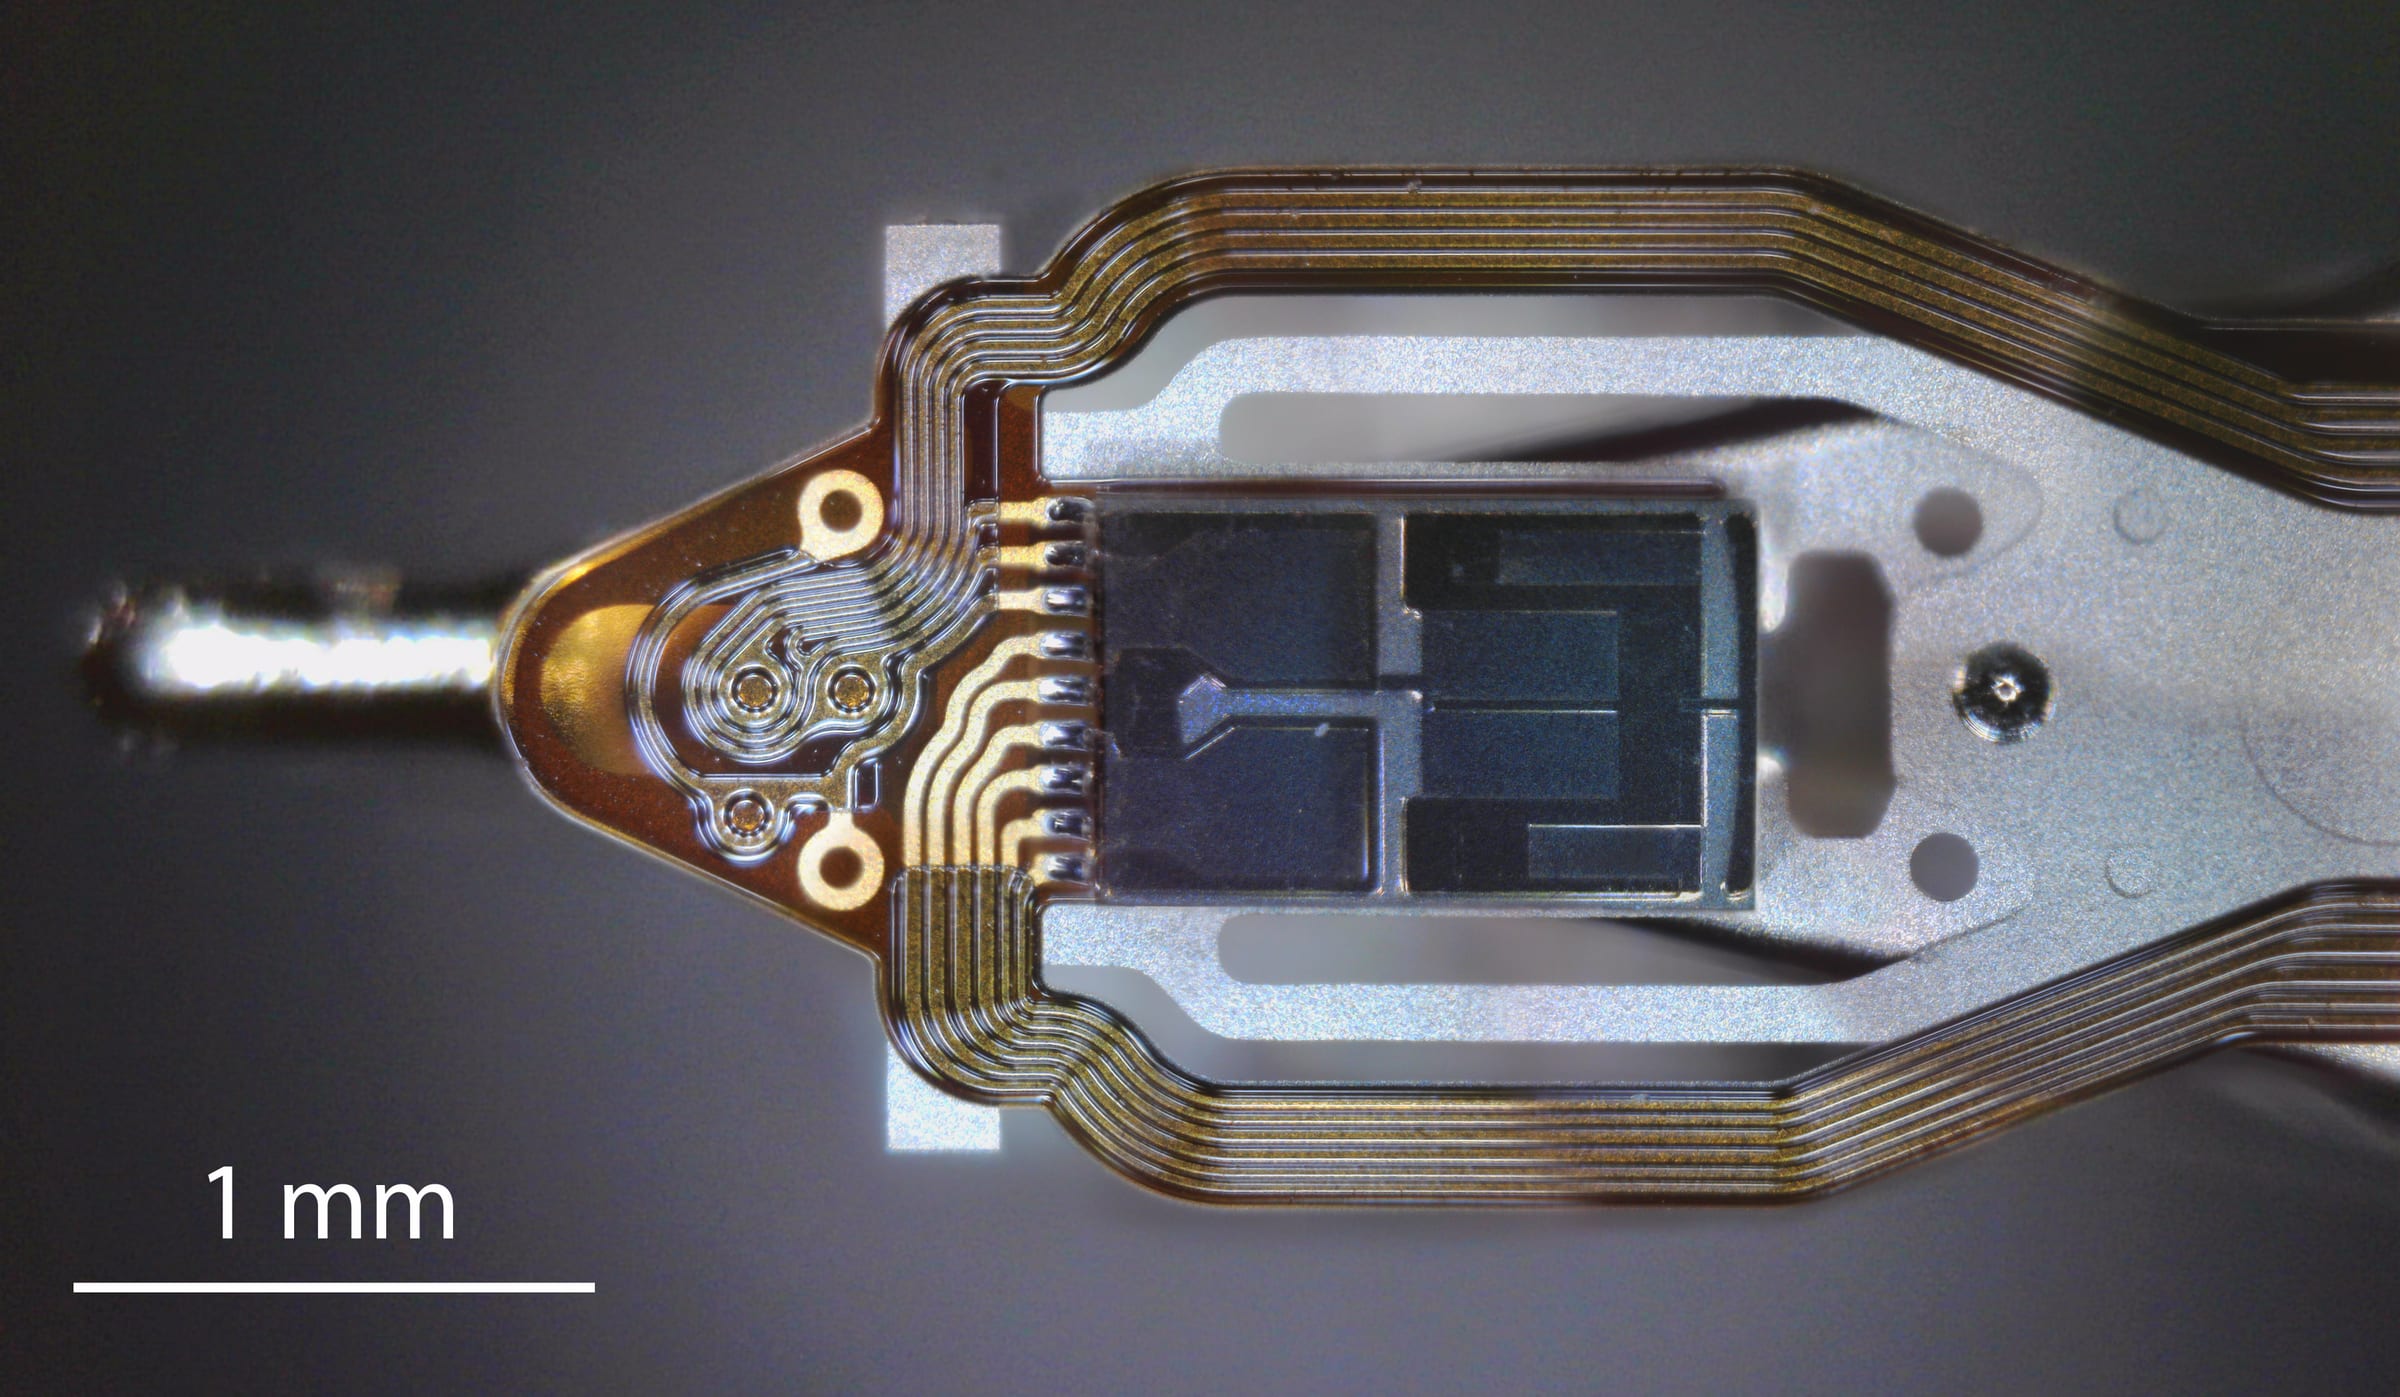
Seagates Festplatte Mozaic 4+ macht in einer Branche, die auf schnellere Chips fixiert ist, etwas Unmodernes: Sie schafft Platz. Im März 2026 teilte Seagate mit, dass ihre Plattform für Laufwerke mit bis zu 44 Terabyte bei zwei Hyperscale-Kunden qualifiziert sei und in Produktion gehe. Bis Juli wurde die finanzielle Anziehungskraft dieser unspektakulären Aufgabe immer schwerer zu übersehen. [1][2]
 Vincent Jiang · 6 min read
Für Anleger, die Western Digital (WDC), Seagate (STX), Sandisk (SNDK) und Silicon Motion (SIMO) im Blick haben, liegt die Versuchung nahe, ein und dieselbe Geschichte viermal zu kaufen: KI erzeugt Daten, Daten brauchen Speicher, Speicherunternehmen gewinnen.
Das Schwierige liegt zwischen dem zweiten und dem dritten Schritt. Mehr gespeicherte Daten verraten Aktionären nicht, wie viele Geräte die Kunden kaufen, was sie dafür zahlen – und wer die Einsparungen in der Fertigung behält.
Die Festplatte hat ihre Preissetzungsmacht wiedergefunden
Western Digitals Zahlen vom 5. August zeigten im vierten Geschäftsquartal ein Umsatzplus von 44 Prozent gegenüber dem Vorjahresquartal. Die ausgelieferte Gesamtkapazität stieg von 190 auf 231 Exabyte – rund 22 Prozent. Der Umsatz wuchs damit deutlich schneller als die gelieferte Speichermenge, ein Muster, das für bessere Preise und einen besseren Produktmix spricht. Eine Division dieser Zahlen ergibt zwar keinen sauberen vertraglichen Preis pro Terabyte, die Richtung ist aber aufschlussreich. 34
Klarer ist der Befund bei der Bruttomarge. WDCs Marge nach GAAP erreichte 54,1 Prozent, nach 41,0 Prozent ein Jahr zuvor. Bei Seagate waren es 52,3 Prozent, nach 37,4 Prozent. Die jüngsten Quartale beider Unternehmen endeten am 3. Juli 2026. Nach Abzug der Produktionskosten behielten beide Geschäfte deutlich mehr von jedem eingenommenen Dollar. 23
- Vorjahresquartal
- Jüngstes Quartal
Data
| Vorjahresquartal | Jüngstes Quartal | |
|---|---|---|
| Western Digital | 41% | 54.1% |
| Seagate | 37.4% | 52.3% |
Nearline-Festplatten bedienen große, ständig online vorgehaltene Datenbestände, bei denen es auf die Kosten je Kapazität ankommt. KI kann diese Nachfrage zusätzlich befeuern – etwa durch Trainingskorpora, Checkpoints und aufbewahrte Modellergebnisse. Doch keine der beiden Quartalsmitteilungen weist KI-Umsätze gesondert aus. Die Belege zeigen eine stärkere Ökonomie im Speichergeschäft; sie schreiben aber nicht jeden zusätzlichen Dollar einem Chatbot zu.
WDC und Seagate gehen unterschiedliche Wege
Seagates Weg ist die wärmeunterstützte magnetische Aufzeichnung (HAMR), bei der gezielte Wärmezufuhr eine dichtere Aufzeichnung ermöglicht. Western Digital hat unterdessen die energieunterstützte senkrechte magnetische Aufzeichnung (ePMR) weiterentwickelt und zugleich den eigenen Übergang zu HAMR vorbereitet. 15
Es geht um unterschiedliche Produktionszeitpläne, nicht um austauschbare Begriffe. Wie aus WDCs Präsentation vom August hervorgeht, hat das Unternehmen mit der Auslieferung von ePMR-Festplatten mit bis zu 40 TB begonnen. Blocks & Files berichtete, dass das Management die Auslieferung von 44-TB-HAMR-Festplatten für die erste Jahreshälfte 2027 anstrebt. Seagate hatte Mozaic 4+ bereits in Produktion; Tom's Hardware zufolge entfielen zum Ende des Geschäftsjahres rund 40 Prozent der Auslieferungsrate an Nearline-Exabyte auf HAMR. 1467
Seagate liefert heute die größte Festplatte – 2027 machen beide Roadmaps den nächsten Sprung
- Estimate
Data
| Value | |
|---|---|
| WDC ePMR, jetzt lieferbar | 40TB |
| WDC HAMR, Ziel erstes Halbjahr 2027 (estimate) | 44TB |
| Seagate Mozaic 4+, in Produktion | 44TB |
| Seagate HAMR der nächsten Generation, Qualifizierung ab 2027 (estimate) | 50TB |
Für WDC könnte das Fortführen eines vertrauten Fertigungsprozesses das Übergangsrisiko senken. Für Seagate könnte eine erfolgreiche HAMR-Produktion die Entwicklungskosten früher auf mehr Kapazität verteilen. Das sind Rückschlüsse für Anleger, nicht der Beweis, dass eines der beiden Unternehmen dauerhaft gewonnen hat.
Der Maßstab ist nutzbare Kapazität, die zuverlässig und zu attraktiven Kosten produziert wird. Ein Dichterekord aus dem Labor zahlt keine Dividende. Eine qualifizierte Festplatte, die immer wieder zu besseren Margen ausgeliefert wird, kann helfen, eine solche zu finanzieren.
Der Boom bei Sandisk ist zu einem großen Teil ein Preiseffekt
Sandisk besetzt eine andere Ebene des Marktes: NAND-Flash und SSDs, bei denen Kunden für den Solid-State-Zugriff und für zunehmend dichte Speicher zahlen. WDC hat die Abspaltung des Flash-Geschäfts im Februar 2025 abgeschlossen; wer WDC-Aktien kauft, erwirbt diese operative Exposition seither nicht mehr. 3
In seiner Mitteilung vom 5. August meldete Sandisk für das vierte Geschäftsquartal einen Umsatz von 8,965 Milliarden Dollar – ein Anstieg von 51 % gegenüber dem Vorquartal. Rund ein Drittel des Zuwachses führte das Management auf höhere Mengen zurück, zwei Drittel auf höhere Preise. Auf den Datacenter-Bereich entfielen 2,977 Milliarden Dollar, rund 33 % des Gesamtumsatzes. Die Chance im Enterprise-Geschäft ist erheblich; zugleich verkauft das Unternehmen nach wie vor in andere Märkte. 8
Zacks berichtete über erste umsatzwirksame Auslieferungen der QLC-Enterprise-SSDs Stargate von Sandisk. Das ist wichtig: Dichterer Flash muss erst zu qualifizierten Kundenprodukten werden, bevor aus einer Technologieankündigung dauerhafter Umsatz wird. Zudem eröffnet sich damit ein zweiter Wachstumspfad jenseits höherer Preise für das bestehende Angebot. 9
Doch steigende NAND-Preise können Sandisk nützen und es Abnehmern zugleich erschweren, Geräte zu kaufen. Wie TrendForce in seiner Juli-Studie beschrieb, bleibt die Nachfrage nach Enterprise-SSDs stark, während in den Verbrauchermärkten die Erschwinglichkeit nachlässt. Wer beides als einen einheitlichen KI-Boom liest, übersieht dieses Spannungsfeld. 10
Die analytische Aufgabe besteht darin, ausgelieferte Bits, Verkaufspreise und den Enterprise-Produktmix auseinanderzuhalten. Eine Prognose, die das jüngste Umsatzwachstum einfach unbegrenzt fortschreibt, unterstellt stillschweigend beides: eine rasche Mengenausweitung und eine dauerhafte Knappheit.
Silicon Motion muss die Controller-Designs gewinnen
Mit Silicon Motion kommt eine weitere Komplikation hinzu. Die Controller des Unternehmens steuern den NAND-Flash in SSDs; zugleich verkauft es Speicherlösungen, die Controller und Flash zusammen enthalten. Die Chance hängt von Design-Gewinnen je Produkt und vom Content pro Gerät ab – nicht allein davon, wie viele Exabyte die Branche insgesamt ausliefert. 1112
Seine Zahlen vom 30. Juli wiesen für das zweite Quartal einen Umsatz von 451 Millionen Dollar aus – ein Plus von 127 % gegenüber dem Vorjahresquartal. Das war der Konzernumsatz, nicht der Umsatz mit Enterprise-KI. Die Verkäufe von SSD-Controllern stiegen um etwa 50 bis 55 %, andere Produktkategorien wuchsen sehr unterschiedlich schnell. 11
Auf der Telefonkonferenz sagte das Management, die Enterprise-Controller der Serie MonTitan seien bei zwei Tier-1-Kunden in die Serienproduktion gegangen. Bis Ende 2026 soll MonTitan 5 bis 10 % des Konzernumsatzes ausmachen – so das Ziel des Managements. Die erste Aussage beschreibt Fortschritt, die zweite bleibt eine Prognose. 12
Bei Boot-Speicherprodukten ist eine weitere Unterscheidung nötig. Boot-Speicher, der Server oder deren Netzwerkkomponenten initialisiert, erfüllt eine wertvolle Aufgabe – doch er ist nicht der Massenspeicher, in dem ein KI-Datensatz abgelegt ist. Silicon Motions Produktmitteilungen führen beides als eigenständige Anwendungen auf. 13
Der mögliche Lohn ist ein breiteres Standbein in anspruchsvollen Enterprise-Systemen. Im Weg stehen Qualifizierung und Wettbewerb – dazu ein Risiko, das der Konzern in seinem Jahresbericht benennt: dass Kunden Controller selbst entwickeln. Wer die SIMO-Aktie kauft, wettet damit also auch darauf, dass das Unternehmen Aufträge zu Lasten anderer Designs gewinnt. 14
Mehr Daten können weniger Geräte bedeuten
Die Speicherdichte erzeugt das zentrale Paradox: Fasst jede Festplatte mehr, lässt sich derselbe Datensatz mit weniger Festplatten unterbringen. Wachsende Exabyte bedeuten nicht zwingend, dass die ausgelieferten Einheiten im selben Tempo wachsen.
Für die Festplattenhersteller läuft das attraktive Szenario darauf hinaus, dass die Produktionskosten pro Terabyte sinken, die Kunden aber weiterhin genug zahlen, um die Margen zu erhalten. Bei Sandisk kann dichterer NAND die Kosten senken, zugleich aber auch das Angebot ausweiten. Bei Silicon Motion verlangt mehr Kapazität nicht automatisch proportional mehr Controller; wichtig wird, höherwertige Designs zu gewinnen.
Auch die Nachfrage birgt Risiken. Erzeugte Daten sind nicht automatisch aufbewahrte Daten. Kunden können Informationen löschen, komprimieren und zwischen Speicherklassen verschieben. Schnellerer Zugriff und günstigere Aufbewahrung lösen unterschiedliche Probleme – deshalb verteilt sich ein größeres KI-Budget nicht gleichmäßig auf alle Speicheranbieter.
Der nächste Test: was die Normalisierung übersteht
Sandisks August-Zahlen enthielten eine lehrreiche Warnung: Wie Yahoo Finance berichtete, gab die Aktie im Nachbörsenhandel nach, weil die Umsatzprognose trotz rasanten Wachstums die Erwartungen verfehlte. Ein Geschäft kann sich verbessern, während die Aktie enttäuscht. 15
WDCs Investment-These steht und fällt damit, ob das Unternehmen sein Kapazitätswachstum in dauerhafte Margen und Cashflows ummünzt und dabei den eigenen Technologieübergang in den Griff bekommt. Seagate muss die HAMR-Wirtschaftlichkeit halten, während die Produktion hochskaliert wird. Sandisk braucht eine Enterprise-Adoption, die ihren Wert behält, wenn die NAND-Preise ungünstiger werden. Silicon Motion braucht Serienrampen im Controller-Geschäft, die groß genug sind, um den Geschäftsmix zu verändern.
Am stärksten ist die aktuelle Beweislage für eine sich verbessernde Profitabilität der Festplattengeschäfte, für eine substanzielle, aber preissensible Flash-Nachfrage sowie für eine sich abzeichnende Chance bei Enterprise-Controllern. Das ist eine Einschätzung der Geschäftslage, kein Ranking der Aktienbewertungen. Ein niedriges Kurs-Gewinn-Verhältnis kann trotzdem teuer sein, wenn es auf Gewinnen ruht, die eine vorübergehende Knappheit aufgebläht hat. Die Bewertung braucht Gewinne, die einen weniger freundlichen Zyklus überstehen.
Dieselbe KI-Welle treibt die Umsätze in sehr unterschiedlichem Tempo
Data
| Value | Range | |
|---|---|---|
| Silicon Motion, Gesamtumsatz | 127% | — |
| Silicon Motion, SSD-Controller-Umsätze | 52.5% | 50–55% |
| Western Digital, Umsatz | 44% | — |
Mozaics nächster Meilenstein ist leichter zu erkennen als das Anlageurteil: eine weitere Festplatte, eine weitere Kapazitätssteigerung, die nächste Qualifizierung bei einem Kunden. Die Aktionäre müssen noch herausfinden, wie viel der dabei entstehenden Einsparungen bei Seagate bleibt – und wie viel wieder wegverhandelt wird.
How this brief was made
01Gathered & sourced195 channels · 1,323 articles▾
Agents swept 195 channels and ingested 1,323 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 27 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 27 live data feeds reconciling the figures and charts.
- 1Seagate, "Mozaic 4+ production announcement", March 3, 2026
- 2Seagate / SEC, "Fiscal Q4 and FY2026 results", July 28, 2026 US release date
- 3Western Digital / SEC, "Fiscal Q4 and FY2026 results", August 5, 2026
- 4Western Digital, "Fiscal Q4 earnings presentation", August 5, 2026
- 5Western Digital, "Innovation Day technology plans", February 3, 2026
- 6Blocks & Files, "Reporting on WDC's results and technology transition", August 6, 2026
- 7Tom's Hardware, "Seagate's HAMR ramp and future qualification schedule", July 29, 2026
- 8Sandisk, "Fiscal Q4 FY2026 results", August 5, 2026
- 9Zacks, "Sandisk earnings and enterprise SSD adoption analysis", August 6, 2026
- 10TrendForce, "NAND market outlook and demand constraints", July 3, 2026
- 11Silicon Motion / SEC, "Second-quarter results", July 30, 2026
- 12Silicon Motion earnings call / The Motley Fool via AOL, "Q2 earnings-call transcript", call July 30, transcript August 8, 2026
- 13Silicon Motion, "Enterprise controller and boot-storage product disclosures", March 16, 2026
- 14Silicon Motion / SEC, "FY2025 Form 20-F", April 30, 2026
- 15Yahoo Finance, "Sandisk shares and expectations following results", August 5, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.