La IA necesita más almacenamiento: cuatro valores que no cobran igual
El disco duro Mozaic 4+ de Seagate hace algo pasado de moda en una industria obsesionada con los chips cada vez más rápidos: hacer sitio. En marzo de 2026, Seagate anunció que su plataforma, compatible con discos de hasta 44 terabytes, estaba cualificada y en producción con dos clientes de hiperescala. En julio, el atractivo financiero de ese trabajo poco glamuroso ya era difícil de pasar por alto. [1][2]
 Vincent Jiang · 6 min read
Para el inversor que sigue a Western Digital (WDC), Seagate (STX), Sandisk (SNDK) y Silicon Motion (SIMO), la tentación es comprar cuatro veces la misma historia: la IA crea datos, los datos necesitan almacenamiento y las empresas de almacenamiento ganan.
Lo difícil está entre el segundo y el tercer paso. Que haya más datos almacenados no le dice al accionista cuántos dispositivos van a comprar los clientes, cuánto pagarán por ellos ni quién se queda el ahorro de fabricación.
El disco duro ha encontrado poder de fijación de precios
Los resultados del 5 de agosto de Western Digital mostraron que los ingresos del cuarto trimestre fiscal crecieron un 44% interanual. La capacidad total enviada pasó de 190 a 231 exabytes, un alza de en torno al 22%. Los ingresos crecieron mucho más rápido que el almacenamiento entregado, algo coherente con mejores precios y una mejor mezcla de producto. Dividir esas cifras no arroja un precio contractual exacto por terabyte, pero el sentido de la tendencia es revelador. 34
La evidencia más clara está en el margen bruto. El margen GAAP de WDC alcanzó el 54,1%, frente al 41,0% de un año antes. El de Seagate llegó al 52,3%, frente al 37,4%. Los últimos trimestres de ambas compañías cerraron el 3 de julio de 2026. Después de los costes de producción, estos negocios retuvieron bastante más de cada dólar de ventas. 23
- Trimestre del año anterior
- Último trimestre
Data
| Trimestre del año anterior | Último trimestre | |
|---|---|---|
| Western Digital | 41% | 54.1% |
| Seagate | 37.4% | 52.3% |
Los discos duros nearline dan servicio a grandes repositorios de datos en línea donde prima la economía de la capacidad. La IA puede añadir a esa demanda corpus de entrenamiento, checkpoints y salidas que se conservan. Pero ninguno de los dos comunicados aísla los ingresos por IA. La evidencia confirma una economía del almacenamiento más sólida; no asigna cada dólar extra a un chatbot.
WDC y Seagate siguen caminos distintos
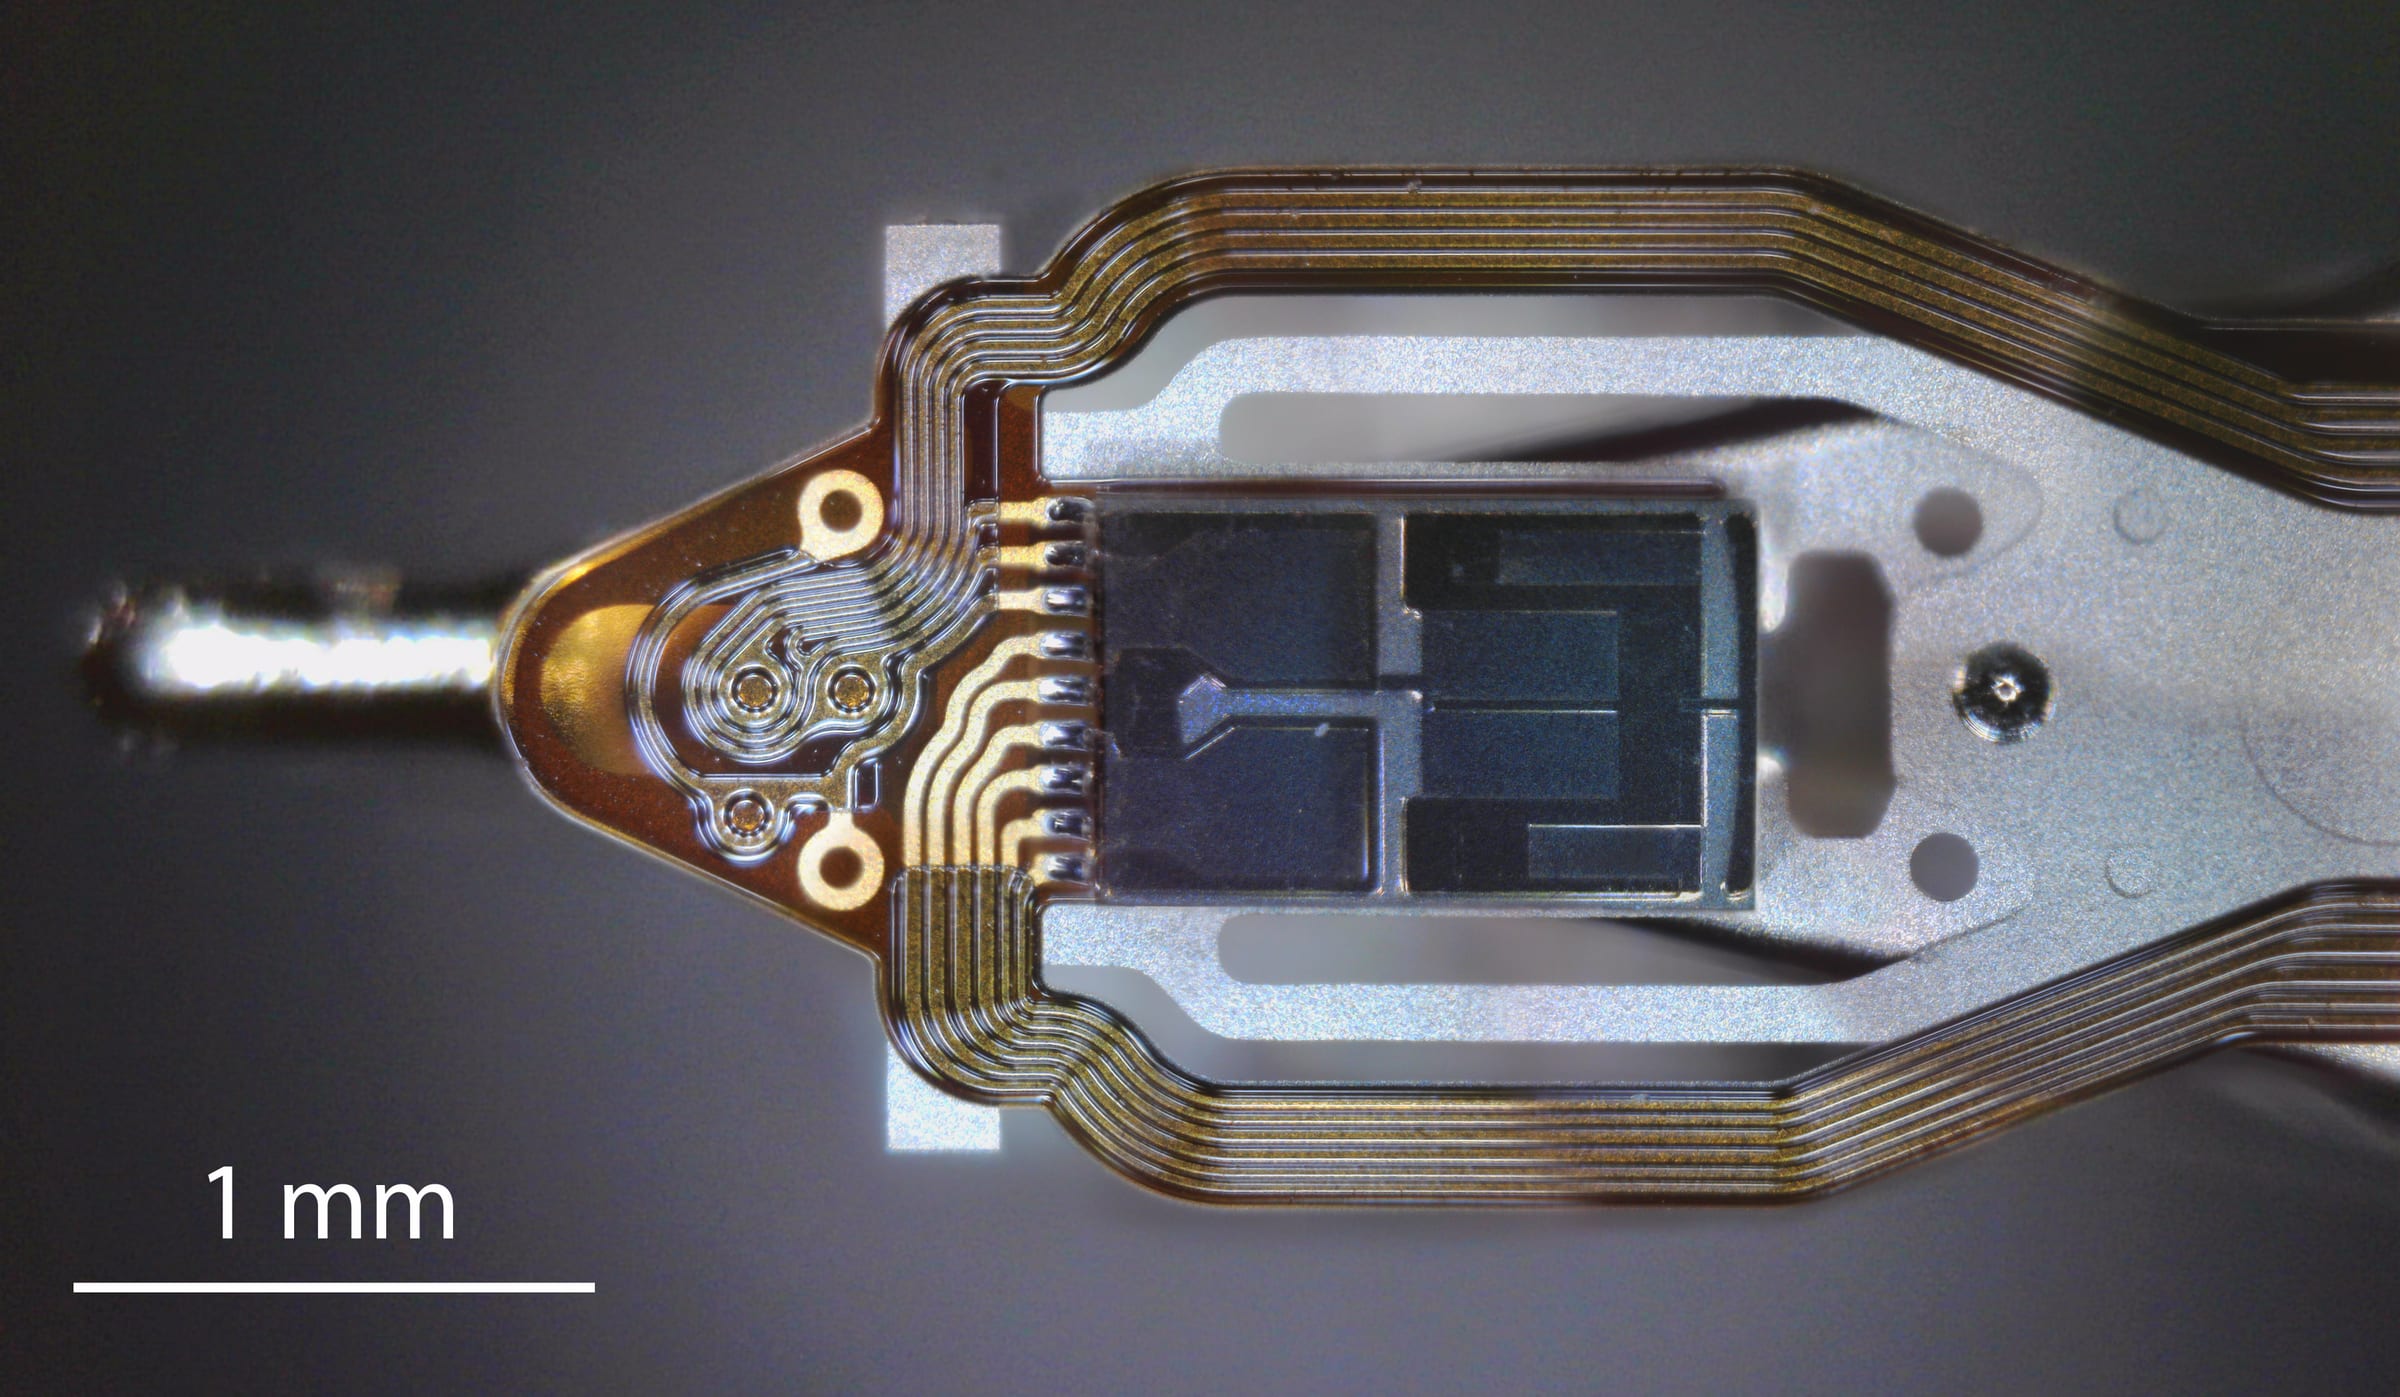
El camino de Seagate es la grabación magnética asistida por calor, o HAMR, que usa calor localizado para permitir una grabación más densa. Western Digital ha ido ampliando la grabación magnética perpendicular asistida por energía, o ePMR, mientras prepara su propia transición al HAMR. 15
Son calendarios de producción distintos, no etiquetas intercambiables. Según su presentación de agosto, WDC ya había empezado a enviar discos ePMR de hasta 40 TB. Blocks & Files informó del objetivo de la dirección de enviar discos HAMR de 44 TB en el primer semestre de 2027. Seagate ya tenía Mozaic 4+ en producción; según Tom's Hardware, el HAMR representaba cerca del 40% de su ritmo de envíos de exabytes nearline al cierre del ejercicio fiscal. 1467
Seagate envía hoy el disco de mayor capacidad; las dos hojas de ruta dan otro salto en 2027
- Estimate
Data
| Value | |
|---|---|
| WDC ePMR, ya en el mercado | 40TB |
| WDC HAMR, objetivo 1S 2027 (estimate) | 44TB |
| Seagate Mozaic 4+, en producción | 44TB |
| Seagate HAMR de nueva generación, cualificación 2027 (estimate) | 50TB |
Para WDC, alargar un proceso de fabricación ya conocido podría reducir el riesgo de la transición. Para Seagate, producir el HAMR con éxito podría repartir los costes de desarrollo entre más capacidad y hacerlo antes. Son inferencias de inversión, no la prueba de que alguna de las dos haya ganado para siempre.
La prueba es producir capacidad utilizable de forma fiable y a un coste atractivo. Un récord de densidad conseguido en el laboratorio no paga dividendos. Un disco cualificado, enviado una y otra vez con márgenes crecientes, puede ayudar a financiarlos.
El auge de Sandisk incluye un fuerte componente de precios
Sandisk ocupa otra capa: la memoria flash NAND y los SSD, donde los clientes pagan por el acceso de estado sólido y por un almacenamiento cada vez más denso. WDC completó en febrero de 2025 la separación de su negocio de flash, de modo que comprar WDC ya no compra esa exposición operativa. 3
En su comunicado del 5 de agosto, Sandisk informó de unos ingresos de 8.965 millones de dólares en el cuarto trimestre fiscal, un 51% más que en el trimestre anterior. La dirección atribuyó aproximadamente un tercio de ese aumento al volumen y dos tercios a los precios. Los ingresos del negocio de centros de datos ascendieron a 2.977 millones de dólares, en torno al 33% del total. La oportunidad corporativa es sustancial; la compañía sigue vendiendo, además, en otros mercados. 8
Zacks informó de los primeros envíos generadores de ingresos de los SSD corporativos Stargate QLC de Sandisk. El dato importa porque la memoria flash más densa tiene que convertirse en producto cualificado por el cliente antes de que un anuncio tecnológico se traduzca en ingresos duraderos. También abre una segunda vía de crecimiento al margen de subir el precio de la oferta existente. 9
Ahora bien, la subida de los precios de la NAND puede favorecer a Sandisk y, al mismo tiempo, recortar la capacidad de los clientes para comprar dispositivos. El estudio publicado en julio por TrendForce describía una fuerte demanda de SSD corporativos junto a una menor capacidad adquisitiva en los mercados de consumo. Tratar ambos fenómenos como un único auge uniforme de la IA pasa por alto esa tensión. 10
La tarea analítica consiste en separar los envíos de bits, los precios de venta y la mezcla de producto corporativa. Una previsión que prolongue indefinidamente el último crecimiento de ingresos puede asumir tácitamente tanto una rápida expansión del volumen como una escasez duradera.
Silicon Motion necesita ganar los diseños de controladora
Silicon Motion añade otra complicación. Sus controladoras gestionan la NAND que va dentro de los SSD, pero la compañía también vende soluciones de almacenamiento que combinan controladoras y memoria flash. Su oportunidad depende de las victorias de diseño de producto y del contenido por dispositivo, no solo de los exabytes totales del sector. 1112
En sus resultados del 30 de julio, Silicon Motion comunicó unos ingresos de 451 millones de dólares en el segundo trimestre, un 127% más en términos interanuales. Se trata de los ingresos de la compañía en su conjunto, no de ingresos de IA corporativa. Las ventas de controladoras para SSD aumentaron aproximadamente entre un 50% y un 55%, mientras que otras categorías de producto crecieron a ritmos muy distintos. 11
En la llamada de resultados, la dirección señaló que las controladoras corporativas MonTitan habían entrado en producción comercial con dos clientes Tier 1. Se marcó como objetivo que MonTitan representara entre el 5% y el 10% de los ingresos de la compañía a la salida de 2026. La primera afirmación describe un avance; la segunda sigue siendo una previsión. 12
Los productos de almacenamiento de arranque exigen otra distinción. El almacenamiento de arranque que inicializa servidores o sus componentes de red cumple una función valiosa, pero no es el almacenamiento masivo que alberga un conjunto de datos de IA. Los comunicados de producto de Silicon Motion los describen como aplicaciones distintas. 13
El premio potencial es una mayor presencia en sistemas corporativos exigentes. El obstáculo es la cualificación y la competencia, incluidos los clientes que desarrollan controladoras internamente, un riesgo identificado en su informe anual. Comprar SIMO es, por tanto, en parte una apuesta por arrebatar negocio a otros diseños. 14
Más datos pueden significar menos dispositivos
La densidad crea la paradoja central. Si cada disco almacena más, los clientes pueden guardar el mismo conjunto de datos con menos discos. La expansión de los exabytes no tiene por qué traducirse en un crecimiento igual de rápido de los envíos de unidades.
Para los fabricantes de discos duros, el desenlace atractivo es un coste de producción por terabyte más bajo mientras los clientes sigan pagando lo suficiente para preservar los márgenes. Para Sandisk, una NAND más densa puede reducir el coste, pero también ampliar la oferta. Para Silicon Motion, una mayor capacidad no exige automáticamente más controladoras en la misma proporción; las victorias en diseños de mayor valor cobran entonces importancia.
También existe un riesgo de demanda. Que los datos se generen no implica automáticamente que se conserven. Los clientes pueden borrar, comprimir y mover información entre niveles de almacenamiento. El acceso más rápido y la retención más barata resuelven problemas distintos, de modo que un presupuesto de IA mayor no se reparte por igual entre todos los proveedores de almacenamiento.
La siguiente prueba: qué sobrevive a la normalización
Los resultados de agosto de Sandisk dejaron una advertencia útil: Yahoo Finance informó de que sus acciones cayeron en la negociación tras el cierre porque la previsión de ingresos defraudó las expectativas pese al rápido crecimiento. El negocio puede mejorar mientras la acción decepciona. 15
El caso de WDC depende de convertir el crecimiento de capacidad en un margen y una generación de caja duraderos, mientras gestiona su transición tecnológica. El de Seagate, de sostener la economía del HAMR cuando la producción escale. Sandisk necesita una adopción corporativa que siga teniendo valor cuando los precios de la NAND se vuelvan menos favorables. A Silicon Motion le hacen falta rampas comerciales de controladoras lo bastante grandes para cambiar su mezcla de negocio.
La evidencia disponible respalda con más fuerza la mejora de la rentabilidad de los discos duros, además de una demanda de flash sustancial pero sensible al precio y una oportunidad emergente en controladoras corporativas. Es un juicio sobre la evidencia del negocio, no un ranking de valoraciones bursátiles. Un múltiplo de beneficios bajo puede seguir siendo caro si descansa sobre beneficios inflados por una escasez temporal. La valoración exige unos beneficios capaces de sobrevivir a un ciclo menos favorable.
La misma ola de IA eleva los ingresos a velocidades muy distintas
Data
| Value | Range | |
|---|---|---|
| Silicon Motion, ingresos totales | 127% | — |
| Silicon Motion, ventas de controladoras de SSD | 52.5% | 50–55% |
| Western Digital, ingresos | 44% | — |
El próximo hito de Mozaic será más fácil de reconocer que el veredicto de inversión: otro disco, otro salto de capacidad, otra cualificación de cliente. Los accionistas aún tienen que averiguar cuánto de ese ahorro se queda Seagate y cuánto se pierde en la negociación.
How this brief was made
01Gathered & sourced195 channels · 1,323 articles▾
Agents swept 195 channels and ingested 1,323 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 27 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 27 live data feeds reconciling the figures and charts.
- 1Seagate, "Mozaic 4+ production announcement", March 3, 2026
- 2Seagate / SEC, "Fiscal Q4 and FY2026 results", July 28, 2026 US release date
- 3Western Digital / SEC, "Fiscal Q4 and FY2026 results", August 5, 2026
- 4Western Digital, "Fiscal Q4 earnings presentation", August 5, 2026
- 5Western Digital, "Innovation Day technology plans", February 3, 2026
- 6Blocks & Files, "Reporting on WDC's results and technology transition", August 6, 2026
- 7Tom's Hardware, "Seagate's HAMR ramp and future qualification schedule", July 29, 2026
- 8Sandisk, "Fiscal Q4 FY2026 results", August 5, 2026
- 9Zacks, "Sandisk earnings and enterprise SSD adoption analysis", August 6, 2026
- 10TrendForce, "NAND market outlook and demand constraints", July 3, 2026
- 11Silicon Motion / SEC, "Second-quarter results", July 30, 2026
- 12Silicon Motion earnings call / The Motley Fool via AOL, "Q2 earnings-call transcript", call July 30, transcript August 8, 2026
- 13Silicon Motion, "Enterprise controller and boot-storage product disclosures", March 16, 2026
- 14Silicon Motion / SEC, "FY2025 Form 20-F", April 30, 2026
- 15Yahoo Finance, "Sandisk shares and expectations following results", August 5, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.