L'IA a besoin de plus de stockage. Quatre valeurs, quatre façons d'en profiter.
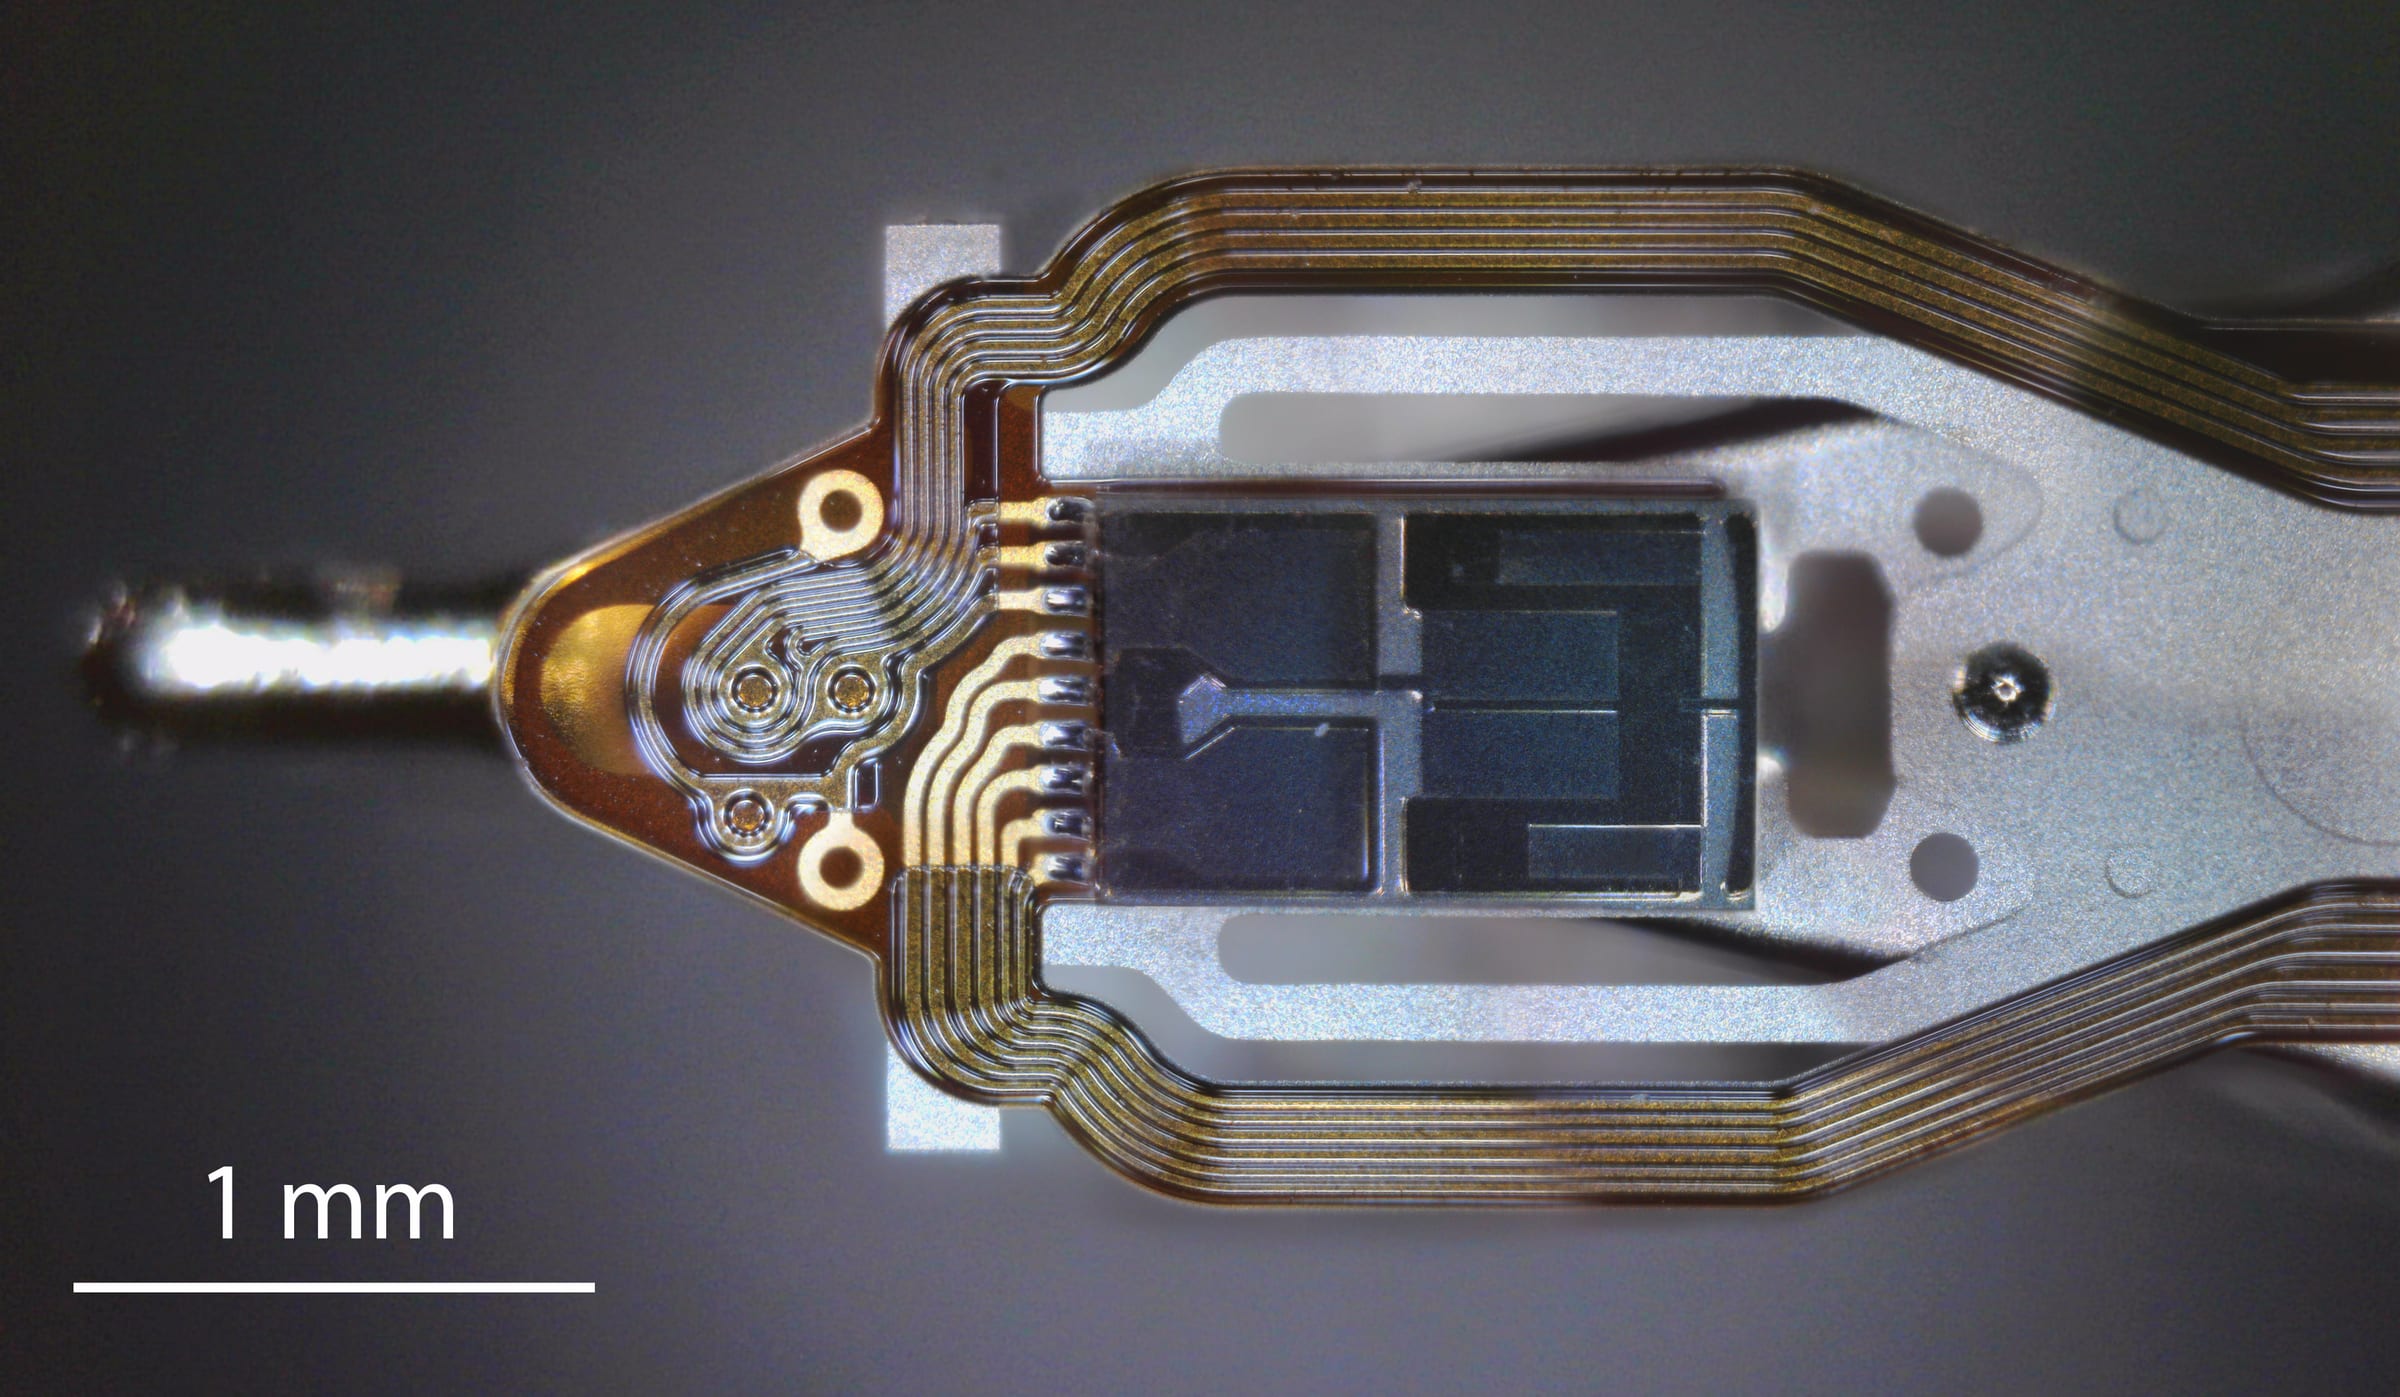
Le disque dur Mozaic 4+ de Seagate fait quelque chose de passé de mode dans une industrie obsédée par des puces toujours plus rapides : il fait de la place. En mars 2026, Seagate annonçait que sa plateforme, conçue pour des disques allant jusqu'à 44 téraoctets, était qualifiée et en production chez deux clients hyperscale. En juillet, l'attrait financier de ce travail sans gloire se faisait de plus en plus difficile à ignorer. [1][2]
 Vincent Jiang · 6 min read
Pour les investisseurs qui suivent Western Digital (WDC), Seagate (STX), Sandisk (SNDK) et Silicon Motion (SIMO), la tentation est grande d'acheter quatre fois la même histoire : l'IA crée des données, les données réclament du stockage, les acteurs du stockage gagnent.
Toute la difficulté se situe entre la deuxième et la troisième étape. Un volume de données stockées plus important ne dit pas aux actionnaires combien d'équipements les clients achèteront, à quel prix, ni qui gardera les gains réalisés en production.
Le disque dur a retrouvé un pouvoir de fixation des prix
Les résultats du 5 août de Western Digital font état d'un chiffre d'affaires en hausse de 44 % sur un an au quatrième trimestre de l'exercice. La capacité totale expédiée est passée de 190 à 231 exaoctets, soit environ 22 %. Le chiffre d'affaires a progressé bien plus vite que le volume de stockage livré, ce qui est cohérent avec une amélioration des prix et du mix produit. Diviser ces chiffres ne livre pas un prix contractuel net par téraoctet, mais la tendance est éloquente. 34
La démonstration la plus nette vient de la marge brute. Celle de WDC, calculée selon les normes comptables américaines (GAAP), a atteint 54,1 %, contre 41,0 % un an plus tôt. Celle de Seagate s'est établie à 52,3 %, contre 37,4 %. Les derniers trimestres des deux groupes se sont achevés le 3 juillet 2026. Une fois les coûts de production couverts, ces activités ont gardé une part bien plus importante de chaque dollar encaissé. 23
- Il y a un an
- Dernier trimestre
Data
| Il y a un an | Dernier trimestre | |
|---|---|---|
| Western Digital | 41% | 54.1% |
| Seagate | 37.4% | 52.3% |
Les disques durs dits « nearline » équipent de vastes réservoirs de données en ligne, un terrain où l'équation économique de la capacité est déterminante. L'IA peut y ajouter des corpus d'entraînement, des points de contrôle (checkpoints) et des sorties conservées. Mais aucun communiqué des deux sociétés n'isole un chiffre d'affaires IA. Les faits attestent d'une économie du stockage plus solide ; ils ne permettent pas d'imputer chaque dollar supplémentaire à un chatbot.
WDC et Seagate n'ont pas pris la même route
La route de Seagate passe par l'enregistrement magnétique assisté par chaleur, dit HAMR, qui recourt à un chauffage localisé pour densifier l'enregistrement. Western Digital, elle, prolonge l'enregistrement magnétique perpendiculaire assisté en énergie (ePMR) tout en préparant sa propre transition vers le HAMR. 15
Il s'agit de deux calendriers de production distincts, et non d'étiquettes interchangeables. WDC indique dans sa présentation d'août avoir commencé à expédier des disques ePMR allant jusqu'à 40 To. Selon Blocks & Files, la direction vise des expéditions de disques HAMR de 44 To au premier semestre 2027. Seagate, de son côté, a déjà Mozaic 4+ en production ; Tom's Hardware rapporte que le HAMR représentait environ 40 % de son rythme d'expédition d'exaooctets nearline à la clôture de l'exercice. 1467
Seagate expédie aujourd'hui le plus gros disque ; les deux feuilles de route bondissent à nouveau en 2027
- Estimate
Data
| Value | |
|---|---|
| WDC ePMR, déjà expédié | 40TB |
| WDC HAMR, objectif 1er semestre 2027 (estimate) | 44TB |
| Seagate Mozaic 4+, en production | 44TB |
| Seagate HAMR nouvelle génération, qualification en 2027 (estimate) | 50TB |
Pour WDC, prolonger un procédé de fabrication éprouvé permettrait de limiter le risque de transition. Pour Seagate, une production HAMR réussie permettrait d'amortir les coûts de développement sur une capacité plus importante, et plus tôt. Autant de conclusions pour l'investisseur, non la preuve que l'une ou l'autre entreprise aurait définitivement pris l'avantage.
L'épreuve de vérité, c'est une capacité utilisable, produite de manière fiable et à un coût attractif. Un record de densité en laboratoire ne paie pas de dividende. Un disque qualifié, expédié en série à des marges croissantes, peut aider à en financer un.
Chez Sandisk, le boom s'accompagne d'un fort effet prix
Sandisk occupe un autre étage du marché : la mémoire flash NAND et les SSD, où les clients paient pour des accès à semi-conducteurs et des capacités toujours plus denses. WDC a mené à bien la scission de son activité flash en février 2025 : acheter WDC ne donne donc plus accès à cette exposition opérationnelle. 3
Dans son communiqué du 5 août, Sandisk fait état d'un chiffre d'affaires de 8,965 milliards de dollars au quatrième trimestre de l'exercice, en hausse de 51 % par rapport au trimestre précédent. La direction impute environ un tiers de cette progression aux volumes et deux tiers aux prix. Le segment datacenter a généré 2,977 milliards de dollars, soit environ 33 % du total. L'opportunité côté entreprises est significative ; la société vend toujours sur d'autres marchés. 8
Zacks a rapporté les premières expéditions génératrices de revenus des SSD d'entreprise Stargate QLC de Sandisk. C'est un point important : une mémoire flash plus dense doit d'abord devenir un produit qualifié chez les clients avant qu'une annonce technologique ne se transforme en revenus durables. Cela crée aussi une seconde voie de croissance, au-delà de la hausse des prix sur l'offre existante. 9
Mais la hausse des prix du NAND peut aider Sandisk tout en réduisant la capacité des clients à acheter des équipements. Les travaux publiés en juillet par TrendForce décrivent une forte demande de SSD d'entreprise et, en parallèle, un pouvoir d'achat en recul sur les marchés grand public. Résumer les deux à un même boom uniforme de l'IA, c'est passer à côté de cette tension. 10
L'exercice analytique consiste à démêler les expéditions en bits, les prix de vente et le mix produit côté entreprises. Une prévision qui prolonge indéfiniment la dernière progression du chiffre d'affaires peut ainsi implicitement supposer à la fois une expansion rapide des volumes et une pénurie durable.
Silicon Motion doit gagner la bataille du contrôleur
Silicon Motion ajoute une complication supplémentaire. Ses contrôleurs pilotent la mémoire NAND au sein des SSD, mais la société vend aussi des solutions de stockage combinant contrôleurs et mémoire flash. Son opportunité dépend des références gagnées en conception (design wins) et du contenu par appareil — pas du seul total d'exaooctets du secteur. 1112
Ses résultats du 30 juillet font état d'un chiffre d'affaires de 451 millions de dollars au deuxième trimestre, en hausse de 127 % sur un an. Il s'agit du chiffre d'affaires de l'ensemble de la société, et non de revenus liés à l'IA en entreprise. Les ventes de contrôleurs SSD ont progressé d'environ 50 % à 55 %, tandis que les autres catégories de produits affichaient des rythmes de croissance très différents. 11
Lors de la conférence téléphonique sur les résultats, la direction a indiqué que les contrôleurs MonTitan destinés aux entreprises étaient entrés en production commerciale chez deux clients de premier rang (Tier 1). Elle vise une part de 5 % à 10 % du chiffre d'affaires de la société pour MonTitan à la fin de l'année 2026. La première annonce décrit un progrès ; la seconde reste une prévision. 12
Les produits de stockage d'amorçage (boot storage) appellent une distinction supplémentaire. Le stockage d'amorçage — celui qui initialise les serveurs ou leurs composants réseau — rend un service précieux, mais il ne s'agit pas du stockage de masse qui héberge un jeu de données d'IA. Les documents produit de Silicon Motion décrivent ces usages comme des applications distinctes. 13
Le gain potentiel : une implantation plus large dans les systèmes d'entreprise exigeants. L'obstacle : la qualification et la concurrence, y compris le risque que des clients développent leurs propres contrôleurs en interne — un risque identifié dans son rapport annuel. Acheter SIMO revient donc, en partie, à parier que la société supplantera des conceptions concurrentes. 14
Plus de données peut signifier moins d'appareils
C'est la densité qui crée le paradoxe central. Si chaque disque stocke davantage, les clients peuvent conserver le même jeu de données avec moins de disques. Une expansion des exaoctets ne se traduit pas nécessairement par une croissance aussi rapide des expéditions d'unités.
Pour les fabricants de disques durs, le scénario favorable combine un coût de production par téraoctet plus bas et des clients qui continuent de payer un prix suffisant pour préserver les marges. Pour Sandisk, une mémoire NAND plus dense peut abaisser les coûts, mais aussi accroître l'offre. Pour Silicon Motion, une capacité supérieure n'implique pas mécaniquement davantage de contrôleurs en proportion ; remporter des conceptions à plus forte valeur devient déterminant.
Il existe aussi un risque côté demande. Les données générées ne sont pas automatiquement des données conservées. Les clients peuvent supprimer, compresser et déplacer l'information entre les différents niveaux de stockage. Un accès plus rapide et une conservation moins coûteuse résolvent des problèmes différents ; un budget IA plus important ne profite donc pas uniformément à tous les fournisseurs de stockage.
Le prochain test : ce qui résiste à la normalisation
Les résultats publiés en août par Sandisk ont servi d'avertissement utile : selon Yahoo Finance, le titre a reculé en séance d'après-clôture, pénalisé par des prévisions de chiffre d'affaires en deçà des attentes malgré une croissance rapide. Une entreprise peut s'améliorer alors que son action déçoit. 15
Le dossier de WDC repose sur sa capacité à convertir la croissance des capacités en marges durables et en génération de cash, tout en pilotant sa transition technologique. Chez Seagate, l'enjeu est de préserver l'équation économique du HAMR à mesure que la production monte en cadence. Sandisk a besoin que l'adoption de ses produits par les entreprises conserve de la valeur quand les prix du NAND deviennent moins favorables. Quant à Silicon Motion, il lui faut des montées en cadence commerciales de ses contrôleurs suffisamment importantes pour modifier son mix d'activité.
À ce stade, les éléments disponibles corroborent avant tout l'amélioration de la rentabilité des disques durs, une demande de mémoire flash importante mais sensible aux prix et une opportunité naissante en contrôleurs d'entreprise. C'est un jugement sur les fondamentaux des entreprises, pas un classement des valorisations boursières. Un multiple de résultats faible peut pourtant se révéler cher s'il repose sur des profits gonflés par une pénurie passagère. La valorisation, elle, exige des bénéfices capables de résister à un cycle moins favorable.
La même vague d'IA fait décoller les chiffres d'affaires à des vitesses très différentes
Data
| Value | Range | |
|---|---|---|
| Silicon Motion, chiffre d'affaires total | 127% | — |
| Silicon Motion, ventes de contrôleurs SSD | 52.5% | 50–55% |
| Western Digital, chiffre d'affaires | 44% | — |
Le prochain jalon de Mozaic sera plus facile à identifier que le verdict sur l'investissement : un nouveau disque, un nouveau palier de capacité, une nouvelle qualification client. Les actionnaires doivent encore apprendre quelle part des économies ainsi dégagées restera chez Seagate et quelle part sera négociée.
How this brief was made
01Gathered & sourced195 channels · 1,323 articles▾
Agents swept 195 channels and ingested 1,323 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 27 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 27 live data feeds reconciling the figures and charts.
- 1Seagate, "Mozaic 4+ production announcement", March 3, 2026
- 2Seagate / SEC, "Fiscal Q4 and FY2026 results", July 28, 2026 US release date
- 3Western Digital / SEC, "Fiscal Q4 and FY2026 results", August 5, 2026
- 4Western Digital, "Fiscal Q4 earnings presentation", August 5, 2026
- 5Western Digital, "Innovation Day technology plans", February 3, 2026
- 6Blocks & Files, "Reporting on WDC's results and technology transition", August 6, 2026
- 7Tom's Hardware, "Seagate's HAMR ramp and future qualification schedule", July 29, 2026
- 8Sandisk, "Fiscal Q4 FY2026 results", August 5, 2026
- 9Zacks, "Sandisk earnings and enterprise SSD adoption analysis", August 6, 2026
- 10TrendForce, "NAND market outlook and demand constraints", July 3, 2026
- 11Silicon Motion / SEC, "Second-quarter results", July 30, 2026
- 12Silicon Motion earnings call / The Motley Fool via AOL, "Q2 earnings-call transcript", call July 30, transcript August 8, 2026
- 13Silicon Motion, "Enterprise controller and boot-storage product disclosures", March 16, 2026
- 14Silicon Motion / SEC, "FY2025 Form 20-F", April 30, 2026
- 15Yahoo Finance, "Sandisk shares and expectations following results", August 5, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.