एआई को ज्यादा स्टोरेज चाहिए, पर इन चारों स्टॉक की कमाई का तरीका अलग-अलग है
तेज़ चिप्स के पीछे जुनून साए इस इंडस्ट्री में सीगेट का मोज़ाइक 4+ हार्ड ड्राइव एक ऐसा काम करता है जो फैशन में नहीं है: वह जगह बनाता है। मार्च 2026 में सीगेट ने बताया कि 44 टेराबाइट तक के ड्राइव संभालने वाला उसका प्लेटफॉर्म दो हाइपरस्केल (hyperscale) ग्राहकों के लिए क्वालिफाई हो चुका है और उत्पादन में जा चुका है। जुलाई आते-आते इस चमकहीन काम की फाइनेंशियल अपील को अनदेखा करना मुश्किल होता जा रहा था। [1][2]
 Vincent Jiang · 6 min read
जो निवेशक वेस्टर्न डिजिटल (WDC), सीगेट (STX), सैनडिस्क (SNDK) और सिलिकॉन मोशन (SIMO) पर नजर रखे हुए हैं, उन्हें एक ही कहानी चार बार खरीदने का लालच सताता है: एआई डेटा पैदा करता है, डेटा को स्टोरेज चाहिए और स्टोरेज कंपनियां जीत जाती हैं।
असली मुश्किल दूसरे और तीसरे कदम के बीच बैठी है। सिर्फ इतना पता होना कि ज्यादा डेटा स्टोर हुआ है, शेयरहोल्डरों को नहीं बताता कि ग्राहक कितने डिवाइस खरीदेंगे, वे कितना चुकाएंगे और उत्पादन में हुई बचत आखिर किसके पास रहेगी।
हार्ड ड्राइव ने कीमत वसूलने की ताकत पा ली है
वेस्टर्न डिजिटल के 5 अगस्त के नतीजों में वित्तीय चौथी तिमाही की आमदनी साल दर साल 44% बढ़ी दिखी। शिप की गई कुल क्षमता 190 से बढ़कर 231 एक्साबाइट हुई, यानी करीब 22% का इजाफा। डिलीवर हुई स्टोरेज की मात्रा के मुकाबले आमदनी कहीं तेजी से बढ़ी — यह बेहतर कीमतों और प्रोडक्ट मिक्स (product mix) से मेल खाता है। इन आंकड़ों को आपस में भाग देने पर प्रति टेराबाइट कोई साफ कॉन्ट्रैक्ट वाली कीमत नहीं निकलती, पर दिशा बहुत कुछ बता देती है। 34
इसके सबसे साफ सबूत सकल मार्जिन (gross margin) में हैं। WDC का GAAP मार्जिन 54.1% रहा, जबकि साल पहले 41.0% था। सीगेट का मार्जिन 52.3% पहुंचा, साल पहले यह 37.4% था। दोनों कंपनियों की यह आखिरी तिमाही 3 जुलाई 2026 को खत्म हुई। उत्पादन लागत काटने के बाद इन कारोबारों ने हर बिक्री के डॉलर का काफी बड़ा हिस्सा अपने पास रखा। 23
- साल पहले की तिमाही
- नवीनतम तिमाही
Data
| साल पहले की तिमाही | नवीनतम तिमाही | |
|---|---|---|
| वेस्टर्न डिजिटल | 41% | 54.1% |
| सीगेट | 37.4% | 52.3% |
नियरलाइन (nearline) हार्ड ड्राइव ऑनलाइन डेटा के बड़े-बड़े पूलों के लिए होते हैं, जहां क्षमता का इकोनॉमिक्स अहम होता है। एआई इस मांग में ट्रेनिंग कॉर्पोरा (training corpora), चेकपॉइंट और संगृहीत आउटपुट जोड़ सकता है। पर दोनों में से किसी कंपनी की रिलीज एआई से हुई आमदनी अलग से नहीं दिखाती। सबूत सिर्फ इतना साबित करते हैं कि स्टोरेज का इकोनॉमिक्स मजबूत हुआ है; हर अतिरिक्त डॉलर को चैटबॉट के नाम नहीं लिखते।
WDC और सीगेट के रास्ते अलग-अलग हैं
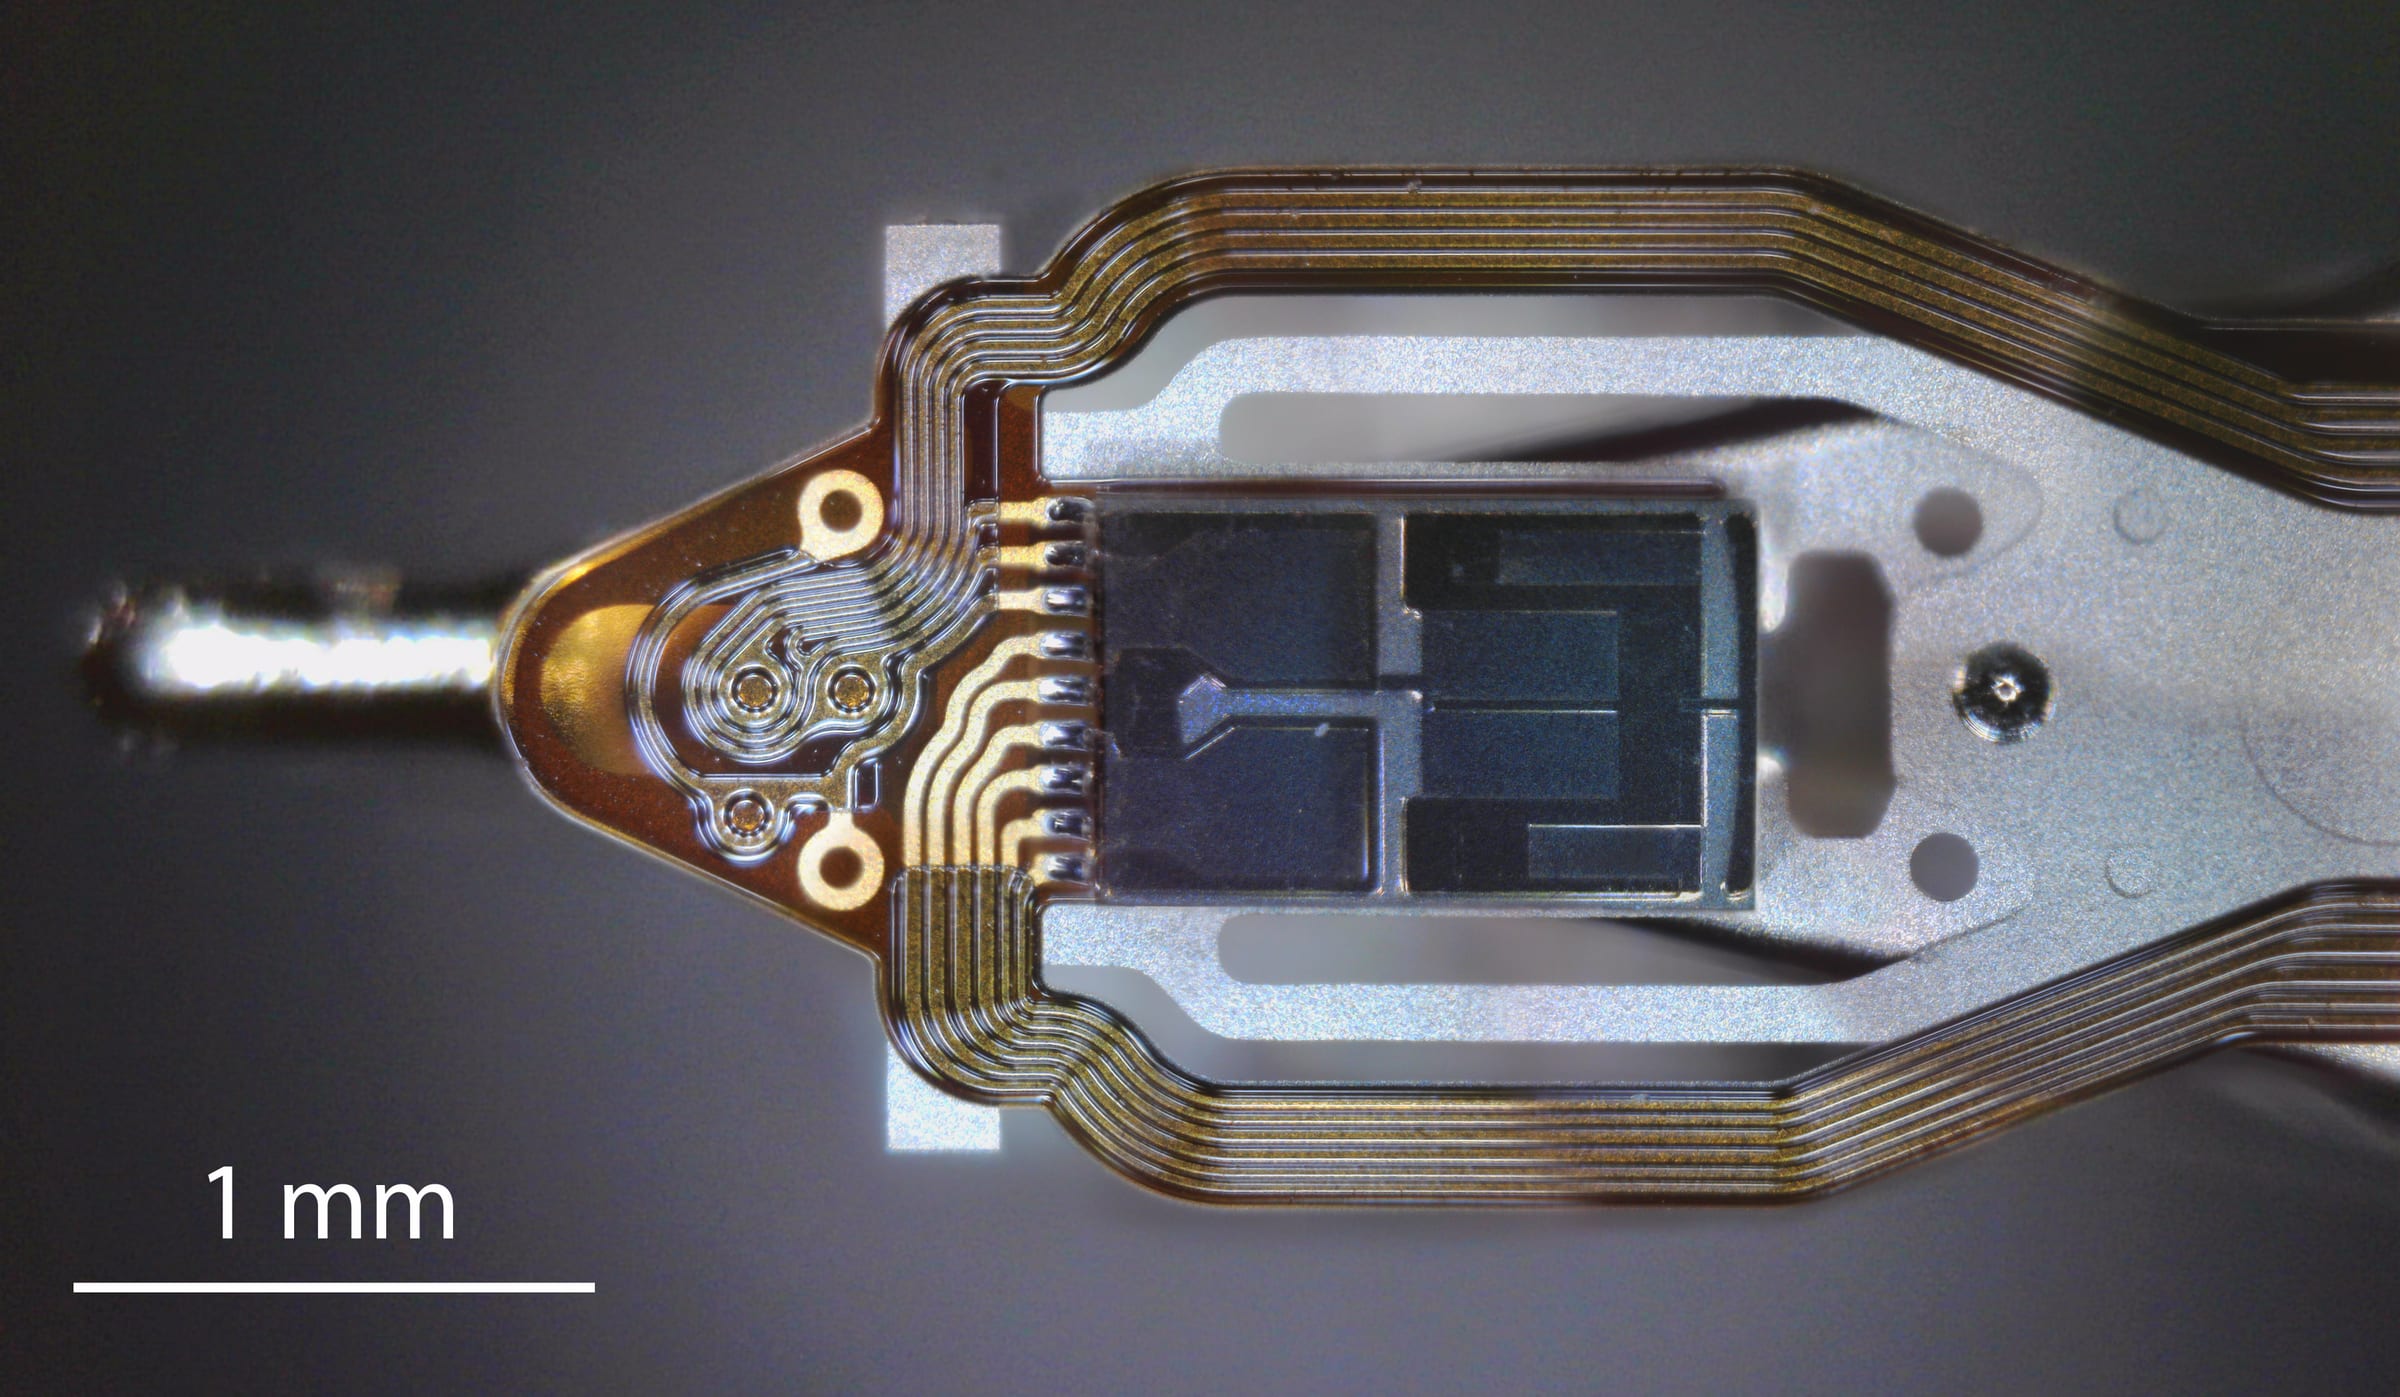
सीगेट का रास्ता हीट-असिस्टेड मैग्नेटिक रिकॉर्डिंग यानी HAMR है, जो लोकलाइज्ड हीटिंग से ज्यादा घनी रिकॉर्डिंग का रास्ता खोलती है। वेस्टर्न डिजिटल एनर्जी-असिस्टेड परपेंडिकुलर मैग्नेटिक रिकॉर्डिंग यानी ePMR को लगातार आगे बढ़ा रहा है और साथ ही अपने HAMR ट्रांजिशन की तैयारी भी कर रहा है। 15
ये अलग-अलग प्रोडक्शन शेड्यूल हैं, एक-दूसरे की जगह पर लगाए जा सकने वाले नाम भर नहीं। WDC की अगस्त की प्रेजेंटेशन में बताया गया कि कंपनी 40TB तक की ePMR ड्राइवें शिप करने लगी है। Blocks & Files ने बताया कि मैनेजमेंट का टारगेट 2027 की पहली छमाही में 44TB HAMR ड्राइवों की शिपमेंट करने का है। सीगेट का मोज़ाइक 4+ पहले से प्रोडक्शन में है; Tom's Hardware की रिपोर्ट के मुताबिक वित्तीय साल के अंत तक HAMR उसकी नियरलाइन एक्साबाइट शिपमेंट के रन रेट में करीब 40% की हिस्सेदारी बना चुका था। 1467
आज सबसे बड़ी ड्राइव सीगेट शिप करता है; 2027 में दोनों रोडमैप फिर छलांग लगाएंगे
- Estimate
Data
| Value | |
|---|---|
| WDC ePMR, अभी शिपिंग में | 40TB |
| WDC HAMR, टारगेट: 2027 की पहली छमाही (estimate) | 44TB |
| सीगेट मोज़ाइक 4+, प्रोडक्शन में | 44TB |
| सीगेट की नेक्स्ट-जेन HAMR, क्वालिफिकेशन 2027 में (estimate) | 50TB |
WDC के लिए अपनी जानी-पहचानी मैन्युफैक्चरिंग प्रोसेस को और आगे ले जाने से ट्रांजिशन का जोखिम घट सकता है। सीगेट के लिए, HAMR का प्रोडक्शन सफल होते ही डेवलपमेंट की लागत जल्दी और ज्यादा क्षमता के बीच बंट सकती है। ये निवेश के अनुमान हैं; यह सबूत नहीं कि दोनों में से किसी कंपनी ने हमेशा के लिए जीत हासिल कर ली है।
असली परीक्षा यह है कि इस्तेमाल लायक क्षमता किफायती लागत पर भरोसेमंद तरीके से पैदा की जा सके। लैब का डेंसिटी रिकॉर्ड डिविडेंड नहीं चुका सकता। क्वालिफाई ड्राइव, जो बेहतर होते मार्जिन पर बार-बार शिप होती रहे, ही डिविडेंड चुकाने में मदद कर सकती है।
सैनडिस्क के बूम में कीमत का असर काफी बड़ा है
सैनडिस्क इस कहानी की दूसरी परत में बैठी है: NAND फ्लैश और SSD, जहां कस्टमर सॉलिड-स्टेट एक्सेस और लगातार घनी होती स्टोरेज के लिए पैसा देते हैं। WDC ने फरवरी 2025 में अपने फ्लैश बिजनेस को अलग कंपनी बनाने की प्रक्रिया पूरी कर ली थी, इसलिए अब WDC के शेयर खरीदने से उस बिजनेस का ऑपरेटिंग एक्सपोजर हासिल नहीं होता। 3
सैनडिस्क के 5 अगस्त के प्रेस रिलीज़ के मुताबिक वित्तीय चौथी तिमाही की आमदनी 8.965 अरब डॉलर रही — पिछली तिमाही के मुकाबले 51% ज्यादा। मैनेजमेंट ने इस इजाफे का करीब एक-तिहाई हिस्सा वॉल्यूम से और दो-तिहाई हिस्सा कीमत से जोड़ा। डेटासेंटर से आमदनी 2.977 अरब डॉलर रही, यानी कुल आमदनी का करीब 33%। एंटरप्राइज़ का मौका अहम है, लेकिन कंपनी की बिक्री दूसरे बाजारों में भी जारी है। 8
Zacks ने बताया कि सैनडिस्क के स्टारगेट QLC एंटरप्राइज़ SSD की पहली बार आमदनी वाली शिपमेंट हो चुकी है। यह इसलिए मायने रखता है क्योंकि ज्यादा डेंस फ्लैश के कस्टमर प्रोडक्ट बनकर क्वालिफाई होने से पहले कोई टेक्नोलॉजी ऐलान टिकाऊ आमदनी नहीं बनता। यह मौजूदा सप्लाई की कीमत बढ़ाने के अलावा ग्रोथ का दूसरा रास्ता भी खोलता है। 9
फिर भी, बढ़ती NAND कीमतें सैनडिस्क के लिए फायदेमंद हो सकती हैं, लेकिन कस्टमरों की डिवाइस खरीदने की क्षमता घटा सकती हैं। TrendForce की जुलाई की रिसर्च बताती है कि एंटरप्राइज़ SSD की मांग मजबूत है, जबकि कंज्यूमर मार्केट में खरीद क्षमता कमजोर पड़ रही है। इन दोनों को एक ही एकसार AI बूम का हिस्सा मान लेना इस तनाव को नजरअंदाज करना है। 10
पड़ताल का काम बिट शिपमेंट, बिक्री की कीमत और एंटरप्राइज़ प्रोडक्ट मिक्स को अलग-अलग देखना है। जो अनुमान हाल की आमदनी ग्रोथ को हमेशा के लिए जारी रहने का मान ले, वह चुपचाप यह भी मान बैठता है कि वॉल्यूम तेजी से बढ़ेगा और सप्लाई की किल्लत टिकी रहेगी।
सिलिकॉन मोशन को कंट्रोलर जीतना होगा
सिलिकॉन मोशन इस कहानी में एक और उलझन जोड़ती है। उसके कंट्रोलर SSD के अंदर लगे NAND को मैनेज करते हैं, लेकिन कंपनी कंट्रोलर और फ्लैश दोनों रखने वाले स्टोरेज सॉल्यूशन भी बेचती है। उसका मौका प्रोडक्ट के डिज़ाइन विन और हर डिवाइस में जाने वाले कंटेंट पर टिका है, न कि सिर्फ इंडस्ट्री की कुल एक्साबाइट पर। 1112
सिलिकॉन मोशन के 30 जुलाई के नतीजों के मुताबिक दूसरी तिमाही की आमदनी 451 मिलियन डॉलर रही — साल दर साल 127% ज्यादा। यह पूरी कंपनी की आमदनी थी, एंटरप्राइज़ AI से आने वाली आमदनी नहीं। SSD कंट्रोलर की बिक्री करीब 50% से 55% बढ़ी, जबकि दूसरी प्रोडक्ट कैटेगरी काफी अलग-अलग रफ्तार से बढ़ीं। 11
अर्निंग कॉल पर मैनेजमेंट ने बताया कि MonTitan एंटरप्राइज़ कंट्रोलर दो टियर-1 ग्राहकों के साथ कमर्शियल प्रोडक्शन में पहुंच चुके हैं। मैनेजमेंट का टारगेट है कि 2026 खत्म होते-होते MonTitan कंपनी की आमदनी का 5% से 10% हिस्सा बन जाए। पहली बात बताती है कि काम आगे बढ़ा है; दूसरी अभी सिर्फ अनुमान है। 12
बूट स्टोरेज प्रोडक्ट्स पर भी एक और फर्क साफ करना जरूरी है। सर्वरों या उनके नेटवर्किंग कंपोनेंट को शुरू करने वाला बूट स्टोरेज भले कारगर काम करता है, लेकिन वह AI डेटासेट को समेटे रखने वाला बल्क स्टोरेज नहीं है। सिलिकॉन मोशन की प्रोडक्ट डिस्क्लोज़र इन्हें अलग-अलग एप्लिकेशन बताती हैं। 13
इसका संभावित इनाम चुनौतीपूर्ण एंटरप्राइज़ सिस्टम्स में बड़ी पकड़ है। रुकावट क्वालिफिकेशन और मुकाबले की है — ग्राहकों के खुद अपने कंट्रोलर डेवलप करने का जोखिम भी शामिल है, जिसे कंपनी ने अपनी एनुअल फाइलिंग में माना है। इसलिए SIMO के शेयर खरीदना कुछ हद तक दूसरे डिज़ाइनों की जगह बिजनेस जीतने का दांव है। 14
ज्यादा डेटा का मतलब कम डिवाइस भी हो सकता है
डेंसिटी यहीं सबसे बड़ा विरोधाभास खड़ा करती है। अगर हर ड्राइव ज्यादा डेटा समेट ले, तो ग्राहक उतना ही डेटासेट कम ड्राइवों में रख सकते हैं। एक्साबाइट बढ़ने का मतलब यह नहीं कि यूनिट शिपमेंट में भी उतनी ही तेज बढ़ोतरी दिखे।
HDD बनाने वालों के लिए बढ़िया नतीजा यह है कि प्रति टेराबाइट प्रोडक्शन की लागत घटे और ग्राहक मार्जिन बचाए रखने लायक कीमत देते रहें। सैनडिस्क के लिए ज्यादा डेंस NAND लागत घटा सकती है, लेकिन सप्लाई भी बढ़ा सकती है। सिलिकॉन मोशन के लिए बड़ी कैपेसिटी का मतलब अपने आप उसी अनुपात में ज्यादा कंट्रोलर नहीं; वहां ज्यादा कीमत वाले डिज़ाइन जीतना मायने रखने लगता है।
मांग का भी एक जोखिम है। जनरेट हो चुका डेटा अपने आप संभालकर रखा हुआ डेटा नहीं होता। ग्राहक जानकारी डिलीट कर सकते हैं, कंप्रेस कर सकते हैं और स्टोरेज के एक टियर से दूसरे टियर में खिसका सकते हैं। तेज एक्सेस और सस्ता रिटेंशन अलग-अलग समस्याएं सुलझाते हैं, इसलिए AI का बड़ा बजट हर स्टोरेज सप्लायर तक बराबर नहीं पहुंचता।
अगला इम्तिहान: नॉर्मलाइज़ेशन में क्या बचता है
सैनडिस्क के अगस्त के नतीजों ने एक काम की चेतावनी दी है: Yahoo Finance की रिपोर्ट के मुताबिक, तेज ग्रोथ के बावजूद आमदनी का अनुमान अपेक्षाओं पर खरा नहीं उतरा, जिससे कंपनी के शेयर आफ्टर-आवर्स कारोबार में गिर गए। बिजनेस सुधरते हुए भी शेयर निराश कर सकता है। 15
WDC का केस इस बात पर टिका है कि वह कैपेसिटी की बढ़ोतरी को टिकाऊ मार्जिन और कैश जनरेशन में बदल पाए और साथ ही अपनी टेक्नोलॉजी ट्रांजिशन भी संभाल पाए। सीगेट का केस प्रोडक्शन बढ़ने के साथ HAMR की इकोनॉमिक्स कायम रखने पर निर्भर है। सैनडिस्क को ऐसा एंटरप्राइज़ अडॉप्शन चाहिए जो NAND की कीमतों के प्रतिकूल मुड़ने पर भी अहमियत बनाए रखे। सिलिकॉन मोशन को कंट्रोलर का ऐसा कमर्शियल रैंप-अप चाहिए जो उसका बिजनेस मिक्स बदलने लायक बड़ा हो।
मौजूदा सबूत HDD के मुनाफे में सुधार, बड़ी लेकिन कीमत संवेदनशील फ्लैश मांग और उभरते एंटरप्राइज़ कंट्रोलर मौके के पक्ष में सबसे मजबूत हैं। यह बिजनेस के सबूतों का आकलन है, शेयरों के वैल्यूएशन की रैंकिंग नहीं। अस्थायी किल्लत से फूले मुनाफे पर टिका कम अर्निंग्स मल्टीपल भी महंगा साबित हो सकता है। वैल्यूएशन को ऐसी कमाई चाहिए जो कम अनुकूल साइकल में भी बच निकले।
AI की एक ही लहर, आमदनी बढ़ने की रफ्तार बेहद अलग-अलग
Data
| Value | Range | |
|---|---|---|
| सिलिकॉन मोशन, कुल आमदनी | 127% | — |
| सिलिकॉन मोशन, SSD कंट्रोलर की बिक्री | 52.5% | 50–55% |
| वेस्टर्न डिजिटल, आमदनी | 44% | — |
निवेश संबंधी फैसले की तुलना में मोज़ाइक का अगला माइलस्टोन पहचानना आसान होगा: एक और ड्राइव, कैपेसिटी में एक और इजाफा, एक और ग्राहक का क्वालिफिकेशन। शेयरहोल्डर्स को यह समझना अभी बाकी है कि इससे जो बचत निकलेगी, उसमें से कितनी सीगेट के पास रहेगी और कितनी सौदेबाजी में ग्राहकों को मिल जाएगी।
How this brief was made
01Gathered & sourced195 channels · 1,323 articles▾
Agents swept 195 channels and ingested 1,323 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 27 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 27 live data feeds reconciling the figures and charts.
- 1Seagate, "Mozaic 4+ production announcement", March 3, 2026
- 2Seagate / SEC, "Fiscal Q4 and FY2026 results", July 28, 2026 US release date
- 3Western Digital / SEC, "Fiscal Q4 and FY2026 results", August 5, 2026
- 4Western Digital, "Fiscal Q4 earnings presentation", August 5, 2026
- 5Western Digital, "Innovation Day technology plans", February 3, 2026
- 6Blocks & Files, "Reporting on WDC's results and technology transition", August 6, 2026
- 7Tom's Hardware, "Seagate's HAMR ramp and future qualification schedule", July 29, 2026
- 8Sandisk, "Fiscal Q4 FY2026 results", August 5, 2026
- 9Zacks, "Sandisk earnings and enterprise SSD adoption analysis", August 6, 2026
- 10TrendForce, "NAND market outlook and demand constraints", July 3, 2026
- 11Silicon Motion / SEC, "Second-quarter results", July 30, 2026
- 12Silicon Motion earnings call / The Motley Fool via AOL, "Q2 earnings-call transcript", call July 30, transcript August 8, 2026
- 13Silicon Motion, "Enterprise controller and boot-storage product disclosures", March 16, 2026
- 14Silicon Motion / SEC, "FY2025 Form 20-F", April 30, 2026
- 15Yahoo Finance, "Sandisk shares and expectations following results", August 5, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.