AIに必要なのはより多くのストレージ だが4銘柄の儲け方は違う
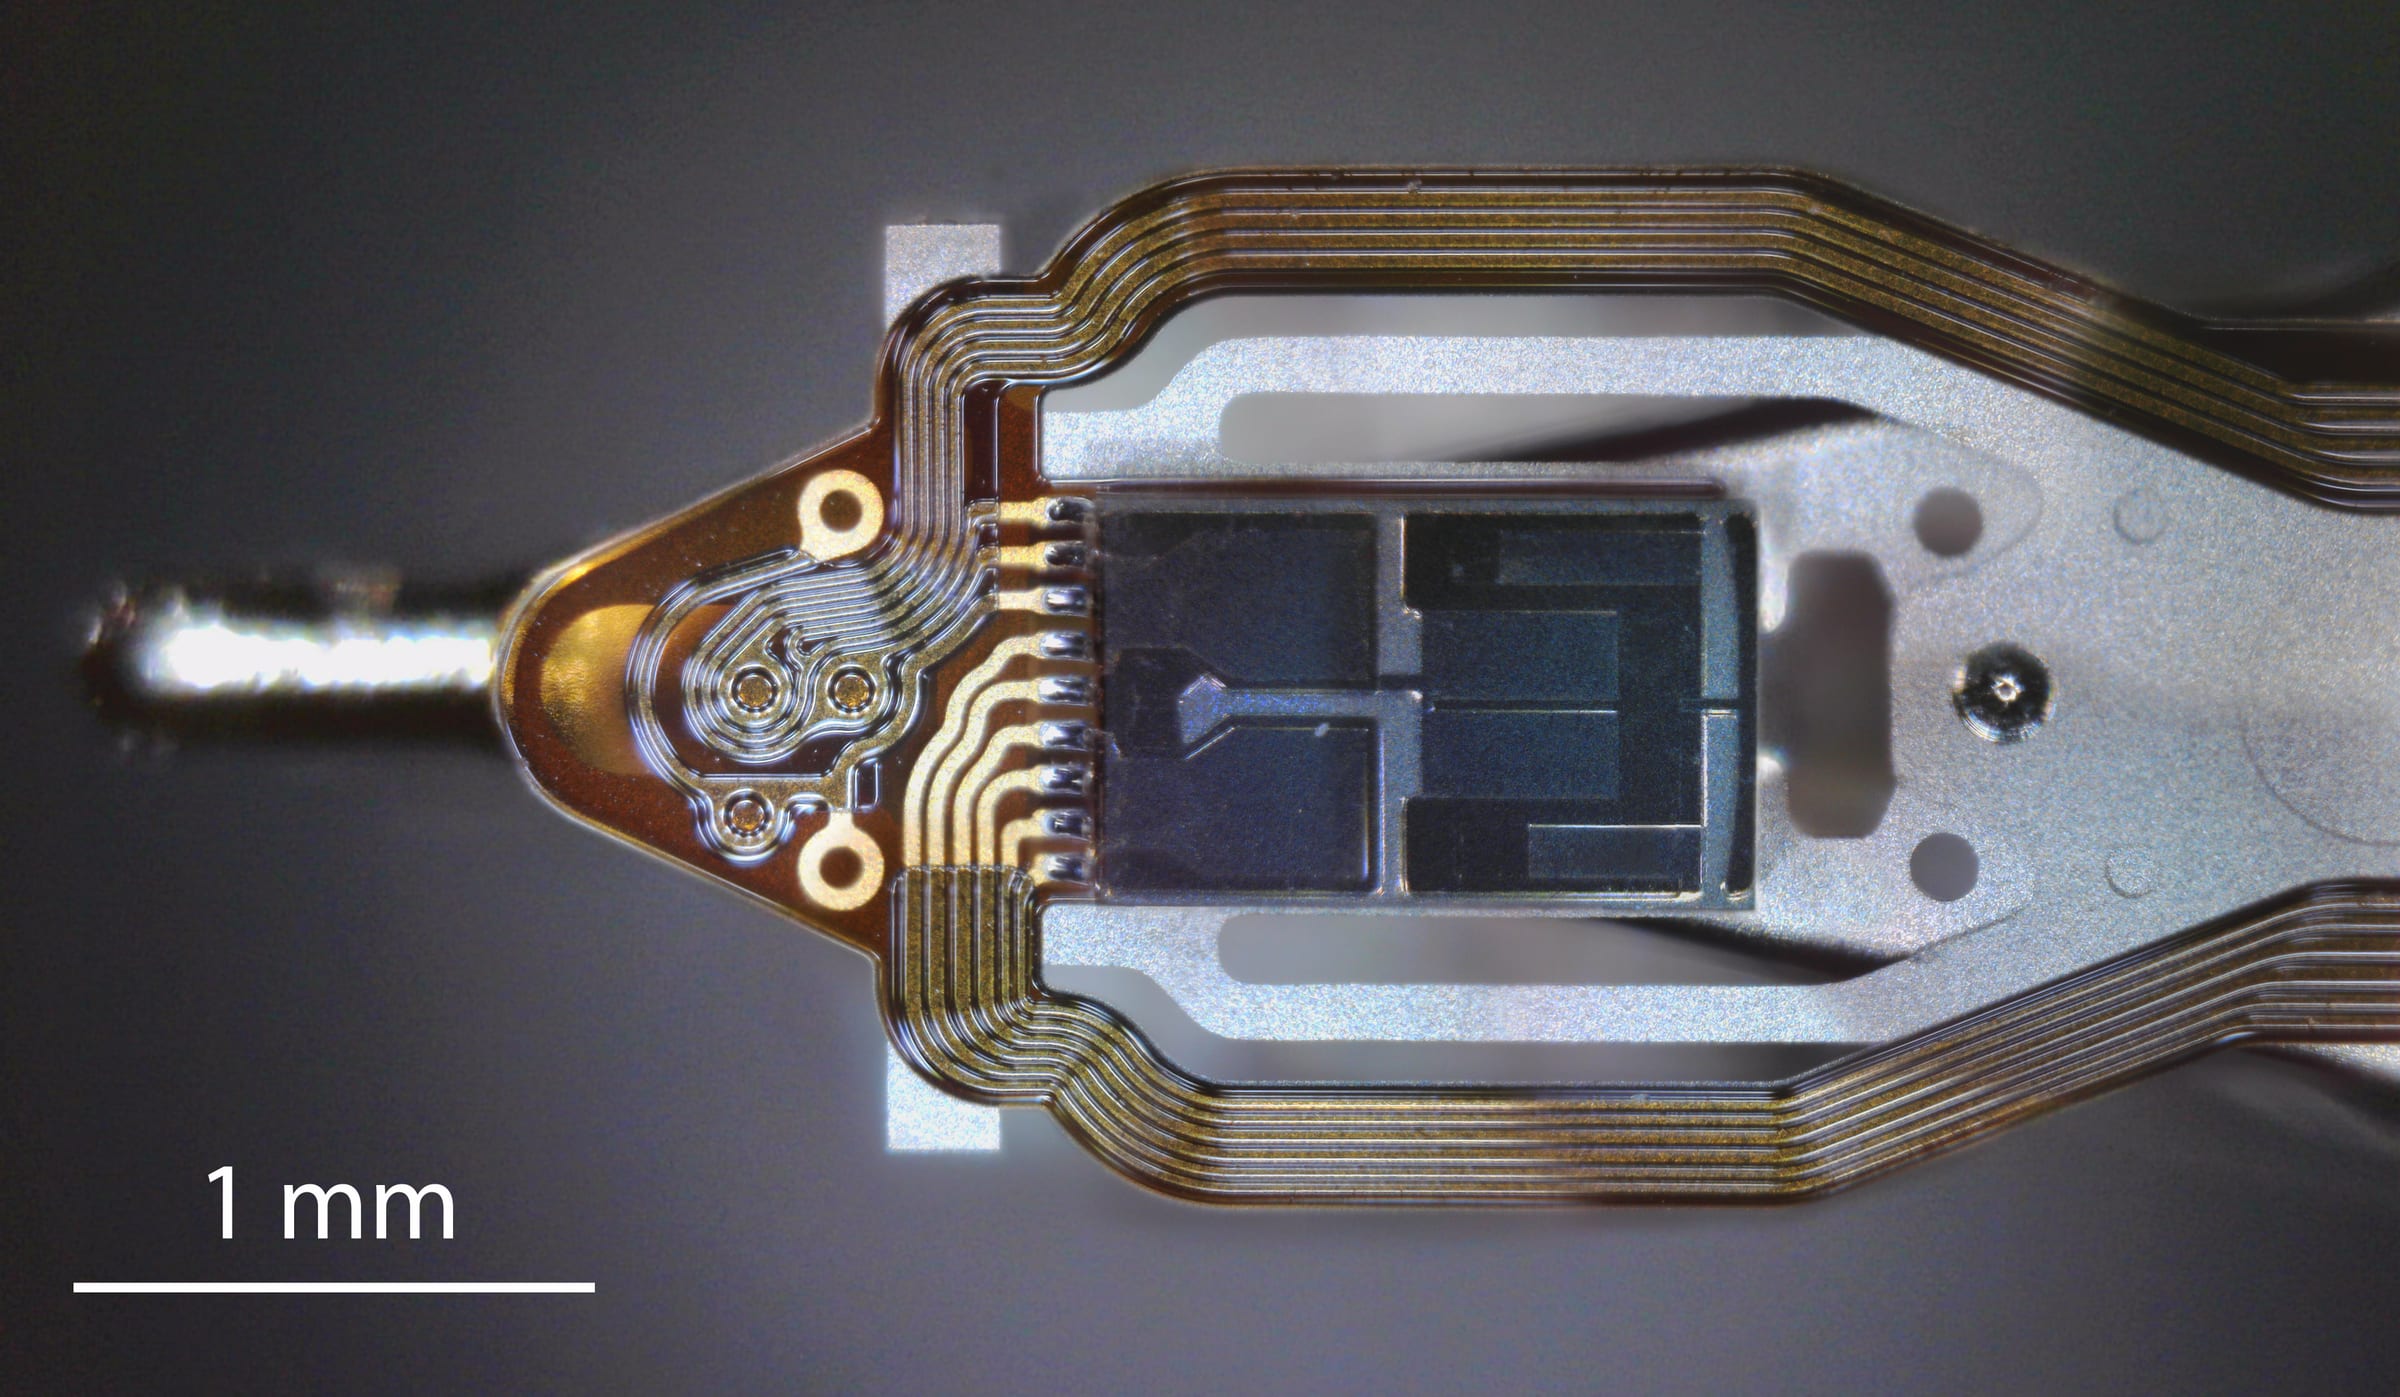
シーゲイトのハードディスク(HDD)「Mozaic 4+」は、より速いチップに夢中になる業界にあって、流行に逆らう仕事を担う。容量を作る、ということだ。2026年3月、シーゲイトは1台最大44テラバイトのドライブに対応する同プラットフォームが、ハイパースケール(超大型データセンター)顧客2社での認定を経て量産に入ったと発表した。7月には、この地味な仕事の財務的な魅力を見逃すのが難しくなりつつあった。[1][2]
 Vincent Jiang · 6 min read
ウエスタンデジタル(WDC)、シーゲイト(STX)、サンディスク(SNDK)、シリコンモーション(SIMO)を注視する投資家にとって、誘惑は同じ筋書きを4度買うことだ。AIがデータを生み、データには保存が必要で、ストレージ企業が勝つ、という具合に。
難しいのは2番目と3番目の間だ。保存されるデータが増えても、株主には顧客が装置を何台買うのか、いくら払うのか、製造コストの削減分を誰が取り込むのかは分からない。
ハードディスクは価格決定力を手に入れた
ウエスタンデジタルが8月5日に発表した決算では、2026年会計年度第4四半期の売上高が前年同期比44%増となった。出荷総容量は190エクサバイトから231エクサバイトへ、約22%の増加。提供した保存容量を大きく上回るペースで売上高が伸びており、価格と製品ミックスの改善と整合する。二つの数字を割っても、契約ベースのテラバイト単価が正確に算出できるわけではない。だが方向性は示唆に富む。34
より明確な証拠は売上総利益率にある。GAAP(米国会計基準)ベースでウエスタンデジタルは54.1%に達し、前年同期は41.0%だった。シーゲイトは52.3%で、前年同期は37.4%。両社の直近四半期はいずれも2026年7月3日締めだ。生産コストを差し引いた後、売上高1ドル当たりの手元に残る金額が大幅に増えたことになる。23
- 前年同期
- 直近四半期
Data
| 前年同期 | 直近四半期 | |
|---|---|---|
| ウエスタンデジタル | 41% | 54.1% |
| シーゲイト | 37.4% | 52.3% |
ニアラインHDDは、容量当たりの経済性が問われるオンラインの大規模データプールを支える存在だ。AIは、この需要に学習用コーパス、チェックポイント、保存される出力を上乗せしうる。ただし、両社の決算発表はAI関連の収益を切り分けていない。証拠が立証するのはストレージ事業の経済性が強まったことまでで、上積みされた1ドルのすべてをチャットボットに結びつける話ではない。
WDCとシーゲイト、道は分かれる
シーゲイトの道は熱アシスト磁気記録(HAMR)だ。記録部位を局所的に加熱し、より高密度な記録を可能にする技術である。ウエスタンデジタルはエネルギーアシスト垂直磁気記録(ePMR)を伸ばしながら、自社のHAMRへの移行を準備してきた。15
ただし両者は、同じものの別名ではなく、量産の歩調が異なる別々の技術である。WDCは8月の決算説明資料で、最大40テラバイトのePMRドライブの出荷を始めたと明らかにした。Blocks & Filesは、44テラバイトのHAMRドライブについて、経営陣が2027年上半期の出荷を目標としていると報じた。シーゲイトはすでにMozaic 4+を量産しており、Tom's Hardwareによると、直近会計年度末時点で同社のニアラインHDDのエクサバイト出荷ペースの約4割をHAMRが占めていたという。1467
出荷できる最大容量はシーゲイト、両社とも2027年に再び跳ね上がる
- Estimate
Data
| Value | |
|---|---|
| WDC ePMR、出荷中 | 40TB |
| WDC HAMR、2027年上半期が目標 (estimate) | 44TB |
| シーゲイト Mozaic 4+、量産中 | 44TB |
| シーゲイト次世代HAMR、2027年に認定開始 (estimate) | 50TB |
WDCにとって、使い慣れた製造工程を延ばすことは移行リスクを減らす可能性がある。シーゲイトにとって、HAMRの量産が成功すれば、開発費をより早く、より多くの容量に分散できる。だが、いずれも投資上の推論であって、どちらかが永久に勝利した証拠ではない。
問われるのは、魅力的なコストで確実に生産できる実用容量だ。実験室での記録密度は配当を支払えない。顧客から認定されたドライブを、改善を続ける利益率で繰り返し出荷して初めて、配当の原資になり得る。
サンディスクの急成長、大きな価格効果を含む
サンディスクはまた別の層にいる。NAND型フラッシュメモリとSSDの層で、顧客は半導体メモリならではのアクセスと、一段と高密度になるストレージに金を払う。WDCは2025年2月にフラッシュ事業の分離を完了したため、今WDC株を買っても、この事業へのエクスポージャーは得られない。3
サンディスクの8月5日の決算発表によれば、2026年度第4四半期の売上高は89億6500万ドルで、前四半期比51%増だった。経営陣は、増加のうち約3分の1を数量、3分の2を価格要因によるものと説明した。データセンター向けの売上高は29億7700万ドルで、全体の約33%を占める。エンタープライズ(企業向け)市場での機会は大きいが、同社は他の市場にも販売している。8
Zacksは、サンディスクのQLCエンタープライズSSD「Stargate」が売上計上につながる最初の出荷に入ったと報じた。重要なのは、密度を高めたフラッシュが顧客から認定された製品にならない限り、技術発表は持続的な収益にならないという点だ。これにより、既存の供給を高値で売る以外に、二つ目の成長経路も開ける。9
だが、NAND価格の上昇はサンディスクの助けになりつつ、顧客側のデバイス購入の余力を損ないうる。TrendForceが7月に公表した調査では、エンタープライズSSD需要の強さと、消費者市場での購買余力の弱さが並存するとされた。この二つを一様のAIブームとしてまとめて扱うと、この緊張関係を見誤る。10
分析の課題は、ビット出荷量、販売価格、エンタープライズ向けの製品ミックスを切り分けることだ。直近の増収ペースを無期限に延長する予測は、数量の急拡大と供給不足の長期化を、両方とも暗黙に織り込んでしまう恐れがある。
シリコンモーションはコントローラ獲得が前提
シリコンモーションはさらに別の複雑さを持ち込む。同社のコントローラはSSD内部のNAND型フラッシュメモリを制御するが、コントローラとフラッシュを組み合わせたストレージソリューションも販売している。同社の機会は、製品のデザインウィン(採用の獲得)と1台当たりの搭載量次第で、業界全体のエクサバイトの総量だけでは決まらない。1112
7月30日発表の決算では、第2四半期の売上高は4億5100万ドルで、前年同期比127%増となった。これは会社全体の売上高であり、エンタープライズ向けAIの売上高ではない。SSDコントローラの売上は約50~55%増えた一方、その他の製品カテゴリーは伸び率が大きく異なった。11
決算説明会で経営陣は、エンタープライズ向けコントローラ「MonTitan」がTier 1顧客2社向けに量産に入ったと明らかにした。MonTitanを2026年末時点で全社売上高の5~10%とする目標も示した。前者は進捗を示す事実だが、後者はあくまで見通しである。12
ブートストレージ製品については、もう一段の区別が必要だ。サーバーやそのネットワーク機器を起動するブートストレージは重要な役割を果たすが、AIのデータセットを保持する大容量ストレージではない。シリコンモーションの製品発表でも、両者は別々の用途として扱われている。13
潜在的な報酬は、要求水準の高いエンタープライズシステムでより大きな地歩を築くことだ。障壁となるのは認定と競争であり、顧客自身がコントローラを内製するリスクもあると年次報告書は指摘する。したがってSIMO株の購入は、部分的には他の設計からビジネスを奪う賭けでもある。14
データ増が台数減を意味することもある
この中心的な逆説を生むのが記録密度だ。1台でより多くのデータを保存できるようになれば、顧客は同じデータセットをより少ない台数のドライブで賄える。エクサバイトの総量が膨らんでも、出荷台数が同じペースで伸びるとは限らない。
HDDメーカーにとって望ましいのは、テラバイト当たりの生産コストが下がりつつ、顧客の支払いが利益率を維持できる水準で続くことだ。サンディスクにとっては、NANDの高密度化がコストを下げる一方、供給を膨らませる面もある。シリコンモーションにとっては、容量が増えてもコントローラが比例して多く必要になるわけではなく、付加価値の高い設計での採用獲得が重要になる。
需要面にもリスクがある。生成されたデータが、そのまま保持されるデータとは限らない。顧客は情報を削除し、圧縮し、階層の異なるストレージ間で移動させることもできる。高速なアクセスと安価な保持は別の問題を解くものであり、拡大したAI予算がすべてのストレージ企業に均等に流れるわけではない。
次の試金石は、市況の正常化後に何が残るか
サンディスクの8月決算は、投資家にとって有益な警告となった。Yahoo Financeの報道によれば、急成長を続けるなかで売上高見通しが市場の期待を下回り、株価は時間外取引で下落したという。事業が改善しても、株価が失望することはある。15
WDCの成否は、技術移行を管理しながら、容量の成長を持続的な利益率とキャッシュ創出につなげられるかにかかる。シーゲイトの焦点は、生産が拡大するなかでHAMRの経済性を維持できるかどうかだ。サンディスクには、NAND価格が不利に転じても価値を保てるエンタープライズ向けの採用が求められる。シリコンモーションには、コントローラの量産が事業構成を変えるほどの規模に達することが必要だ。
現時点で最も裏付けが固いのは、改善が進むHDDの収益性、規模は大きいが価格に敏感なフラッシュ需要、そして生まれつつあるエンタープライズ向けコントローラの機会の3点だ。これは事業上の証拠についての判断であって、株式バリュエーションの序列づけではない。一時的な供給不足で膨らんだ利益の上に乗っているなら、利益倍率が低くても割高でありうる。バリュエーションには、市況が不利に転じても生き残れる利益が必要だ。
同じAIの波でも、売上高を押し上げる速度は大きく異なる
Data
| Value | Range | |
|---|---|---|
| シリコンモーション、売上高全体 | 127% | — |
| シリコンモーション、SSDコントローラ売上高 | 52.5% | 50–55% |
| ウエスタンデジタル、売上高 | 44% | — |
Mozaicの次のマイルストーンは、投資判断の結論より見極めやすい——新たなドライブ、新たな容量の増強、新たな顧客認定。株主がなお知る必要があるのは、その結果もたらされるコスト削減分のうち、どれだけがシーゲイトの手に残り、どれだけが交渉で顧客側に移るかだ。
How this brief was made
01Gathered & sourced195 channels · 1,323 articles▾
Agents swept 195 channels and ingested 1,323 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 27 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 27 live data feeds reconciling the figures and charts.
- 1Seagate, "Mozaic 4+ production announcement", March 3, 2026
- 2Seagate / SEC, "Fiscal Q4 and FY2026 results", July 28, 2026 US release date
- 3Western Digital / SEC, "Fiscal Q4 and FY2026 results", August 5, 2026
- 4Western Digital, "Fiscal Q4 earnings presentation", August 5, 2026
- 5Western Digital, "Innovation Day technology plans", February 3, 2026
- 6Blocks & Files, "Reporting on WDC's results and technology transition", August 6, 2026
- 7Tom's Hardware, "Seagate's HAMR ramp and future qualification schedule", July 29, 2026
- 8Sandisk, "Fiscal Q4 FY2026 results", August 5, 2026
- 9Zacks, "Sandisk earnings and enterprise SSD adoption analysis", August 6, 2026
- 10TrendForce, "NAND market outlook and demand constraints", July 3, 2026
- 11Silicon Motion / SEC, "Second-quarter results", July 30, 2026
- 12Silicon Motion earnings call / The Motley Fool via AOL, "Q2 earnings-call transcript", call July 30, transcript August 8, 2026
- 13Silicon Motion, "Enterprise controller and boot-storage product disclosures", March 16, 2026
- 14Silicon Motion / SEC, "FY2025 Form 20-F", April 30, 2026
- 15Yahoo Finance, "Sandisk shares and expectations following results", August 5, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.