A IA exige mais armazenamento — e essas quatro ações ganham de formas diferentes
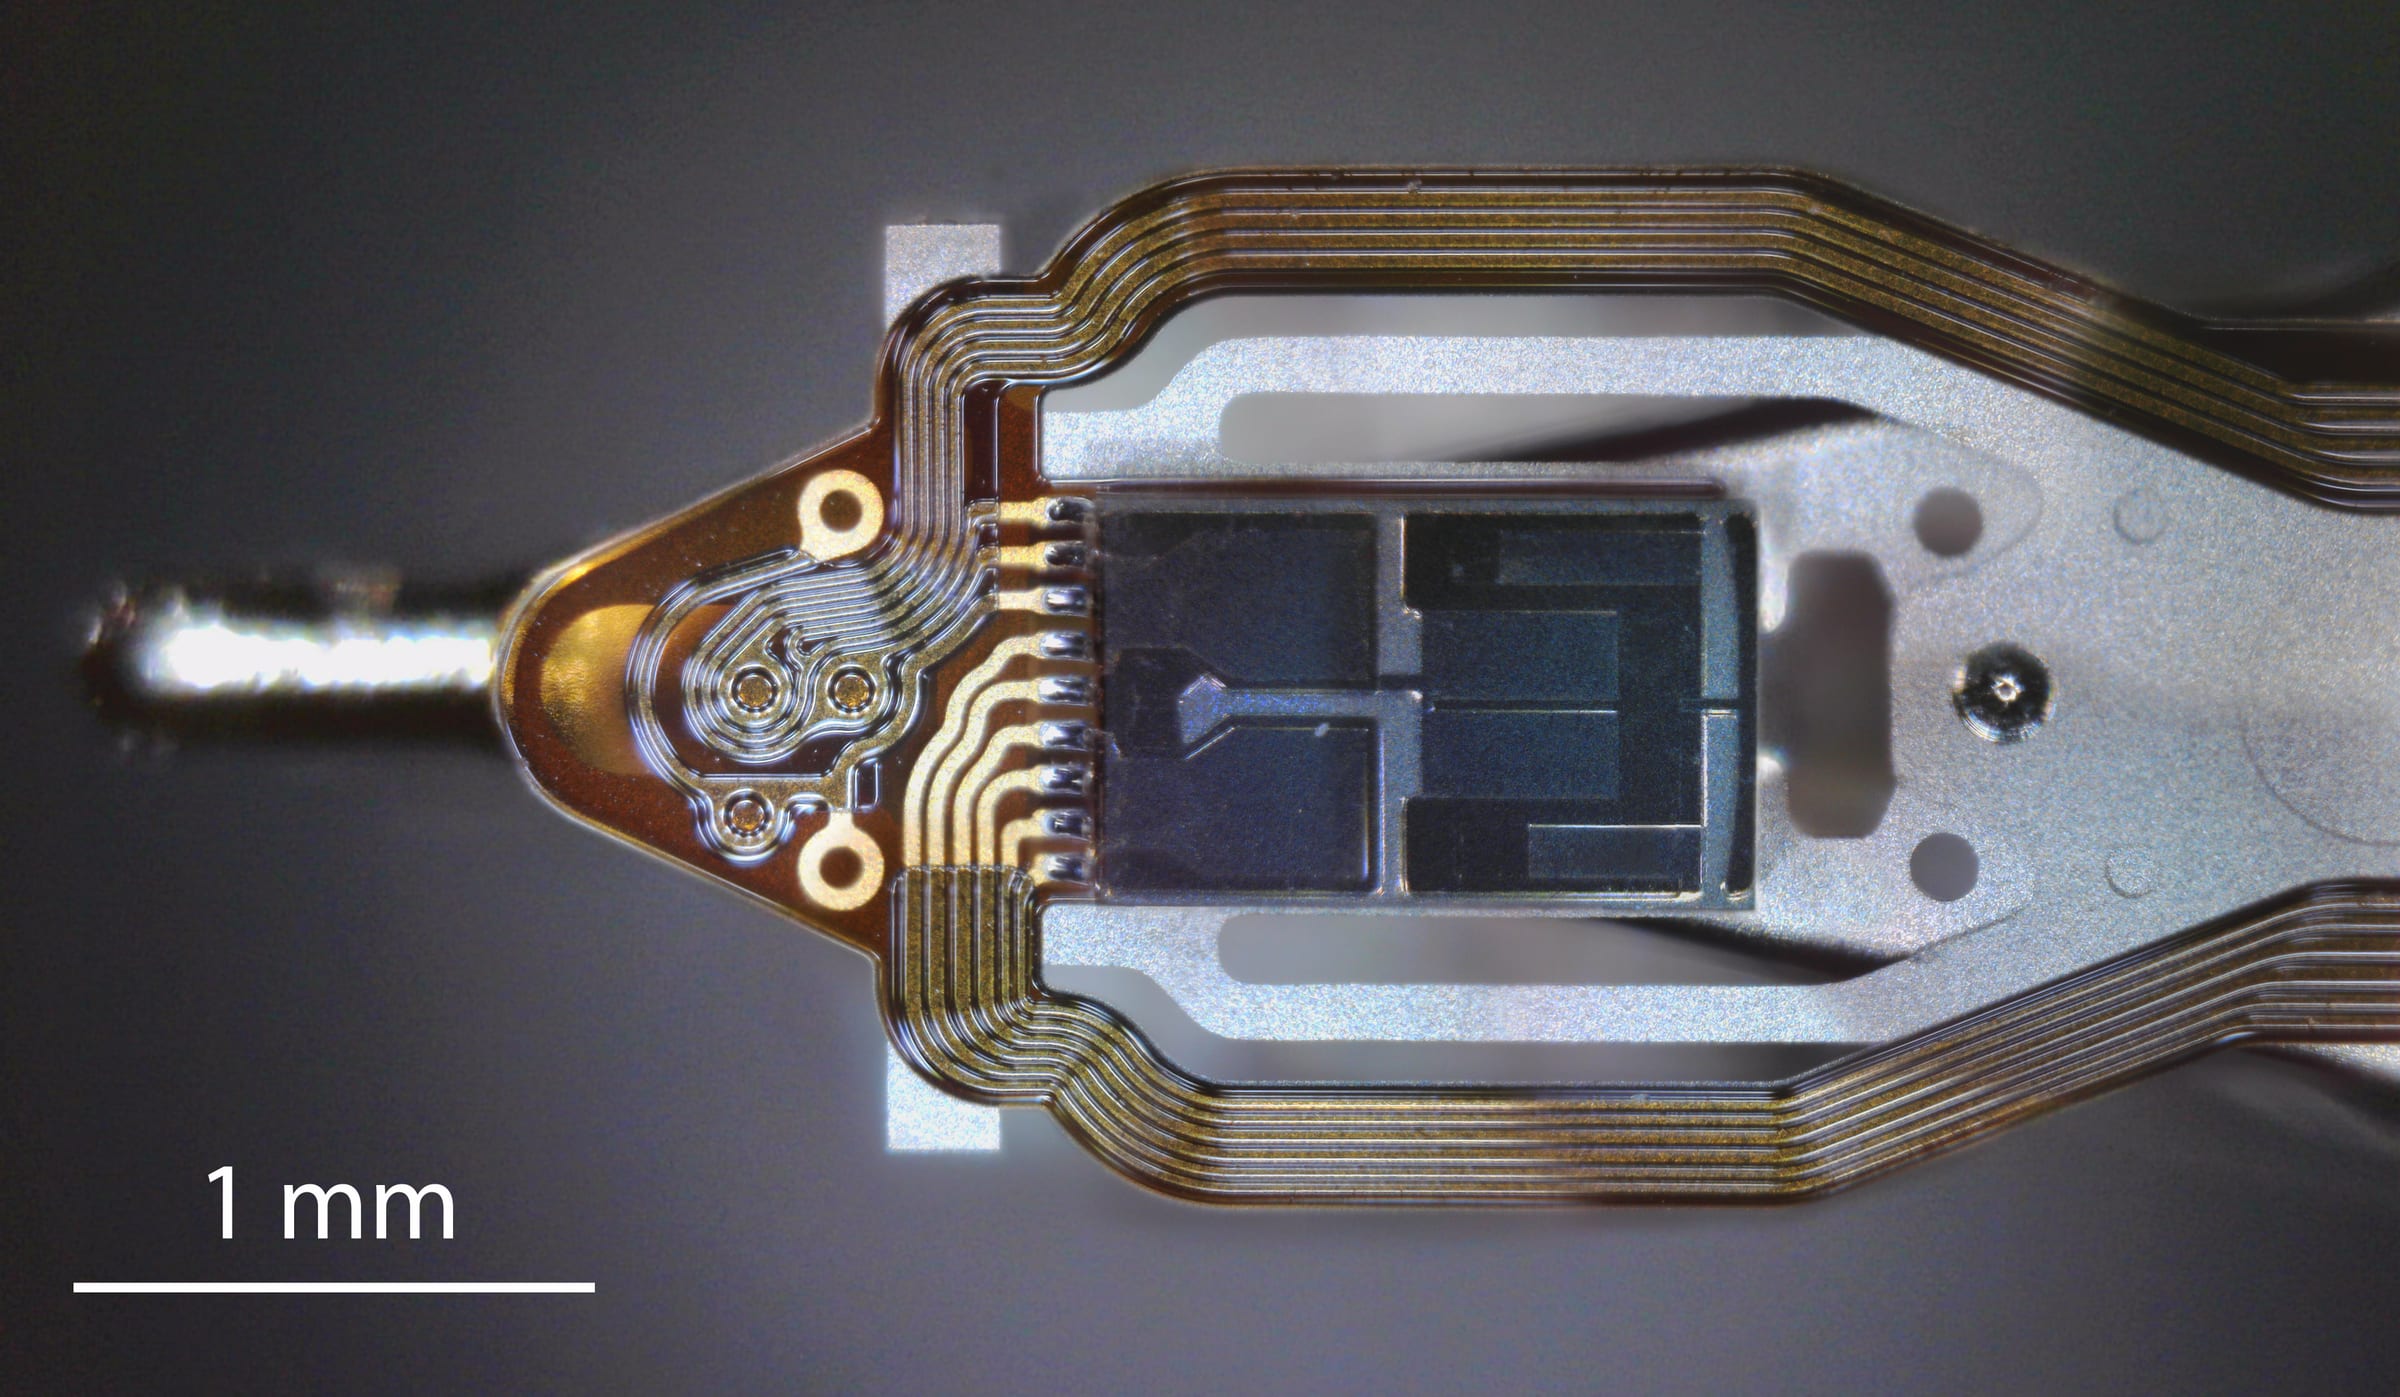
O disco rígido Mozaic 4+ da Seagate faz algo fora de moda em uma indústria obcecada por chips mais rápidos: abre espaço. Em março de 2026, a empresa informou que a plataforma, capaz de suportar discos de até 44 terabytes, havia sido qualificada e estava em produção junto a dois clientes de hiperescala. Em julho, o apelo financeiro desse trabalho sem glamour já ficava difícil de ignorar. [1][2]
 Vincent Jiang · 6 min read
Para investidores que acompanham Western Digital (WDC), Seagate (STX), Sandisk (SNDK) e Silicon Motion (SIMO), a tentação é comprar a mesma história quatro vezes: a IA gera dados, os dados exigem armazenamento e as empresas de armazenamento ganham.
A parte difícil está entre o segundo e o terceiro passo. Mais dados armazenados não revelam aos acionistas quantos dispositivos os clientes comprarão, quanto pagarão por eles nem quem fica com as economias de fabricação.
O disco rígido recuperou o poder de precificação
Os resultados de 5 de agosto da Western Digital mostraram receita 44% maior no quarto trimestre fiscal, na comparação anual. A capacidade total embarcada subiu de 190 para 231 exabytes, alta de cerca de 22%. A receita cresceu muito mais rápido que o volume de armazenamento entregue — sinal compatível com preços melhores e um mix de produtos mais favorável. Dividir esses números não fornece um preço contratual exato por terabyte, mas a direção é reveladora. 34
A evidência mais clara está na margem bruta. A margem GAAP da WDC chegou a 54,1%, contra 41,0% um ano antes. A da Seagate, a 52,3%, contra 37,4%. Os trimestres mais recentes das duas empresas terminaram em 3 de julho de 2026. Depois dos custos de produção, esses negócios ficaram com bem mais de cada dólar de receita. 23
- Trimestre de um ano atrás
- Último trimestre
Data
| Trimestre de um ano atrás | Último trimestre | |
|---|---|---|
| Western Digital | 41% | 54.1% |
| Seagate | 37.4% | 52.3% |
Discos rígidos nearline atendem grandes conjuntos de dados on-line em que a economia de capacidade pesa. A IA pode somar a essa demanda corpora de treinamento, checkpoints e saídas retidas. Mas os comunicados das duas empresas não isolam a receita de IA. A evidência comprova uma economia de armazenamento mais forte; não atribui cada dólar extra a um chatbot.
WDC e Seagate seguem caminhos diferentes
O caminho da Seagate é a gravação magnética assistida por calor (HAMR, na sigla em inglês), que usa aquecimento localizado para permitir gravações mais densas. A Western Digital vem estendendo a gravação magnética perpendicular assistida por energia (ePMR), enquanto prepara sua própria transição à HAMR. 15
São cronogramas de produção diferentes, não rótulos intercambiáveis. Em sua apresentação de agosto, a WDC afirmou ter iniciado os embarques de discos ePMR de até 40 TB. O Blocks & Files noticiou que a meta da administração é embarcar discos HAMR de 44 TB no primeiro semestre de 2027. A Seagate já tinha o Mozaic 4+ em produção; segundo o Tom's Hardware, a HAMR respondia por cerca de 40% do ritmo de embarques de exabytes nearline da empresa no encerramento do ano fiscal. 1467
Seagate embarca hoje o maior disco; roteiros das duas dão novo salto em 2027
- Estimate
Data
| Value | |
|---|---|
| WDC ePMR, em embarque | 40TB |
| WDC HAMR, meta para o 1º semestre de 2027 (estimate) | 44TB |
| Seagate Mozaic 4+, em produção | 44TB |
| Seagate HAMR de nova geração, qualificação em 2027 (estimate) | 50TB |
Para a WDC, estender um processo de fabricação já consolidado poderia reduzir o risco da transição. Para a Seagate, produzir a HAMR com sucesso permitiria amortizar os custos de desenvolvimento sobre um volume maior de capacidade, e mais cedo. São inferências de investimento, não provas de que qualquer uma das duas venceu de forma definitiva.
O teste é capacidade utilizável, produzida de forma confiável e a um custo atrativo. Um recorde de densidade obtido em laboratório não paga dividendo. Já um disco qualificado, embarcado de forma recorrente com margens em melhora, pode ajudar a financiá-lo.
O boom da Sandisk inclui um forte componente de preço
A Sandisk atua em outra camada: memória flash NAND e SSDs, em que os clientes pagam por acesso em estado sólido e por armazenamento cada vez mais denso. A WDC concluiu em fevereiro de 2025 a separação do negócio de flash — comprar ações da companhia, portanto, já não dá essa exposição operacional. 3
Nos resultados divulgados em 5 de agosto, a Sandisk informou receita de US$ 8,965 bilhões no 4º trimestre fiscal de 2026, alta de 51% na comparação sequencial. A gestão atribuiu cerca de um terço do aumento ao volume e dois terços aos preços. A receita de datacenter somou US$ 2,977 bilhões, cerca de 33% do total. A oportunidade corporativa é relevante — mas a companhia ainda vende para outros mercados. 8
A Zacks noticiou os primeiros embarques geradores de receita dos SSDs corporativos QLC Stargate da Sandisk. Isso importa porque a memória flash mais densa precisa virar produto qualificado pelos clientes antes que um anúncio de tecnologia se converta em receita duradoura. Também cria uma segunda rota de crescimento, além de cobrar mais pela oferta existente. 9
Ainda assim, a alta dos preços da NAND pode ajudar a Sandisk e, ao mesmo tempo, prejudicar a capacidade dos clientes de comprar dispositivos. A pesquisa de julho da TrendForce descreveu demanda corporativa forte por SSDs ao lado de uma capacidade de compra mais fraca no mercado consumidor. Tratar as duas coisas como um único e uniforme boom de IA ignora essa tensão. 10
A tarefa analítica é separar embarques de bits, preços de venda e mix corporativo de produtos. Uma projeção que estenda indefinidamente o crescimento de receita mais recente pode supor sorrateiramente tanto uma expansão rápida de volume quanto uma escassez duradoura.
A Silicon Motion precisa conquistar os projetos de controladores
A Silicon Motion acrescenta mais uma complicação. Seus controladores gerenciam a NAND dentro dos SSDs, mas a empresa também vende soluções de armazenamento que reúnem controladores e memória flash. A oportunidade depende de conquistas de projeto e do conteúdo por dispositivo — e não apenas do total de exabytes da indústria. 1112
Os resultados de 30 de julho mostraram receita de US$ 451 milhões no segundo trimestre, alta de 127% na comparação anual. Essa é a receita da companhia, não a receita de IA corporativa. As vendas de controladores para SSDs subiram cerca de 50% a 55%, enquanto outras categorias de produtos cresceram em ritmos bem diferentes. 11
Na teleconferência de resultados, os executivos disseram que os controladores corporativos MonTitan entraram em produção comercial junto a dois clientes Tier 1. A meta da administração é que o MonTitan represente de 5% a 10% da receita da companhia ao encerrar 2026. A primeira afirmação descreve um avanço; a segunda ainda é projeção. 12
Produtos de armazenamento de inicialização (boot storage) exigem mais uma distinção. O armazenamento de inicialização que põe servidores ou seus componentes de rede em funcionamento cumpre uma função valiosa, mas não é o armazenamento em massa que guarda um conjunto de dados de IA. As divulgações de produtos da Silicon Motion tratam os dois como aplicações distintas. 13
O ganho potencial é uma presença maior em sistemas corporativos exigentes. O obstáculo está na qualificação e na concorrência, incluindo clientes que desenvolvem controladores internamente — risco apontado no formulário anual da companhia. Comprar SIMO é, portanto, em parte uma aposta em tirar negócios de outros projetos. 14
Mais dados podem significar menos dispositivos
A densidade cria o paradoxo central. Se cada disco comporta mais dados, os clientes conseguem guardar o mesmo conjunto de dados com menos discos. A expansão dos exabytes não precisa se traduzir em crescimento igualmente rápido dos embarques de unidades.
O cenário atraente, para os fabricantes de HDs, é um custo de produção menor por terabyte, com os clientes ainda pagando o bastante para preservar as margens. Para a Sandisk, uma NAND mais densa pode reduzir o custo, mas também ampliar a oferta. Para a Silicon Motion, uma capacidade maior não exige, automaticamente, mais controladores na mesma proporção; conquistar projetos de maior valor torna-se importante.
Há também um risco de demanda. Dado gerado não é, automaticamente, dado retido. Os clientes podem apagar, comprimir e mover informações entre camadas de armazenamento. Acesso mais rápido e retenção mais barata resolvem problemas diferentes — e um orçamento de IA maior não flui, por isso, de maneira uniforme por todos os fornecedores de armazenamento.
O próximo teste é o que sobrevive à normalização
Os resultados de agosto da Sandisk trouxeram um alerta útil: segundo o Yahoo Finance, as ações da companhia recuaram no mercado estendido porque a projeção de receita frustrou as expectativas, apesar do crescimento acelerado. Um negócio pode melhorar enquanto sua ação decepciona. 15
A tese da WDC depende de converter o crescimento de capacidade em margem e geração de caixa duradouras e, ao mesmo tempo, de administrar a transição tecnológica. A da Seagate, de sustentar a economia da HAMR à medida que a produção ganha escala. A da Sandisk, de uma adoção corporativa que siga valendo quando os preços da NAND ficarem menos favoráveis. E a da Silicon Motion, de rampas comerciais de controladores grandes o bastante para mudar seu mix de negócios.
As evidências atuais sustentam com mais força a melhora da lucratividade dos HDs, a demanda por flash, substancial mas sensível a preços, e a oportunidade emergente em controladores corporativos. É um julgamento sobre as evidências dos negócios, não um ranking de valuation das ações. Um múltiplo de lucros baixo ainda pode sair caro se estiver apoiado em lucros inflados por uma escassez temporária. O valuation precisa de lucros capazes de sobreviver a um ciclo menos favorável.
A mesma onda de IA impulsiona as receitas em velocidades muito diferentes
Data
| Value | Range | |
|---|---|---|
| Silicon Motion, receita total | 127% | — |
| Silicon Motion, vendas de controladores para SSDs | 52.5% | 50–55% |
| Western Digital, receita | 44% | — |
O próximo marco da Mozaic será mais fácil de reconhecer do que o veredito do investimento: mais um disco, mais um aumento de capacidade, mais uma qualificação de cliente. Os acionistas ainda precisam descobrir quanto da economia resultante fica com a Seagate e quanto os clientes conseguem levar na negociação.
How this brief was made
01Gathered & sourced195 channels · 1,323 articles▾
Agents swept 195 channels and ingested 1,323 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 27 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 27 live data feeds reconciling the figures and charts.
- 1Seagate, "Mozaic 4+ production announcement", March 3, 2026
- 2Seagate / SEC, "Fiscal Q4 and FY2026 results", July 28, 2026 US release date
- 3Western Digital / SEC, "Fiscal Q4 and FY2026 results", August 5, 2026
- 4Western Digital, "Fiscal Q4 earnings presentation", August 5, 2026
- 5Western Digital, "Innovation Day technology plans", February 3, 2026
- 6Blocks & Files, "Reporting on WDC's results and technology transition", August 6, 2026
- 7Tom's Hardware, "Seagate's HAMR ramp and future qualification schedule", July 29, 2026
- 8Sandisk, "Fiscal Q4 FY2026 results", August 5, 2026
- 9Zacks, "Sandisk earnings and enterprise SSD adoption analysis", August 6, 2026
- 10TrendForce, "NAND market outlook and demand constraints", July 3, 2026
- 11Silicon Motion / SEC, "Second-quarter results", July 30, 2026
- 12Silicon Motion earnings call / The Motley Fool via AOL, "Q2 earnings-call transcript", call July 30, transcript August 8, 2026
- 13Silicon Motion, "Enterprise controller and boot-storage product disclosures", March 16, 2026
- 14Silicon Motion / SEC, "FY2025 Form 20-F", April 30, 2026
- 15Yahoo Finance, "Sandisk shares and expectations following results", August 5, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.