ИИ нужно больше хранилищ. Эти четыре акции зарабатывают на этом по-разному
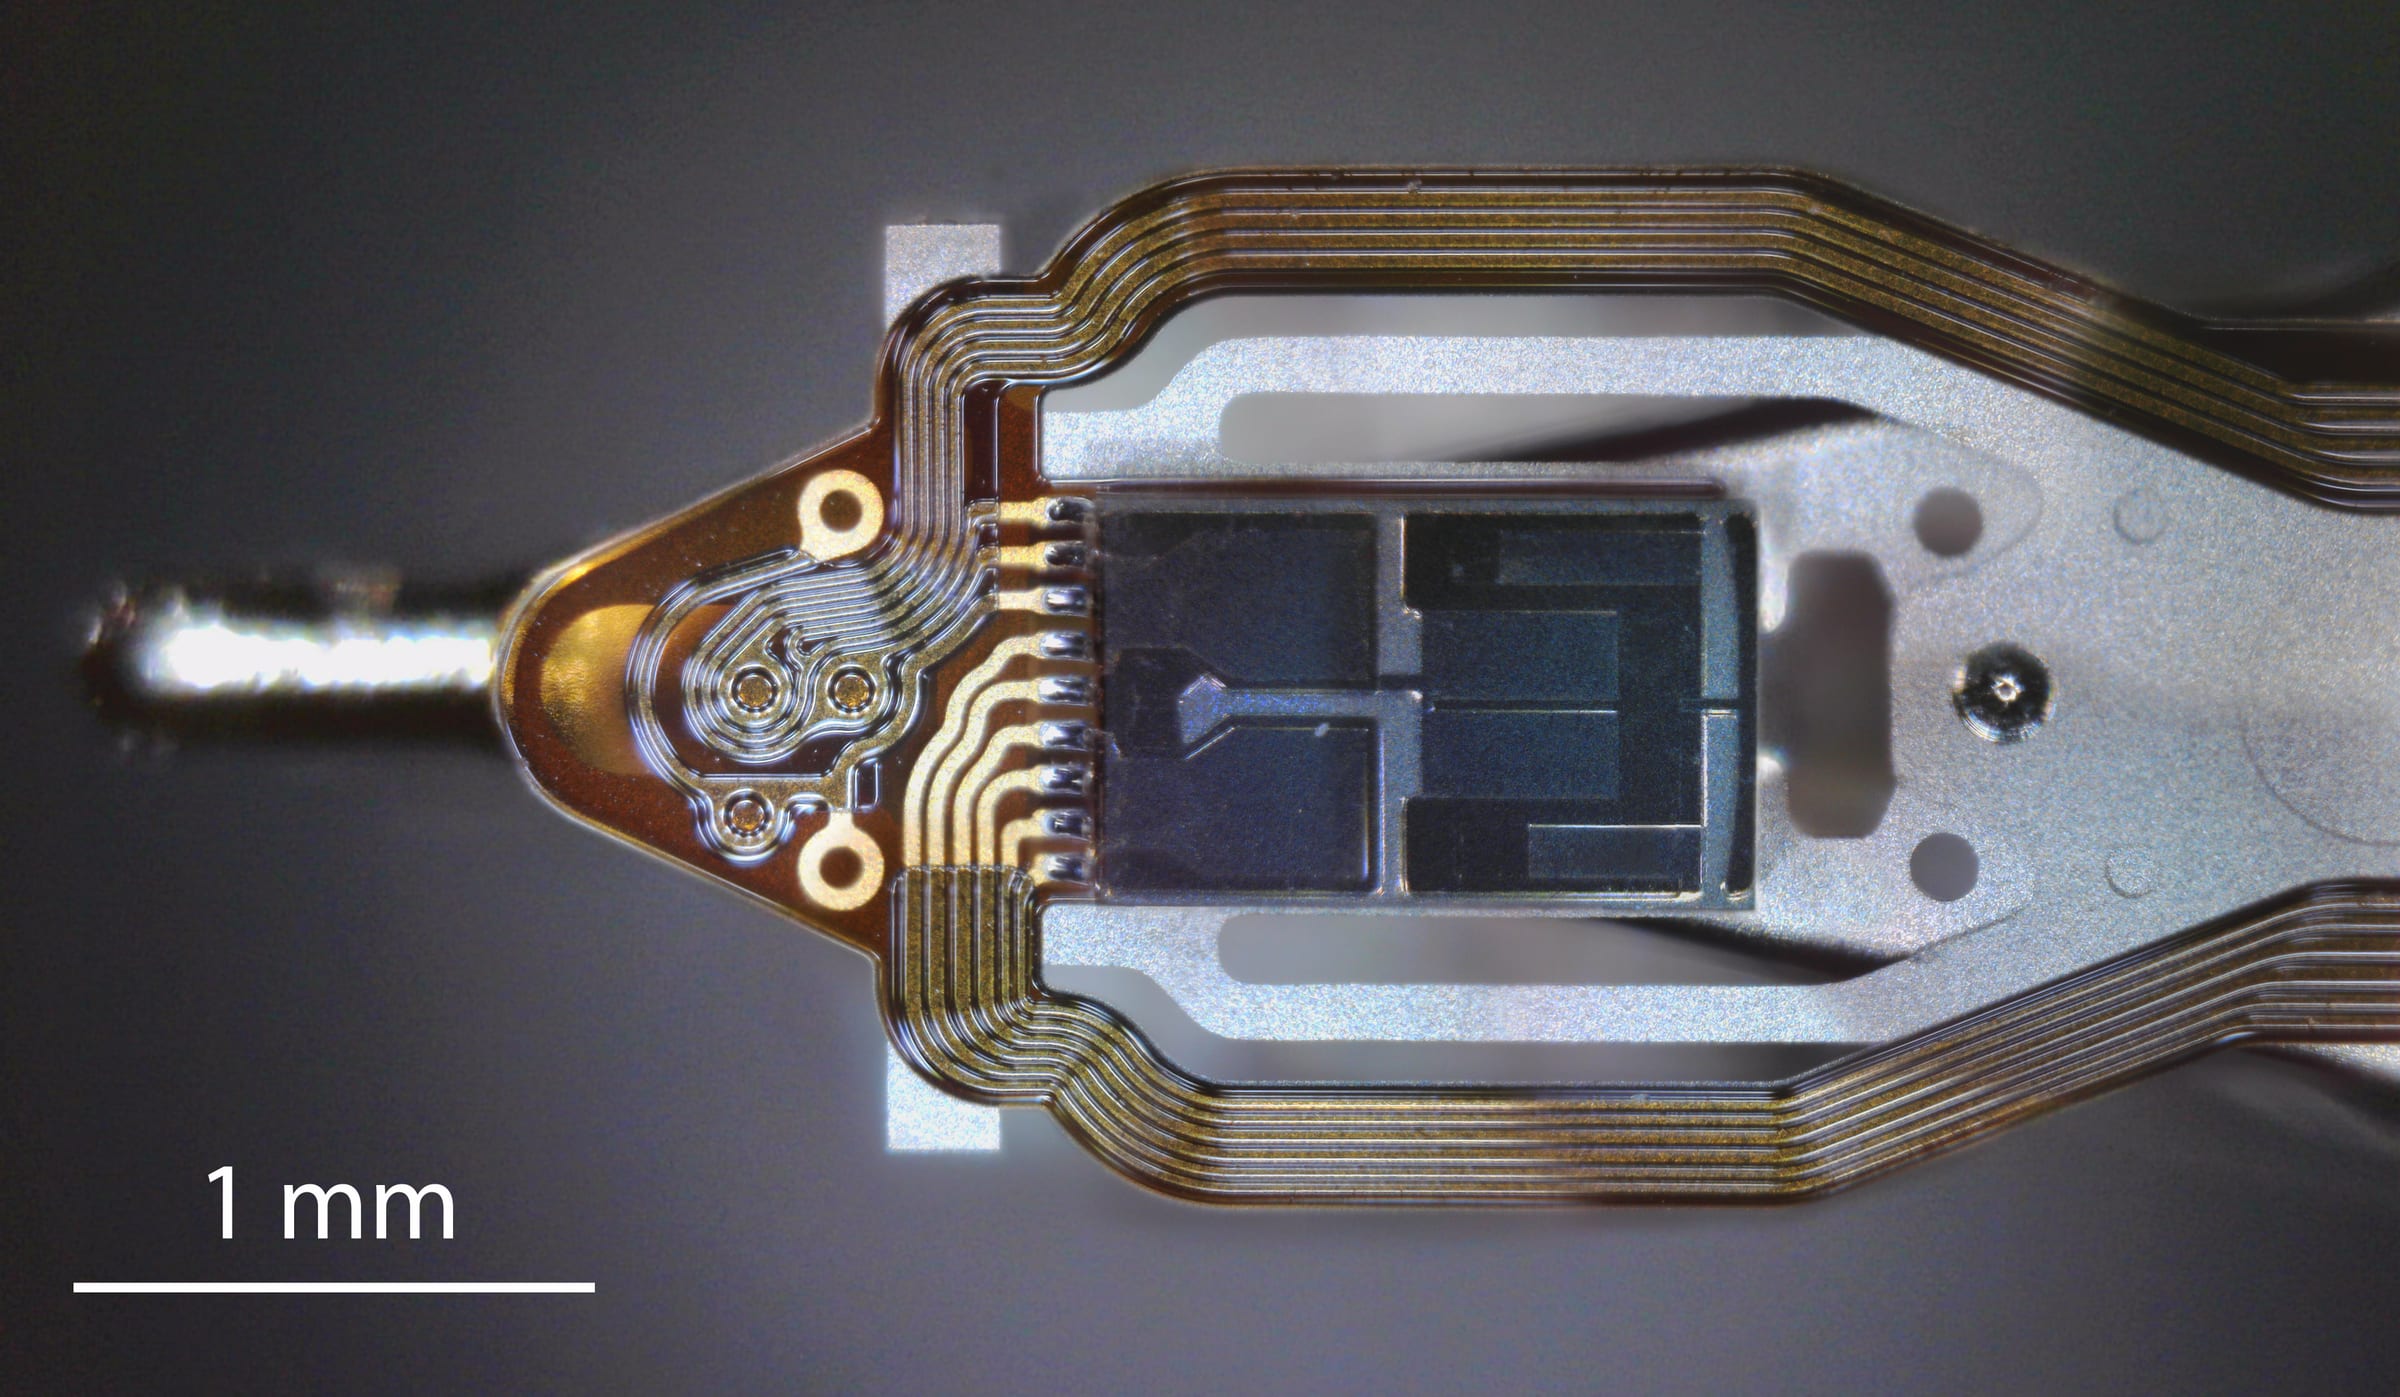
Жёсткий диск Seagate Mozaic 4+ занимается немодным делом: посреди индустрии, помешанной на быстрых чипах, он просто добавляет место под данные. В марте 2026 года Seagate сообщила, что платформа, рассчитанная на диски ёмкостью до 44 терабайт, прошла квалификацию и запущена в серийное производство для двух гиперскейлеров. К июлю финансовую привлекательность этой непрестижной работы становилось всё труднее не замечать. [1][2]
 Vincent Jiang · 6 min read
У инвесторов, следящих за акциями Western Digital (WDC), Seagate (STX), Sandisk (SNDK) и Silicon Motion (SIMO), возникает соблазн четырежды купить одну и ту же историю: ИИ создаёт данные, данным нужны хранилища, производители хранилищ побеждают.
Сложность — между вторым и третьим шагом. Рост объёма хранимых данных сам по себе не объясняет акционерам, сколько устройств купят клиенты, сколько они заплатят и кому в итоге достанется экономия на производстве.
Жёсткий диск обрёл власть над ценами
Опубликованные 5 августа итоги Western Digital показали рост выручки в четвёртом квартале 2026 финансового года на 44% в годовом исчислении. Совокупный объём отгрузок вырос со 190 до 231 эксабайта — примерно на 22%. Выручка увеличивалась заметно быстрее объёма поставленных хранилищ, что говорит в пользу улучшения цен и структуры продаж. Разделить эти цифры и получить корректную контрактную цену за терабайт нельзя, но направление показательно. 34
Ещё нагляднее валовая маржа. По GAAP она достигла у WDC 54,1% против 41,0% годом ранее, у Seagate — 52,3% против 37,4%. Оба последних квартала завершились 3 июля 2026 года. После вычета производственных затрат эти бизнесы оставляли себе с каждого доллара продаж заметно больше, чем годом ранее. 23
- Квартал годичной давности
- Последний квартал
Data
| Квартал годичной давности | Последний квартал | |
|---|---|---|
| Western Digital | 41% | 54.1% |
| Seagate | 37.4% | 52.3% |
Жёсткие диски класса nearline обслуживают большие массивы онлайн-данных, где всё решает экономика ёмкости. ИИ может добавлять к этому спросу обучающие корпуса, контрольные точки моделей (checkpoints) и сохраняемые результаты генерации. Однако ни та ни другая компания не выделяет выручку от ИИ в своей отчётности. Факты подтверждают укрепление экономики хранения; приписать каждый дополнительный доллар чат-боту они не позволяют.
WDC и Seagate идут разными путями
Маршрут Seagate — теплоассистированная магнитная запись (HAMR): локальный нагрев позволяет вести более плотную запись. Western Digital тем временем развивает перпендикулярную магнитную запись с энергетическим ассистированием (ePMR), готовя при этом и собственный переход на HAMR. 15
Это разные производственные графики, а не взаимозаменяемые ярлыки. Как следует из августовской презентации, WDC уже начала отгружать ePMR-диски ёмкостью до 40 ТБ. По данным Blocks & Files, руководство WDC ориентируется на отгрузки HAMR-дисков ёмкостью 44 ТБ в первом полугодии 2027 года. У Seagate Mozaic 4+ уже в серийном производстве; Tom's Hardware сообщал, что к концу финансового года на HAMR приходилось около 40% эксабайтов, отгружаемых Seagate в сегменте дисков класса nearline. 1467
Сегодня самый ёмкий диск отгружает Seagate; в 2027 году обе дорожные карты сделают новый скачок
- Estimate
Data
| Value | |
|---|---|
| WDC ePMR, уже отгружается | 40TB |
| WDC HAMR, цель — I полугодие 2027 (estimate) | 44TB |
| Seagate Mozaic 4+, в серийном производстве | 44TB |
| Seagate HAMR нового поколения, квалификация в 2027 году (estimate) | 50TB |
Для WDC ставка на дальнейшее развитие привычного производственного процесса может снизить риск перехода. Для Seagate успешное серийное производство HAMR позволило бы раньше распределить затраты на разработку на больший объём выпускаемой ёмкости. Это выводы для инвесторов, а не доказательство окончательной победы одной из компаний.
Критерий здесь один: полезная ёмкость, которую удаётся стабильно выпускать по привлекательной себестоимости. Лабораторный рекорд плотности записи дивидендов не платит. А вот диск, прошедший квалификацию и регулярно отгружаемый с растущей маржой, может помочь их выплачивать.
В буме Sandisk велик вклад ценового фактора
Sandisk действует на другом уровне рынка: флеш-память NAND и твердотельные накопители (SSD), где клиенты платят за быстродействие твердотельной памяти и всё более плотное хранение данных. В феврале 2025 года WDC завершила выделение флеш-бизнеса, поэтому покупка акций WDC больше не даёт экспозиции на этот сегмент. 3
В отчёте от 5 августа Sandisk сообщила о выручке $8,965 млрд в IV квартале 2026 финансового года — на 51% больше, чем кварталом ранее. Менеджмент примерно треть этого прироста отнёс на счёт объёмов, две трети — на счёт цен. Выручка от дата-центров составила $2,977 млрд — около 33% всей выручки. Возможности в корпоративном сегменте существенны, но компания продаёт продукцию и на других рынках. 8
По данным Zacks, стартовали первые приносящие выручку поставки корпоративных SSD Sandisk Stargate QLC. Это важно: более плотная флеш-память должна сначала стать продуктом, прошедшим квалификацию у заказчиков, и лишь тогда технологический анонс превращается в устойчивую выручку. Кроме того, это открывает второй путь роста — помимо повышения цен на уже имеющееся предложение. 9
Впрочем, рост цен на флеш-память NAND помогает Sandisk, но ухудшает возможности клиентов закупать устройства. Июльское исследование TrendForce фиксирует высокий спрос на корпоративные SSD и при этом снижающуюся доступность по цене на потребительских рынках. Трактовать и то и другое как единый однородный бум ИИ — значит упустить это противоречие. 10
Аналитическая задача — разделить поставки в битах, цены продаж и структуру продаж корпоративных продуктов. Прогноз, экстраполирующий нынешний рост выручки до бесконечности, может незаметно для себя предполагать и быстрое наращивание объёмов, и хронический дефицит.
Silicon Motion нужно выиграть борьбу за контроллеры
С Silicon Motion всё ещё сложнее. Её контроллеры управляют флеш-памятью NAND внутри SSD, но компания также продаёт решения для хранения данных, включающие и контроллеры, и флеш-память. Её возможности зависят от того, выбирают ли её контроллеры для новых устройств и какова доля её продукции в каждом из них, а не просто от совокупных эксабайтов отрасли. 1112
Согласно отчёту от 30 июля, выручка Silicon Motion во II квартале составила $451 млн — рост на 127% в годовом исчислении. Но это выручка компании в целом, а не доходы от корпоративных ИИ-решений. Продажи контроллеров SSD выросли примерно на 50–55%, тогда как другие категории продуктов росли совершенно разными темпами. 11
На телефонной конференции по итогам квартала руководство сообщило, что корпоративные контроллеры MonTitan вышли в серийное производство у двух клиентов первого уровня (Tier 1). Руководство ставит целью довести долю MonTitan в выручке компании до 5–10% к концу 2026 года. Первое — констатация прогресса, второе — пока только прогноз. 12
Ещё одна оговорка касается загрузочных накопителей. Те, что инициализируют серверы или их сетевые компоненты, выполняют важную функцию, но это не ёмкостное хранилище, на котором лежит датасет для ИИ. В материалах о своих продуктах Silicon Motion описывает их как отдельные области применения. 13
Потенциальная награда — более весомые позиции в требовательных корпоративных системах. Препятствие — квалификация и конкуренция, в том числе разработка контроллеров самими заказчиками: этот риск прямо назван в годовом отчёте компании. Так что покупка акций SIMO — отчасти ставка на то, что её решения потеснят конкурирующие разработки. 14
Больше данных — меньше устройств
Главный парадокс связан с плотностью записи. Если каждый накопитель вмещает больше, клиенты могут хранить тот же набор данных на меньшем числе устройств. Рост эксабайтов не обязательно оборачивается столь же быстрым ростом поставок в штуках.
Для производителей жёстких дисков привлекательный сценарий — снижение себестоимости терабайта при том, что клиенты продолжают платить достаточно для сохранения маржи. Для Sandisk более плотная NAND может снижать издержки, но одновременно расширяет предложение. Для Silicon Motion рост ёмкости сам по себе не требует пропорционально большего числа контроллеров, поэтому ключевым становится выигрыш более ценных проектов.
Есть и риск со стороны спроса. Сгенерированные данные — это ещё не сохранённые данные. Заказчики могут удалять информацию, сжимать её и перемещать между уровнями хранения. Быстрый доступ и дешёвое хранение решают разные задачи, поэтому возросший бюджет на ИИ не распределяется между всеми поставщиками систем хранения равномерно.
Следующее испытание — что останется после нормализации
Отчётность Sandisk за август прозвучала полезным предостережением: как сообщил Yahoo Finance, акции компании подешевели на внеурочных торгах — прогноз выручки не оправдал ожиданий, несмотря на быстрый рост. Бизнес может улучшаться, а акции — разочаровывать. 15
Успех WDC зависит от того, удастся ли превратить рост ёмкостей в устойчивую маржу и денежный поток, управляя при этом собственным технологическим переходом. У Seagate — от того, сохранится ли экономика HAMR по мере масштабирования производства. Sandisk нужна востребованность со стороны корпоративных заказчиков, которая сохранит ценность, когда цены на флеш-память NAND станут менее благоприятными. Silicon Motion нужны серийные поставки контроллеров в масштабе, достаточном для изменения структуры бизнеса.
Имеющиеся на сегодня данные убедительнее всего подтверждают улучшение прибыльности HDD, значительный, но чувствительный к ценам спрос на флеш-память и зарождающуюся возможность в корпоративных контроллерах. Это вывод из деловых фактов, а не рейтинг акций по рыночной оценке. Низкий мультипликатор прибыли ещё не гарантия дешевизны, если за ним стоит прибыль, разогретая временным дефицитом. Оценка компании должна строиться на прибыли, которая переживёт менее благоприятный цикл.
Одна и та же волна ИИ поднимает выручку с очень разной скоростью
Data
| Value | Range | |
|---|---|---|
| Silicon Motion, совокупная выручка | 127% | — |
| Silicon Motion, продажи контроллеров SSD | 52.5% | 50–55% |
| Western Digital, выручка | 44% | — |
Следующий рубеж Mozaic будет легче распознать, чем вынести инвестиционный вердикт: очередной диск, очередной прирост ёмкости, очередная квалификация у заказчика. Акционерам ещё предстоит выяснить, сколько из возникающей при этом экономии останется у Seagate, а сколько уйдёт на переговорах.
How this brief was made
01Gathered & sourced195 channels · 1,323 articles▾
Agents swept 195 channels and ingested 1,323 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 27 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 27 live data feeds reconciling the figures and charts.
- 1Seagate, "Mozaic 4+ production announcement", March 3, 2026
- 2Seagate / SEC, "Fiscal Q4 and FY2026 results", July 28, 2026 US release date
- 3Western Digital / SEC, "Fiscal Q4 and FY2026 results", August 5, 2026
- 4Western Digital, "Fiscal Q4 earnings presentation", August 5, 2026
- 5Western Digital, "Innovation Day technology plans", February 3, 2026
- 6Blocks & Files, "Reporting on WDC's results and technology transition", August 6, 2026
- 7Tom's Hardware, "Seagate's HAMR ramp and future qualification schedule", July 29, 2026
- 8Sandisk, "Fiscal Q4 FY2026 results", August 5, 2026
- 9Zacks, "Sandisk earnings and enterprise SSD adoption analysis", August 6, 2026
- 10TrendForce, "NAND market outlook and demand constraints", July 3, 2026
- 11Silicon Motion / SEC, "Second-quarter results", July 30, 2026
- 12Silicon Motion earnings call / The Motley Fool via AOL, "Q2 earnings-call transcript", call July 30, transcript August 8, 2026
- 13Silicon Motion, "Enterprise controller and boot-storage product disclosures", March 16, 2026
- 14Silicon Motion / SEC, "FY2025 Form 20-F", April 30, 2026
- 15Yahoo Finance, "Sandisk shares and expectations following results", August 5, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.