AI带来更多存储需求,四只存储股赚钱逻辑各不相同
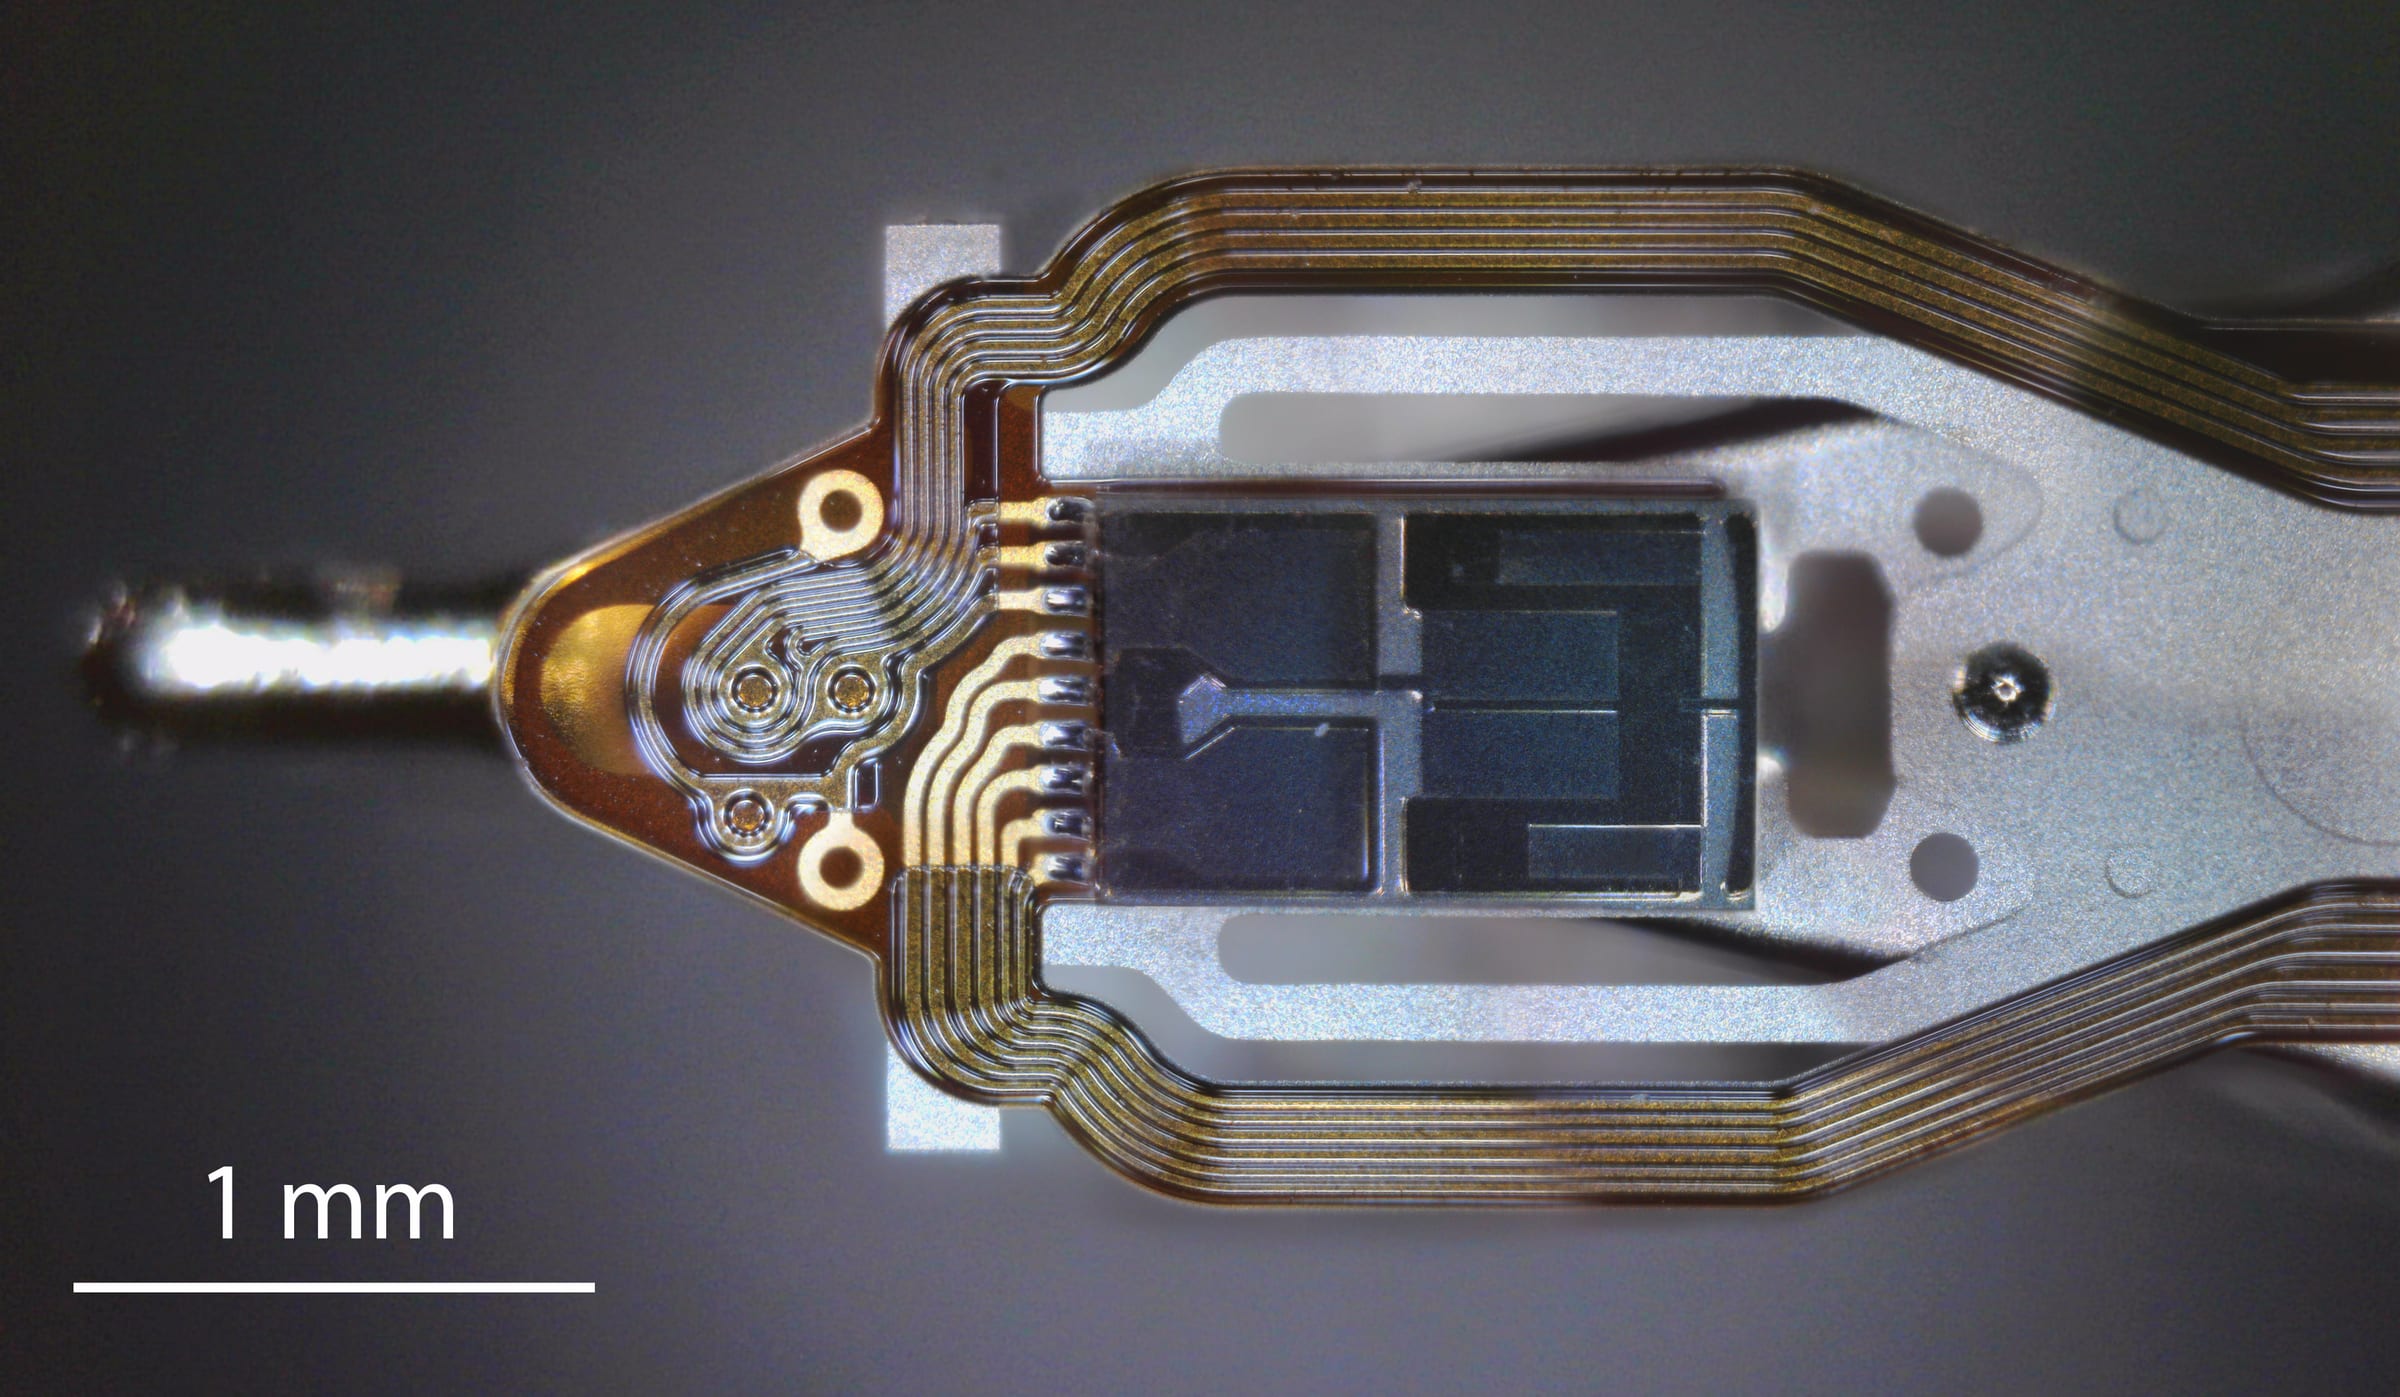
在一个痴迷于更快芯片的行业里,希捷的Mozaic 4+硬盘做了一件不合时宜的事:腾出空间。2026年3月,希捷表示,这个支持最高44TB硬盘的平台已通过两家超大规模客户认证并投入量产。到了7月,这门不起眼生意的财务吸引力已经越来越难被忽视。[1][2]
 Vincent Jiang · 6 min read
对关注西部数据(WDC)、希捷(STX)、闪迪(SNDK)和慧荣(SIMO)的投资者来说,诱惑在于把同一个故事买上四遍:AI创造数据,数据需要存储,存储公司就是赢家。
难点出在第二步和第三步之间。存储的数据变多,并不能告诉股东客户最终会买多少台设备、愿意付什么价,也说不清制造环节省下的成本归谁所有。
机械硬盘找回了定价权
西部数据8月5日发布的业绩显示,公司2026财年第四季度营收同比增长44%。总出货容量从190艾字节(EB)增至231艾字节,增幅约22%。营收增速远快于存储容量的交付增速,与售价和产品组合改善的方向一致。两组数字相除,得不出干净的单TB合同价,但方向已经足以说明问题。34
更清晰的证据是毛利率。按美国通用会计准则(GAAP)计算,西部数据的毛利率达到54.1%,上年同期为41.0%;希捷的毛利率达到52.3%,上年同期为37.4%。两家公司最近一个财季均截至2026年7月3日。扣除生产成本后,这些业务从每1美元收入中留下的利润明显更多。23
- 上年同期财季
- 最近一个财季
Data
| 上年同期财季 | 最近一个财季 | |
|---|---|---|
| 西部数据 | 41% | 54.1% |
| 希捷 | 37.4% | 52.3% |
近线硬盘服务的是大型在线数据池,那里拼的是容量经济性。AI会让这类需求再加上训练语料、模型检查点和留存的输出结果。但两家公司的业绩公告都没有单独列出AI收入。现有证据证明的是存储业务的经济性在增强,而不是多出来的每一美元都该记到聊天机器人头上。
西部数据与希捷走的是两条路
希捷的路线是热辅助磁记录(HAMR),借助局部加热实现更高密度的数据记录;西部数据则在持续改进能量辅助垂直磁记录(ePMR),同时为自身的HAMR转型做准备。15
这是两套不同的量产时间表,并非可以互换的说法。西部数据在8月的演示材料中称,已开始出货容量最高达40TB的ePMR机械硬盘。Blocks & Files报道称,管理层的目标是2027年上半年出货44TB的HAMR机械硬盘。希捷的Mozaic 4+平台已投入量产;据Tom's Hardware报道,截至财年末,希捷近线硬盘按艾字节计的出货运行率中约40%来自HAMR。1467
希捷眼下出货容量最大硬盘;两大路线图2027年再上台阶
- Estimate
Data
| Value | |
|---|---|
| 西部数据ePMR,已出货 | 40TB |
| 西部数据HAMR,目标2027年上半年 (estimate) | 44TB |
| 希捷Mozaic 4+,已量产 | 44TB |
| 希捷下一代HAMR,2027年启动认证 (estimate) | 50TB |
对西部数据来说,沿用熟悉的制造工艺有望降低转型风险;对希捷来说,HAMR若顺利量产,开发成本便可更早地摊到更多容量上。这些是投资层面的推论,并不证明任何一家已经稳操胜券。
真正的考验,是以有吸引力的成本稳定地生产出可用的容量。实验室里的密度纪录发不出股息;通过认证、能以不断改善的毛利率反复出货的硬盘,才能为股息出一份力。
闪迪的景气,有相当一部分是涨价撑起来的
闪迪处在另一层:NAND闪存与固态硬盘(SSD),客户为固态存取和越来越高的存储密度付费。西部数据已于2025年2月完成闪存业务的分拆,如今买入西部数据,不再等于同时买入这部分业务的经营敞口。3
闪迪8月5日发布的财报显示,2026财年第四季度收入为89.65亿美元,环比增长51%。管理层解释,这一增幅中约有三分之一来自出货量,三分之二来自价格上涨。数据中心业务收入为29.77亿美元,约占总收入的33%。企业级市场的机会可观,但公司同时仍在向其他市场销售产品。8
据Zacks报道,闪迪的Stargate QLC企业级SSD已实现首批出货并开始贡献收入。这一步很关键:更高密度的闪存必须先通过客户认证,成为客户实际采用的产品,技术发布才能转化为持续的收入。这也让闪迪在“对现有供给提价”之外,多出了第二条增长路径。9
不过,NAND涨价对闪迪是助力,却会削弱客户采购设备的能力。集邦咨询(TrendForce)7月发布的研究显示,企业级SSD需求强劲,消费级市场的承受能力却在转弱。把两者笼统地归为同一场AI景气,会漏掉其中的张力。10
分析的关键,是把位元出货量、售价和企业级产品组合拆开来看。如果把最新一季的收入增速无限期外推,预测里可能悄悄埋下两重假设:出货量快速扩张,以及供给紧缺长期持续。
慧荣必须赢下主控芯片
慧荣这边又多了一层复杂。公司的主控芯片负责管理SSD中的NAND闪存,但慧荣同时销售既含主控芯片、又含闪存的存储方案。慧荣的机会取决于产品设计导入(design win)和单机含量,而不只是全行业出货的艾字节总量。1112
慧荣7月30日发布的财报显示,第二季度收入为4.51亿美元,同比增长127%。这是公司整体收入,并非企业级AI业务带来的收入。其中SSD主控芯片销售增长约50%至55%,其他产品品类的增速则相差很大。11
在财报电话会议上,管理层表示,MonTitan企业级主控芯片已在两家一线客户处进入商业化量产。管理层的目标是,到2026年底让MonTitan贡献公司收入的5%至10%。前一句说的是进展,后一句仍是预测。12
启动存储(boot storage)类产品还需要另作区分。用来初始化服务器或服务器网络组件的启动存储,确实承担着重要功能,但并非存放AI数据集的大容量存储。慧荣的产品披露将这两类应用明确区分开来。13
潜在的回报,是在要求苛刻的企业级系统中占据更大的立足点。障碍在于认证与竞争,其中包括客户自研主控芯片的风险,慧荣已在年报中作出提示。因此,买入慧荣(SIMO)股票,某种程度上是在押注公司能从其他设计方案手中赢得订单。14
数据变多,设备可能变少
存储密度带来了核心悖论。单块硬盘容量越大,客户存放同一个数据集所需的硬盘就越少。艾字节总量扩张,未必带来同样快的单位出货量增长。
对机械硬盘厂商而言,理想的结果是每TB生产成本下降,而客户支付的价格仍足以保住利润率。对闪迪而言,密度更高的NAND可以降低成本,但也会扩大供给。对慧荣而言,容量增大并不自动需要按比例增加主控芯片,赢得价值更高的设计导入由此变得关键。
需求端同样存在风险。生成的数据并不自动等于留存下来的数据。客户可以删除、压缩信息,也可以把数据在不同存储层级之间迁移。更快的访问与更低成本的留存,解决的是不同的问题,因此更充裕的AI预算并不会均匀地流向每一家存储供应商。
下一场考验:行业回归常态后,还能剩下什么
闪迪8月发布的业绩提供了一个有益的警示:据雅虎财经报道,尽管增长迅猛,闪迪的收入指引仍不及市场预期,股价在盘后交易中下跌。公司基本面在改善,股票却照样可能让市场失望。15
西部数据的看点,在于一边管理好技术切换,一边把容量增长转化为持久的利润率和现金创造;希捷的看点,在于随产量扩大能否守住HAMR的经济性;闪迪需要企业级市场的采用在NAND定价转差时依然有价值;慧荣则需要主控芯片的商用放量达到足以改变业务结构的规模。
目前的证据最有力地指向三点:机械硬盘盈利能力改善、闪存需求可观但对价格敏感、企业级主控芯片的机会初现。这是基于经营证据作出的判断,不是对股票估值的排名。如果利润靠一时的供不应求撑高,低市盈率的股票照样可能不便宜;估值需要的是能在周期转差时依然立得住的盈利。
同一股AI浪潮,推高各家收入的速度大不相同
Data
| Value | Range | |
|---|---|---|
| 慧荣:总收入 | 127% | — |
| 慧荣:SSD主控芯片销售 | 52.5% | 50–55% |
| 西部数据:收入 | 44% | — |
Mozaic平台的下一个里程碑,会比最终的投资结论更容易辨认:再推出一款硬盘,再完成一次容量提升,再通过一家客户认证。股东仍需弄清,由此带来的成本节省有多少会留在希捷手中,又有多少会在谈判桌上被让出去。
How this brief was made
01Gathered & sourced195 channels · 1,323 articles▾
Agents swept 195 channels and ingested 1,323 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 27 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 27 live data feeds reconciling the figures and charts.
- 1Seagate, "Mozaic 4+ production announcement", March 3, 2026
- 2Seagate / SEC, "Fiscal Q4 and FY2026 results", July 28, 2026 US release date
- 3Western Digital / SEC, "Fiscal Q4 and FY2026 results", August 5, 2026
- 4Western Digital, "Fiscal Q4 earnings presentation", August 5, 2026
- 5Western Digital, "Innovation Day technology plans", February 3, 2026
- 6Blocks & Files, "Reporting on WDC's results and technology transition", August 6, 2026
- 7Tom's Hardware, "Seagate's HAMR ramp and future qualification schedule", July 29, 2026
- 8Sandisk, "Fiscal Q4 FY2026 results", August 5, 2026
- 9Zacks, "Sandisk earnings and enterprise SSD adoption analysis", August 6, 2026
- 10TrendForce, "NAND market outlook and demand constraints", July 3, 2026
- 11Silicon Motion / SEC, "Second-quarter results", July 30, 2026
- 12Silicon Motion earnings call / The Motley Fool via AOL, "Q2 earnings-call transcript", call July 30, transcript August 8, 2026
- 13Silicon Motion, "Enterprise controller and boot-storage product disclosures", March 16, 2026
- 14Silicon Motion / SEC, "FY2025 Form 20-F", April 30, 2026
- 15Yahoo Finance, "Sandisk shares and expectations following results", August 5, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.