안스로픽, 스페이스X 컴퓨트 845억달러 계약 '90일 통보로 해지 가능'…주가는 매출의 103배
안스로픽이 스페이스X에 지급할 컴퓨트(연산 인프라) 대금은 2029년까지 845억달러로 거의 두 배 불었다. 조건은 고객이 90일만 통보하면 대부분 해지할 수 있다는 것이다. 강세론자는 540억달러짜리 AI 매출 램프업(본격 가동)에 값을 매기고 약세론자는 출구에 값을 매긴다. 주가는 최근 12개월 매출의 103배 수준이다.
 Vincent Jiang · 4 min read
스페이스X−2.17% — 스페이스X, down 2.17 percent today에서 가장 빠르게 성장하는 사업은 로켓이 아니다. 6월 약 860억달러를 끌어모아 사상 최대 규모 기업공개(IPO)를 치른 이 회사는 지금 AI 랩들에 엔비디아−1.59% — 엔비디아, down 1.59 percent today 기반 컴퓨트를 임대해 주고 있으며 간판 고객은 클로드 개발사 안스로픽$350B — 안스로픽, private, latest valuation $350B이다 3. 9월 말 밝혀진 비공개 IPO 서류에 따르면 안스로픽은 2029년까지 이 컴퓨트에 최대 845억달러를 약정했다. 월 12억5000만달러씩 최대 3년짜리 5월 구조가 시사하던 약 450억달러의 두 배 가까운 금액이다 12. 헤드라인 뒤에는 조항이 숨어 있다. 이 계약들은 서면 통보 90일이면 대부분 해지할 수 있다 1.
쟁점: 청구서는 두 배, 내는 손은 적자
돈을 내는 쪽은 약정을 쌓는 동안에도 적자를 보고 있다. 안스로픽은 2025년 매출 약 46억달러, 영업손실 80억6000만달러를 기록했고 연말 기준 현금 및 단기투자자산 202억8000만달러를 보유했다. 자체 IPO는 11월로 밀린 것으로 전해진다 2. 2025년 매출은 약 12배 늘었지만 손실도 함께 커졌다 3.
5180억달러 인프라 구축…80%는 쓰지 않아도 내는 돈
안스로픽이 6개 파트너와 벌이는 10년짜리 구축 사업은 최소 5180억달러 규모다. 이 가운데 약 80%는 해지할 수 없거나 사용 여부와 무관하게 지급해야 한다. 브로드컴−4.06% — 브로드컴, down 4.06 percent today 장비 리스 1612억달러, 구글 1111억달러, 아마존−2.33% — 아마존, down 2.33 percent today 1100억달러, 마이크로소프트−2.35% — 마이크로소프트, down 2.35 percent today 314억달러가 그것이다 1. 올해 들어 머스크의 xAI$200B — xAI, private, latest valuation $200B를 인수한 스페이스X로 흘러가는 몫은 이들 공개된 약정 가운데 공시에서 90일 통보로 대부분 해지 가능으로 분류된 유일한 사례다 13.
안스로픽의 약정 가운데 90일 해지가 가능한 것은 스페이스X뿐
Data
| Value | |
|---|---|
| 브로드컴 장비 리스 | $161.2B |
| 구글 | $111.1B |
| 아마존 | $110B |
| 스페이스X / xAI | $84.5B |
| 마이크로소프트 | $31.4B |
해지 조항은 이 구축 사업 바로 밑에 깔려 있다. 스페이스X는 지난 2분기 한 분기만 놓고 봐도 AI 자본지출에 158억달러를 쏟아부었다. 수년간 가동을 전제로 설계한 데이터센터를 세우는 비용이다. 그런데 이에 맞서는 매출은 고객이 석 달 만에 되돌려 줄 수 있는 것이다 3.
강세론자 측의 증거 제시…연 540억달러 실현은 램프업에 달렸다
니덤은 스페이스X 투자자관계(IR)팀과 만난 뒤 이미 발표된 AI 컴퓨트 계약들이 램프업되면 합산 연환산 매출 540억달러까지 갈 수 있다고 추정했다. 2026년 말까지 총 연간 반복 매출(ARR) 약 1000억달러라는 목표를 뒷받침하는 그림이다. 계약 대부분은 4분기에 램프업되고 한 건은 12월에 시작된다 4. 니덤은 매수 의견과 목표주가 250달러를 유지했는데, 이는 잠재 상승 여력 66%를 뜻한다. 월가 전체로는 37명의 애널리스트가 강력매수 컨센서스를 이루고 있으며 평균 목표주가는 현재 주가보다 50% 가까이 높다 4.
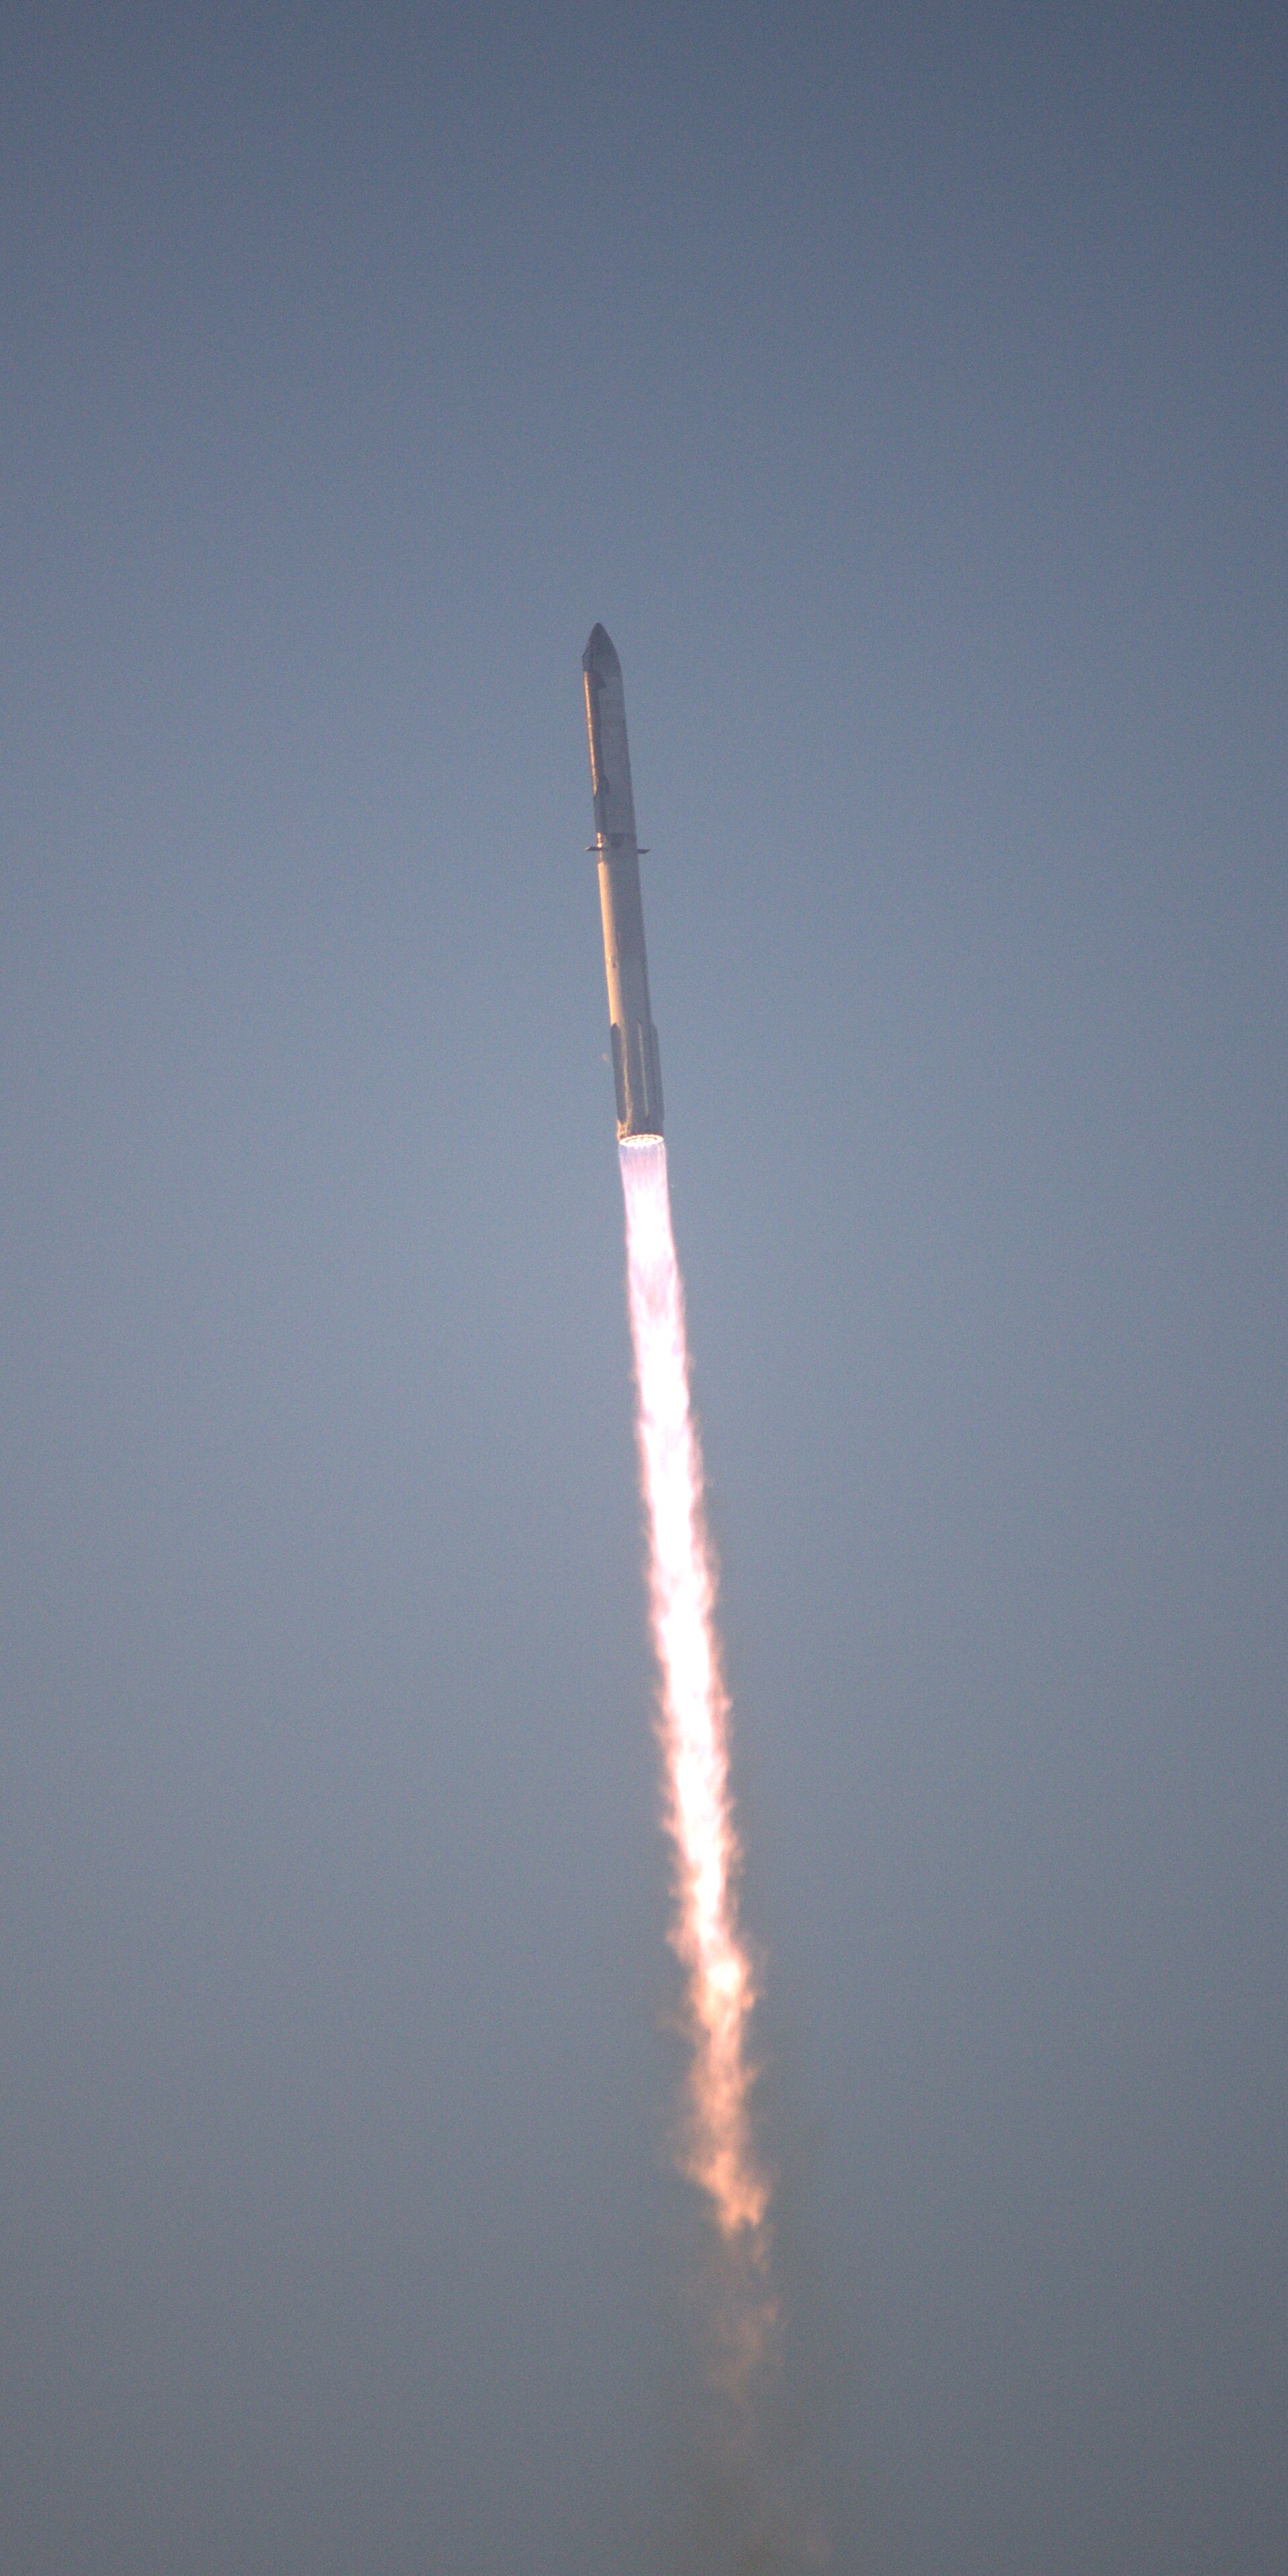
그 증거는 10월 1일로 마감된 한 주에 하늘을 날았다. 스타십 14차 비행이 궤도에 진입한 뒤 운용 가능한 스타링크 V3 위성 26기를 배치했다. 비행 자체는 계획보다 일찍 끝났다 4.
검찰 측 반론: 발사 전망치 80% 삭감
머스크의 약속 이면을 숫자로 따지는 사람이 공매도 전문가 짐 채노스다. 키니코스 어소시에이츠 창업자로 엔론을 간파한 것으로 유명하다. 8월 4일 실적 컨퍼런스콜에서 머스크는 1년 안에 하루 최소 1발의 스타십을 발사하겠다고 말했다. 10월 1일 보도된 인터뷰에서는 내년 발사 캐던스(빈도)로 주 1~2회를 내놓았다 4. 우주 산업 특화 투자·리서치 회사 마하33(Mach33)의 에런 버넷 창업주 겸 최고경영자(CEO)는 이 목표를 연환산하면 2027년 50~100회 발사로 본다 4.
하루 1발서 주 1~2발로…2027년 발사 캐던스(빈도), 중간값 기준 약 80% 삭감
- 2027년 추정 발사 횟수
- Estimate
Data
| 2027년 추정 발사 횟수 | |
|---|---|
| 하루 1발(8월 4일 가이던스) (estimate) | 365 launches |
| 주 2회(10월 1일) (estimate) | 104 launches |
| 중간값(마하33) (estimate) | 75 launches (50–100 launches) |
| 주 1회(10월 1일) (estimate) | 52 launches |
중간값 기준 연 75회는 하루 1발을 이어 간다는 가정의 연 365회와 비교하면 80%가량 깎인 것으로, 채노스는 이를 '2027년 전망치 80% 삭감'이라고 지적한다 4. 컨설턴트 팀 패러는 한술 더 뜬다. 주 1~2회는 사실상 2027년 말에 닿아야 할 목표로 보이는데, 이마저 더 하향되거나 순연될 가능성이 크다는 지적이다. 스타링크의 V3 용량 계획이 이 발사 캐던스(빈도)에 달려 있다 4. 주가는 이미 눈치챘다. 상장 후 첫 분기에 12%, 연초 이래 8% 하락했고, 지난주에는 9% 급락하면서 개인 투자자 심리도 약세로 돌아섰다 46.
최근 12개월 매출의 103배…스페이스X, 대형주 중 가장 비싼 주식
Data
| Value | |
|---|---|
| 스페이스X | 103x |
| 팔란티어 | 87x |
| 크라우드스트라이크 | 52x |
| 엔비디아 | 19x |
| 테슬라 | 13x |
| 마이크로소프트 | 12x |
| S&P500 | 3.5x |
계약이 채워야 할 배수가 바로 이 수치다. 최근 12개월 매출의 103배다. 팔란티어−8.14% — 팔란티어, down 8.14 percent today는 87배, S&P500은 3.5배다 5.
반대신문: 1달러와 1달러는 다르다
이 조항은 양날의 검이다. 다만 안스로픽의 컴퓨트(연산 인프라) 수요가 공급을 웃도에 따라 중도 이탈의 타격은 임대인보다 고객이 더 크게 입는다 3. 그런데 정작 고객의 서류가 이런 배치의 이유를 설명해 준다. 사용 여부와 무관하게 지불해야 하는 10년짜리 약정은 클라우드 대기업들과 맺었고, 유연한 조건의 계약은 새로운 임대인에게 돌아갔다. 그 임대인은 머스크가 2월에 X에서 '사악하다'고 지칭한 바로 그 회사다 13. 90일 통보 한 번으로 증발할 수 있는 1달러 매출과 10년간 잠긴 1달러 매출은 같은 1달러가 아니다. 매출의 103배에 거래되는 주식에게는 해지 가능한 매출이 잠긴 매출처럼 행동해 주는 것이 필요하다.
판결 주시: 세 개의 날짜
10월 20일은 연기됐던 멤피스 시의회의 데이터센터 건설 중단 조례안 표결이 열리는 날이다. 앞선 회의는 객석이 가득 찬 가운데 고성이 오가다 경찰이 출동하는 것으로 끝났다. 쟁점은 올해 들어 xAI를 인수한 스페이스X가 이 도시에서 운영 중인 데이터센터 두 곳과 현재 짓고 있는 세 번째 데이터센터다 7. 11월에는 안스로픽의 기업공개(IPO)가 온다. 전체 공모설명서와 해지 조항이 그때 비로소 읽을 수 있게 된다 2. 4분기에는 램프업(본격 가동) 자체가 시작된다. 12월에 출발하는 계약도 하나 있다 4. 고객의 서류가 매출보다 먼저 도착한다면, 읽어야 할 숫자는 90일 해지 조항이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.