طفرة طاقة الذكاء الاصطناعي في أريزونا تتوقف الآن على محطة فحم عمرها 63 عاماً وقضية تعرفة
تتداول «بيناكل ويست»، الشركة الأم لمرفق الكهرباء أريزونا ببلك سيرفس (APS)، بعلاوة سعرية على «ديوك إنرجي» على توقع بأن يتضاعف الحمل الكهربائي في أريزونا بفعل مراكز البيانات ويتراكم في أرباح الشركة. أما إن كان سيتراكم في الأرباح أم سيقع على فواتير الأسر، فهو اليوم قرار بيد هيئة تنظيم المرافق في الولاية، بينما يظل مستقبل محطة فحم ومصير قضية تعرفة في الميزان.
 Richard Tang · 3 min read
انتقلت مشاريع بناء البنية التحتية للذكاء الاصطناعي في أريزونا من مرحلة الهندسة إلى مرحلة المحاسبة. فقد أبلغت شركة أريزونا ببلك سيرفس (APS)، أكبر شركات الكهرباء في الولاية، المستثمرين هذا الشهر أنها تتوقع الآن نمو مبيعات الكهرباء بنسبة 5-7% سنوياً حتى عام 2030، مقابل 4-6% سابقاً 1. وترتفع خطتها الرأسمالية للفترة 2025-2028 إلى نحو 10.8 مليار دولار 1. أما أول أثر مادي لذلك فهو محطة فحم عمرها 63 عاماً 12، وما إذا كان هذا الإنفاق كله سيتراكم في أرباح الشركة فأصبح الآن بيد لجنة الشركات في أريزونا، لا بيد مراكز البيانات.
المضاعفة مسجّلة لا متوقعة
الحوسبة هي الحمل. ففي أريزونا، المشترون هم مراكز البيانات ومصانع الرقائق المتجمعة من حولها، وسجّلت المبيعات لهؤلاء العملاء أصحاب معامل الحمل المرتفعة للغاية نمواً بنسبة 13.6% منذ بداية العام 1. ولخّصت الشركة حجم الأمر في جملة واحدة في بودكاست «Nameplate»: «استغرقنا 140 عاماً للوصول إلى تسعة جيجاواط، وسنضاعف هذا الرقم خلال 10 إلى 15 سنة مقبلة» 3. وخلف النمو المتعاقد عليه تقف قائمة طلبات لم توقّع الشركة عقودها بعد لكنها تقول إن عليها الاستعداد لخدمتها: طلب جديد يفوق حجم الشبكة كلها التي بنتها الشركة على مدى قرن 1.
على APS الاستعداد لخدمة أحمال غير متعاقدة تفوق ضعف حجم الشبكة التي تديرها اليوم
Data
| Value | |
|---|---|
| ذروة الطلب 2025 | 8.6 GW |
| النمو المتعاقد عليه | 4.5 GW |
| قائمة الطلب غير المتعاقد | 20 GW |
الخطوة الأولى: إبقاء الفحم قيد التشغيل
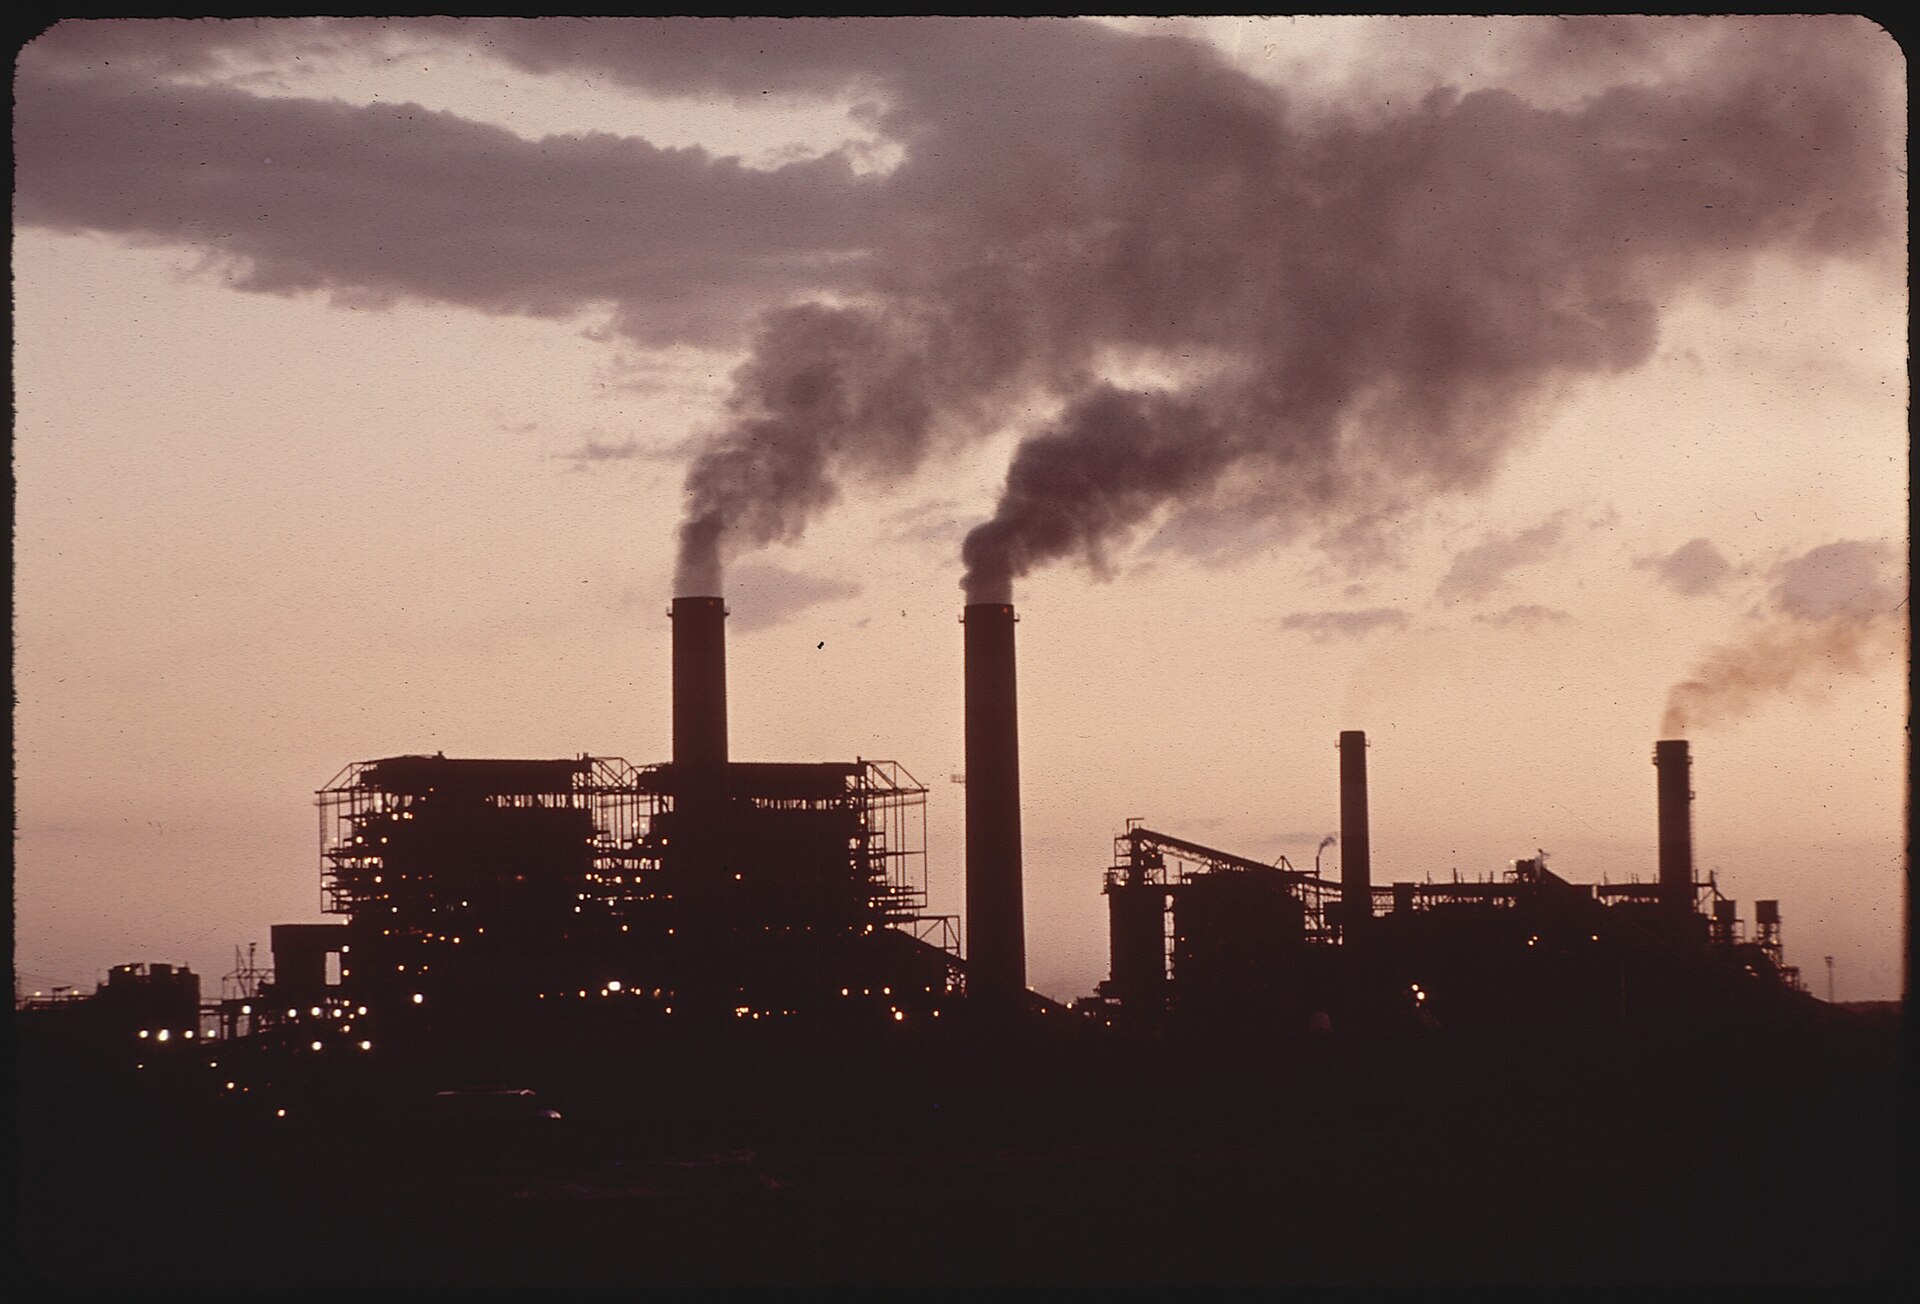
التوليد يسبق مدّ الشبكات. كانت خطة الموارد الحالية لشركة APS تقضي بخروجها من محطة فور كورنرز للطاقة، آخر محطاتها العاملة بالفحم، في عام 2031 2. غير أن اتفاقاً سرّياً أُبرم في سبتمبر مع شركة نافاجو للطاقة الانتقالية (Navajo Transitional Energy Company)، التي يزوّد منجمها المحطة بالفحم، قد يُبقي المحطة قيد التشغيل حتى عام 2038 2. تقول APS إن البقاء فترة أطول يخفّض التكاليف على العملاء 2، كما يسهم المنجم والمحطة بنحو 35% من الصندوق العام لأمة النافاجو (Navajo Nation) 4. وتصل خطة الموارد المحدّثة التي ستحسم مستقبل المحطة إلى اللجنة هذا الشهر 2.
الطبقة المتنازع عليها: من يدفع تكلفة النمو
فوق مسألة المحطة تأتي مسألة التسعير. اقترحت APS «الإسناد المباشر لتكاليف التوليد (إلى الأحمال الكبيرة) لضمان أن يدفع النمو تكلفة النمو» 1. وهذا المبدأ محلّ خلاف معلن: تدّعي جهة مدافعة عن المستهلكين أن الأسر والأعمال الصغيرة دفعت 587 مليون دولار لتمويل نمو مراكز البيانات بين عامي 2023 و2025، في تحليل تصفه APS بأنه مضلّل، بينما تسعى الشركة في قضية التعرفة قيد النظر حالياً إلى رفع تعرفة عملاء الأحمال الكبيرة بنسبة 45% 5. ويحصل العملاء السكنيون على خصم بقيمة 14 دولاراً في فواتير نوفمبر 6، بينما يُجرى في الشهر نفسه اقتراع لشغل مقعدين في اللجنة 5.
علاوة التقييم تنتظر قرار اللجنة
يتداول سهم بيناكل ويست+1.81% — بيناكل ويست, up 1.81 percent today، الشركة الأم لـ APS، عند 19.85 مرة من الأرباح، مقابل 18.24 مرة لسهم ديوك إنرجي+2.08% — ديوك إنرجي, up 2.08 percent today 7. وعلاوة التقييم هذه يدفعها المستثمرون اليوم ثمناً للمضاعفة، قبل أن يبتّ أي جهة في من يموّلها. فالحمل الكهربائي مرصود؛ أما السعر فلا يزال توقعاً حتى تفصل اللجنة في قضية التعرفة وفي خطة الموارد. وأن يدفع النمو تكلفة النمو هو التصميم الصحيح، وهو أسرع طريق لمواصلة البناء. أما المحطات المحددة زمنياً فهي الخطة هذا الشهر، ونتائج الربع الثالث قبل بدء التداول يوم 3 نوفمبر 7.
المضاعفة مسجَّلة في الدفاتر. أما الفاتورة فلا تزال قيد التفاوض.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.