El auge eléctrico de la IA en Arizona se decide ahora en una central de carbón de 63 años y en una revisión de tarifas
Pinnacle West cotiza con prima sobre Duke en la expectativa de que la demanda impulsada por los centros de datos en Arizona se duplique y se traduzca en beneficios. Que se traduzca, o que el coste acabe en las facturas de los hogares, es ahora decisión del regulador eléctrico estatal, con la vida de una central de carbón y una revisión de tarifas en juego.
 Richard Tang · 3 min read
El despliegue de la IA en Arizona ha salido de la fase de ingeniería para entrar en la contable. Arizona Public Service (APS), la mayor eléctrica del estado, comunicó este mes a los inversores que ahora prevé que sus ventas de electricidad crezcan entre el 5% y el 7% al año hasta 2030, frente a la previsión anterior, del 4% al 6% 1. Su plan de inversiones de 2025-2028 sube hasta unos 10.800 millones de dólares 1. La primera consecuencia física es una central de carbón de 63 años 12. Que todo ese gasto se traduzca en beneficios depende ya de la Comisión de Corporaciones de Arizona, no de los centros de datos.
La duplicación ya está en los libros, no en las previsiones
La computación es la carga. En Arizona, los compradores son los centros de datos y las fábricas de chips que se agrupan a su alrededor, y las ventas a esos clientes con un factor de carga extraordinariamente alto han subido un 13,6% en lo que va de año 1. APS resumió la escala en una sola frase en el pódcast Nameplate: «Nos llevó 140 años llegar a nueve gigavatios, y vamos a duplicar esa cifra en los próximos 10 o 15 años» 3. Detrás del crecimiento ya comprometido aguarda una cola de demanda que APS no ha firmado pero que, dice, debe estar lista para atender: más demanda nueva que toda la red que la eléctrica ha tardado un siglo en construir 1.
APS debe estar lista para atender una demanda sin comprometer superior al doble de la red que opera hoy
Data
| Value | |
|---|---|
| Demanda máxima, 2025 | 8.6 GW |
| Crecimiento comprometido | 4.5 GW |
| Cola sin comprometer | 20 GW |
La primera jugada es mantener el carbón encendido
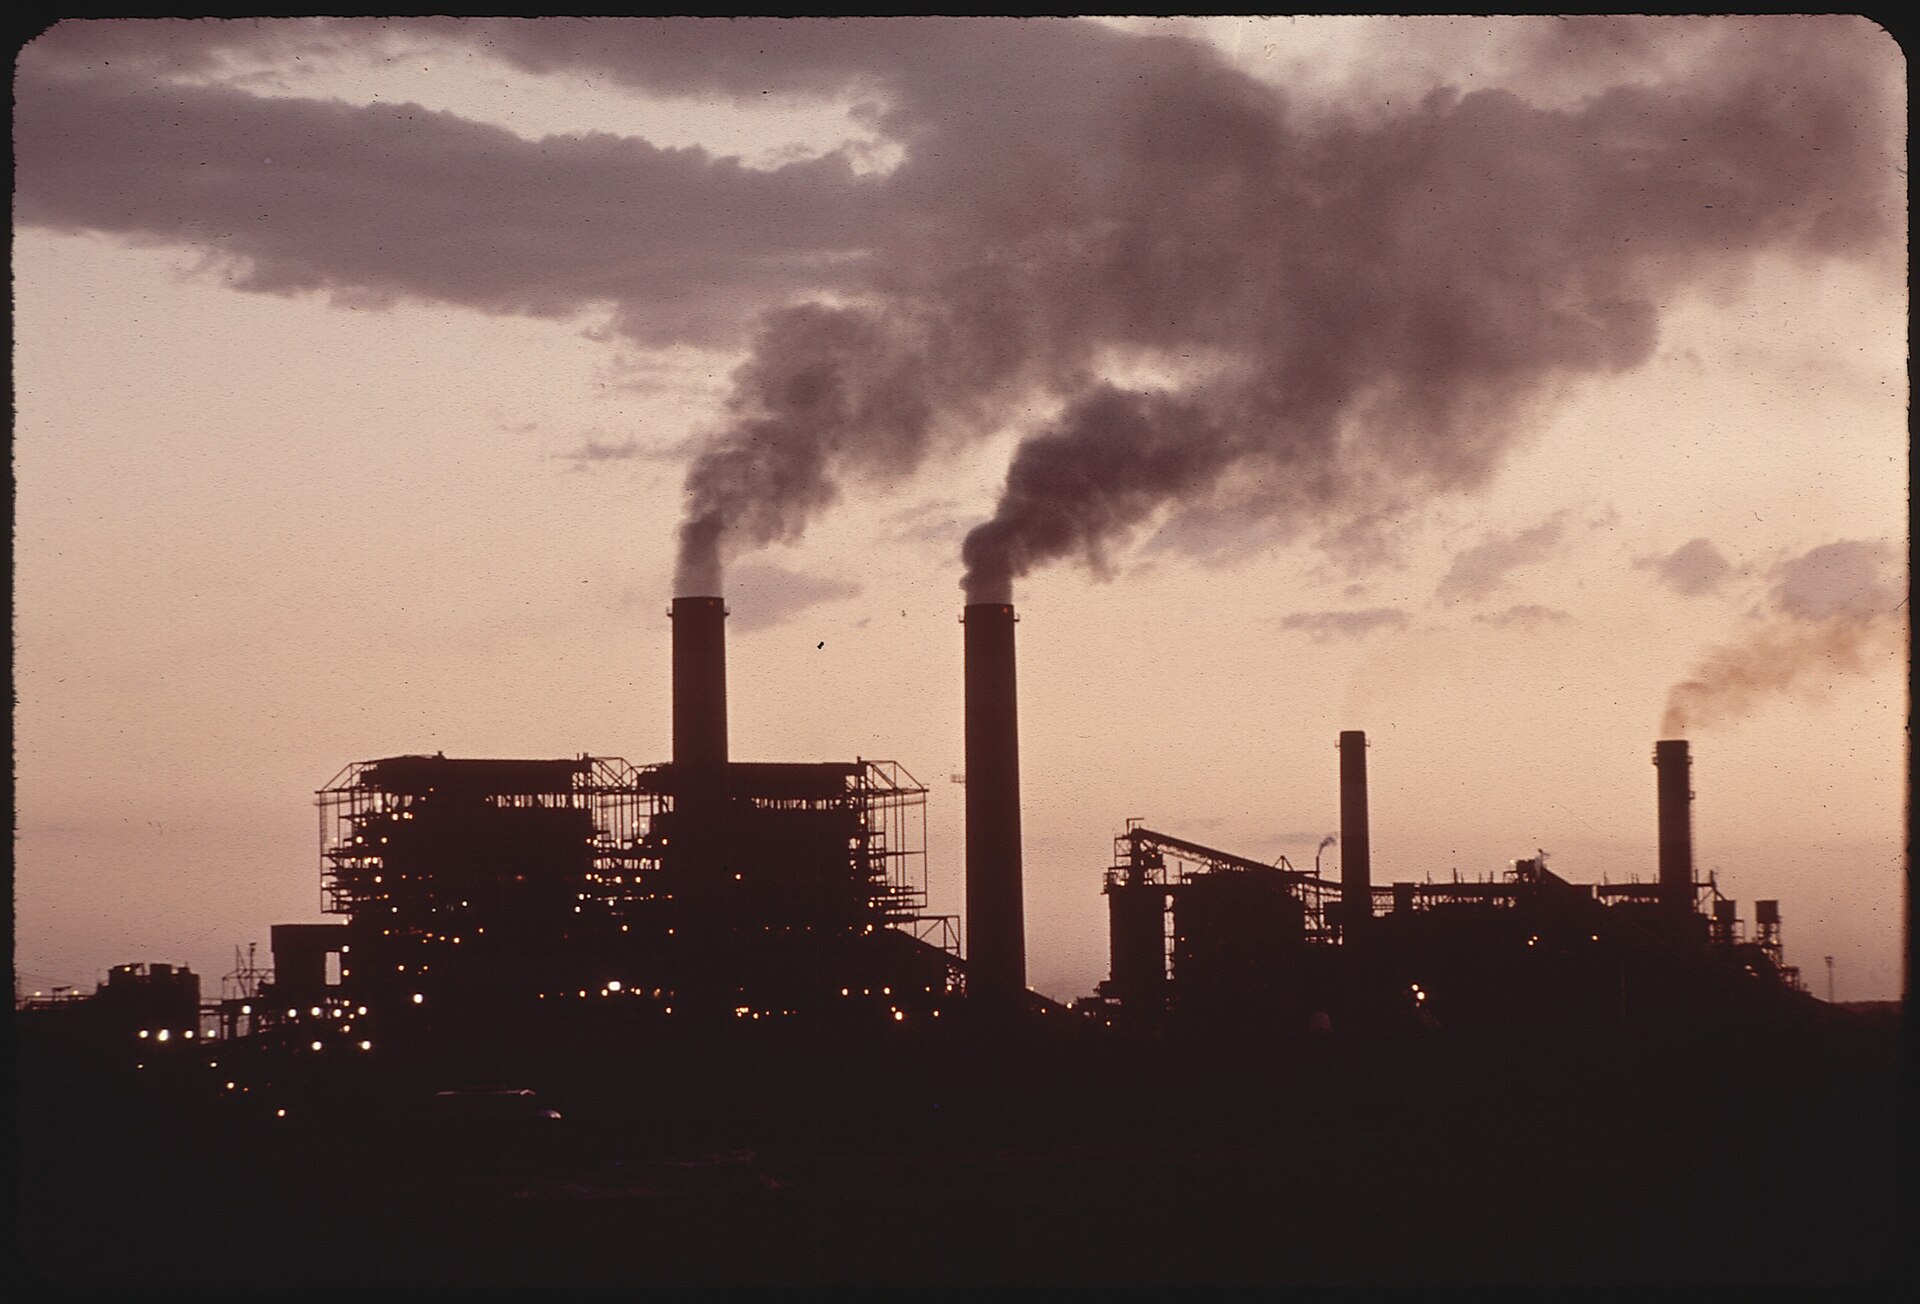
Primero la generación; después, el cableado. El plan de recursos vigente de APS preveía abandonar la central de Four Corners, su última planta de carbón, en 2031 2. Un acuerdo confidencial suscrito en septiembre con Navajo Transitional Energy Company, cuya mina abastece de carbón a la central, podría mantenerla en marcha hasta 2038 2. APS sostiene que prolongar su operación reduce los costes para los clientes 2; la mina y la planta aportan, además, en torno al 35% del fondo general de la Nación Navajo 4. El plan de recursos actualizado que zanjará el futuro de la central llega este mes a la Comisión de Corporaciones de Arizona 2.
La capa en disputa: quién paga el crecimiento
Sobre la central, el precio. APS ha propuesto «asignación directa de los costes de generación (a las grandes cargas) para garantizar que el crecimiento pague el crecimiento» 1. Ese principio está formalmente en disputa: un defensor de los consumidores alega que hogares y pequeñas empresas destinaron 587 millones de dólares al crecimiento de los centros de datos entre 2023 y 2025, un análisis que APS tacha de engañoso, mientras que la eléctrica solicita, en la revisión de tarifas que mantiene abierta, una subida del 45% para las grandes cargas 5. Los clientes residenciales recibirán un abono de 14 dólares en sus facturas de noviembre 6, y dos puestos de la comisión se deciden en las urnas ese mismo mes 5.
La prima espera el veredicto de la comisión
Pinnacle West+1.81% — Pinnacle West, up 1.81 percent today, la matriz de APS, cotiza a 19,85 veces sus beneficios frente a los 18,24 de Duke Energy+2.08% — Duke Energy, up 2.08 percent today 7. Esa prima paga ya la duplicación antes de que nadie haya decidido quién la financia. La carga es observable; el precio, una proyección hasta que la comisión resuelva la revisión de tarifas y el plan de recursos. Que el crecimiento se pague solo es el diseño correcto y la forma más rápida de seguir construyendo. Los hitos con fecha son el plan de este mes y los resultados del tercer trimestre, antes de la apertura del 3 de noviembre 7.
La duplicación está contabilizada. La factura sigue en negociación.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.