ASE eleva su plan de capex para 2026 hasta los 10.500 millones de dólares y el objetivo medio de sus 18 analistas ya está por debajo de la cotización
ASE asegura que los ingresos de 2026 de su negocio de encapsulado avanzado LEAP van por encima del objetivo de 3.500 millones de dólares al que ya había subido, y añade 2.000 millones más de capex. Tras una subida del 197%, el objetivo medio de los 18 analistas queda por debajo del último cierre, lo que convierte los resultados del 29 de octubre en una prueba de ejecución, no de demanda.
 Vincent Jiang · 2 min read
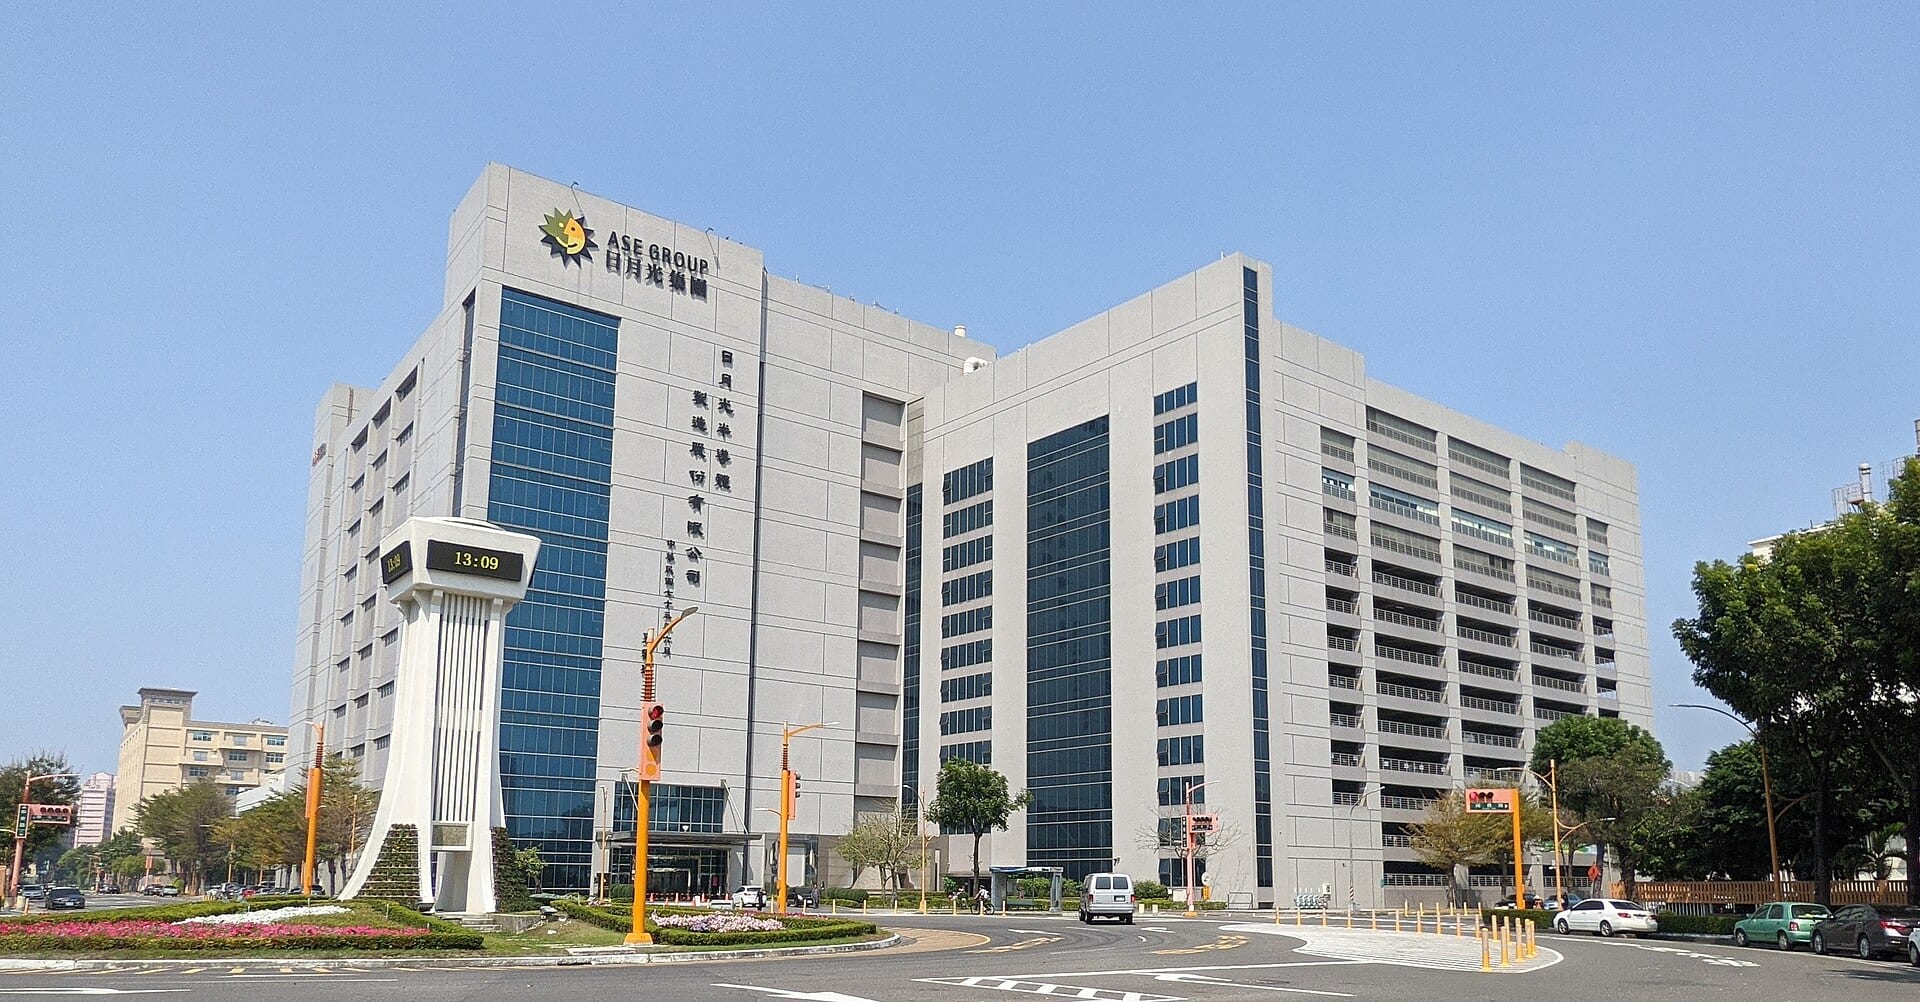
La demanda de encapsulado para la inteligencia artificial va más rápido que la propia empresa que lo vende. ASE Technology, el mayor proveedor mundial de servicios externalizados de ensamblado y prueba de chips 4, asegura que los ingresos de 2026 de su negocio de encapsulado avanzado LEAP van por delante del objetivo de 3.500 millones de dólares que ya había elevado desde más de 2.600 millones, y que añadirá otros 2.000 millones al gasto de capital de este año 12. Aun así, las acciones de la compañía, que cotizan en Nueva York, retrocedieron cerca de un 2% el 7 de octubre 23.
La demanda se adelantó a las previsiones y el capex la siguió
El dinero se mueve antes de que se seque la tinta. ASE planea un gasto de capital de 10.500 millones de dólares en 2026, casi el doble de los 5.500 millones de 2025 4. Desde el 30 de septiembre, sus filiales han firmado contratos de ingeniería de instalaciones por valor de 2.360, 2.040, 1.400, 1.100 y 553 millones de dólares taiwaneses, además de compras de maquinaria a Teradyne y Tazmo 5. Los ingresos consolidados de agosto alcanzaron los 2.556 millones de dólares, un 10,7% más que un año antes 2. El segundo trimestre repitió la misma historia: los ingresos del segmento ATM subieron un 36%, hasta 126.100 millones de dólares taiwaneses, y el margen bruto de ATM llegó al 27,3%, desde el 21,9% 1.
El capex trimestral ha pasado de 400 a 2.500 millones de dólares en tres años
Data
| Capex | |
|---|---|
| T3 '23 | $0.45B |
| T4 '23 | $0.39B |
| T1 '24 | $0.39B |
| T2 '24 | $0.45B |
| T3 '24 | $0.63B |
| T4 '24 | $0.98B |
| T1 '25 | $1.09B |
| T2 '25 | $1.48B |
| T3 '25 | $1.47B |
| T4 '25 | $1.21B |
| T1 '26 | $1.38B |
| T2 '26 | $2.51B |
El margen bruto consolidado encadena seis trimestres al alza
Data
| Margen bruto | |
|---|---|
| T3 '23 | 16.2% |
| T4 '23 | 16% |
| T1 '24 | 15.7% |
| T2 '24 | 16.4% |
| T3 '24 | 16.5% |
| T4 '24 | 16.4% |
| T1 '25 | 16.8% |
| T2 '25 | 17% |
| T3 '25 | 17.1% |
| T4 '25 | 19.5% |
| T1 '26 | 20.1% |
| T2 '26 | 21% |
En cifras GAAP consolidadas, la mejora encadena ya seis trimestres: del 16,8% de comienzos de 2025 al 21,0% del segundo trimestre de 2026 6.
El objetivo medio queda por debajo del precio
Esto es lo que, sobre el papel, no debería ocurrir. Dieciocho analistas dan al valor una recomendación de compra, pero su objetivo medio, de 727,53 dólares taiwaneses, queda por debajo del cierre de 732,00 tras una subida del 197,01% en lo que va de año 5. La revisión al alza de Morgan Stanley del 6 de octubre, hasta los 308 dólares taiwaneses desde los 228, no llega a la mitad de la cotización de Taipéi, una brecha que el despacho informativo deja sin explicar 35. Las acciones cotizan a 26,32 veces los beneficios estimados, frente a las 14,24 del sector, después de un mes con una revalorización del 26,9%, casi el triple de la rentabilidad sectorial 1.
La apuesta ya no es la demanda, sino la ejecución
La propia dirección puso nombre a la limitación: no la demanda, sino la rapidez con que se instalan los equipos en 13 proyectos de nueva planta (greenfield) y 8 en instalaciones existentes (brownfield) destinados a sostener la capacidad hasta 2028 y bien entrado 2029 1. Los alcistas replican con los clientes —AMD−3.85% — AMD, down 3.85 percent today, Broadcom−4.05% — Broadcom, down 4.05 percent today y Nvidia−2.70% — Nvidia, down 2.70 percent today entre ellos— y con los pedidos CoWoS de TSMC−2.77% — TSMC, down 2.77 percent today, que se desbordan hacia ASE mientras los chips Venice de AMD aceleran su producción 4. Su rival Amkor firmó en julio una alianza de encapsulado de 1.500 millones de dólares con Nvidia 7. El examen llega con los resultados del tercer trimestre, que se publican el 29 de octubre 8, y el consenso del mercado apunta a unos ingresos de 7.210 millones de dólares, un 31% más 4. Los clientes pagan en plazas de producción escasas; los compradores tardíos del ADR, en valoración.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.