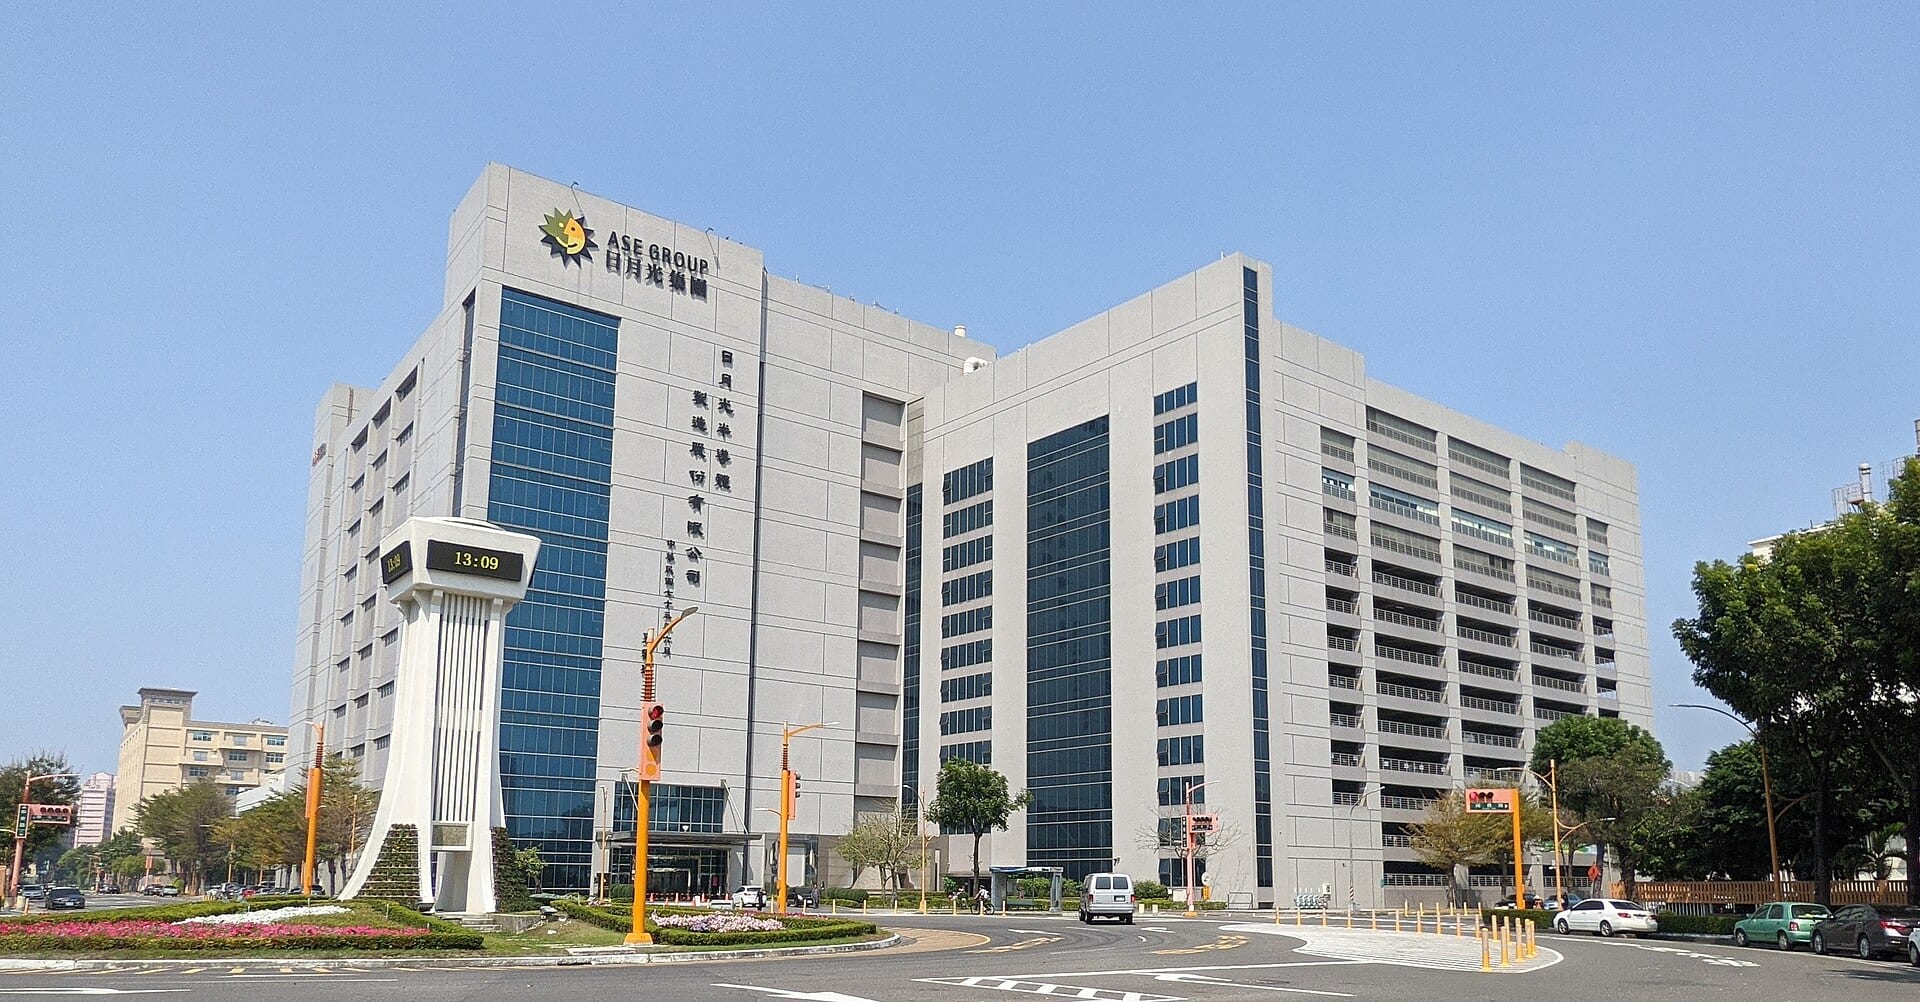
ASE、3週間で100億台湾ドル AMDが確保できないパッケージング枠を増設
ASEホールディングス傘下の事業会社は10月7日、台湾での契約3件を追加開示した。先端パッケージングの売上高を2027年に70億ドルへ倍増させる計画を背景にした、3週間で計102億台湾ドルの増設ラッシュの最新局面だ。台北ではAMDのリサ・スー最高経営責任者(CEO)が、ASEが調達を進める生産能力を競合と分け合うよう求めており、18人のアナリストが付ける目標株価は今なお株価を下回っている。
 Vincent Jiang · 3 min read
ASEホールディングス傘下の事業会社は2026年10月7日午前、新たに3件の契約を開示した。Acterとの14億台湾ドルの設備工事契約、タツモからの装置購入、そしてUnited Purification Technologyとの設備工事契約 123。いずれの開示にも顧客名はない。3件とも、コンクリート、クリーンルーム、装置のどれかを買う話だ。
3週間の買い物リスト、うち89億台湾ドルは8日間
9月17日以降、同じ開示には10億台湾ドル超の機械、4800万ドルのテラダイン製装置の購入、さらに13.3億台湾ドルの機械、20.4億台湾ドルのActer契約、23.6億台湾ドルの設備工事、11.3億台湾ドルの機械、11億台湾ドルの設備契約、8.85億台湾ドルの不動産と続いてきた 1。金額が公表された7件だけで計102億台湾ドルに上り、うち89億台湾ドル分は9月30日から10月7日までの間に出た 1。
ASEの金額公表済みの台湾契約、9月22日以降で計102億台湾ドル うち89億台湾ドルは8日間
Data
| Value | |
|---|---|
| 設備工事、10月1日 | NT$2.36bn |
| Acter契約、9月30日 | NT$2.04bn |
| Acter契約、10月7日 | NT$1.4bn |
| 機械、9月22日 | NT$1.33bn |
| 機械、10月1日 | NT$1.13bn |
| 設備契約、10月1日 | NT$1.1bn |
| 不動産、10月2日 | NT$0.89bn |
顧客は台北に立っている
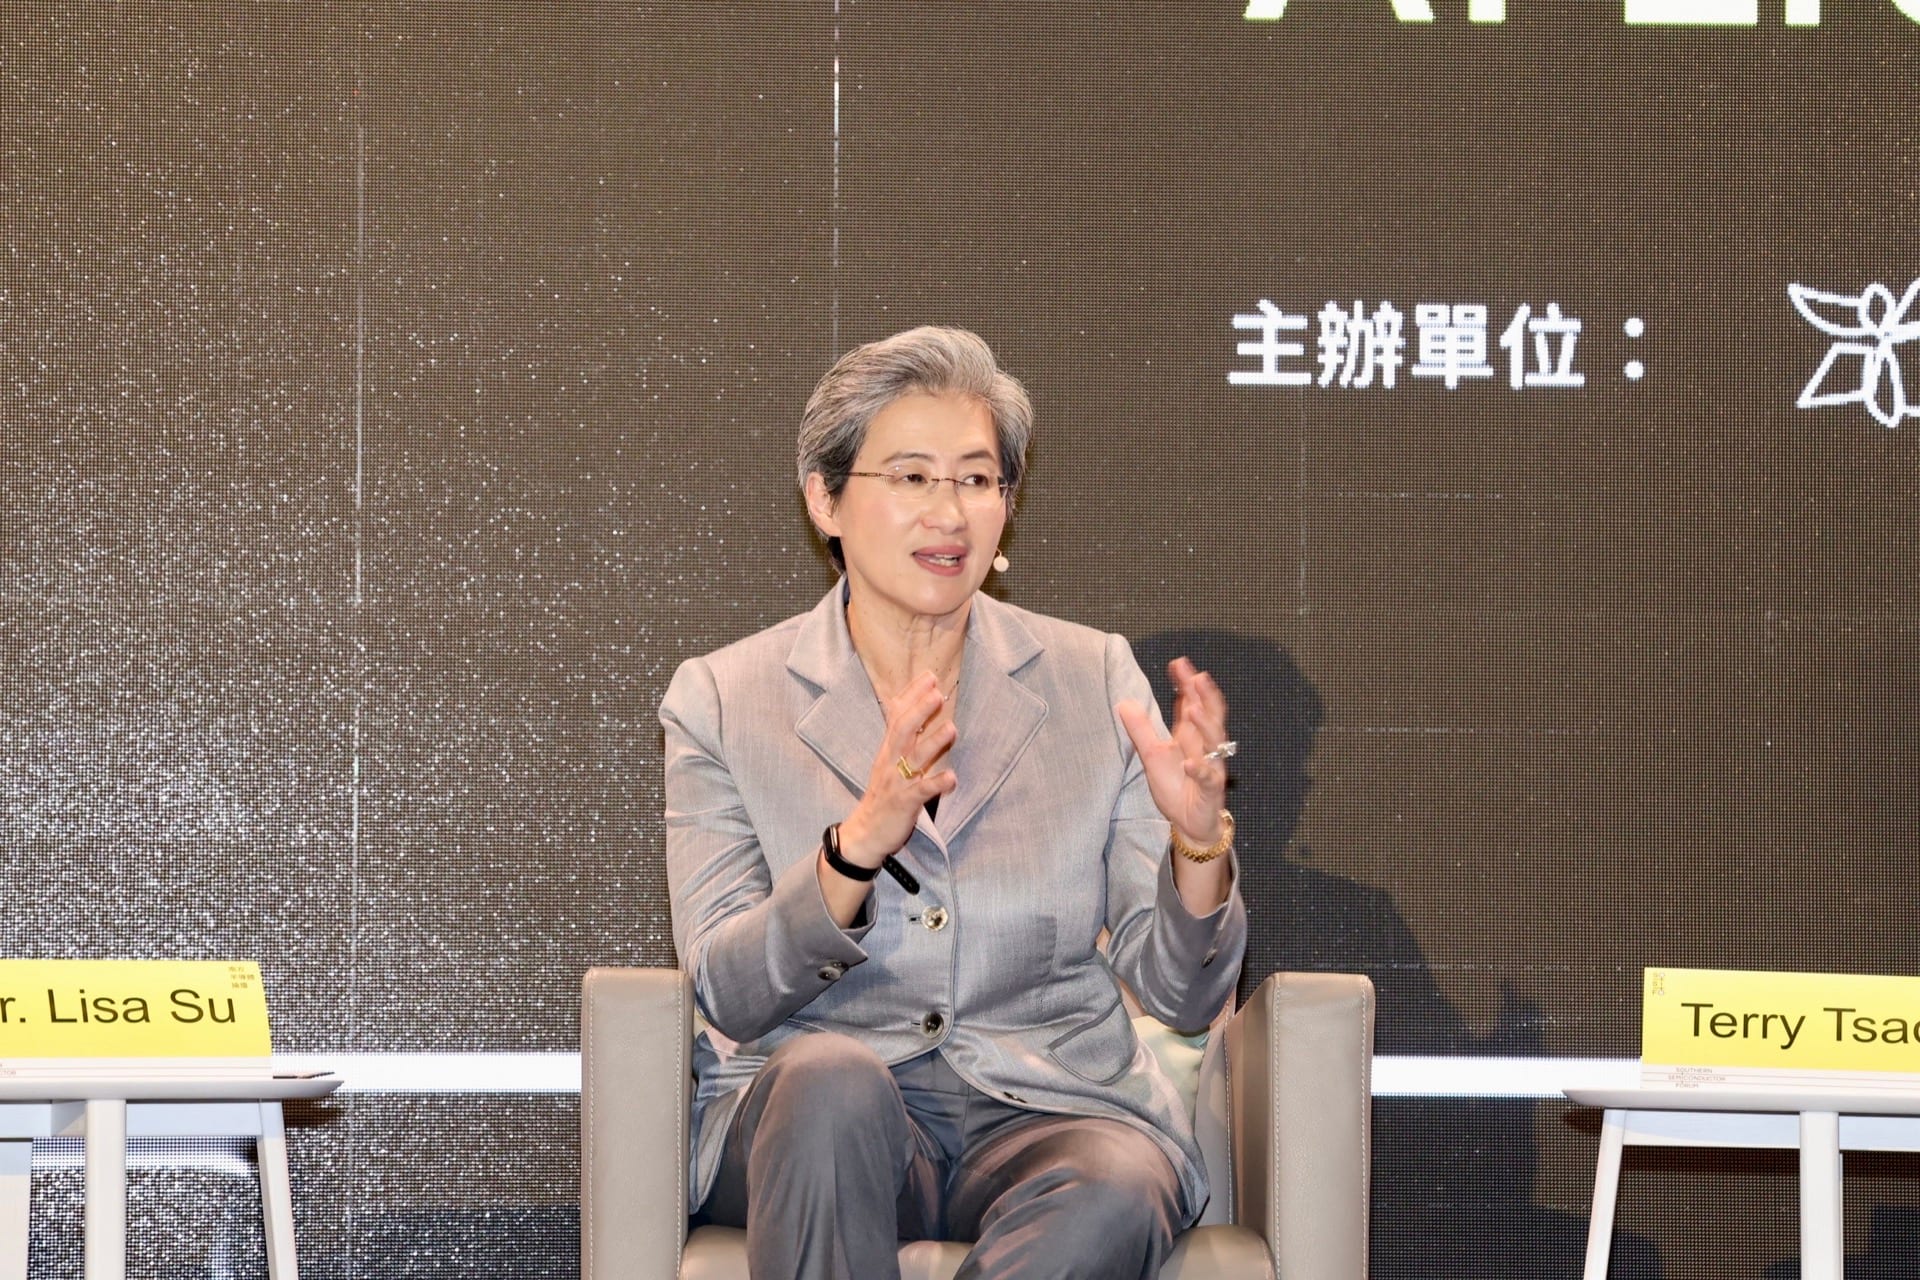
この増設には、買い手が付いている。AMDのリサ・スーCEOは台北で、需要は「われわれの供給をさらに上回っている」と述べ、2027年に供給を大幅に増やすと約束した。今後は3~5年先まで生産能力を確保する計画だ 45。台湾に100億ドル超を投じるとの確約はASEとSPILを通じたパッケージング生産能力を含み、その額は今後さらに増える見通しだと自身が語った 46。
AMDはASEやSPILと共同で、「Elevated Fanout Bridge」と呼ぶパッケージング技術の開発も進めている。「Helios」ラック1基には72基のMI455X GPUが搭載される 7。通信社は、スー氏が競合各社に対し、生産能力を分け合うよう求めたと報じた 9。これによりAMDは、ASEの受注台帳の両側に同時に立つことになった。パッケージング技術を共同で開発する側でありながら、同じ生産枠を奪い合う顧客でもあるのだ。
売り切れ続く生産能力、過去最高の8月
ASEの8月売上高は、単月として初めて台湾ドル800億を超えた。台北の業界紙も、パッケージング生産能力は売り切れ状態が続いていると伝える 8。TSMCのトップは、パッケージングの逼迫が顧客の成長ペースを制約すると、すでに警告していた 7。誰がその増設費用を負担しているのか——開示資料が答えを示している。
設備投資は倍増、株価は目標株価を上回る
この出費こそが計画だ。経営陣は2026年の設備投資を105億ドルとする見通しを示した。2025年の55億ドルからほぼ倍に増やす。その背景には、先端パッケージングのうち最先端分野の売上高を今年35億ドル超、2027年は少なくとも70億ドルへ引き上げるという目標がある 10。開示資料は、増設の加速ぶりも裏付ける。第2四半期だけで25億ドル、上半期では計39億ドルに達した 11。
投資のリターンも数字に出てきた。8月の実装・テスト・材料(ATM)部門の売上高は前年同月比41.4%増の15億9400万ドルと、連結全体の34.6%増を上回った。直近四半期のATM粗利益率は27.3%である 1213。
アナリストの目標株価は株価を下回る
ところが、18人のアナリストが示す平均目標株価は727.53台湾ドルで、終値744.00台湾ドルを2.21%下回る。それでいて、コンセンサスの平均評価は今も「買い」だ 1。ニューヨーク上場のADRは過去52週間で11.07~47.93ドルのレンジを推移し、直近の取引価格は46.98ドルだった 12。
四半期設備投資は26年Q2に25億ドル 通期105億ドルのガイダンスは下期のペースアップを示す
Data
| 設備投資 | |
|---|---|
| 24Q1 | $0.39B |
| 24Q2 | $0.45B |
| 24Q3 | $0.63B |
| 24Q4 | $0.98B |
| 25Q1 | $1.09B |
| 25Q2 | $1.48B |
| 25Q3 | $1.47B |
| 25Q4 | $1.21B |
| 26Q1 | $1.38B |
| 26Q2 | $2.51B |
10月29日、粗利益率の答えが出る
第3四半期決算は10月29日の寄り付き前に発表される。ガイダンスでは、売上高は前四半期比21~22%増、粗利益率は20.5~21.5%としている 1210。決着をつけるのは2つの数字だ。ATM事業が連結全体を上回る伸びを続けられるかどうか。そして、設備投資が倍増する年にその粗利益率を維持できるかどうか。それまでの間、コンクリートはすでに買われた。ただ、まだ元は取れていない。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.