La multa de 1.200 millones a Bank of America convierte el cumplimiento normativo con IA auditable en un bien escaso
El cargo de 1.200 millones de dólares que Bank of America registró por fallos en la prevención del blanqueo de capitales y en materia de sanciones venía acompañado de una exigencia que el dinero no puede satisfacer: demostrar que el programa funciona. Cinco días después, Bretton AI, que vende agentes de cumplimiento a los bancos, anunció que una firma de auditoría había validado de forma independiente sus agentes.
 Richard Tang · 5 min read
Los resultados del tercer trimestre de Bank of America+0.32% — Bank of America, up 0.32 percent as of its last quote, presentados el 14 de octubre de 2026, incluían un cargo de 1.200 millones de dólares no deducible fiscalmente por fallos en materia de blanqueo de capitales y sanciones 1. El dinero es la mitad menor del castigo. La orden de consentimiento que hay detrás exige una revisión retrospectiva de un tercero sobre las transacciones sospechosas que el banco no detectó, además de una revisión independiente de si su monitorización de transacciones, su diligencia debida con los clientes y su gobernanza de datos funcionan de verdad 2.
El software no puede responder a esa exigencia. Lo más parecido que un banco puede poner en manos de un supervisor es una prueba con la forma que premia la propia propuesta regulatoria del FinCEN: pruebas independientes orientadas a si el programa funciona y evidencia demostrable de eficacia que incluya expresamente el uso eficaz de la IA 3. A los pocos días, Bretton AI, una desarrolladora de agentes de cumplimiento con sede en San Francisco, anunciaba una parte de esa prueba: una firma de auditoría independiente había validado sus agentes 4.
Las multas de octubre plantean si el programa funciona
Las actuaciones regulatorias se sucedieron. El 8 de octubre de 2026, la Oficina del Contralor de la Moneda (OCC), el supervisor de los bancos nacionales de EE. UU., multó con 350 millones de dólares a American Express National Bank por una década sin declarar presuntas operaciones de blanqueo de capitales a través del comercio, y citó entre las deficiencias la debilidad de sus pruebas independientes 5.
El 13 de octubre de 2026, el Departamento del Tesoro actuó contra Bank of America 2. La Red de Aplicación de los Delitos Financieros (FinCEN) le impuso una sanción de 1.200 millones de dólares 6. La OCC aplicó una multa civil de 750 millones de dólares, la mayor de su historia 2. La Oficina de Control de Activos Extranjeros (OFAC) cerró por 11,6 millones de dólares un acuerdo por presuntas infracciones de las sanciones 2. El banco reconoce que vulneró deliberadamente la Ley de Secreto Bancario 6. La sanción del FinCEN es la tercera mayor de la historia del Tesoro, por detrás de Binance en 2023 y de TD Bank en 2024 12.
La sanción del FinCEN a Bank of America, la tercera mayor de la historia del Tesoro
Data
| Value | |
|---|---|
| Binance (2023) | $4B |
| TD Bank (2024) | $3B |
| Sanción del FinCEN a Bank of America (2026) | $1.2B |
Bank of America asumió 1.960 millones de dólares de tres supervisores en un solo día; la multa de la OCC a Amex fue de 350 millones
Data
| Sanción | |
|---|---|
| FinCEN: Bank of America | $1.2B |
| OCC: Bank of America | $0.75B |
| OCC: American Express | $0.35B |
| OFAC: Bank of America | $0.01B |
La norma pasa del papeleo a la prueba
El FinCEN propuso el 7 de abril de 2026 sustituir el viejo criterio —si existe el papeleo— por otro más exigente: que el programa funcione 3. Las pruebas independientes se orientarían a la eficacia y no a la exhaustividad, y el director del FinCEN ponderaría, en sus decisiones sancionadoras, la evidencia demostrable de eficacia, que incluye expresamente el uso eficaz de la inteligencia artificial 3.
Will Lawrence, consejero delegado de Bretton, explicó sin ambagos la lectura comercial a Global Finance el 20 de octubre de 2026: un banco puede contratar más analistas, comprar tecnología nueva y reescribir sus políticas sin mejorar en la detección de delitos financieros, y los supervisores quieren evidencia de que los cambios funcionan 1. Eso cambia lo que va a comprar el presupuesto de cumplimiento normativo.
La carta del auditor se convierte en el producto
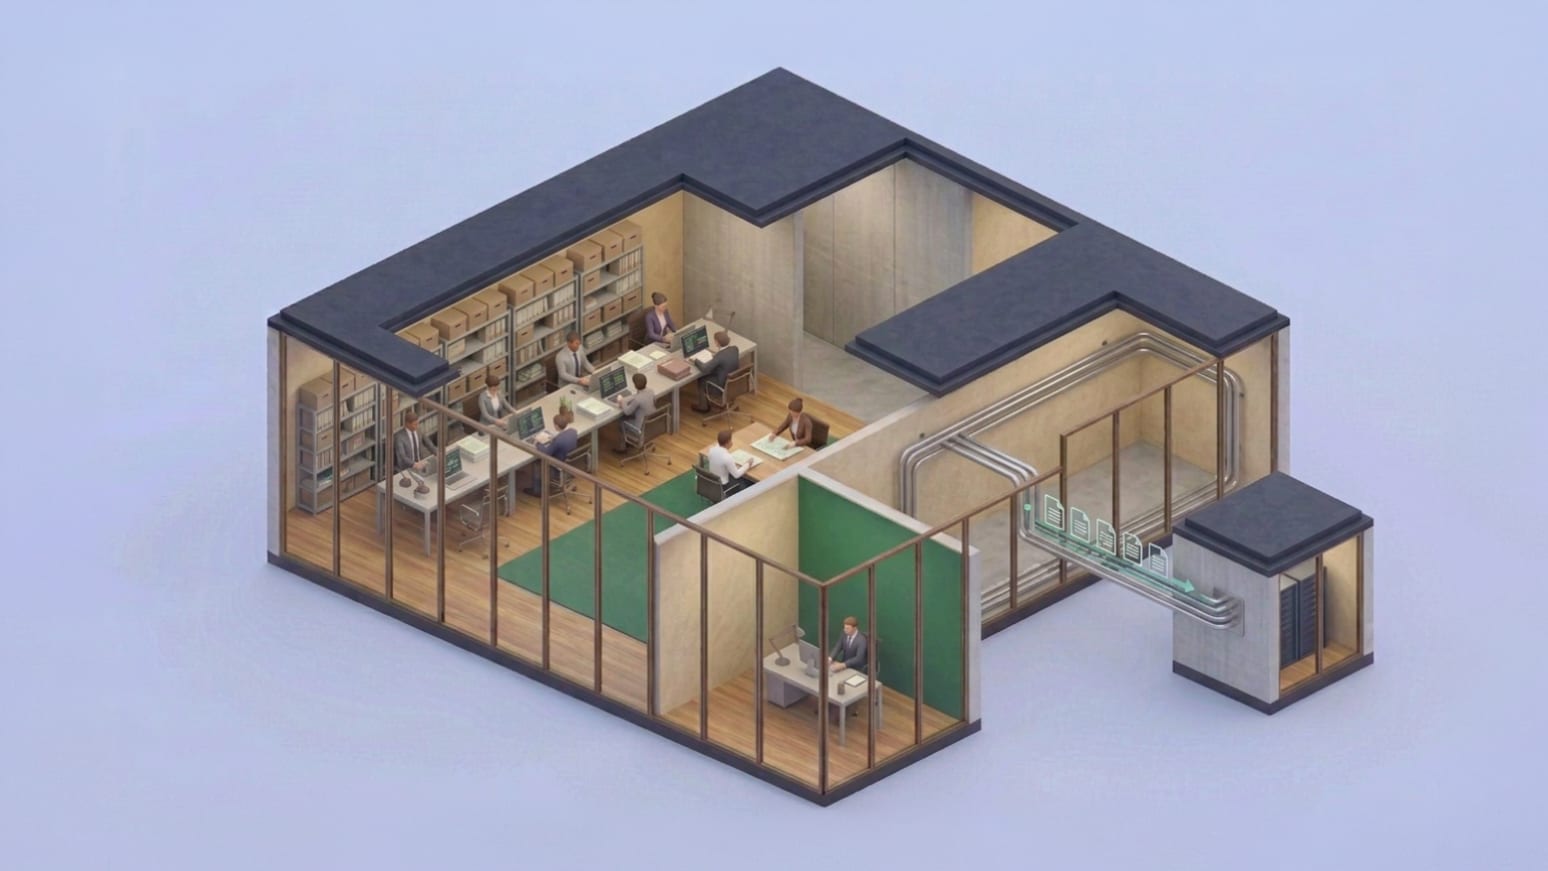
El 19 de octubre de 2026, Bretton anunció que Kaufman Rossin, la mayor firma independiente de contabilidad y asesoría con sede en Florida y una de las 50 mayores de EE UU, había completado una validación independiente de modelos de sus agentes de conozca a su cliente (KYC), de lucha contra el blanqueo de capitales y de sanciones 4. La revisión abarcó la gobernanza, la exactitud y la estabilidad de los modelos, la explicabilidad, la trazabilidad de las decisiones, la gestión de cambios y la monitorización continua 4.
Jason Chorlins, socio de Kaufman Rossin, describe el diseño como un razonamiento investigador basado en grandes modelos de lenguaje combinado con una lógica de reglas determinista, esquemas de salida estructurados y revisión humana obligatoria antes de cualquier resolución 4. Lawrence explica por qué escasea un documento así: las guías bancarias sobre riesgo de modelos como la SR 11-7 de la Reserva Federal se escribieron para modelos deterministas, no para la IA generalizada 7.
La propuesta de FinCEN convertiría las pruebas independientes —por personal interno o por un tercero— en el criterio para saber si un programa funciona 3, de modo que la firma que certifique esa prueba se convierte en el guardián de lo que cuenta como evidencia. Quedan dos limitaciones: ningún supervisor ha dicho que aceptará una carta de validación como prueba, y la propia revisión de Kaufman Rossin no se ha publicado; solo trasciende a través del anuncio de Bretton 4.
Los accionistas de Bank of America pagan la remediación; Bretton cobra por caso resuelto
Los accionistas de Bank of America (NYSE: BAC) asumen el cargo y una remediación que, según Lawrence, puede durar años 1. La dirección sostiene que el personal y la tecnología necesarios están financiados dentro del nivel de gasto corriente del banco y que la entidad no está sujeta a ningún límite de activos; Morgan Stanley+3.61% — Morgan Stanley, up 3.61 percent as of its last quote mantuvo la recomendación de sobreponderar las acciones (el equivalente a compra), aunque recortó su precio objetivo 8.
Bretton, entre cuyos clientes figuran Robinhood+4.11% — Robinhood, up 4.11 percent today, Mercury y Gusto, factura por caso resuelto, como en el acuerdo de MVB Bank sobre su cola de alertas del que informamos el 9 de octubre de 2026 49. La sanción de 750 millones de dólares impuesta por la OCC equivale a más de 3.700 veces el valor medio de los contratos de Bretton, de 201.000 dólares, una cifra que la propia compañía publica 210. Para un accionista de Bank of America es dinero ya gastado; para un proveedor de cumplimiento normativo, esa misma obligación son ingresos que se ganan caso a caso.
La única pieza que falta es la evidencia independiente a gran escala
Casi todos los eslabones que llevan de un modelo capaz a un banco más seguro ya están construidos: agentes que completan investigaciones, una persona que revisa cada resultado, un modelo validado y una propuesta normativa que premia las pruebas 34. El único eslabón que falta es la evidencia independiente de que los agentes se sostienen a gran escala.
Tres cosas decidirán lo que ocurre a continuación. La primera, si algún supervisor acepta la carta de validación de un auditor como prueba de que un programa funciona; la propia validación sigue sin publicarse. La segunda, si la remediación financiada de Bank of America se convierte en contratos por caso, como el acuerdo de Bretton de agosto de 2026 9. La tercera, si los 66 plazos regulatorios que vencen este trimestre fuerzan a los bancos a responder a la cuestión de las pruebas antes de que la norma de FinCEN sea definitiva 10.
Los accionistas de Bank of America ya han pagado por la brecha entre un programa de cumplimiento normativo sobre el papel y otro que funciona. Los constructores que cierren esa brecha con evidencia serán los próximos en cobrar, y la sanción de este mes ha hecho visible el precio de esa evidencia para cada presupuesto de cumplimiento normativo del país.
Get Policy & Labor by email, free
The rules governments write for AI, and what AI does to jobs. In our daily email, every weekday.