China estrecha la brecha en la IA; los beneficios son la prueba más dura
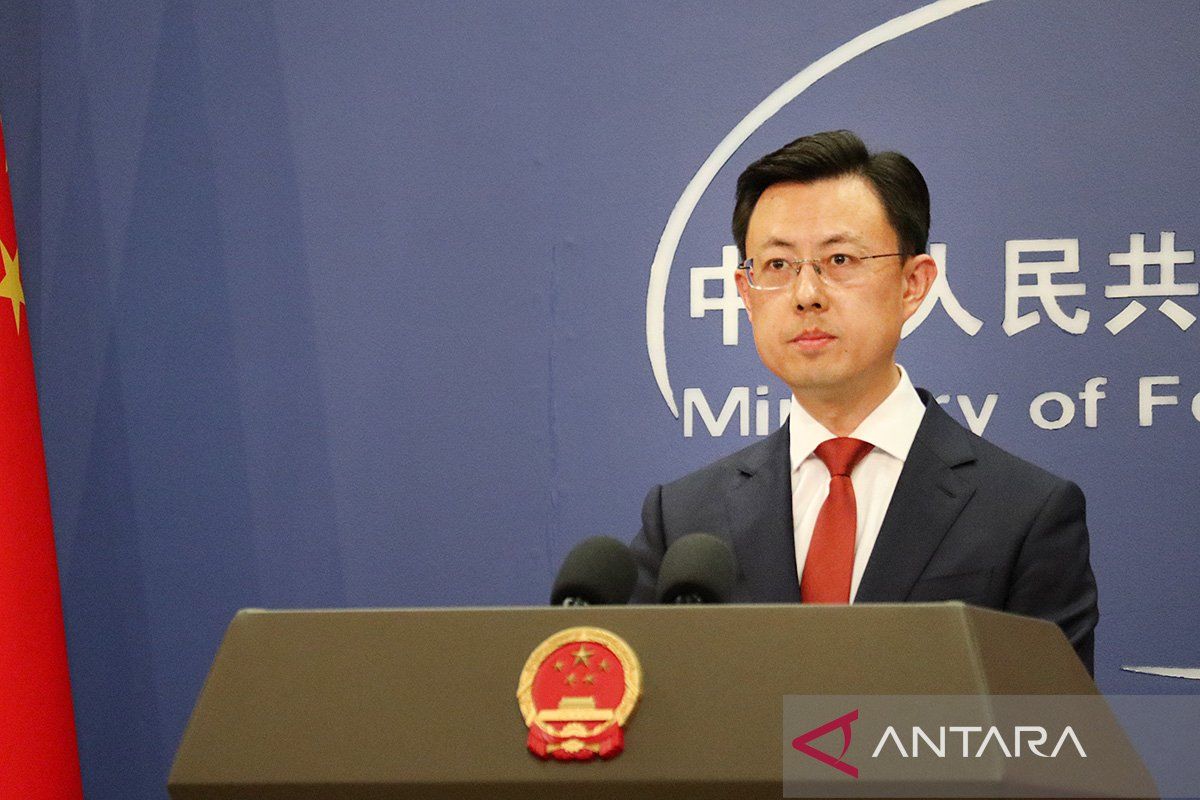
Wang Tao presentó el 17 de septiembre el nuevo sistema de computación para IA de Huawei, con un diseño que conecta hasta 4.096 procesadores.
 Vincent Jiang · 9 min read
Stanford calcula que la inversión privada en IA en Estados Unidos alcanzó los 285.900 millones de dólares en 2025, frente a los 12.400 millones de China, aunque esas cifras dejan fuera buena parte del apoyo gubernamental chino. Informe AI Index 2026 de Stanford 1
China desafía esa ventaja, pero el progreso técnico no determina quién se queda con el retorno. Un modelo chino puede atraer al desarrollador mientras la factura la cobra un proveedor de nube estadounidense. Y un negocio de nube chino puede ganar dinero mientras el laboratorio de IA de su mismo grupo lo pierde.
Según la evidencia disponible, Estados Unidos conserva un liderazgo desigual en capacidad de vanguardia y ventajas comerciales sustanciales. China se ha convertido en un competidor serio en más ámbitos de la industria. La pregunta para los inversores es cuánto de ese progreso se traduce en poder de negociación, beneficios duraderos y trabajo útil.
La ventaja en la vanguardia es real, pero depende de la tarea
La clasificación del 17 de septiembre de Artificial Analysis otorga a Claude Fable 5.1 y GPT-6 Astra una puntuación de 53 en sus configuraciones más altas, frente a los 45 de Qwen3.8 Max y GLM-5.3. El coste que mide su índice también complica la idea de que los modelos estadounidenses son caros y los chinos, baratos: Astra con razonamiento bajo obtiene 46 por 0,82 dólares por tarea, mientras que Qwen3.8 Max logra 45 por 5,41 dólares. GLM-5.3-Flash ocupa una posición mucho más barata: 42 puntos por 0,25 dólares. Clasificación de Artificial Analysis 2
Data
| Value | |
|---|---|
| Claude Fable 5.1 | 53 |
| GPT-6 Astra | 53 |
| GPT-6 Astra (razonamiento bajo) | 46 |
| Qwen3.8 Max | 45 |
| GLM-5.3 | 45 |
| GLM-5.3-Flash | 42 |
Estos resultados describen cargas de trabajo concretas. El índice se basa principalmente en texto y en inglés, por lo que no puede dirimir el liderazgo en voz, visión, idiomas o robótica. Alcance del benchmark 3
Aun así, dejan claro que los modelos chinos más potentes son alternativas creíbles, mientras que los proveedores estadounidenses siguen compitiendo con agresividad tanto en capacidad como en precio.
Una evaluación más acotada revela por qué la brecha restante puede importar. En una valoración conjunta de julio del Instituto de Seguridad de la IA británico y del CAISI estadounidense, Kimi K3 completó un ataque simulado a una red corporativa en uno de cada diez intentos. Los modelos más potentes probados hasta entonces lo lograron seis o siete veces. El ejercicio no contaba con defensores activos, y a los modelos estadounidenses se les desactivaron las salvaguardias del sistema para medir su capacidad máxima. Es una prueba cibernética limitada, pero evidencia hasta qué punto sistemas de chat de apariencia similar pueden diferir sustancialmente en tareas sostenidas. Valoración conjunta 4
Para el cliente, el cálculo relevante incluye los intentos fallidos, la revisión humana y la integración. Una factura de inferencia más baja solo ayuda si el trabajo acaba haciéndose. Para un laboratorio de vanguardia, en cambio, mejorar en las tareas difíciles puede justificar un precio más alto incluso después de que las capacidades más sencillas se hayan generalizado.
China se gana un sitio en la caja de herramientas del desarrollador
El avance de China en distribución es más fácil de observar que la rentabilidad de toda su industria.
OpenRouter informó en junio de que los modelos chinos habían superado a los estadounidenses en cuota de tokens en su plataforma a principios de ese mismo mes. Su análisis abarcó más de 450 billones de tokens entre el 1 de enero y el 14 de junio; la cuota de DeepSeek pasó del 9% en enero al 18% en junio. Son datos de uso de la plataforma, no de cuota de mercado global ni de gasto. Los servicios baratos pueden atraer mucho más volumen sin ingresar proporcionalmente más dinero. Análisis de OpenRouter 5
El informe de agosto de Hugging Face aporta una señal distinta: 151.448 modelos comunitarios derivados de Qwen, 2,6 veces el total de Meta en modelos derivados. Esa cifra mide a los desarrolladores que construyen sobre una familia de modelos, no a los clientes de pago. Aun así importa, porque las modificaciones, las herramientas de despliegue y la familiaridad acumulada pueden hacer que el siguiente desarrollador se decante por esa familia. Análisis de la plataforma de Hugging Face 6
El mecanismo comercial es sencillo. Los pesos del modelo pueden descargarse, y eso permite a otras empresas adaptarlo y alojarlo, siempre conforme a su licencia. Esas empresas pueden aportar lo que le falta al laboratorio original: la relación con los clientes, el conocimiento local y el trabajo de implantación. El éxito de la distribución no exige, por tanto, que el laboratorio construya primero una organización global de ventas a empresas.
Ahora bien, la apertura tiene límites. El GLM-5.3-Flash, el más pequeño de los modelos de Z.ai, se rige por una licencia MIT, mientras que el GLM-5.3 está sujeto a condiciones particulares, entre ellas una revisión de seguridad para determinados grandes negocios de servicios de modelos. Que un modelo se pueda descargar no otorga automáticamente derechos comerciales sin restricciones. Ficha del modelo Flash 7 y licencia de GLM-5.3 8
La consecuencia estratégica sigue siendo notable: las alternativas creíbles dan a los clientes más poder de negociación. Los laboratorios chinos no tienen que dominar todos los benchmarks para que a un proveedor estadounidense le resulte más difícil cobrar una prima por el trabajo rutinario.
La nacionalidad del modelo no determina quién cobra
AWS ya ofrece modelos de Qwen a través de Bedrock, y su página de condiciones contractuales la identifica como vendedora de la oferta sin servidor (serverless) de Qwen. Un cliente puede elegir tecnología de modelos china y comprar un servicio de nube estadounidense en la misma transacción. Términos de AWS para los modelos 9
Esa transacción separa tres cosas que las comparaciones entre países tienden a agrupar: quién desarrolla el modelo, quién lo opera y quién es dueño de la relación con el cliente. El operador puede obtener ingresos por computación, soporte e integración aunque no haya creado el modelo subyacente. Unos costes de modelo más bajos pueden reforzar ese negocio al hacer económicamente viables más aplicaciones.
Alibaba ilustra la misma distinción dentro de una sola empresa. Sus resultados no auditados del trimestre de junio informan de unos ingresos de 48.400 millones de yuanes en Nube de IA y Servicios de Cómputo (AI Cloud and Compute Services), un 45% más, y de un EBITA ajustado de 5.600 millones de yuanes. Ese segmento incluye los servicios de nube convencionales y el negocio de chips del grupo; en concreto, los productos relacionados específicamente con la IA aportaron 12.400 millones de yuanes de ingresos. Su segmento separado de Laboratorios y Aplicaciones de IA (AI Labs and Applications) generó unos ingresos de 3.300 millones de yuanes y una pérdida de EBITA ajustado de 13.900 millones de yuanes. Resultados de Alibaba del 20 de agosto 10
- Ingresos
- EBITA ajustado
Data
| Ingresos | EBITA ajustado | |
|---|---|---|
| Nube de IA y Servicios de Cómputo | RMB48.4B | RMB5.6B |
| Laboratorios y Aplicaciones de IA | RMB3.3B | -RMB13.9B |
Las cifras de Alibaba demuestran dos cosas a la vez: una monetización real de la infraestructura y el coste elevado de desarrollar y operar modelos. No demuestran, en cambio, que su estrategia haya fracasado. Financiar los modelos puede ayudar a vender capacidad de nube y a crear distribución futura, pero los inversores siguen necesitando pruebas de que el retorno final supere el subsidio.
Estados Unidos cuenta, por su parte, con una ventaja sustancial en distribución. Microsoft informó en julio de más de 30 millones de licencias de pago de Microsoft 365 Copilot. Un pago es una evidencia comercial más sólida que una descarga, aunque no demuestre el uso activo, la renovación ni la productividad del cliente. Las relaciones de software existentes dan a Microsoft acceso a presupuestos a los que un laboratorio de modelos independiente solo llega peleando. Comunicado de resultados del cuarto trimestre fiscal de Microsoft 11
Huawei construye un sistema; la prueba sigue siendo entregarlo
El anuncio del Atlas 960E hecho por Wang afronta una dependencia más difícil de resolver: la maquinaria necesaria para entrenar y ejecutar los modelos.
Huawei está combinando procesadores, memoria y conexiones ópticas en un sistema de cómputo de mayor tamaño. Conectar los chips con eficiencia importa: un procesador a la espera de datos es un equipamiento caro y ocioso. Ahora bien, Huawei tiene previsto lanzar sus próximos chips Ascend 960DT en el primer trimestre de 2027, y los 960PR, en el tercero. Las especificaciones presentadas hoy son afirmaciones de la compañía y un plan de entrega, no la prueba de que un parque instalado funcione con los parámetros económicos anunciados. Keynote de Huawei del 17 de septiembre 12
La comparación útil requiere entrenamientos ya completados, rendimiento de inferencia, consumo eléctrico y fiabilidad en cargas de trabajo comparables. Un número elevado de procesadores no revela el rendimiento de fabricación, el nivel de utilización ni el esfuerzo de ingeniería que exige migrar el software existente.
La ventaja estadounidense también depende de la cooperación internacional. En su anuncio de mayo, Nvidia comunicó que Vera Rubin entra en fase de rampa de producción, con envíos previstos para el otoño. La compañía citó 150 socios de su ecosistema en Taiwán y más de 350 fábricas repartidas por 30 países. Las empresas estadounidenses lideran una red comercial y técnica cuya fabricación se extiende mucho más allá de las fronteras de Estados Unidos. Anuncio de producción de Nvidia 13
La política de exportaciones complica todavía más la comparación. En enero, Washington abrió la puerta a licencias caso por caso para la exportación de los chips H200 y similares. Después, Nvidia comunicó pequeños envíos autorizados de H200, que representaron menos del 1% de sus ingresos trimestrales de centros de datos, al tiempo que señalaba que las restricciones chinas le impedían vender todo lo que amparaban esas licencias. Ambos gobiernos influyen en el acceso. Política de enero del BIS 14 e informe de Nvidia del trimestre cerrado en julio 15
China obtiene resiliencia estratégica si su equipamiento nacional se vuelve lo bastante bueno para las cargas de trabajo importantes, incluso antes de igualar al mejor sistema importado. La competitividad comercial exige un paso más: los clientes deben encontrar económica la alternativa nacional después de contabilizar la electricidad, el mantenimiento y la migración de software.
La base industrial de China ofrece lugares donde desplegar la IA
China despliega la automatización de fábricas a una escala muy superior. La Federación Internacional de Robótica (IFR) informó de 295.000 instalaciones de robots industriales en China durante 2024, frente a 34.200 en Estados Unidos. Son cifras del mismo año y referidas solo a robots industriales, muchos de los cuales no utilizan IA generativa. Confirman la escala del despliegue, no la inteligencia de la IA ni la productividad nacional. Comunicado de la IFR de septiembre de 2025 16
Esa base apunta a más oportunidades para aplicar mejoras en percepción, planificación y control dentro de los sistemas de producción existentes. Los fabricantes ya cuentan con equipamiento, datos de operación y problemas medibles. Un sistema que reduzca defectos o paradas de maquinaria puede generar valor sin ganar una comparación general de chatbots.
Capturar ese valor exige trabajo en la fábrica. Alguien debe conectar el modelo al equipamiento, gestionar las condiciones atípicas, fijar límites operativos seguros y asumir la responsabilidad cuando el proceso falla. El proveedor que tenga esas relaciones puede ganar más que el laboratorio que aporta el modelo.
La infraestructura de cómputo se topa con restricciones igualmente locales. La Agencia Internacional de la Energía (AIE) identifica escasez de memoria de gran ancho de banda, de equipos energéticos y de conexiones a la red eléctrica, y prevé que la tensión en la memoria se prolongue al menos hasta finales de 2027. La producción eléctrica de un país no le dice a un operador cuándo un emplazamiento concreto contará con un suministro fiable. Evaluación de la AIE de abril de 2026 17
Esto favorece a los operadores capaces de conectar el proceso completo: cómputo, datos, equipamiento, clientes y responsabilidad. Cada conexión que falte puede absorber el ahorro prometido por un modelo más barato.
El argumento estadounidense más potente: la vanguardia se retroalimenta
El argumento más sólido a favor de un liderazgo estadounidense duradero es que los mejores modelos podrían acelerar la investigación de la que nacen sus sucesores. Si los sistemas superiores mejoran de forma sustancial la programación, la experimentación y el diseño de chips, la ventaja podría crecer más rápido de lo que los competidores logran copiar la generación anterior. El capital, las infraestructuras y las relaciones ya establecidas con los clientes reforzarían entonces el liderazgo técnico.
Es una posibilidad seria. Sigue siendo una tesis condicional. Una ventaja en los benchmarks no demuestra por sí sola un liderazgo autosostenido en productividad de investigación, y parte de las mejoras puede difundirse a través de publicaciones, software y modelos descargables.
La capacidad de financiación de Estados Unidos también conlleva obligaciones. Amazon comunicó 16.600 millones de dólares de resultado operativo de AWS en el trimestre de junio, junto con un flujo de caja libre negativo de 7.600 millones de dólares en el conjunto del grupo durante los doce meses previos. Los periodos y los perímetros de negocio no coinciden, así que estas cifras no se pueden compensar entre sí. Muestran por qué un negocio de nube rentable sigue mereciendo escrutinio cuando se acelera el gasto inversor. Resultados de Amazon del 30 de julio 18
La respuesta más firme de China es que el acceso generalizado a una IA capaz puede beneficiar a fabricantes, desarrolladores y consumidores aunque los proveedores de modelos operen con márgenes estrechos. Es plausible desde el punto de vista económico. Pero el beneficio nacional y la rentabilidad para el accionista pueden divergir: la fábrica que usa una IA barata puede ser mejor negocio que la empresa que la financia.
Hay que vigilar qué sobrevive a la próxima renovación
La siguiente evidencia debería venir de los resultados operativos. El calendario de Huawei para sus chips de 2027 plantea una prueba de entrega, a la que seguirán las de utilidad, fiabilidad y coste. Los próximos trimestres de Alibaba pueden mostrar si las pérdidas en modelos y aplicaciones se moderan a medida que crece la demanda dispuesta a pagar. Los compradores empresariales pueden revelar si los sistemas desplegados se ganan la renovación cuando se desvanezca el entusiasmo inicial.
En ambos países, la información más útil sería la que conectara el trabajo aceptado con su coste total: cómputo, revisión humana, integración y fallos. Ayudaría a distinguir entre un modelo que da gusto probar y un sistema del que depende un negocio.
Hay que vigilar al cliente que renueva después de medir el ahorro.
How this brief was made
01Gathered & sourced368 channels · 1,492 articles▾
Agents swept 368 channels and ingested 1,492 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 14 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 14 live data feeds reconciling the figures and charts.
- 1Stanford HAI. Single-source annual dataset. AI Index 2026
- 2Artificial Analysis. Single-source independent benchmark measurement. Live leaderboard
- 3Artificial Analysis, "Benchmark scope"
- 4UK AISI / U.S. CAISI. Joint preliminary independent evaluation. Kimi K3 cyber assessment, July 2026
- 5OpenRouter. Single-source platform measurement. June 30 analysis
- 6Hugging Face. Single-source ecosystem measurement. August 14 report
- 7Z.ai. Primary license documents. GLM-5.3-Flash model card
- 8Hugging Face, "GLM-5.3 license"
- 9Amazon / AWS. Primary product terms and company-reported financials. Bedrock third-party terms
- 10Alibaba. Company-reported, unaudited interim results. August 20 SEC exhibit, June quarter
- 11Microsoft. Company-reported commercial metric. July 29 FY2026 Q4 earnings release
- 12Huawei. Company-reported specifications and roadmap. September 17 keynote
- 13Nvidia. Company-reported roadmap and SEC filing. May 31 Vera Rubin production announcement
- 14U.S. Bureau of Industry and Security. Primary policy announcement. January 13 export-license policy
- 15SEC EDGAR, "Nvidia's July-quarter filing"
- 16International Federation of Robotics. Single-source matched-year industry statistics. September 25, 2025 release
- 17International Energy Agency. Institutional assessment and forecast. April 16, 2026 report executive summary
- 18Amazon, "Amazon's July 30 earnings release"
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.