中国正在缩小AI差距,利润才是更难的考验
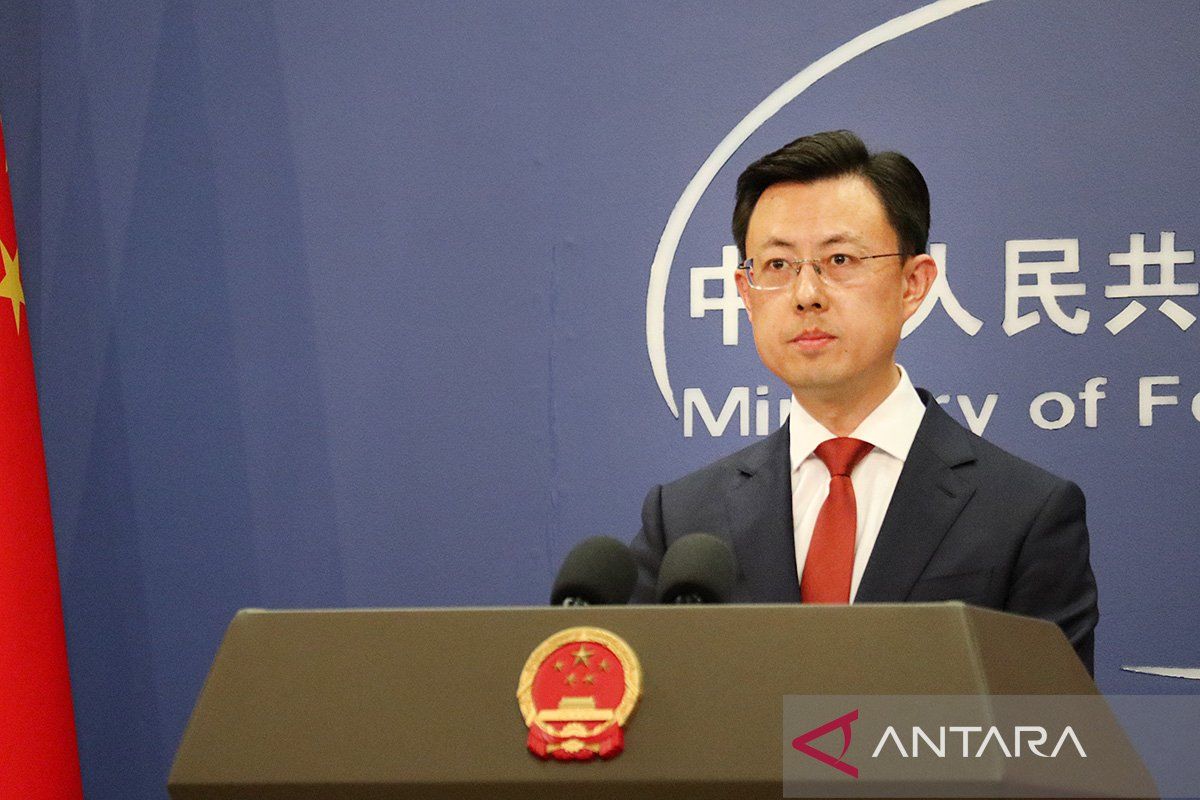
9月17日,汪涛发布华为下一代AI计算系统,设计上最多可连接4096颗处理器。
 Vincent Jiang · 9 min read
斯坦福大学估计,2025年美国AI领域的私人投资达到2859亿美元,中国为124亿美元,不过这些数字未计入中国政府层面的相当一部分支持。斯坦福《2026年AI指数报告》 1
中国正在挑战这一优势,但技术进步并不决定回报归属。中国模型可以吸引开发者,而收钱的是美国云服务商;中国的云业务可以赚钱,姊妹AI实验室却可能亏钱。
从现有证据看,美国在前沿能力上仍保持领先,但领先并不均衡,商业优势依然可观;在行业更多领域,中国已成为强有力的竞争者。对投资者而言,问题是这些进步有多少会变成议价能力、持久盈利和实用的产出。
前沿优势是真实的,但因任务而异
Artificial Analysis 9月17日的榜单显示,Claude Fable 5.1和GPT-6 Astra在最高配置下均得53分,Qwen3.8 Max和GLM-5.3为45分。其成本数据还让“美国模型贵、中国模型便宜”的说法不再那么简单:低推理模式下的Astra以每项任务0.82美元得到46分,Qwen3.8 Max得45分,每项任务却要5.41美元。GLM-5.3-Flash的位置便宜得多:每项任务0.25美元,得42分。Artificial Analysis榜单 2
Data
| Value | |
|---|---|
| Claude Fable 5.1 | 53 |
| GPT-6 Astra | 53 |
| GPT-6 Astra(低推理) | 46 |
| Qwen3.8 Max | 45 |
| GLM-5.3 | 45 |
| GLM-5.3-Flash | 42 |
这些结果描述的是特定类型的工作负载。该指数主要基于英语文本,因此无法对语音、视觉、多语言或机器人领域分出高下。基准范围 3
尽管如此,这些结果仍然表明,中国较强的模型已是可信的替代选项,而美国厂商在能力和价格两方面仍在激烈竞争。
一项范围更窄的评估,揭示了剩余差距为何可能事关重大。今年7月,英国AI安全研究所(AI Security Institute)与美国CAISI的联合评估显示,Kimi K3在十次尝试中完成了一次模拟企业网络攻击,而此前接受过测试的最强模型完成了六七次。此次演练中没有主动防御方;测试美国模型时关闭了系统安全护栏,以衡量其最大能力。这只是一次覆盖面有限的网络安全测试,但它表明,看上去相似的聊天系统在持续性任务上可能相差悬殊。联合评估 4
对客户来说,真正相关的测算还要计入失败的尝试、人工审核和系统集成。只有工作最终仍能完成,更低的推理费用才有意义。不过对前沿实验室而言,即便较简单的能力已经广泛普及,困难任务上的改进仍足以支撑溢价。
中国模型正在进入开发者的默认工具箱
中国在开发者分发上的进展,比全行业的盈利能力更容易观察。
OpenRouter 6月报告称,中国模型当月早些时候在其平台上的token份额已反超美国模型。这项分析覆盖1月1日至6月14日期间超过450万亿个token,其中DeepSeek的份额从1月的9%升至6月的18%。这些只是平台使用数据,不是全球市场份额,也不是实际支出。便宜的服务可以吸引大得多的调用量,收入却不会成比例增加。OpenRouter的分析 5
Hugging Face 8月发布的报告提供了另一个信号:基于Qwen衍生出的社区模型多达151,448个,是Meta全部衍生模型规模的2.6倍。这一数字衡量的是围绕某个模型家族做开发的开发者,而非付费客户。但它依然重要,因为各类修改版本、部署工具和积累起来的熟悉程度,会让下一个开发者更容易选择同一个模型家族。Hugging Face的平台分析 6
这套商业机制并不复杂。模型权重可以下载,其他企业便能在遵守许可证的前提下对模型加以改造、自行托管。客户关系、本地知识和落地实施,这些原实验室欠缺的环节,可以由接手的企业补上。因此,成功的分发未必需要实验室先建起一套全球企业销售组织。
开放也有边界。智谱(Z.ai)体量更小的GLM-5.3-Flash采用MIT许可证,GLM-5.3则附带定制条款,其中包括针对某些大型模型服务企业的安全审查。一款模型可供下载,并不意味着自动获得不受限制的商业权利。Flash模型卡 7 和GLM-5.3许可证 8
战略层面的影响依然不容小觑:可信替代选项的出现,让客户手里多了议价筹码。中国实验室不必在每一项基准测试上都称雄,也足以让美国供应商难以对常规工作收取溢价。
模型国籍,决定不了谁赚到钱
AWS已经通过Bedrock提供Qwen模型,其合同页面将AWS列为Qwen无服务器服务的销售方。客户完全可以在同一笔交易中选用中国的模型技术,同时购买美国的云服务。AWS的模型条款 9
这笔交易把国别比较中常常捆绑在一起的三件事拆开了:谁开发模型、谁运营模型、谁掌握客户关系。即便底层模型并非自己开发,运营方也能从算力、技术支持和集成上获得收入。模型成本下降还可能让更多应用变得经济可行,从而壮大这门生意。
阿里巴巴在同一家公司内部就呈现出了同样的分化。其未经审计的6月当季业绩显示,AI云与计算服务板块收入484亿元,增长45%,经调整EBITA为56亿元。该板块涵盖传统云服务和芯片业务,其中与AI直接相关的产品贡献收入124亿元。单独列报的AI实验室与应用板块收入33亿元,经调整EBITA亏损139亿元。阿里巴巴8月20日财报 10
- 收入
- 经调整EBITA
Data
| 收入 | 经调整EBITA | |
|---|---|---|
| AI云与计算服务 | RMB48.4B | RMB5.6B |
| AI实验室与应用 | RMB3.3B | -RMB13.9B |
阿里巴巴的这组数字证明了两件事:基础设施的商业变现真实存在,模型开发与运营代价高昂。它们并不能证明这家公司的战略已经失败。补贴模型或许有助于销售云算力、培育日后的分发渠道,但投资者仍需要证据表明,最终的回报能超过这笔补贴。
美国自己也握有可观的分发优势。7月,微软披露Microsoft 365 Copilot付费席位已超过3000万个。付费比下载是更硬的商业证据,尽管它既不能证明用户在活跃使用、日后会续约,也不能证明客户生产率得到提升。既有的软件客户关系让微软直达客户预算,而一家独立的模型实验室要够到这些预算,必须奋力争取。微软财年第四季度财报 11
华为在搭建系统,交付才是考验
汪涛此次发布的Atlas 960E,指向的是一层更棘手的依赖:训练和运行模型所需的机器设备。
华为正在把处理器、内存与光互联整合成更大规模的计算系统。芯片互联的效率之所以重要,是因为等待数据的处理器就是昂贵的闲置设备。不过,华为把下一代昇腾960DT芯片排在2027年一季度交付,960PR排在三季度。眼下的规格参数只是公司方面的说法和交付计划,并不是已装机集群按宣传经济性运转的证据。华为9月17日主题演讲 12
真正有用的比较,要看相同负载下完整跑通的训练、推理吞吐量、功耗和可靠性。处理器数量再大,也说明不了制造良率、利用率,以及迁移现有软件所需的工程投入。
美国的优势同样离不开国际合作。英伟达5月宣布,Vera Rubin已进入量产爬坡阶段,计划于今年秋季出货;公告点名了台湾地区的150家生态合作伙伴,以及分布于30个国家的350多家工厂。美国企业领跑的商业与技术网络,制造环节早已延伸到美国国境之外。英伟达量产公告 13
出口政策让这场对比更加复杂。今年1月,华盛顿方面允许H200及类似芯片凭逐案审批的许可出口。英伟达随后披露,凭许可发运了少量H200,在季度数据中心营收中占比不到1%;公司同时表示,中方的限制让它无法把许可覆盖的产品全部卖出。两国政府都在左右芯片的获取。美国商务部工业与安全局(BIS)1月政策 14、英伟达7月当季申报文件 15
只要国产设备好到足以承担重要负载,即便尚未追平最好的进口系统,中国也已获得战略韧性。商业上的竞争力则要求再进一步:把电费、维护和软件迁移全部算进去之后,客户仍要觉得国产方案划算。
产业基础庞大,AI有落地空间
中国工厂自动化的部署规模远超美国。国际机器人联合会(IFR)报告,2024年中国工业机器人安装量为29.5万台,美国为3.42万台。这是同一年份、同为工业机器人的对比数据,其中很多并不使用生成式AI。这些数字证明的是部署规模,说明不了AI智能高低,也说明不了国家生产率。IFR 2025年9月发布 16
这样的产业底子,意味着感知、规划和控制上的改进有更多机会进入现有生产体系。制造商手里已经有设备、运行数据和可量化的问题。一套能降低缺陷率或减少设备停机时间的系统就能创造价值,用不着在通用聊天机器人的比拼中胜出。
要兑现这些价值,功夫得下在工厂里。总得有人把模型接到设备上、处理异常工况、划定安全运行边界,并在工艺流程出问题时承担责任。掌握这些关系的供应商,挣到的钱可能比提供模型的实验室还多。
算力基础设施同样受制于本地条件。国际能源署(IEA)指出,高带宽内存、能源设备和电网接入都面临短缺,其中内存供应紧张预计至少持续到2027年底。全国的发电量数据,并不能告诉运营方某个具体场址何时能获得稳定可靠的电力。IEA 2026年4月评估 17
这有利于能把全流程打通的运营方:算力、数据、设备、客户、责任承担,环环相扣。任何一环缺位,都可能吃掉更便宜的模型许诺省下的成本。
美方最有力的论据:前沿优势会复利式增长
认为美国领先地位能够持久的最强论据是:更好的模型可以加速催生下一代模型的研究。如果性能更强的系统能实质性改进编程、实验和芯片设计,这种优势的扩张速度就可能超过竞争对手复制上一代产品的速度。届时,资本、基础设施和既有客户关系都会反过来巩固技术领先地位。
这种可能性不容小觑。但它仍是有前提的论断。基准测试上的领先本身,并不足以证明研究生产率已形成自我延续的优势,而且部分改进可能经由论文、软件和可下载的模型扩散出去。
美国的资金实力同样附带义务。亚马逊公布,6月当季AWS营业利润为166亿美元,而过去12个月公司整体自由现金流为负76亿美元。两组数字的统计周期和业务口径不同,不能相互轧差。它们说明,投资支出加速之际,盈利的云业务为何仍需经受审视。亚马逊7月30日财报 18
中国方面最有力的回应是:即便模型供应商利润微薄,让性能强大的AI得到广泛使用,制造商、开发者和消费者也能从中受益。这在经济上说得通。但国家利益与股东回报可能分道扬镳:用着廉价AI的工厂,生意可能比出资做AI的公司更好。
看什么能挺过下一轮续约
接下来的证据应来自经营业绩。华为2027年的芯片排期带来一场交付考验,随后还有有效产出、可靠性和成本的检验。阿里巴巴接下来几个季度的财报将显示,随着付费需求逐步成形,模型与应用业务的亏损是否会收窄。企业买家的选择则将说明,当初期热情消退,已部署的系统还能否赢得续约。
对中美两国而言,最有用的信息披露,是把客户验收的工作与其全部成本挂钩:算力、人工审核、系统集成,以及失败尝试。这有助于分清,哪些是人们乐于尝鲜的模型,哪些是企业真正离不开的系统。
盯住那些算清节省之后仍然续约的客户。
How this brief was made
01Gathered & sourced368 channels · 1,492 articles▾
Agents swept 368 channels and ingested 1,492 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 14 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 14 live data feeds reconciling the figures and charts.
- 1Stanford HAI. Single-source annual dataset. AI Index 2026
- 2Artificial Analysis. Single-source independent benchmark measurement. Live leaderboard
- 3Artificial Analysis, "Benchmark scope"
- 4UK AISI / U.S. CAISI. Joint preliminary independent evaluation. Kimi K3 cyber assessment, July 2026
- 5OpenRouter. Single-source platform measurement. June 30 analysis
- 6Hugging Face. Single-source ecosystem measurement. August 14 report
- 7Z.ai. Primary license documents. GLM-5.3-Flash model card
- 8Hugging Face, "GLM-5.3 license"
- 9Amazon / AWS. Primary product terms and company-reported financials. Bedrock third-party terms
- 10Alibaba. Company-reported, unaudited interim results. August 20 SEC exhibit, June quarter
- 11Microsoft. Company-reported commercial metric. July 29 FY2026 Q4 earnings release
- 12Huawei. Company-reported specifications and roadmap. September 17 keynote
- 13Nvidia. Company-reported roadmap and SEC filing. May 31 Vera Rubin production announcement
- 14U.S. Bureau of Industry and Security. Primary policy announcement. January 13 export-license policy
- 15SEC EDGAR, "Nvidia's July-quarter filing"
- 16International Federation of Robotics. Single-source matched-year industry statistics. September 25, 2025 release
- 17International Energy Agency. Institutional assessment and forecast. April 16, 2026 report executive summary
- 18Amazon, "Amazon's July 30 earnings release"
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.