كريدو ضاعف المبيعات. والآن يلزمه تحقيق النقد.
ارتفعت الإيرادات الفصلية 115% إلى 479 مليون دولار. وتراجع هامش النقد من 23.0% إلى 17.3%، بينما تستحوذ أربعة عملاء على 84% منها.
 Vincent Jiang · 6 min read
الكابل يحمي ما هو أكثر تكلفة
استخدم بيل برينان إعلان نتائج كريدو في الأول من سبتمبر ليصف محفظة اتصالات تمتد من الملليمترات إلى الكيلومترات. ولهذا الطموح ما يدعمه من أرقام: بلغت الإيرادات الفصلية 479 مليون دولار، بزيادة 115% عن العام السابق.1 أما التحدي أمامه فيتمثل في تحويل هذا التوسع إلى عوائد دائمة، بينما يواصل العملاء إعادة تصميم التوصيلات داخل أنظمة الذكاء الاصطناعي.
تحتل كريدو موقعاً قيّماً في البنية التحتية للذكاء الاصطناعي. لكن عند التقييم الحالي للشركة، لا يُعد امتلاك منتج أساسي سوى البداية. يحتاج المستثمرون إلى دليل على أن الشركة تستطيع الاحتفاظ بهامش ربح كافٍ لكل وصلة، وتحويل ذلك الربح إلى نقد لكل سهم.
تبدأ الحجة الاقتصادية من الآلات الموجودة عند طرفي الوصلة. ويوضح مهندسو ميتا أن التدريب المتزامن قد يجعل وحدة معالجة رسوميات واحدة متعثرة تعطّل مجموعة كاملة من الخوادم. كما تفرض الأعطال تكاليف نقاط التحقق وإعادة التشغيل. وهذا يفسر لماذا تكتسب الموثوقية أهميتها، لكنه لا يثبت أن ميتا عميل معلن لكريدو.2
الكابل الكهربائي النشط (AEC) يستخدم رقائق لاستعادة الإشارة المتراجعة. وهذا يمدّد المسافة المفيدة للنحاس إلى ما بعد الكابلات السلبية، التي تحتاج إلى طاقة أقل لكنها توفر تصحيحاً أقل للإشارة. وتزداد أهمية هذه المقايضة مع ارتفاع سرعات النقل.3,4
لذلك تتنافس كريدو على تكلفة إبقاء النظام منتجاً. فالوصلة الأرخص قليلاً تكون قيمتها ضعيفة إذا تسببت في انقطاعات تكفي لتوقيف مسرعات باهظة الثمن عن العمل.
ثمة أدلة تتجاوز تسويق كريدو: دليل نشر صادر عن أريستا وبرودكوم يضم كابل AEC من كريدو بطول سبعة أمتار ضمن الخيارات المؤهلة مسبقاً. ويمنح التأهيل العملاء سبباً لمواصلة شراء مكوّن مألوف، رغم أن الدليل يورد بدائل أيضاً.5
أرخص وصلة هي التي تُبقي الأجهزة الباهظة تعمل.
النمو يصل قبل التحول إلى نقد
في الربع المنتهي في الأول من أغسطس، أدّى النقد التشغيلي البالغ 90.2 مليون دولار بعد خصم 7.3 مليون دولار لشراء ممتلكات ومعدات إلى توليد 82.9 مليون دولار من التدفق النقدي الحر التقليدي، أي 17.3% من الإيرادات.6
كان الهامش المقابل قبل عام 23.0%. ونما توليد النقد لكن بوتيرة أبطأ بشكل ملموس من المبيعات. هذه حساباتنا للفترتين وبالتعريف نفسه.7
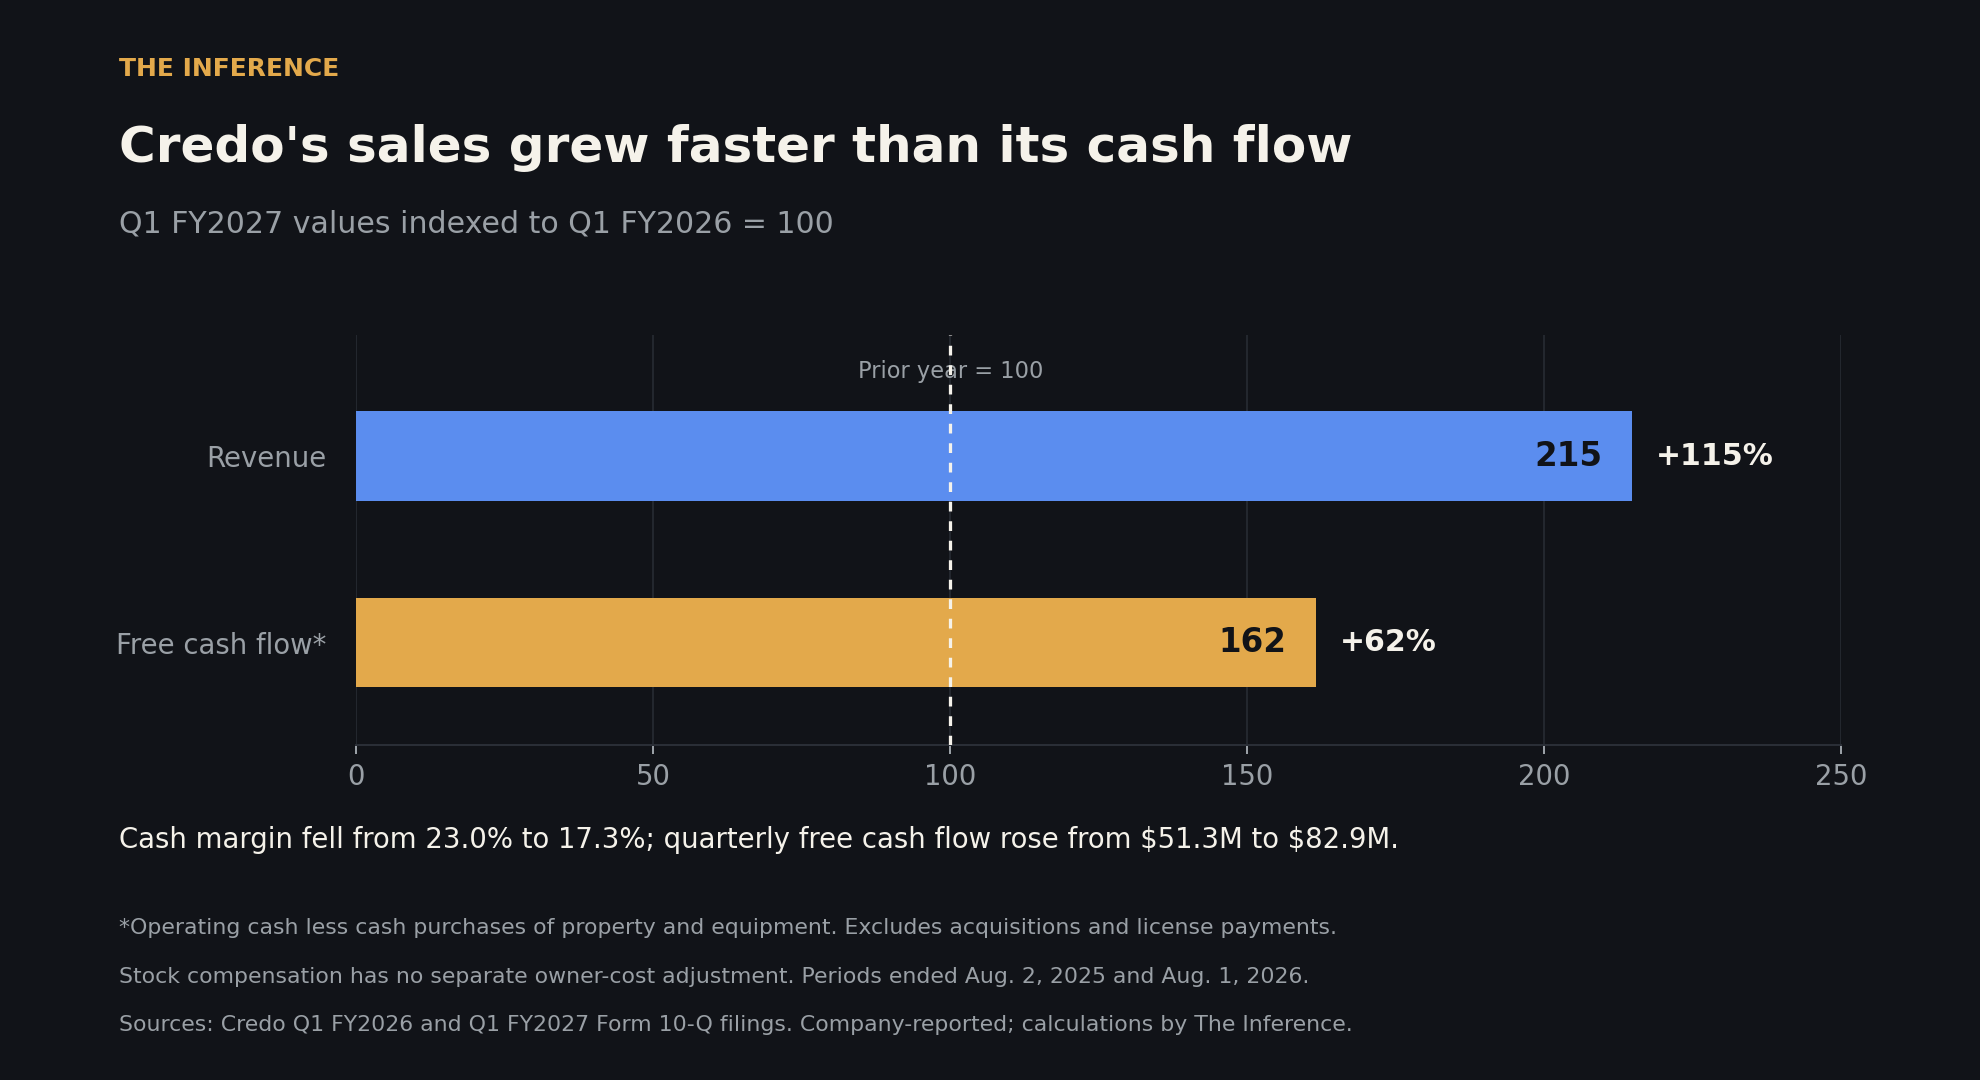
يفسر رأس المال العامل جزءاً كبيراً من الفجوة. فقد استوعب 151.3 مليون دولار، منها 61.5 مليون دولار للمخزون و54.5 مليون دولار للذمم المدينة. وتُرجع الإدارة نمو المخزون إلى طلبات متراكمة غير منفذة وإلى زيادة إنتاج منتجات جديدة. كما تطلبت ودائع حجز السعة الإنتاجية سيولة نقدية. ويمكن أن تدعم هذه الالتزامات تسليمات مستقبلية، لكنها ليست دليلاً على أن العملاء توقفوا عن الدفع.6
ومع ذلك، يمكن لشركة تصميم رقائق أن تستعين بمصادر خارجية للتصنيع وتظل معرضة لتكلفة تجهيز الإنتاج. فإذا تحول المخزون إلى شحنات وتحصيلات، يمكن أن تتعافى هوامش النقد. وإذا تأخرت جداول النشر، ستتحمل كريدو تكلفة التجهيز لفترة أطول. ومن المفترض أن تساعد الأرباع القليلة المقبلة في التمييز بين التوسع المنتج ومتطلبات النقد الأثقل على نحو مستمر.
أربعة عملاء يرسمون معالم الأداء المالي
استأثر أربعة عملاء نهائيون بنسبة 84% من الإيرادات الفصلية، بحصص فردية بلغت 33% و28% و13% و10%. وهذه أرقام تخص العملاء النهائيين، وليست أرقام الوسطاء الذين يقدّمون الطلبات.6
يساعد هذا التركّز في تفسير الفرصة ونقاط الضعف معاً. فالفوز بمنصة كبرى يمكن أن يوفر أحجاماً هائلة. لكن العميل نفسه يستطيع تأجيل الإطلاق، أو المطالبة بأسعار أفضل، أو تأهيل مورد آخر. ولا تؤدي إضافة منتجات ضوئية إلى تنويع المشترين بصورة تلقائية.
تسوّق أستيرا لابس بالفعل منصة بديلة لكابلات AEC تشمل أدوات تشخيص ودعماً لعدد من مصنعي الكابلات. ولا يثبت وجودها أن الأداء الميداني مكافئ، لكنه يمنع المستثمرين من اعتبار هذه الفئة سوقاً خاصة بكريدو.8
في أبريل، عرضت مارفيل ولوكسشير تحدياً أكثر تعقيداً: كابل هجين يستخدم شريحة معالجة إشارة كاملة عند أحد طرفيه ودوائر أبسط عند الطرف الآخر. كان ذلك نموذجاً أولياً، وليس خسارة معلنة في حصة تجارية. واستنتاجنا أن توصيلات النحاس قد تتكاثر بينما تتطلب بعض التصاميم قدراً أقل من السيليكون عالي القيمة في كل وصلة.9
البصريات توسّع الفرصة وتُثقل عبء الإثبات
تحرك برينان انطلاقاً من حدود النحاس الفيزيائية. فأكملت كريدو استحواذها على داست فوتونيكس في مايو، مضيفة فوتونيات السيليكون إلى قدراتها.10
المنطق الاستراتيجي سليم: السيطرة على مزيد من التقنية التي تحوّل الإشارات الكهربائية إلى ضوء، وتقديم حلول للعملاء عبر مسافات أوسع. وعند الإعلان، توقعت الإدارة أن تتجاوز محفظتها الضوئية المجمعة 500 مليون دولار من الإيرادات في السنة المالية 2027. وتغطي هذه التوقعات أجهزة الإرسال والاستقبال ومعالجات الإشارة الضوئية والفوتونيات مجتمعة. ولم تكن هذه مبيعات مستقلة لشركة داست فوتونيكس، ولا زيادة منفصلة ينبغي للمستثمرين إضافتها إلى توجيهات الشركة.11
التعقيد هو أن البنى الضوئية تتغير هي الأخرى. فالبصريات القابلة للتركيب الخطية (Linear Pluggable Optics) تُخرج معالج الإشارة من الوحدة الضوئية، وتحوّل التصحيح نحو رقائق الشبكات المتصلة. ويصف دليل أريستا وبرودكوم هذا النهج إلى جانب بدائل تقليدية. فزيادة الحركة الضوئية لا تعني بالضرورة زيادة متناسبة في الطلب على معالجات الإشارة الضوئية المستقلة.5
أعلنت إنفيديا في مايو عن بدء إنتاج نظامها Spectrum-X Ethernet Photonics للشبكات التي تربط مجموعات أكبر من الأجهزة والمنشآت. ولا يثبت هذا التطور أن هناك استبدالاً فورياً لتوصيلات النحاس القصيرة. كما تُظهر خريطة طريق تحالف إيثرنت أن النحاس وعدة مقاربات ضوئية يتقدمون معاً.12,13
تعد محفظة كريدو الأوسع استجابة معقولة. لكن العائد سيعتمد على التصاميم التي يعتمدها العملاء، وما تورده كريدو فيها، ومقدار الهامش الذي يصمد أمام المنافسة.
سعر السهم يطالب بالتقدم بالفعل
عند إغلاق 14 سبتمبر عند 150.09 دولاراً، فإن استخدام عدد الأسهم الصادر في 25 أغسطس يعطي قيمة تقريبية لحقوق الملكية قدرها 28.2 مليار دولار.14,6
نحسب التدفق النقدي الحر التقليدي المتحقق عند 438.6 مليون دولار، بأن نأخذ تدفق السنة المالية 2026، ونستبعد ربعها الأول، ونضيف الربع الأخير. وهذا يضع السهم عند قرابة 64 ضعفاً للتدفق النقدي المتحقق. ويستند هذا إلى فترات متحقق فعلية، ما يجنّب تشويه تحويل تقلب رأس المال العامل في ربع واحد إلى رقم سنوي.15
وللتوضيح، فإن تداول السهم عند مكرر 35 ضعفاً للتدفق النقدي يتطلب تدفقاً نقدياً سنوياً يقارب 806 ملايين دولار لدعم قيمة حقوق الملكية الحالية، أي أعلى بنحو 84% من المستوى المتحقق. ومكرر 35 ضعفاً مجرد افتراض لا تقدير للقيمة العادلة. ويُظهر هذا التمرين كمّ التقدم التشغيلي الذي قد يستهلكه مكرر مستقبلي أقل.
تضيف تعويضات الأسهم اعتباراً آخر. فقد شمل الربع الأخير 88 مليون دولار منها، أي نحو 18% من الإيرادات. وهي ليست مدفوعات نقدية جارية، لكن إصدار الأسهم قد يقلص حصة كل سهم قائم من الأرباح المستقبلية. ويستحق نمو التدفق النقدي ونمو التدفق النقدي لكل سهم اهتماماً منفصلاً.1
ما الذي قد يعزز فرضية الاستثمار
أقوى حجة معاكسة مباشرة: ربما تمول كريدو توسعاً كبيراً قبل وصول النقد. فالمؤهلات القائمة والنمو السريع والمنتجات الضوئية الإضافية قد تسمح لها بتوزيع تكاليف التطوير على قاعدة مبيعات أكبر كثيراً. وتوقعات الإدارة لإيرادات الربع المقبل البالغة 525 مليون دولار إلى 535 مليون دولار تدعم استمرار الزخم، وإن كانت لا تزال مجرد توجيهات.1
راقب التحصيلات مقارنةً بالمبيعات، والمخزون مقارنةً بالشحنات، وتوليد النقد لكل سهم. وابحث أيضاً عن نمو ضوئي يوسّع قاعدة العملاء مع الحفاظ على الهوامش.
في 15 سبتمبر، أعلنت كريدو أجهزة إرسال واستقبال ضوئية بسعة 1.6 تيرابت تجمع بين معالج الإشارة وفوتونيات السيليكون وأدوات التشخيص. وهذا يجعل استراتيجية التكامل أكثر تجسيداً. ولا يكشف الإعلان عن التزام شراء جديد من عميل؛ فالتأهيل والطلبات كبيرة الحجم هما ما سيحدد قيمته التجارية.16
لقد أثبت برينان أن العملاء يريدون المزيد مما تبيعه كريدو. والبرهان التالي هو ما إذا كان تلبية هذا الطلب سيترك للمساهمين حصة متنامية من النقد.
How this brief was made
01Gathered & sourced344 channels · 1,391 articles▾
Agents swept 344 channels and ingested 1,391 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 33 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Credo, Q1 FY2027 results exhibit filed with the SEC, Sep 1 2026 (company-reported: $479M revenue, stock compensation, and the $525M-$535M next-quarter outlook; guidance is not a result).
- 2Meta Engineering, infrastructure evolution and the advent of AI, Sep 29 2025 (primary operator account of synchronised-training reliability and checkpoint costs; does not establish Meta as a disclosed Credo customer).
- 3Amphenol, active electrical cable explanation, accessed Sep 15 2026 (supplier-reported description of cable architecture distinctions).
- 4IEEE Standards Association, higher Ethernet speed background, Jan 24 2023 (primary standards background on electrical signalling constraints).
- 5Arista and Broadcom, AI networking deployment guide, Jul 9 2025, page 24 (supplier-reported: a seven-metre Credo AEC among prequalified options, alongside alternatives and a linear pluggable optics comparison).
- 6Credo, Form 10-Q for the quarter ended Aug 1 2026, filed Sep 2 2026 (primary unaudited filing: cash flows, working capital, customer concentration and share count).
- 7Credo, Form 10-Q for the quarter ended Aug 2 2025 (primary unaudited filing supplying the prior-period cash comparison).
- 8Astera Labs, Taurus Ethernet smart cable module documentation, accessed Sep 14 2026 (supplier-reported alternative offering; no equivalence claim established).
- 9Marvell, hybrid AEC/ACC cable demonstration with Luxshare, Apr 9 2026 (supplier-reported prototype; not disclosed commercial share loss).
- 10Credo, DustPhotonics acquisition completion, May 28 2026 (company-reported closing status).
- 11Credo, DustPhotonics acquisition rationale and forecast, Apr 13 2026 (company-reported forecast of a combined optical portfolio above $500M in fiscal 2027; not standalone acquired sales).
- 12Nvidia, Vera Rubin and Spectrum-X Ethernet Photonics production announcement, May 31 2026 (supplier-reported; network scope preserved, not an immediate replacement for short copper links).
- 13Ethernet Alliance, 2026 Ethernet roadmap, Dec 9 2025 (industry roadmap showing copper and several optical approaches advancing together).
- 14Stock Analysis / S&P Global Market Intelligence, CRDO historical prices, Sep 14 2026 close of $150.09, cross-checked against Google Finance (market data; the second display is not counted as an independent source).
- 15Credo, Form 10-K for the year ended May 2 2026, filed Jun 15 2026 (primary annual cash-flow base for the trailing calculation).
- 16Credo, 1.6T optical transceiver announcement, Sep 15 2026 (company-reported product announcement; no disclosed customer purchase commitment).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.