Credo verdoppelt den Umsatz – jetzt muss das Geld fließen
Der Quartalsumsatz stieg um 115 Prozent auf 479 Millionen Dollar. Die Cash-Marge sank von 23,0 auf 17,3 Prozent – und vier Kunden machen 84 Prozent des Umsatzes aus.
 Vincent Jiang · 6 min read
Das Kabel schützt etwas Teureres
Bill Brennan nutzte die Ergebnisveröffentlichung von Credo am 1. September, um ein Konnektivitätsportfolio zu skizzieren, das von Millimetern bis Kilometern reicht. Hinter der Ambition stecken Zahlen: Der Quartalsumsatz erreichte 479 Millionen Dollar, ein Plus von 115 Prozent gegenüber dem Vorjahr.1 Seine Herausforderung besteht darin, diese Expansion in nachhaltige Erträge zu verwandeln – während Kunden die Verbindungen in KI-Systemen permanent neu designen.
Credo besitzt eine wertvolle Position in der KI-Infrastruktur. Bei der aktuellen Bewertung ist der Besitz eines unverzichtbaren Produkts jedoch erst der Anfang. Investoren brauchen den Nachweis, dass das Unternehmen genug Gewinn pro Verbindung behalten und diesen in Cash je Aktie umwandeln kann.
Das wirtschaftliche Argument beginnt mit den Maschinen an beiden Enden der Verbindung. Ingenieure von Meta erklären, dass synchronisiertes Training dazu führen kann, dass ein einzelner nachhinkender GPU einen gesamten Cluster ausbremst. Ausfälle verursachen zudem Kosten für Checkpoints und Neustarts. Das beschreibt, warum Zuverlässigkeit wichtig ist; es belegt nicht, dass Meta ein offengelegter Credo-Kunde ist.2
Ein aktives elektrisches Kabel (Active Electrical Cable, AEC) nutzt Chips, um ein geschwächtes Signal wiederherzustellen. Dadurch lässt sich die Reichweite von Kupfer über passive Kabel hinaus erweitern, die weniger Strom verbrauchen, aber auch weniger Signalkorrektur bieten. Dieser Trade-off gewinnt an Bedeutung, je höher die Übertragungsgeschwindigkeiten steigen.3,4
Credo konkurriert damit um die Kosten, ein System produktiv zu halten. Eine etwas billigere Verbindung ist ein schlechtes Geschäft, wenn sie genügend Unterbrechungen verursacht, um teure Beschleuniger stillzulegen.
Es gibt Belege jenseits von Credos Marketing: Ein Deployment-Guide von Arista und Broadcom führt ein sieben Meter langes Credo-AEC unter seinen vorqualifizierten Optionen. Die Qualifizierung gibt Kunden einen Grund, eine vertraute Komponente weiter zu kaufen – auch wenn dieser Guide Alternativen auflistet.5
Die günstigste Verbindung ist die, die die teuren Maschinen am Laufen hält.
Wachstum kommt vor der Cash-Konversion
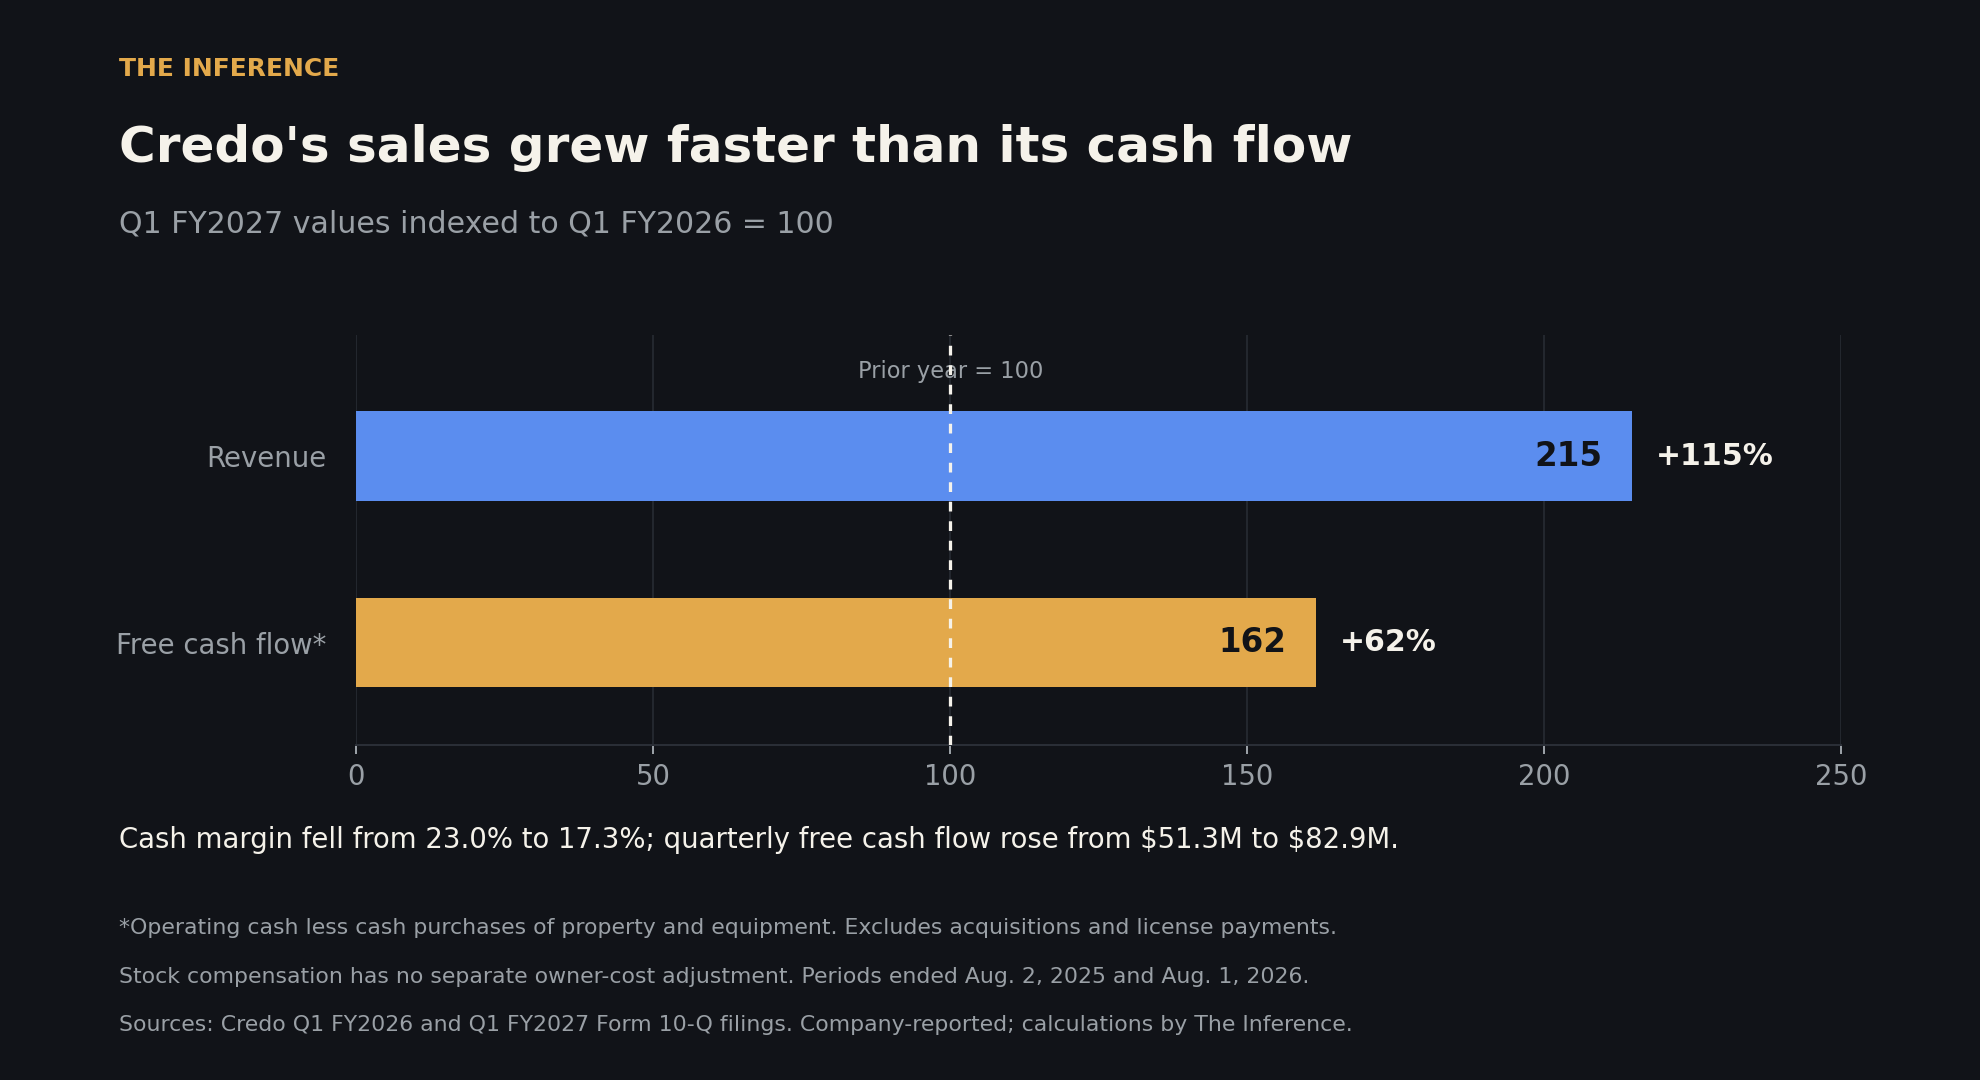
Im Quartal bis zum 1. August ergaben betriebliche Mittelzuflüsse von 90,2 Millionen Dollar abzüglich 7,3 Millionen Dollar für Investitionen in Sachanlagen einen konventionellen Free Cashflow von 82,9 Millionen Dollar – das entspricht 17,3 Prozent des Umsatzes.6
Die vergleichbare Marge lag ein Jahr zuvor bei 23,0 Prozent. Die Mittelgenerierung wuchs, aber deutlich langsamer als der Umsatz. Dies sind unsere Berechnungen aus beiden Zeiträumen, unter Verwendung derselben Definition.7
Das Working Capital erklärt einen Großteil der Lücke. Es verschlang 151,3 Millionen Dollar, darunter 61,5 Millionen Dollar für Vorräte und 54,5 Millionen Dollar für Forderungen. Das Management führt den Lagerbestandsaufbau auf nicht erfüllte Auftragsbestände und die Hochfahrrung neuer Produkte zurück. Kapazitätsanzahlungen banden ebenfalls Mittel. Diese Verpflichtungen können künftige Lieferungen unterstützen; sie sind kein Beleg dafür, dass Kunden aufgehört haben zu zahlen.6
Dennoch: Ein Chip-Designunternehmen kann die Fertigung auslagern und trotzdem den Kosten für die Produktionsvorbereitung ausgesetzt sein. Wenn Lagerbestände in Lieferungen und Zahlungseingänge umschlagen, können sich die Cash-Margen erholen. Wenn sich Einsatzpläne verschieben, trägt Credo die Vorbereitungskosten länger. Die kommenden Quartale sollten helfen, produktive Expansion von dauerhaft höherem Kapitalbedarf zu unterscheiden.
Vier Kunden prägen die Ökonomie
Vier Endkunden standen für 84 Prozent des Quartalsumsatzes, mit Anteilen von 33, 28, 13 und 10 Prozent. Es handelt sich um Endkundenzahlen – zu unterscheiden von den Zwischenhändlern, die die Bestellungen aufgeben.6
Diese Konzentration erklärt sowohl die Chance als auch die Verwundbarkeit. Der Gewinn einer großen Plattform kann enormes Volumen bringen. Derselbe Kunde kann eine Einführung verzögern, bessere Preise fordern oder einen anderen Lieferanten qualifizieren. Die Ergänzung um optische Produkte diversifiziert die Abnehmer nicht automatisch.
Astera Labs vermarktet bereits eine alternative AEC-Plattform mit Diagnosefunktionen und Unterstützung mehrerer Kabelhersteller. Deren Existenz belegt keine gleichwertige Feldleistung, aber sie hindert Investoren daran, das Segment als Credos privaten Markt zu betrachten.8
Marvell und Luxshare zeigten im April eine subtilere Herausforderung: ein Hybridkabel mit einem vollwertigen Signalverarbeitungs-Chip an einem Ende und einfacherer Schaltung am anderen. Es handelte sich um einen Prototypen, nicht um einen offengelegten Verlust von Marktanteilen. Unser Schluss: Kupferverbindungen könnten sich vervielfachen, während einige Designs weniger hochwertige Siliziumkomponenten pro Verbindung erfordern.9
Optik erweitert die Chance – und die Beweislast
Brennan hat auf die physikalischen Grenzen von Kupfer reagiert. Credo schloss im Mai die Übernahme von DustPhotonics ab und erweiterte sein Portfolio um Siliziumphotonik.10
Die strategische Logik ist schlüssig: Kontrolle über mehr der Technologie, die elektrische Signale in Licht umwandelt, und Lösungen für Kunden über größere Distanzen. Bei Bekanntgabe ging das Management davon aus, dass das kombinierte optische Portfolio im Geschäftsjahr 2027 einen Umsatz von mehr als 500 Millionen Dollar erzielen werde. Die Prognose umfasste Transceiver, optische Signalprozessoren und Photonik zusammen. Sie war weder der eigenständige Umsatz von DustPhotonics noch ein separater Zuwachs, den Investoren zur Unternehmensprognose addieren sollten.11
Das Problem: Auch optische Architekturen verändern sich. Lineare steckbare Optik entfernt den Signalprozessor aus dem optischen Modul und verlagert die Korrektur auf die angeschlossenen Netzwerkchips. Der Arista- und Broadcom-Guide beschreibt diesen Ansatz neben konventionellen Alternativen. Mehr optischer Datenverkehr bedeutet nicht zwangsläufig proportional mehr Nachfrage nach eigenständigen optischen Prozessoren.5
Nvidia gab im Mai die Produktion seines Spectrum-X-Ethernet-Photonics-Systems bekannt – für Netzwerke, die größere Maschinengruppen und Standorte verbinden. Diese Entwicklung ersetzt nicht unmittelbar kurze Kupferverbindungen. Die Roadmap der Ethernet Alliance zeigt ebenfalls, dass Kupfer und mehrere optische Ansätze parallel voranschreiten.12,13
Credos breiteres Portfolio ist eine nachvollziehbare Reaktion. Die Rendite wird davon abhängen, welche Designs Kunden übernehmen, was Credo darin liefert und wie viel Marge nach dem Wettbewerb übrig bleibt.
Der Aktienkurs verlangt bereits Fortschritte
Beim Schlusskurs von 150,09 Dollar am 14. September ergibt die Anwendung der Aktienanzahl vom 25. August einen geschätzten Eigenkapitalwert von rund 28,2 Milliarden Dollar.14,6
Wir berechnen einen nachlaufenden konventionellen Free Cashflow von 438,6 Millionen Dollar, indem wir den Cashflow des Geschäftsjahres 2026 nehmen, dessen erstes Quartal herausrechnen und das aktuelle Quartal hinzufügen. Damit notiert die Aktie beim rund 64-Fachen des nachlaufenden Cashflows. Die Berechnung nutzt tatsächliche Nachlaufperioden und vermeidet die Verzerrung durch die Annualisierung eines einzelnen Quartals mit starken Working-Capital-Schwankungen.15
Zur Veranschaulichung: Ein 35-Fach-Multiple des Cashflows würde rund 806 Millionen Dollar jährlichen Cashflow erfordern, um den heutigen Eigenkapitalwert zu stützen – etwa 84 Prozent über dem Nachlaufwert. Das 35-Fache ist eine Annahme, keine Fair-Value-Schätzung. Die Übung zeigt, wie viel operative Fortschritte ein niedrigerer Zukunfts-Multiple auffressen könnte.
Aktienvergütungen kommen als weiterer Aspekt hinzu. Im vergangenen Quartal machten sie 88 Millionen Dollar aus, rund 18 Prozent des Umsatzes. Sie sind keine aktuelle Barauszahlung, aber die Ausgabe von Eigenkapital kann den Anteil jeder bestehenden Aktie an künftigen Gewinnen verwässern. Cashflow-Wachstum und Cashflow-Wachstum je Aktie verdienen getrennte Aufmerksamkeit.1
Was die Investmentthese stärken würde
Das stärkste Gegenargument ist einfach: Credo finanziert möglicherweise eine große Expansion, bevor das Geld eintrifft. Bestehende Qualifizierungen, rasches Wachstum und zusätzliche optische Produkte könnten es dem Unternehmen erlauben, Entwicklungskosten auf eine deutlich größere Umsatzbasis zu verteilen. Die Umsatzprognose des Managements für das kommende Quartal von 525 bis 535 Millionen Dollar spricht für anhaltende Dynamik – es bleibt jedoch eine Prognose.1
Zu beobachten: Forderungseinzug im Verhältnis zum Umsatz, Lagerbestand im Verhältnis zu Lieferungen sowie Mittelgenerierung je Aktie. Zudem sollte man nach optischem Wachstum Ausschau halten, das die Kundenbasis verbreitert und dabei Margen bewahrt.
Am 15. September kündigte Credo 1,6-T-Optiktransceiver an, die den Signalprozessor, Siliziumphotonik und Diagnosefunktionen vereinen. Damit wird die Integrationsstrategie konkreter. Die Ankündigung offenbart keine neue Kaufzusage eines Kunden; Qualifizierungen und Volumenaufträge werden ihren kommerziellen Wert bestimmen.16
Brennan hat gezeigt, dass Kunden mehr von dem wollen, was Credo verkauft. Der nächste Beweis: Ob die Lieferung den Aktionären einen wachsenden Anteil am Cash hinterlässt.
How this brief was made
01Gathered & sourced344 channels · 1,391 articles▾
Agents swept 344 channels and ingested 1,391 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 33 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Credo, Q1 FY2027 results exhibit filed with the SEC, Sep 1 2026 (company-reported: $479M revenue, stock compensation, and the $525M-$535M next-quarter outlook; guidance is not a result).
- 2Meta Engineering, infrastructure evolution and the advent of AI, Sep 29 2025 (primary operator account of synchronised-training reliability and checkpoint costs; does not establish Meta as a disclosed Credo customer).
- 3Amphenol, active electrical cable explanation, accessed Sep 15 2026 (supplier-reported description of cable architecture distinctions).
- 4IEEE Standards Association, higher Ethernet speed background, Jan 24 2023 (primary standards background on electrical signalling constraints).
- 5Arista and Broadcom, AI networking deployment guide, Jul 9 2025, page 24 (supplier-reported: a seven-metre Credo AEC among prequalified options, alongside alternatives and a linear pluggable optics comparison).
- 6Credo, Form 10-Q for the quarter ended Aug 1 2026, filed Sep 2 2026 (primary unaudited filing: cash flows, working capital, customer concentration and share count).
- 7Credo, Form 10-Q for the quarter ended Aug 2 2025 (primary unaudited filing supplying the prior-period cash comparison).
- 8Astera Labs, Taurus Ethernet smart cable module documentation, accessed Sep 14 2026 (supplier-reported alternative offering; no equivalence claim established).
- 9Marvell, hybrid AEC/ACC cable demonstration with Luxshare, Apr 9 2026 (supplier-reported prototype; not disclosed commercial share loss).
- 10Credo, DustPhotonics acquisition completion, May 28 2026 (company-reported closing status).
- 11Credo, DustPhotonics acquisition rationale and forecast, Apr 13 2026 (company-reported forecast of a combined optical portfolio above $500M in fiscal 2027; not standalone acquired sales).
- 12Nvidia, Vera Rubin and Spectrum-X Ethernet Photonics production announcement, May 31 2026 (supplier-reported; network scope preserved, not an immediate replacement for short copper links).
- 13Ethernet Alliance, 2026 Ethernet roadmap, Dec 9 2025 (industry roadmap showing copper and several optical approaches advancing together).
- 14Stock Analysis / S&P Global Market Intelligence, CRDO historical prices, Sep 14 2026 close of $150.09, cross-checked against Google Finance (market data; the second display is not counted as an independent source).
- 15Credo, Form 10-K for the year ended May 2 2026, filed Jun 15 2026 (primary annual cash-flow base for the trailing calculation).
- 16Credo, 1.6T optical transceiver announcement, Sep 15 2026 (company-reported product announcement; no disclosed customer purchase commitment).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.