Credo duplicó las ventas; ahora tiene que convertirlas en caja
La facturación trimestral subió un 115%, hasta los 479 millones de dólares. El margen de caja cayó del 23,0% al 17,3%, y cuatro clientes concentran el 84% de los ingresos.
 Vincent Jiang · 6 min read
El cable protege algo más caro
Bill Brennan aprovechó la presentación de resultados del 1 de septiembre de Credo para describir una cartera de conectividad que abarca del milímetro al kilómetro. La ambición viene respaldada por las cifras: la facturación trimestral alcanzó los 479 millones de dólares, un 115% más que un año antes.1 Su reto es convertir esa expansión en rentabilidad duradera mientras los clientes siguen rediseñando las conexiones dentro de los sistemas de IA.
Credo ocupa una posición valiosa en la infraestructura de la inteligencia artificial. A la cotización actual, sin embargo, contar con un producto esencial es solo el principio. Los inversores necesitan pruebas de que la empresa puede quedarse con suficiente beneficio por conexión y convertir ese beneficio en caja por acción.
El razonamiento económico empieza por las máquinas situadas en cada extremo de la conexión. Los ingenieros de Meta explican que, en el entrenamiento sincronizado, una sola GPU rezagada puede frenar a todo el clúster. Los fallos, además, imponen costes de punto de control y reinicio. Esto describe por qué importa la fiabilidad; no convierte a Meta en cliente declarado de Credo.2
Un cable eléctrico activo (AEC, por sus siglas en inglés) emplea chips para regenerar una señal que se degrada. Eso extiende el alcance útil del cobre más allá del de los cables pasivos, que consumen menos energía pero corrigen menos la señal. La contrapartida pesa más a medida que suben las velocidades de transmisión.3,4
Credo compite, por tanto, en el coste de mantener productivo un sistema. Una conexión algo más barata es un mal negocio si provoca las interrupciones suficientes para dejar parados aceleradores caros.
Hay pruebas más allá del marketing de la compañía: una guía de despliegue de Arista y Broadcom incluye un AEC de Credo de siete metros entre sus opciones precualificadas. La cualificación da a los clientes razones para seguir comprando un componente conocido, aunque esa misma guía también recoge alternativas.5
La conexión más barata es la que mantiene trabajando a las máquinas caras.
El crecimiento llega antes que la conversión en caja
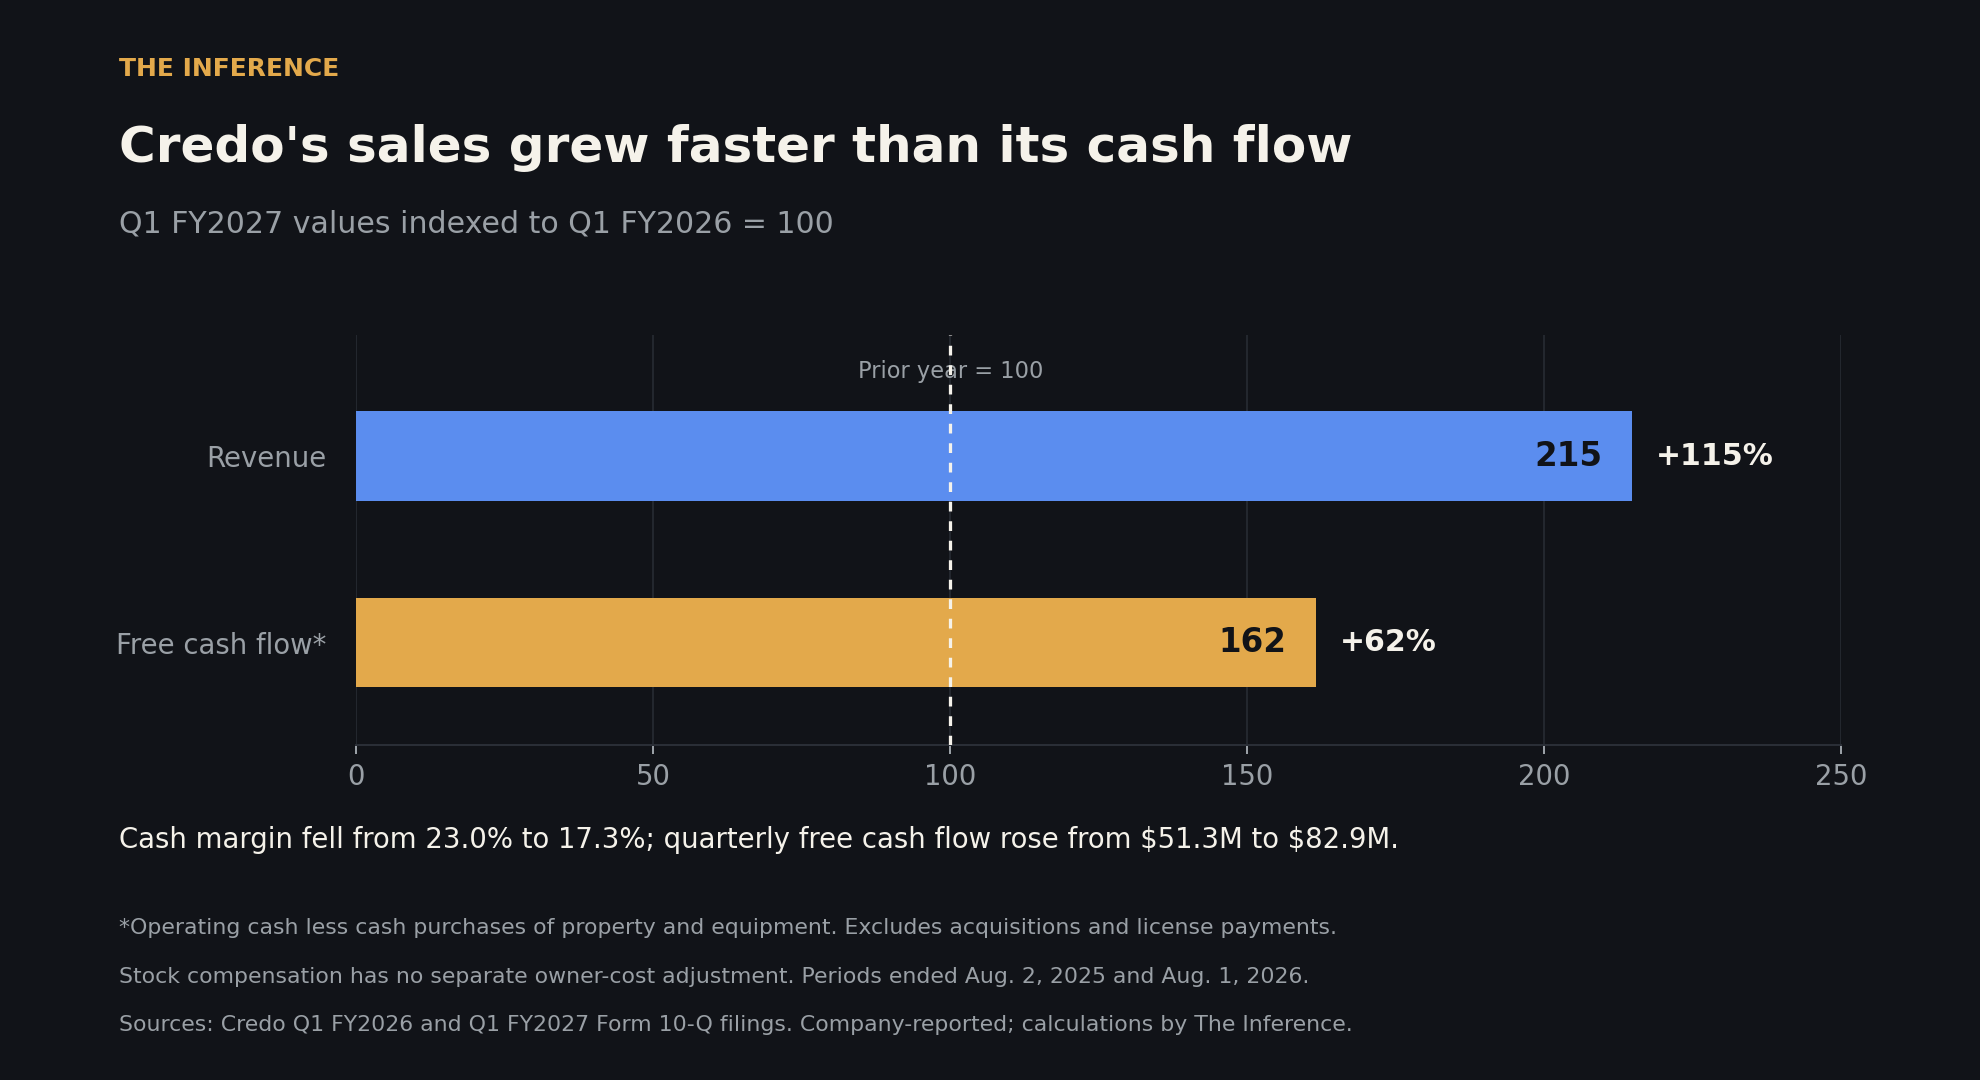
En el trimestre cerrado el 1 de agosto, un flujo de caja operativo de 90,2 millones de dólares, menos 7,3 millones de compras de propiedad y equipo, dejó un flujo de caja libre convencional de 82,9 millones de dólares, el 17,3% de la facturación.6
El margen comparable un año antes fue del 23,0%. La generación de caja creció, pero a un ritmo apreciablemente menor que las ventas. Son cálculos propios sobre los dos periodos, con la misma definición.7
El capital circulante explica buena parte de la diferencia. Absorbió 151,3 millones de dólares, con 61,5 millones destinados a inventario y 54,5 millones a cobros pendientes. La dirección atribuye el aumento del inventario a pedidos aún sin servir y al arranque de nuevos productos. Los depósitos para reservar capacidad también consumieron caja. Estos compromisos pueden sustentar entregas futuras; no son prueba de que los clientes hayan dejado de pagar.6
Aun así, un diseñador de chips puede externalizar la fabricación y seguir expuesto al coste de preparar la producción. Si el inventario se convierte en envíos y cobros, los márgenes de caja pueden recuperarse. Si los calendarios de despliegue se retrasan, Credo carga más tiempo con ese coste de preparación. Los próximos trimestres deberían ayudar a distinguir entre expansión productiva y necesidades de caja persistentemente más altas.
Cuatro clientes marcan las cuentas
Cuatro clientes finales aportaron el 84% de la facturación trimestral, con cuotas individuales del 33%, el 28%, el 13% y el 10%. Son cifras de clientes finales, distintas de las de los intermediarios que tramitan los pedidos.6
Esa concentración ayuda a explicar tanto la oportunidad como la vulnerabilidad. Ganar una gran plataforma puede generar un volumen enorme. Ese mismo cliente puede aplazar un despliegue, exigir mejores precios o cualificar a otro proveedor. Añadir productos ópticos no diversifica por sí solo la base de compradores.
Astera Labs ya comercializa una plataforma AEC alternativa, con funciones de diagnóstico y soporte para varios fabricantes de cables. Su existencia no demuestra un rendimiento equivalente en campo, pero impide que los inversores consideren la categoría un coto privado de Credo.8
Marvell y Luxshare mostraron en abril un reto más sutil: un cable híbrido con un chip completo de procesado de señal en un extremo y circuitería más simple en el otro. Era un prototipo, no una pérdida de cuota comercial declarada. Nuestra inferencia es que las conexiones de cobre pueden multiplicarse mientras algunos diseños requieren menos silicio de alto valor por conexión.9
La óptica amplía la oportunidad y la carga de la prueba
Brennan ha reaccionado a los límites físicos del cobre. Credo completó en mayo la compra de DustPhotonics, que suma la fotónica de silicio a sus capacidades.10
La lógica estratégica es sólida: controlar más tecnología en el proceso que convierte las señales eléctricas en luz y ofrecer soluciones al cliente para más distancias. Al anunciar la operación, la dirección esperaba que la cartera óptica combinada superara los 500 millones de dólares de ingresos en el ejercicio fiscal de 2027. Esa previsión abarcaba en conjunto transceptores, procesadores ópticos de señal y fotónica. No se trataba ni de las ventas por sí solas de DustPhotonics ni de un incremento aparte que los inversores deban añadir a la guía de la compañía.11
La complicación es que las arquitecturas ópticas también están cambiando. La óptica lineal conectable elimina el procesador de señal del módulo óptico y traslada la corrección hacia los chips de red conectados. La guía de Arista y Broadcom describe este enfoque junto a las alternativas convencionales. Más tráfico óptico no implica necesariamente una demanda proporcionalmente mayor de procesadores ópticos independientes.5
Nvidia anunció en mayo la producción de su sistema Spectrum-X Ethernet Photonics, para redes que conectan grupos más grandes de máquinas e instalaciones. Ese avance no supone la sustitución inmediata de las conexiones cortas de cobre. La hoja de ruta de la Ethernet Alliance muestra, en la misma línea, un avance paralelo del cobre y de varios enfoques ópticos.12,13
La cartera más amplia de Credo es una respuesta razonable. La rentabilidad dependerá de los diseños que adopten los clientes, de lo que Credo suministre dentro de ellos y del margen que sobreviva a la competencia.
La cotización ya exige avances
Con el cierre del 14 de septiembre en 150,09 dólares y el recuento de acciones del 25 de agosto, el valor de capitalización ronda los 28.200 millones de dólares.14,6
Calculamos un flujo de caja libre convencional de 438,6 millones de dólares en los últimos doce meses: el del ejercicio fiscal de 2026, sin su primer trimestre, más el último publicado. Eso deja la acción cerca de 64 veces ese flujo. El cálculo usa periodos reales y evita el sesgo de anualizar la oscilación del capital circulante de un solo trimestre.15
A modo de ejemplo, un múltiplo de 35 veces el flujo de caja exigiría unos 806 millones de dólares de flujo anual para sostener la valoración actual, en torno a un 84% más que la cifra de los últimos doce meses. Treinta y cinco veces es un supuesto, no una estimación de valor razonable. El ejercicio ilustra cuánto progreso operativo podría absorber un múltiplo futuro más bajo.
La retribución en acciones añade otra consideración. El último trimestre incluyó 88 millones de dólares de ese concepto, cerca del 18% de la facturación. No es un desembolso inmediato de caja, pero emitir acciones puede reducir la parte de los beneficios futuros que corresponde a cada título. El crecimiento del flujo de caja y el del flujo de caja por acción merecen un seguimiento separado.1
Qué reforzaría la tesis de inversión
El argumento en contra más sólido es sencillo: Credo quizá esté financiando una expansión grande antes de que llegue la caja. Las cualificaciones existentes, el crecimiento rápido y los nuevos productos ópticos podrían permitirle repartir los costes de desarrollo sobre una base de ventas mucho mayor. La previsión de ingresos de la dirección para el próximo trimestre, de 525 a 535 millones de dólares, apunta a que el impulso continúa, aunque no pasa de ser una previsión.1
Hay que vigilar los cobros frente a las ventas, el inventario frente a los envíos y la generación de caja por acción. Y buscar, además, un crecimiento en óptica que amplíe la base de clientes sin sacrificar los márgenes.
El 15 de septiembre, Credo anunció transceptores ópticos de 1,6 terabits que combinan su procesador de señal, la fotónica de silicio y el diagnóstico. Eso concreta un poco más la estrategia de integración. El anuncio no incluye ningún compromiso nuevo de compra por parte de clientes; las cualificaciones y las compras en volumen determinarán su valor comercial.16
Brennan ya demostró que los clientes quieren más de lo que Credo vende. La siguiente prueba es si suministrarlo deja a los accionistas una porción creciente de la caja.
How this brief was made
01Gathered & sourced344 channels · 1,391 articles▾
Agents swept 344 channels and ingested 1,391 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 33 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Credo, Q1 FY2027 results exhibit filed with the SEC, Sep 1 2026 (company-reported: $479M revenue, stock compensation, and the $525M-$535M next-quarter outlook; guidance is not a result).
- 2Meta Engineering, infrastructure evolution and the advent of AI, Sep 29 2025 (primary operator account of synchronised-training reliability and checkpoint costs; does not establish Meta as a disclosed Credo customer).
- 3Amphenol, active electrical cable explanation, accessed Sep 15 2026 (supplier-reported description of cable architecture distinctions).
- 4IEEE Standards Association, higher Ethernet speed background, Jan 24 2023 (primary standards background on electrical signalling constraints).
- 5Arista and Broadcom, AI networking deployment guide, Jul 9 2025, page 24 (supplier-reported: a seven-metre Credo AEC among prequalified options, alongside alternatives and a linear pluggable optics comparison).
- 6Credo, Form 10-Q for the quarter ended Aug 1 2026, filed Sep 2 2026 (primary unaudited filing: cash flows, working capital, customer concentration and share count).
- 7Credo, Form 10-Q for the quarter ended Aug 2 2025 (primary unaudited filing supplying the prior-period cash comparison).
- 8Astera Labs, Taurus Ethernet smart cable module documentation, accessed Sep 14 2026 (supplier-reported alternative offering; no equivalence claim established).
- 9Marvell, hybrid AEC/ACC cable demonstration with Luxshare, Apr 9 2026 (supplier-reported prototype; not disclosed commercial share loss).
- 10Credo, DustPhotonics acquisition completion, May 28 2026 (company-reported closing status).
- 11Credo, DustPhotonics acquisition rationale and forecast, Apr 13 2026 (company-reported forecast of a combined optical portfolio above $500M in fiscal 2027; not standalone acquired sales).
- 12Nvidia, Vera Rubin and Spectrum-X Ethernet Photonics production announcement, May 31 2026 (supplier-reported; network scope preserved, not an immediate replacement for short copper links).
- 13Ethernet Alliance, 2026 Ethernet roadmap, Dec 9 2025 (industry roadmap showing copper and several optical approaches advancing together).
- 14Stock Analysis / S&P Global Market Intelligence, CRDO historical prices, Sep 14 2026 close of $150.09, cross-checked against Google Finance (market data; the second display is not counted as an independent source).
- 15Credo, Form 10-K for the year ended May 2 2026, filed Jun 15 2026 (primary annual cash-flow base for the trailing calculation).
- 16Credo, 1.6T optical transceiver announcement, Sep 15 2026 (company-reported product announcement; no disclosed customer purchase commitment).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.