Credo、売上高倍増もキャッシュ創出が課題に
四半期売上高は4億7900万ドルで前年比115%増。キャッシュマージンは23.0%から17.3%に低下し、上位4社が売上高の84%を占める。
 Vincent Jiang · 6 min read
ケーブルが守るのは、ケーブルより高価なもの
ビル・ブレナンはCredoの9月1日の四半期決算発表で、ミリメートルからキロメートルに及ぶコネクティビティ・ポートフォリオの構想を語った。その野心を裏付ける数字がある。四半期売上高は前年比115%増の4億7900万ドルに達した1。課題は、顧客がAIシステム内部の接続を設計変更し続ける中で、その拡大を持続的なリターンに転換することだ。
CredoはAIインフラにおいて有力なポジションを確保している。ただ、現在のバリュエーションを考えれば、不可欠な製品を持つことは始まりにすぎない。投資家が求めるのは、1接続あたり十分な利益を確保し、それを1株当たりのキャッシュに変換できるという証拠だ。
経済性の議論は、接続の両端にあるマシンから始まる。メタ(Meta)のエンジニアによれば、同期学習では1台の遅延GPUがクラスター全体を停滞させ得る。障害時にはチェックポイント作成と再起動のコストも発生する。これは信頼性が重要な理由を示すものだが、Credoの開示済み顧客としてメタを特定する根拠にはならない2。
アクティブ・エレクトリカル・ケーブル(AEC)は、劣化した信号をチップで再生する。これにより銅線の有効伝送距離を、省電力だが信号補正が限定的なパッシブ・ケーブルを超えて延長できる。伝送速度の上昇に伴い、このトレードオフの重要性は増す3,4。
Credoはシステムの生産性を維持するコストで競合している。多少安価な接続でも、高価なアクセラレーターを遊ばせる中断を招けば、かえって割高となる。
Credoのマーケティング以外にも根拠がある。アリスタ・ネットワークス(Arista)とブロードコム(Broadcom)のデプロイメント・ガイドには、認定済み候補として7メートルのCredo製AECが含まれている。認定は顧客が使い慣れた部品を継続購入する理由となるが、同ガイドには代替品も掲載されている5。
最も安価な接続とは、高価なマシンを稼働させ続ける接続だ。
成長はキャッシュ換金に先行
8月1日に終了した四半期について、営業キャッシュフロー9020万ドルから有形固定資産の取得730万ドルを差し引くと、通常ベースのフリーキャッシュフローは8290万ドル(売上高比17.3%)となった6。
前年同期のマージンは23.0%だった。キャッシュ創出は増加したが、売上高の伸びを大きく下回った。これらは同じ定義に基づき、両四半期を独自に算出した数値だ7。
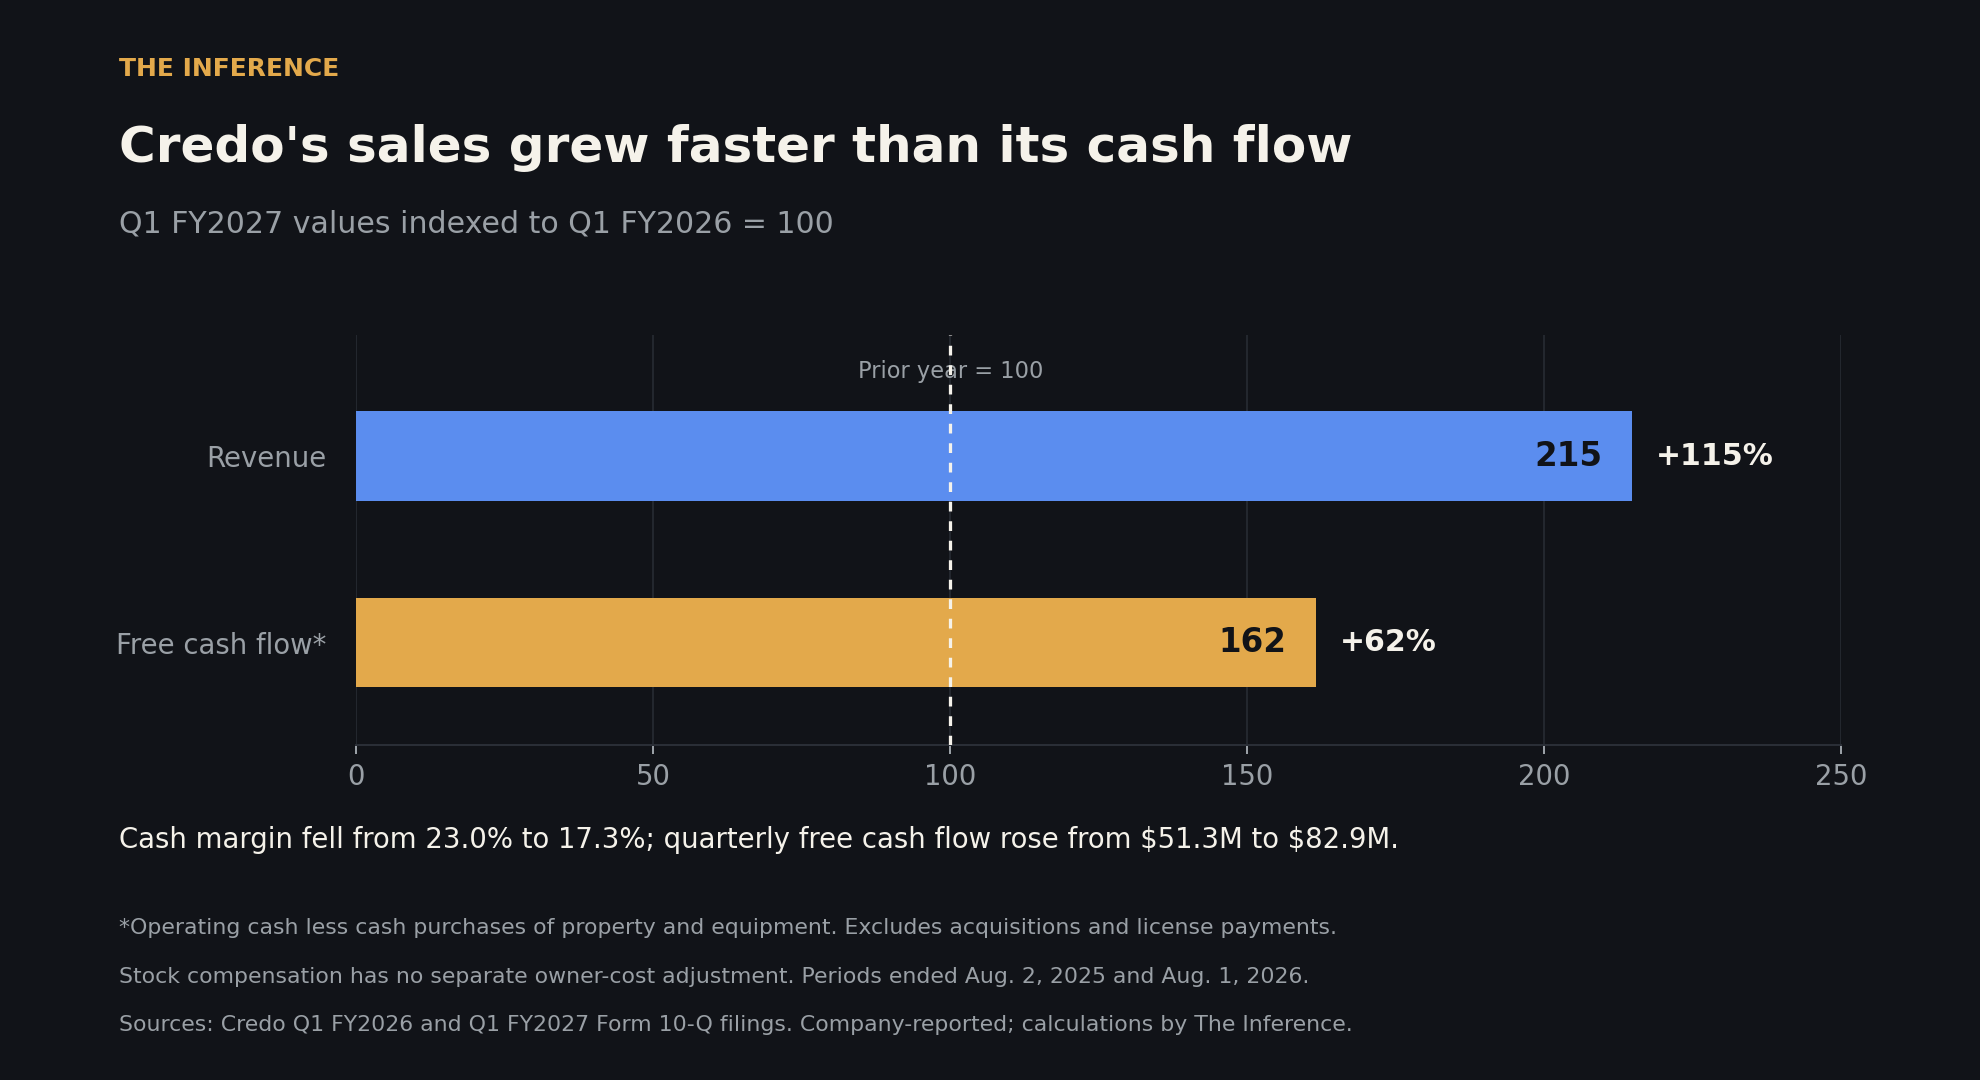
運転資本がその差の大半を説明する。運転資本への資金投入は1億5130万ドルに上り、うち在庫が6150万ドル、売掛金が5450万ドルだった。経営陣は在庫増を未処理の受注残高と新製品の立ち上げが原因だと説明する。生産能力のデポジットにも資金が必要だった。こうしたコミットメントは将来の出荷を支えるものであり、顧客の支払いが止まった証拠ではない6。
とはいえ、チップ設計企業は製造を外部委託しても、生産準備のコスト負担からは逃れられない。在庫が出荷と回収に転換すれば、キャッシュマージンは回復し得る。展開スケジュールが遅延すれば、Credoは準備コストをより長く負担する。今後数四半期で、生産的な拡大なのか、恒常的に重いキャッシュ負担なのかを見極められそうだ。
4社が経済性を左右
最終顧客4社が四半期売上高の84%を占めた。個別シェアはそれぞれ33%、28%、13%、10%だ。これらは注文を取り次ぐ仲介業者ではなく、最終顧客ベースの数値である6。
この集中度は、機会と脆弱性の両方を説明する。大手プラットフォームの獲得は膨大なボリュームを生み出す。一方で同じ顧客が展開を遅らせ、値引きを要求し、別のサプライヤーを認定するリスクもある。光製品の追加が買い手の多様化を自動的にもたらすとは限らない。
アステラ・ラボス(Astera Labs)はすでに、診断機能と複数ケーブルメーカー対応を備えた代替AECプラットフォームを販売している。同社の存在が同等の実地性能を証明するわけではないが、このカテゴリーをCredoの独占市場と見なすことは投資家に許されない8。
マーベル・テクノロジー(Marvell)と立訊精密(Luxshare)は4月に、より巧妙な課題を示した。片側にフルの信号処理チップ、もう片側に簡素な回路を搭載したハイブリッド・ケーブルのデモである。プロトタイプであり、商業的なシェア流出が開示されたわけではない。ただし、銅線接続は増える可能性がある一方で、接続あたりに必要な高付加価値シリコンが減り得るとの推測が成り立つ9。
光通信は機会と立証責任を同時に拡大
ブレナンは銅線の物理的限界に対応してきた。Credoは5月にダストフォトニクス(DustPhotonics)の買収を完了し、シリコンフォトニクスの技術を加えた10。
戦略的ロジックは妥当だ。電気信号を光に変換する技術をより多く掌握し、顧客に多様な距離向けのソリューションを提供できる。買収発表時、経営陣は統合後の光ポートフォリオが2027会計年度の売上高で5億ドルを上回るとの見通しを示した。この予測にはトランシーバー、光信号プロセッサー、フォトニクスの合計が含まれる。ダストフォトニクスの単独売上高でも、投資家が会社ガイダンスに上乗せすべき別個の増分でもない11。
複雑なのは、光アーキテクチャも変化している点だ。リニア・プラガブル・オプティクス(LPO)は光モジュールから信号プロセッサーを切り離し、接続先のネットワーキング・チップへ信号補正を移す。アリスタとブロードコムのガイドには、従来型の選択肢とともにこのアプローチも記載されている。光トラフィックの増加が独立型光プロセッサーの需要を比例的に増やすとは限らない5。
エヌビディア(Nvidia)は5月、大規模なマシン群や施設を接続するネットワーク向けにSpectrum-X Ethernet Photonicsシステムの量産を発表した。この動きは短距離銅線接続の即座の代替を確立するものではない。Ethernet Allianceのロードマップも、銅線と複数の光方式が並行して進展していく姿を示している12,13。
Credoのポートフォリオ拡大は合理的な対応だ。リターンは、顧客がどの設計を採用し、Credoがその中身の何を供給し、競争を経てどれだけのマージンが残るかにかかっている。
株価はすでに進展を織り込み済み
9月14日の終値150.09ドルに8月25日の発行済株式数を適用すると、時価総額は約282億ドルとなる14,6。
2026会計年度のキャッシュフローから第1四半期を除外し、直近四半期を加えることで、過去ベースの通常フリーキャッシュフローを約4億3860万ドルと試算した。株価はこの水準の約64倍にある。1四半期の運転資本変動を年換算する歪みを避け、実際の累計期間を使用している15。
参考として、キャッシュフロー倍率35倍では現在の時価総額を支えるのに年間約8億600万ドルのキャッシュフローが必要だ。過去水準から約84%上回る水準となる。35倍はあくまで仮定であり、適正価値の推計ではない。この試算は、将来の倍率低下が業績の進展をどれだけ吸収し得るかを示すものだ。
株式報酬も考慮要素となる。直近四半期には売上高の約18%にあたる8800万ドルの株式報酬が計上された。現在のキャッシュ支出ではないが、株式の発行は既存株1株当たりの将来利益に対する取り分を希薄化させ得る。キャッシュフローの成長と1株当たりキャッシュフローの成長は別個に検証すべきだ1。
投資判断を強化する材料とは
最も有力な反論は単純だ。Credoはキャッシュが到来する前に大規模拡大に先行投資している可能性がある。既存の認定、急成長、追加の光製品により、開発コストをはるかに大きな売上基盤に分散できるかもしれない。経営陣が示す次四半期の売上高見通し5億2500万〜5億3500万ドルは勢いの継続を裏付けるが、あくまでガイダンスにとどまる1。
売上高に対する回収、出荷に対する在庫、1株当たりのキャッシュ創出を注視すべきだ。マージンを維持しながら顧客基盤を広げる光分野の成長にも目を配りたい。
Credoは9月15日、自社の信号プロセッサー、シリコンフォトニクス、診断機能を統合した1.6T光トランシーバーを発表した。統合戦略に具体性が増した格好だ。ただし新たな顧客の購入コミットメントは開示されておらず、認定と量産購入がその商業的価値を決める16。
ブレナンは、顧客がCredoの製品をより多く求めていることを示した。次の証明は、供給を通じて株主にキャッシュの拡大する取り分が残るかどうかだ。
How this brief was made
01Gathered & sourced344 channels · 1,391 articles▾
Agents swept 344 channels and ingested 1,391 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 33 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Credo, Q1 FY2027 results exhibit filed with the SEC, Sep 1 2026 (company-reported: $479M revenue, stock compensation, and the $525M-$535M next-quarter outlook; guidance is not a result).
- 2Meta Engineering, infrastructure evolution and the advent of AI, Sep 29 2025 (primary operator account of synchronised-training reliability and checkpoint costs; does not establish Meta as a disclosed Credo customer).
- 3Amphenol, active electrical cable explanation, accessed Sep 15 2026 (supplier-reported description of cable architecture distinctions).
- 4IEEE Standards Association, higher Ethernet speed background, Jan 24 2023 (primary standards background on electrical signalling constraints).
- 5Arista and Broadcom, AI networking deployment guide, Jul 9 2025, page 24 (supplier-reported: a seven-metre Credo AEC among prequalified options, alongside alternatives and a linear pluggable optics comparison).
- 6Credo, Form 10-Q for the quarter ended Aug 1 2026, filed Sep 2 2026 (primary unaudited filing: cash flows, working capital, customer concentration and share count).
- 7Credo, Form 10-Q for the quarter ended Aug 2 2025 (primary unaudited filing supplying the prior-period cash comparison).
- 8Astera Labs, Taurus Ethernet smart cable module documentation, accessed Sep 14 2026 (supplier-reported alternative offering; no equivalence claim established).
- 9Marvell, hybrid AEC/ACC cable demonstration with Luxshare, Apr 9 2026 (supplier-reported prototype; not disclosed commercial share loss).
- 10Credo, DustPhotonics acquisition completion, May 28 2026 (company-reported closing status).
- 11Credo, DustPhotonics acquisition rationale and forecast, Apr 13 2026 (company-reported forecast of a combined optical portfolio above $500M in fiscal 2027; not standalone acquired sales).
- 12Nvidia, Vera Rubin and Spectrum-X Ethernet Photonics production announcement, May 31 2026 (supplier-reported; network scope preserved, not an immediate replacement for short copper links).
- 13Ethernet Alliance, 2026 Ethernet roadmap, Dec 9 2025 (industry roadmap showing copper and several optical approaches advancing together).
- 14Stock Analysis / S&P Global Market Intelligence, CRDO historical prices, Sep 14 2026 close of $150.09, cross-checked against Google Finance (market data; the second display is not counted as an independent source).
- 15Credo, Form 10-K for the year ended May 2 2026, filed Jun 15 2026 (primary annual cash-flow base for the trailing calculation).
- 16Credo, 1.6T optical transceiver announcement, Sep 15 2026 (company-reported product announcement; no disclosed customer purchase commitment).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.