Credo dobra as vendas; agora precisa convertê-las em caixa
A receita trimestral avançou 115%, para US$ 479 milhões. A margem de caixa caiu de 23,0% para 17,3%, e quatro clientes respondem por 84% da receita.
 Vincent Jiang · 6 min read
O cabo protege algo mais caro
Bill Brennan usou a divulgação de resultados da Credo, em 1º de setembro, para descrever um portfólio de conectividade que se estende de milímetros a quilômetros. A ambição tem números que a sustentam: a receita trimestral alcançou US$ 479 milhões, alta de 115% sobre um ano antes.1 O desafio é transformar essa expansão em retornos duradouros enquanto os clientes seguem redesenhando as conexões dentro dos sistemas de IA.
A Credo tem uma posição valiosa na infraestrutura de IA. Pela avaliação atual das ações, porém, possuir um produto essencial é só o começo. Os investidores precisam de evidências de que a empresa consegue reter lucro suficiente por conexão e converter esse lucro em caixa por ação.
A tese econômica começa nas máquinas nas duas pontas da conexão. Engenheiros da Meta explicam que o treinamento sincronizado pode permitir que uma única GPU lenta segure um cluster inteiro. Falhas também impõem custos de checkpoint e reinício. Isso descreve por que a confiabilidade importa; não faz da Meta uma cliente divulgada da Credo.2
O cabo elétrico ativo, ou AEC, usa chips para restaurar um sinal que se degrada. Isso estende o alcance útil do cobre além do que permitem os cabos passivos, que consomem menos energia, mas corrigem menos o sinal. O trade-off fica mais pesado à medida que as velocidades de transmissão sobem.3,4
A Credo compete, portanto, pelo custo de manter um sistema produtivo. Uma conexão um pouco mais barata é mau negócio se causa interrupções suficientes para deixar aceleradores caros ociosos.
Há evidências além do marketing da Credo: um guia de implantação da Arista e da Broadcom inclui um AEC da Credo de sete metros entre as opções pré-qualificadas. A qualificação dá aos clientes razão para continuar comprando um componente familiar, embora o guia também liste alternativas.5
A conexão mais barata é a que mantém as máquinas caras funcionando.
O crescimento chega antes da conversão em caixa
No trimestre encerrado em 1º de agosto, o caixa operacional de US$ 90,2 milhões, menos US$ 7,3 milhões em aquisições de propriedades e equipamentos, resultou em US$ 82,9 milhões de fluxo de caixa livre convencional, ou 17,3% da receita.6
A margem equivalente um ano antes era de 23,0%. A geração de caixa cresceu, mas de forma materialmente mais lenta que as vendas. São cálculos nossos a partir dos dois períodos, com a mesma definição.7
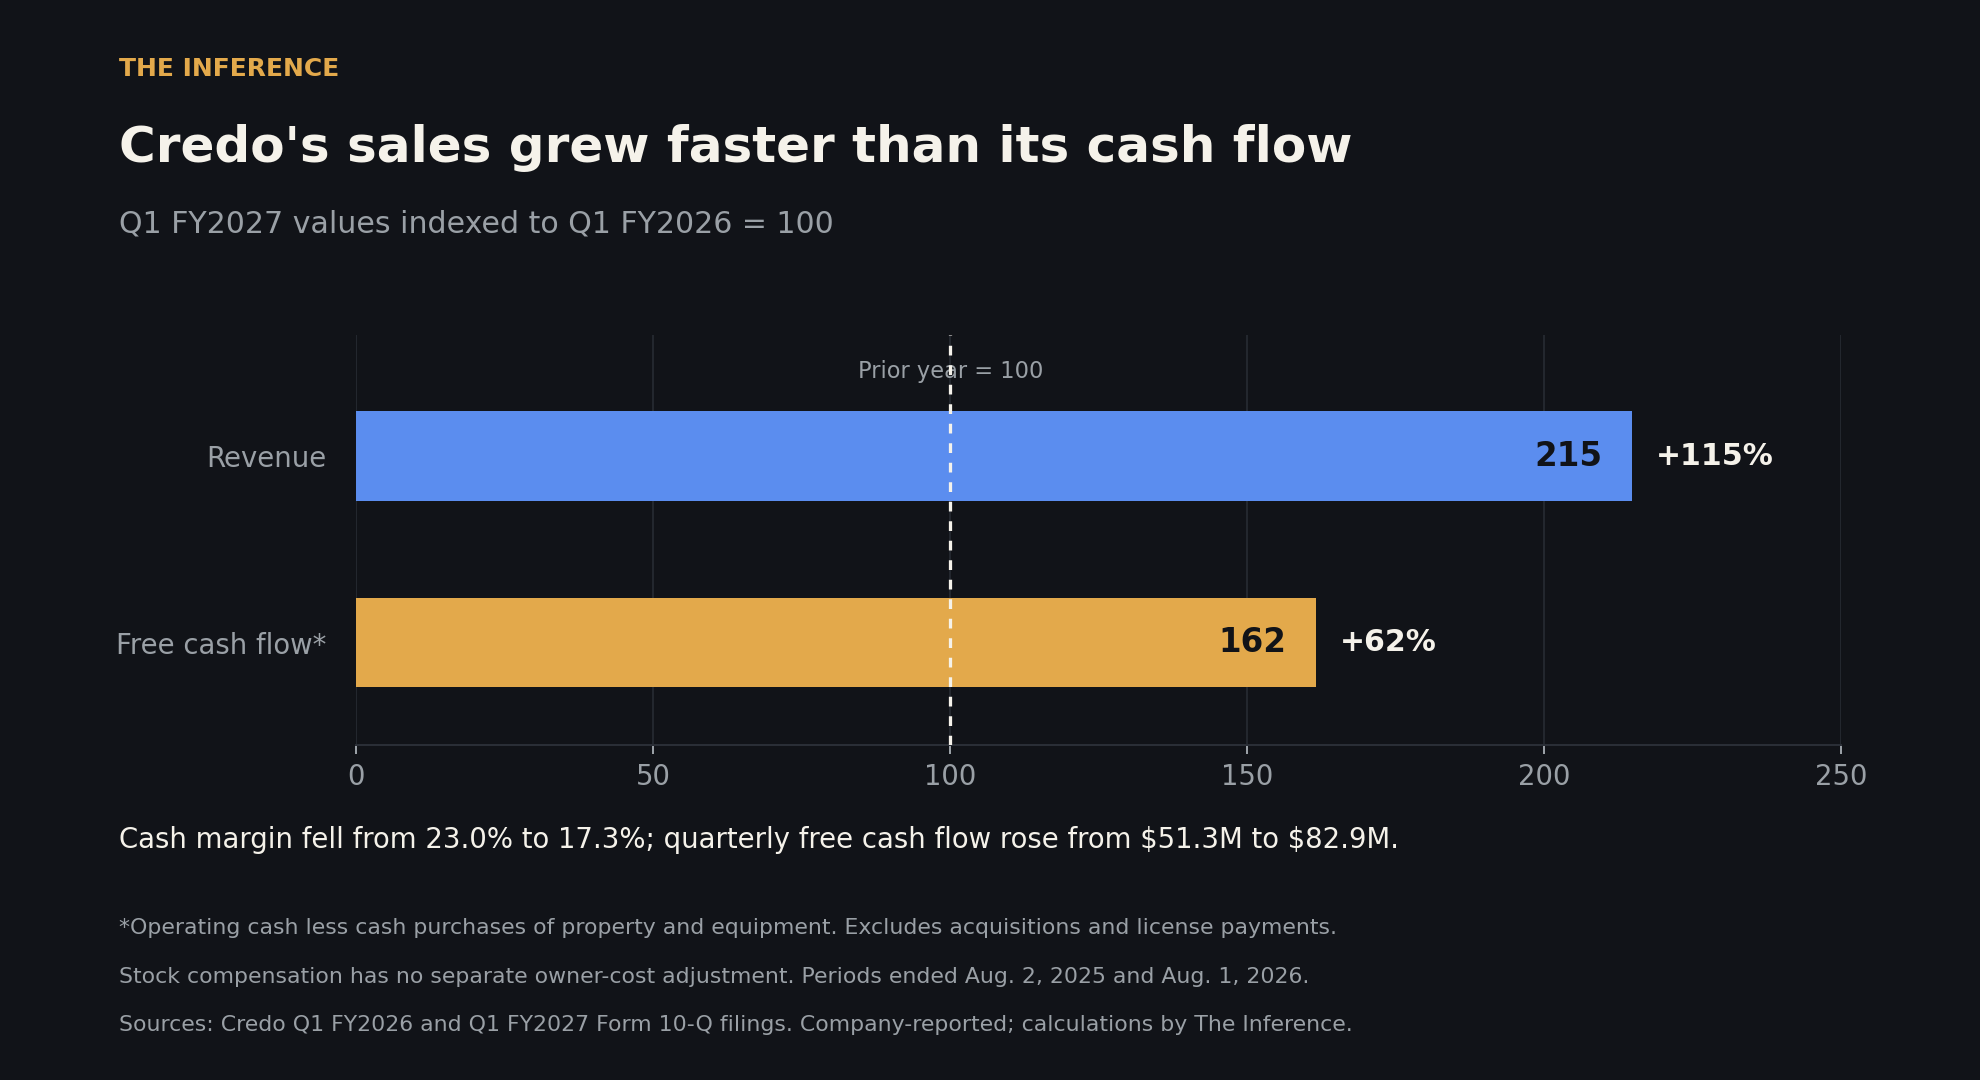
O capital de giro explica boa parte da diferença. Ele absorveu US$ 151,3 milhões, incluindo US$ 61,5 milhões em estoque e US$ 54,5 milhões em contas a receber. A administração atribui o crescimento do estoque à carteira de pedidos ainda não atendida e ao ramp-up de novos produtos. Depósitos para garantir capacidade também exigiram caixa. Esses compromissos podem sustentar entregas futuras; não são evidência de que os clientes deixaram de pagar.6
Ainda assim, uma empresa que projeta chips pode terceirizar a fabricação e continuar exposta ao custo de preparar a produção. Se o estoque virar entregas e recebimentos, as margens de caixa podem se recuperar. Se os cronogramas de implantação escorregarem, a Credo carrega por mais tempo o custo da preparação. Os próximos trimestres devem ajudar a distinguir expansão produtiva de exigências de caixa persistentemente maiores.
Quatro clientes moldam a economia do negócio
Quatro clientes finais responderam por 84% da receita trimestral, com participações individuais de 33%, 28%, 13% e 10%. São números de clientes finais, distintos dos intermediários que fazem os pedidos.6
Essa concentração ajuda a explicar tanto a oportunidade quanto a vulnerabilidade. Ganhar uma plataforma grande pode gerar volumes enormes. O mesmo cliente pode atrasar uma implantação, exigir preços melhores ou qualificar outro fornecedor. Adicionar produtos ópticos não diversifica automaticamente a base de compradores.
A Astera Labs já comercializa uma plataforma AEC alternativa, com diagnósticos e suporte a vários fabricantes de cabos. A existência dela não prova desempenho equivalente em campo, mas impede que os investidores tratem a categoria como feudo da Credo.8
A Marvell e a Luxshare apresentaram em abril um desafio mais sutil: um cabo híbrido com um chip completo de processamento de sinal numa ponta e circuitos mais simples na outra. Tratou-se de um protótipo, não de uma perda de participação comercial divulgada. Nossa inferência é que as conexões de cobre podem se multiplicar enquanto alguns projetos exigem menos silício de alto valor por conexão.9
A óptica amplia a oportunidade — e o ônus da prova
Brennan já agiu diante dos limites físicos do cobre. A Credo concluiu em maio a compra da DustPhotonics, somando fotônica em silício às suas capacidades.10
A lógica estratégica se sustenta: controlar mais da tecnologia que transforma sinais elétricos em luz e oferecer aos clientes soluções para uma gama maior de distâncias. No anúncio, a administração esperava que o portfólio óptico combinado ultrapassasse US$ 500 milhões de receita no ano fiscal de 2027. A previsão cobria transceptores, processadores de sinal óptico e fotônica em conjunto. Não eram nem as vendas isoladas da DustPhotonics nem um incremento à parte que os investidores devessem somar ao guidance da companhia.11
A complicação é que as arquiteturas ópticas também estão mudando. Os módulos ópticos plugáveis lineares retiram o processador de sinal do módulo óptico e deslocam a correção para os chips de rede conectados. O guia da Arista e da Broadcom descreve essa abordagem ao lado de alternativas convencionais. Mais tráfego óptico não significa, necessariamente, demanda proporcionalmente maior por processadores de sinal óptico vendidos separadamente.5
A Nvidia anunciou em maio a produção de seu sistema Spectrum-X Ethernet Photonics, voltado a redes que conectam grupos maiores de máquinas e instalações. O avanço não configura substituição imediata das conexões curtas de cobre. O roteiro da Ethernet Alliance, da mesma forma, mostra o cobre e várias abordagens ópticas avançando juntas.12,13
O portfólio mais amplo da Credo é uma resposta razoável. O retorno dependerá de quais projetos os clientes adotarem, do que a Credo fornecerá dentro deles e de quanta margem sobreviverá à concorrência.
O preço da ação já cobra avanços
Pelo fechamento de US$ 150,09 em 14 de setembro, e aplicando o número de ações de 25 de agosto, chega-se a um valor de mercado de cerca de US$ 28,2 bilhões.14,6
Calculamos um fluxo de caixa livre convencional de US$ 438,6 milhões nos últimos 12 meses: partimos do fluxo do ano fiscal de 2026, retiramos o primeiro trimestre e somamos o trimestre mais recente. Isso deixa a ação perto de 64 vezes o caixa acumulado no período. O cálculo usa períodos reais, evitando a distorção de anualizar o efeito do capital de giro de um único trimestre.15
Para ilustrar, um múltiplo de 35 vezes o fluxo de caixa exigiria cerca de US$ 806 milhões de caixa anual para sustentar o valor de mercado atual — algo como 84% acima do valor dos últimos 12 meses. Trinta e cinco vezes é uma premissa, não uma estimativa de valor justo. O exercício mostra quanto do avanço operacional um múltiplo futuro menor poderia consumir.
A remuneração em ações acrescenta outra questão. O último trimestre incluiu US$ 88 milhões do item — cerca de 18% da receita. Não é um desembolso imediato, mas emitir ações pode reduzir o direito de cada papel existente sobre os lucros futuros. O crescimento do fluxo de caixa e o crescimento do fluxo de caixa por ação pedem atenção separada.1
O que fortaleceria a tese de investimento
O contra-argumento mais forte é simples: a Credo pode estar bancando uma expansão grande antes de o caixa chegar. As qualificações existentes, o crescimento acelerado e os produtos ópticos adicionais permitiriam diluir os custos de desenvolvimento em uma base de vendas muito maior. A projeção de receita da administração, de US$ 525 milhões a US$ 535 milhões para o próximo trimestre, reforça o momento, embora continue sendo guidance.1
Acompanhe os recebimentos frente às vendas, o estoque frente às entregas e a geração de caixa por ação. Olhe também para um crescimento óptico que amplie a base de clientes preservando as margens.
Em 15 de setembro, a Credo anunciou transceptores ópticos de 1,6 T que combinam seu processador de sinal, fotônica em silício e diagnósticos. Isso torna a estratégia de integração mais concreta. O anúncio não revela um novo compromisso de compra de clientes; qualificações e compras em volume determinarão o valor comercial.16
Brennan já demonstrou que os clientes querem mais do que a Credo vende. A próxima prova é saber se fornecer isso deixará aos acionistas uma fatia crescente do caixa.
How this brief was made
01Gathered & sourced344 channels · 1,391 articles▾
Agents swept 344 channels and ingested 1,391 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 33 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Credo, Q1 FY2027 results exhibit filed with the SEC, Sep 1 2026 (company-reported: $479M revenue, stock compensation, and the $525M-$535M next-quarter outlook; guidance is not a result).
- 2Meta Engineering, infrastructure evolution and the advent of AI, Sep 29 2025 (primary operator account of synchronised-training reliability and checkpoint costs; does not establish Meta as a disclosed Credo customer).
- 3Amphenol, active electrical cable explanation, accessed Sep 15 2026 (supplier-reported description of cable architecture distinctions).
- 4IEEE Standards Association, higher Ethernet speed background, Jan 24 2023 (primary standards background on electrical signalling constraints).
- 5Arista and Broadcom, AI networking deployment guide, Jul 9 2025, page 24 (supplier-reported: a seven-metre Credo AEC among prequalified options, alongside alternatives and a linear pluggable optics comparison).
- 6Credo, Form 10-Q for the quarter ended Aug 1 2026, filed Sep 2 2026 (primary unaudited filing: cash flows, working capital, customer concentration and share count).
- 7Credo, Form 10-Q for the quarter ended Aug 2 2025 (primary unaudited filing supplying the prior-period cash comparison).
- 8Astera Labs, Taurus Ethernet smart cable module documentation, accessed Sep 14 2026 (supplier-reported alternative offering; no equivalence claim established).
- 9Marvell, hybrid AEC/ACC cable demonstration with Luxshare, Apr 9 2026 (supplier-reported prototype; not disclosed commercial share loss).
- 10Credo, DustPhotonics acquisition completion, May 28 2026 (company-reported closing status).
- 11Credo, DustPhotonics acquisition rationale and forecast, Apr 13 2026 (company-reported forecast of a combined optical portfolio above $500M in fiscal 2027; not standalone acquired sales).
- 12Nvidia, Vera Rubin and Spectrum-X Ethernet Photonics production announcement, May 31 2026 (supplier-reported; network scope preserved, not an immediate replacement for short copper links).
- 13Ethernet Alliance, 2026 Ethernet roadmap, Dec 9 2025 (industry roadmap showing copper and several optical approaches advancing together).
- 14Stock Analysis / S&P Global Market Intelligence, CRDO historical prices, Sep 14 2026 close of $150.09, cross-checked against Google Finance (market data; the second display is not counted as an independent source).
- 15Credo, Form 10-K for the year ended May 2 2026, filed Jun 15 2026 (primary annual cash-flow base for the trailing calculation).
- 16Credo, 1.6T optical transceiver announcement, Sep 15 2026 (company-reported product announcement; no disclosed customer purchase commitment).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.