Credo удвоила выручку. Теперь ей нужно заработать живые деньги.
Квартальная выручка выросла на 115% — до $479 млн. Денежная маржа сократилась с 23,0% до 17,3%, а 84% дохода обеспечивают четыре клиента.
 Vincent Jiang · 6 min read
Кабель защищает нечто более ценное
Билл Бреннан использовал отчёт Credo от 1 сентября, чтобы представить портфель решений для связи, охватывающий расстояния от миллиметров до километров. За этой амбицией стоят цифры: квартальная выручка составила $479 млн, увеличившись на 115% год к году.1 Задача Бреннана — превратить экспансию в устойчивую доходность, пока клиенты продолжают перепроектировать соединения внутри систем искусственного интеллекта.
Credo занимает ценную позицию в инфраструктуре ИИ. Однако при нынешней оценке само обладание незаменимым продуктом — лишь начало. Инвесторам нужны доказательства, что компания способна сохранять достаточную прибыль на одно соединение и конвертировать её в денежный поток на акцию.
Экономическая логика начинается с машин на обоих концах соединения. Инженеры Meta объясняют, что при синхронном обучении один отстающий GPU способен затормозить весь кластер. Сбои влекут расходы на контрольные точки и перезапуск. Это объясняет, почему надёжность важна, но не означает, что Meta является раскрытым клиентом Credo.2
Активный электрический кабель (AEC) использует микросхемы для восстановления ухудшающегося сигнала. Это продлевает полезный радиус действия медного кабеля за пределы пассивных решений, которые потребляют меньше энергии, но хуже корректируют сигнал. С ростом скоростей передачи этот компромисс приобретает всё большее значение.3,4
Таким образом, Credo конкурирует на поле стоимости поддержания работоспособности системы. Чуть более дешёвое соединение — плохая сделка, если оно вызывает достаточно простоев дорогих ускорителей.
Подтверждения есть и помимо маркетинговых материалов Credo: руководство по развёртыванию от Arista и Broadcom включает семиметровый AEC от Credo в число предварительно квалифицированных вариантов. Квалификация даёт клиентам основание продолжать покупку привычного компонента, хотя в том же руководстве перечислены и альтернативы.5
Самое дешёвое соединение — то, которое не даёт дорогим машинам простаивать.
Выручка растёт быстрее, чем деньги
За квартал, завершившийся 1 августа, операционный денежный поток в размере $90,2 млн за вычетом $7,3 млн капитальных затрат дал $82,9 млн свободного денежного потока, или 17,3% от выручки.6
Годом ранее сопоставимая маржа составляла 23,0%. Денежная генерация росла, но значительно медленнее продаж. Это наши расчёты за оба периода, выполненные по единой методике.7
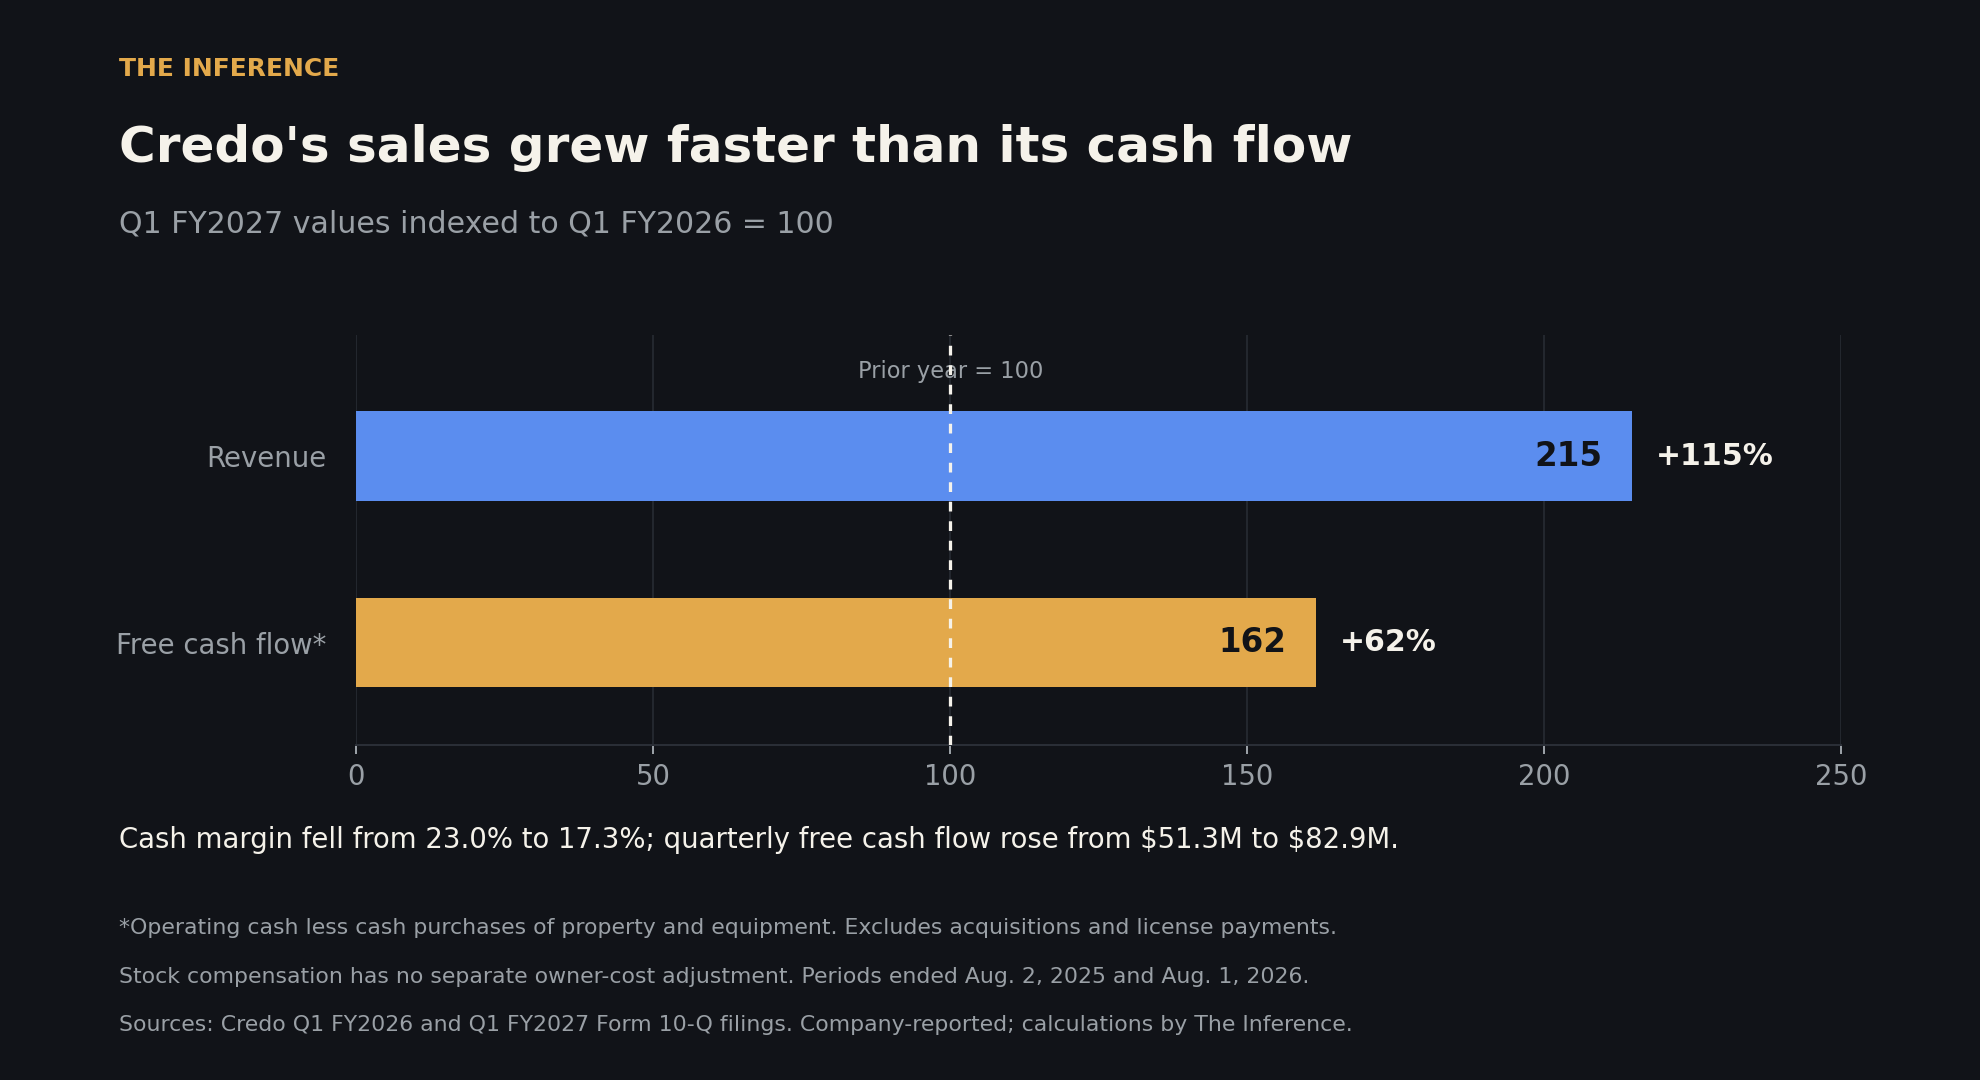
Значительную часть разрыва объясняет оборотный капитал. Он поглотил $151,3 млн, включая $61,5 млн на запасы и $54,5 млн на дебиторскую задолженность. Руководство связывает рост запасов с невыполненным портфелем заказов и запуском новых продуктов. Депозиты за производственные мощности также потребовали наличных. Эти обязательства способны обеспечить будущие поставки; они не свидетельствуют о том, что клиенты перестали платить.6
Впрочем, даже при аутсорсинге производства разработчик чипов несёт расходы на подготовку к выпуску. Если запасы превратятся в отгрузки и поступления, денежная маржа может восстановиться. Если сроки развёртывания сдвинутся, Credo будет нести подготовительные расходы дольше. Ближайшие кварталы должны помочь отличить продуктивное расширение от устойчиво возрастающей потребности в денежных средствах.
Четыре клиента формируют экономику модели
Четыре конечных клиента обеспечили 84% квартальной выручки с долями 33%, 28%, 13% и 10% соответственно. Речь идёт именно о конечных потребителях, а не о посредниках, через которые размещаются заказы.6
Такая концентрация объясняет и возможности, и уязвимость. Выигрыш крупной платформы способен дать огромный объём. Но тот же клиент может отложить развёртывание, потребовать лучшую цену или квалифицировать альтернативного поставщика. Расширение оптического портфеля автоматически не диверсифицирует базу покупателей.
Astera Labs уже продаёт альтернативную платформу AEC с диагностикой и поддержкой нескольких производителей кабелей. Её наличие не доказывает эквивалентной производительности в полевых условиях, но не позволяет инвесторам рассматривать этот сегмент как частный рынок Credo.8
Marvell и Luxshare продемонстрировали в апреле более тонкую угрозу: гибридный кабель, в котором на одном конце установлен полноценный чип обработки сигнала, а на другом — упрощённая схема. Это был прототип, а не раскрытое коммерческое поражение. Из этого следует, что медных соединений может стать больше, но в некоторых конструкциях на одно соединение потребуется меньше высокомаржинальных микросхем.9
Оптика расширяет рынок, но усиливает бремя доказывания
Бреннан отреагировал на физические ограничения меди. В мае Credo завершила приобретение DustPhotonics, добавив кремниевую фотонику (silicon photonics) в свой арсенал.10
Стратегическая логика верна: взять под контроль больше технологий преобразования электрических сигналов в свет и предложить клиентам решения для бо́льших расстояний. На момент объявления руководство ожидало, что совокупная выручка объединённого оптического портфеля превысит $500 млн в финансовом 2027 году. Прогноз охватывал трансиверы, оптические процессоры сигналов и фотонику в совокупности. Это не были самостоятельные продажи DustPhotonics и не отдельная надбавка, которую инвесторам следовало бы прибавить к прогнозу компании.11
Осложняет картину то, что оптические архитектуры тоже меняются. Линейные подключаемые оптические модули (linear pluggable optics) выносят процессор обработки сигнала из оптического модуля и переносят функцию коррекции на подключаемые сетевые чипы. В руководстве от Arista и Broadcom этот подход описывается наряду с традиционными альтернативами. Рост оптического трафика не обязательно означает пропорциональное увеличение спроса на автономные оптические процессоры.5
В мае Nvidia объявила о начале производства системы Spectrum-X Ethernet Photonics для сетей, соединяющих крупные группы машин и объектов. Это не означает немедленной замены коротких медных соединений. Дорожная карта Ethernet Alliance также показывает параллельное развитие медных и нескольких оптических подходов.12,13
Расширение портфеля Credo — разумный ответ на вызовы. Отдача будет зависеть от того, какие конструкции выберут клиенты, что именно Credo будет в них поставлять и какая часть маржи выстоит в конкурентной борьбе.
В цене акций уже заложен прогресс
По цене закрытия $150,09 14 сентября с учётом количества акций на 25 августа рыночная капитализация составляет приблизительно $28,2 млрд.14,6
Свободный денежный поток за последние 12 месяцев мы рассчитали в размере $438,6 млн: взяли денежный поток за финансовый 2026 год, вычли первый квартал и прибавили последний. Это даёт мультипликатор около 64 к денежному потоку за 12 месяцев. Расчёт основан на фактических скользящих периодах, что позволяет избежать искажений от годового масштабирования квартальных колебаний оборотного капитала.15
Для примера: мультипликатор в 35 раз потребовал бы около $806 млн годового денежного потока для обоснования текущей капитализации — это примерно на 84% больше, чем за последние 12 месяцев. Тридцать пять — условная цифра, а не оценка справедливой стоимости. Расчёт показывает, как много операционного прогресса способен «поглотить» более скромный мультипликатор.
Компенсации акциями добавляют ещё один фактор. В последнем квартале их объём составил $88 млн, около 18% от выручки. Это не текущий денежный расход, но эмиссия акций может снизить долю каждого существующего акционера в будущей прибыли. Рост денежного потока и рост денежного потока на акцию заслуживают отдельного внимания.1
Что укрепило бы инвестиционный тезис
Сильнейший контраргумент прост: Credo, возможно, финансирует масштабное расширение до того, как поступят деньги. Существующие квалификации, быстрый рост и дополнительные оптические продукты могут позволить компании распределить расходы на НИОКР по значительно более широкой выручке. Прогноз руководства на следующий квартал — от $525 до $535 млн выручки — подтверждает сохранение динамики, хотя это остаётся лишь ориентиром.1
Стоит следить за соотношением поступлений и продаж, запасов и отгрузок, а также за генерацией денежных средств на акцию. Также имеет смысл искать признаки оптического роста, который расширяет клиентскую базу, сохраняя маржинальность.
15 сентября Credo представила оптические трансиверы на 1,6 Тбит/с, объединяющие процессор обработки сигнала, кремниевую фотонику и диагностику. Это делает стратегию интеграции более осязаемой. Объявление не раскрывает новых обязательств клиентов по закупкам; коммерческую ценность определят квалификации и объёмные закупки.16
Бреннан доказал, что клиенты хотят больше того, что продаёт Credo. Следующее доказательство — останется ли акционерам растущая доля денежного потока.
How this brief was made
01Gathered & sourced344 channels · 1,391 articles▾
Agents swept 344 channels and ingested 1,391 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 33 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Credo, Q1 FY2027 results exhibit filed with the SEC, Sep 1 2026 (company-reported: $479M revenue, stock compensation, and the $525M-$535M next-quarter outlook; guidance is not a result).
- 2Meta Engineering, infrastructure evolution and the advent of AI, Sep 29 2025 (primary operator account of synchronised-training reliability and checkpoint costs; does not establish Meta as a disclosed Credo customer).
- 3Amphenol, active electrical cable explanation, accessed Sep 15 2026 (supplier-reported description of cable architecture distinctions).
- 4IEEE Standards Association, higher Ethernet speed background, Jan 24 2023 (primary standards background on electrical signalling constraints).
- 5Arista and Broadcom, AI networking deployment guide, Jul 9 2025, page 24 (supplier-reported: a seven-metre Credo AEC among prequalified options, alongside alternatives and a linear pluggable optics comparison).
- 6Credo, Form 10-Q for the quarter ended Aug 1 2026, filed Sep 2 2026 (primary unaudited filing: cash flows, working capital, customer concentration and share count).
- 7Credo, Form 10-Q for the quarter ended Aug 2 2025 (primary unaudited filing supplying the prior-period cash comparison).
- 8Astera Labs, Taurus Ethernet smart cable module documentation, accessed Sep 14 2026 (supplier-reported alternative offering; no equivalence claim established).
- 9Marvell, hybrid AEC/ACC cable demonstration with Luxshare, Apr 9 2026 (supplier-reported prototype; not disclosed commercial share loss).
- 10Credo, DustPhotonics acquisition completion, May 28 2026 (company-reported closing status).
- 11Credo, DustPhotonics acquisition rationale and forecast, Apr 13 2026 (company-reported forecast of a combined optical portfolio above $500M in fiscal 2027; not standalone acquired sales).
- 12Nvidia, Vera Rubin and Spectrum-X Ethernet Photonics production announcement, May 31 2026 (supplier-reported; network scope preserved, not an immediate replacement for short copper links).
- 13Ethernet Alliance, 2026 Ethernet roadmap, Dec 9 2025 (industry roadmap showing copper and several optical approaches advancing together).
- 14Stock Analysis / S&P Global Market Intelligence, CRDO historical prices, Sep 14 2026 close of $150.09, cross-checked against Google Finance (market data; the second display is not counted as an independent source).
- 15Credo, Form 10-K for the year ended May 2 2026, filed Jun 15 2026 (primary annual cash-flow base for the trailing calculation).
- 16Credo, 1.6T optical transceiver announcement, Sep 15 2026 (company-reported product announcement; no disclosed customer purchase commitment).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.