Credo营收翻倍,但赚到真金白银才是硬仗
季度营收飙升115%至4.79亿美元;现金利润率却从23.0%滑落至17.3%,四家客户贡献了84%的收入。
 Vincent Jiang · 6 min read
线缆守护的是更昂贵的设备
9月1日,Bill Brennan借Credo财报发布之机,描绘了一幅从毫米级到公里级的连接产品版图。这份雄心有数字撑腰:当季营收达4.79亿美元,同比增长115%。1 但挑战同样真实——客户仍在不断重新设计AI系统内部的连接方案,Brennan必须将这种扩张转化为可持续的回报。
Credo在AI基础设施中占据了一个有价值的位置。但以当前估值来看,手握关键产品只是起点。投资者需要看到的证据是:公司能否在每条连接上保留足够利润,并将这些利润转化为每股现金。
经济逻辑要从连接两端的设备说起。Meta的工程师解释,同步训练中一块掉队的GPU就能拖慢整个集群,故障还会带来检查点保存和重启成本。这解释了可靠性为何至关重要,但并未表明Meta已被公开披露为Credo的客户。2
有源电缆(AEC)借助芯片对衰减信号进行再生,从而将铜缆的有效传输距离推过无源电缆的上限——后者功耗更低,但信号校正能力有限。传输速率越高,这一取舍就越关键。3,4
Credo的竞争维度,本质上是维持系统持续运转的总成本。一条略便宜的连接,如果带来足够的中断让昂贵的加速器闲置,反而是笔差买卖。
证据不只来自Credo的营销话术:Arista与博通的一份部署指南将七米长的Credo有源电缆列为预认证选项之一。资质认证为客户持续采购熟悉的组件提供了理由,尽管该指南同时也列出了替代方案。5
最划算的连接,就是能让昂贵设备持续运转的那一种。
增长跑在现金转化前面
截至8月1日的季度,经营性现金流9020万美元减去730万美元的资产和设备购置支出,产生8290万美元常规自由现金流,占营收的17.3%。6
上年同期这一利润率为23.0%。现金流仍在增长,但增速远不及销售额。以上为我们依据相同口径对两个时期数据的计算。7
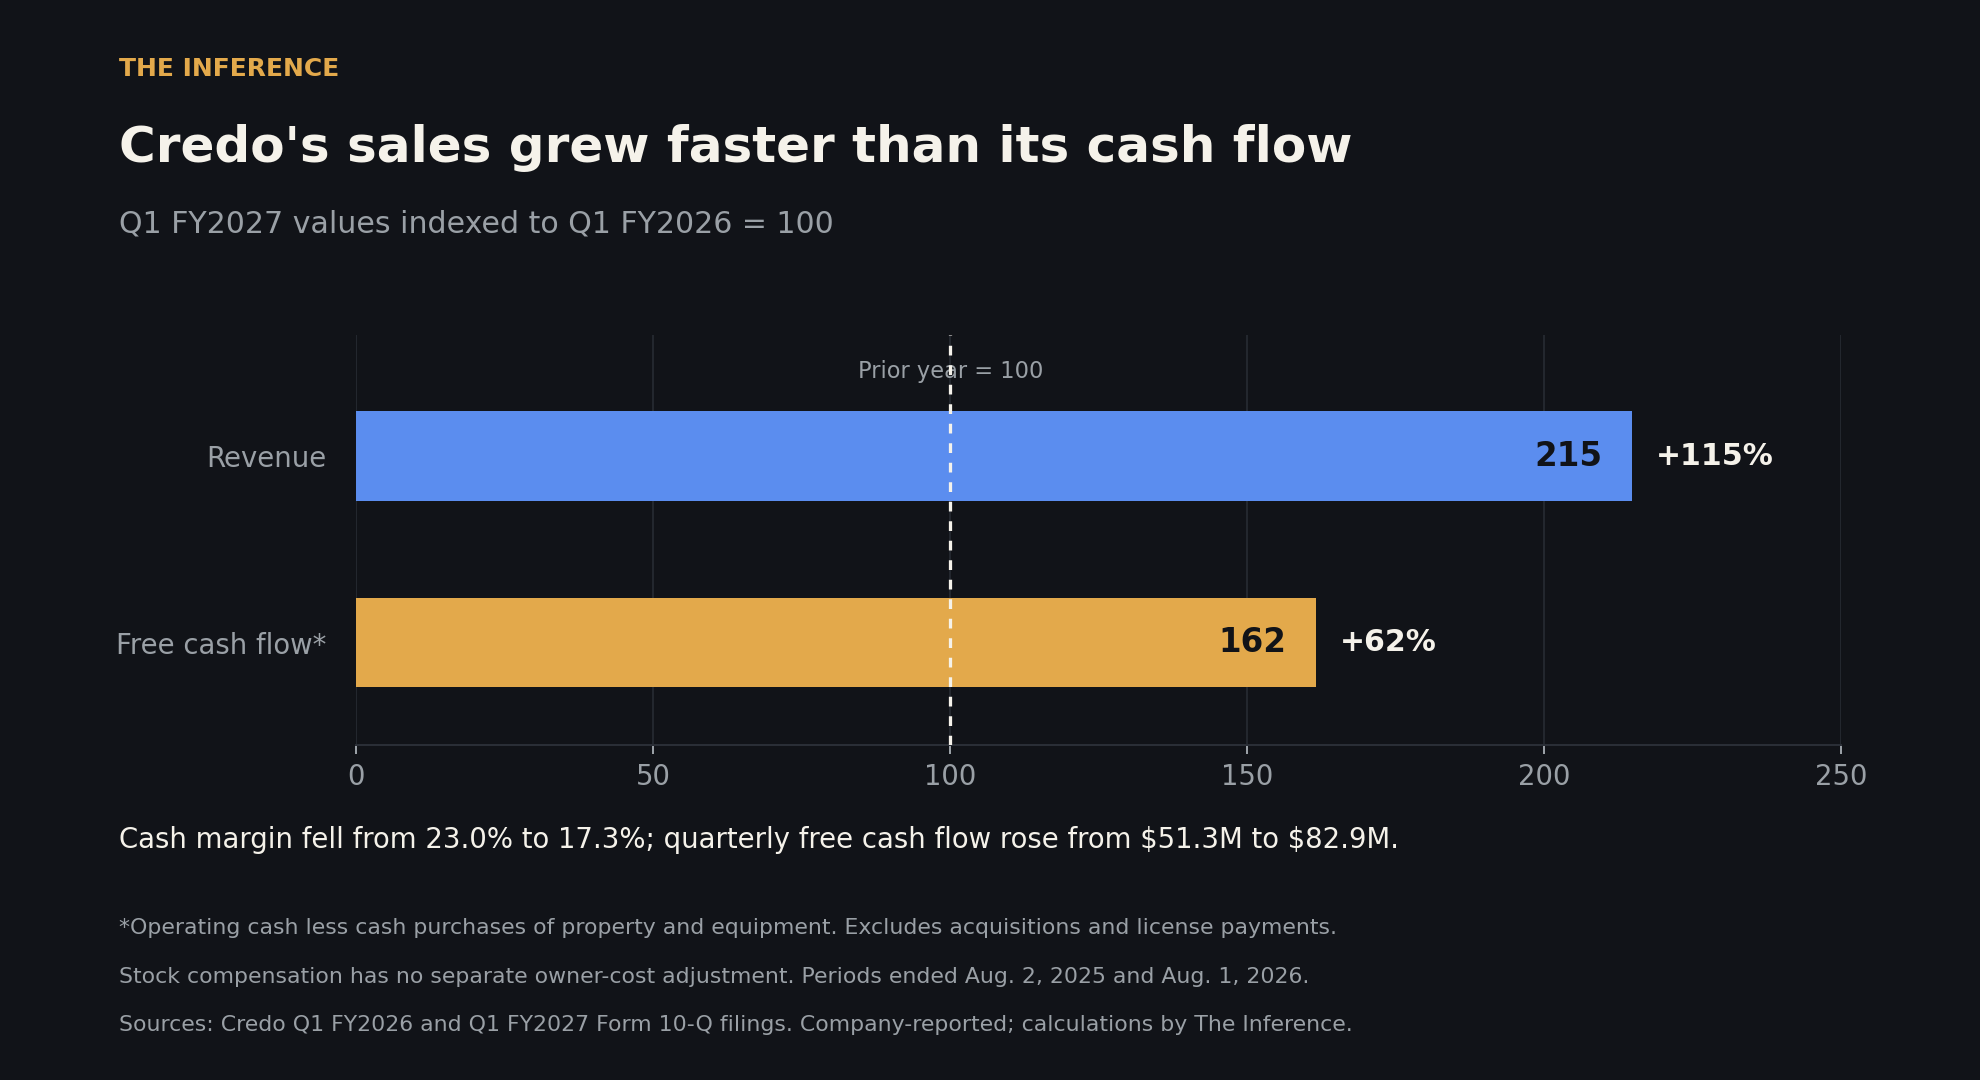
营运资本解释了大部分缺口。当季吞噬了1.513亿美元,其中存货占用6150万美元,应收账款占用5450万美元。管理层将存货增长归因于未交付的积压订单和新产品爬坡。产能保证金同样消耗了现金。这些投入可以支撑未来的交付,并不意味着客户停止了付款。6
话虽如此,芯片设计公司即使将制造外包,仍需承担生产准备成本。如果存货顺利转化为出货和回款,现金利润率可以回升;如果部署计划推迟,Credo就需要更长时间背负准备成本。接下来几个季度,将有助于判断这是一次有效扩张,还是现金需求将持续承压。
四大客户左右经济命脉
四家终端客户贡献了84%的季度营收,占比分别为33%、28%、13%和10%。此处为终端客户数据,与下达订单的中间商有所区别。6
集中度既解释了机遇,也说明了脆弱性。拿下一个大型平台能带来巨大的出货量;同一家客户也能推迟部署、压价或引入其他供应商。增加光学产品并不能自动分散客户来源。
Astera Labs已在推广一个替代性AEC平台,具备诊断功能并支持多家线缆制造商。其存在并不证明在实际场景中表现相当,但足以让投资者不再将这一赛道视为Credo的专属市场。8
Marvell与立讯精密在4月展示了一种更微妙的挑战:一款混合线缆,一端搭载完整信号处理芯片,另一端使用更简单的电路。这只是一个原型,不构成已披露的商业份额流失。我们的推断是,铜缆连接数量可能继续增长,但部分设计对每条连接所需的高价值硅芯片需求更少。9
光学拓展了机遇,也加重了证明自身的负担
面对铜缆的物理极限,Brennan已经出手。5月,Credo完成了对DustPhotonics的收购,将硅光子学纳入自身能力版图。10
战略逻辑是成立的:掌控更多将电信号转化为光的技术,为客户提供覆盖更多距离的解决方案。交易宣布时,管理层预计合并后的光学产品组合在2027财年营收将超过5亿美元。该预测涵盖收发器、光信号处理器和光子器件的整体口径,既非DustPhotonics的独立销售额,也不是投资者应叠加到公司指引上的增量。11
复杂之处在于,光学架构本身也在演变。线性可插拔光学器件(LPO)将信号处理器从光模块中移除,把校正功能转移到所连接的网络芯片上。Arista与博通的指南在介绍传统方案的同时也描述了这一方法。光流量的增长,并不必然等比例带动对独立光处理器的需求。5
英伟达5月宣布其Spectrum-X以太网光学系统投入量产,用于连接更大规模机器集群和设施的网络。这一进展并不构成对短距铜缆连接的即时替代。以太网联盟的路线图同样显示,铜缆与多种光学方案在并行推进。12,13
Credo拓宽产品组合是合理的应对。回报将取决于客户采纳哪种设计、Credo在其中供应什么,以及竞争过后还有多少利润率留存。
股价已在要求进展
以9月14日150.09美元的收盘价计算,按8月25日的股本总数,对应股权市值约282亿美元。14,6
我们将2026财年全年现金流减去第一季度、加上最新一个季度,得出过去十二个月常规自由现金流为4.386亿美元。据此,股价约为过去十二个月现金流的64倍。这里使用的是实际滚动数据,避免了将单季度营运资本波动简单年化所造成的失真。15
举例而言,若以35倍现金流倍数估值,需要约8.06亿美元的年化现金流才能支撑当前股价,较滚动数据高出约84%。35倍只是一种假设,而非公允价值估算。这一测算说明,即便未来估值倍数压缩,消化当前股价仍需多大的经营改善。
股权激励带来了另一个考量。最新一个季度包含8800万美元股权激励费用,约占营收的18%。这并非当期现金支出,但发行新股会稀释现有股东对未来利润的权益。现金流增长与每股现金流增长值得分别审视。1
投资逻辑靠什么进一步夯实
最有力的反驳直截了当:Credo可能只是在现金到位之前先行投入大规模扩张。现有的资质认证、高速增长以及新增的光学产品,有望将研发成本分摊到大得多的销售基础之上。管理层对下一季度5.25亿至5.35亿美元的营收展望支撑了持续增长的判断,尽管这仍属于业绩指引。1
关注应收账款与销售额的比值、存货与出货量的匹配度,以及每股现金产出。同时留意光学产品增长是否在扩大客户基础的同时保持了利润率。
9月15日,Credo发布了集成信号处理器、硅光子学和诊断功能的1.6T光收发器,使一体化战略更加具象。公告未披露新的客户采购承诺;资质认证和批量采购将决定其商业价值。16
Brennan已经证明,客户需要更多Credo的产品。下一步要证明的是:把这些产品供应出去之后,股东能否从中分到越来越多的现金。
How this brief was made
01Gathered & sourced344 channels · 1,391 articles▾
Agents swept 344 channels and ingested 1,391 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 33 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Credo, Q1 FY2027 results exhibit filed with the SEC, Sep 1 2026 (company-reported: $479M revenue, stock compensation, and the $525M-$535M next-quarter outlook; guidance is not a result).
- 2Meta Engineering, infrastructure evolution and the advent of AI, Sep 29 2025 (primary operator account of synchronised-training reliability and checkpoint costs; does not establish Meta as a disclosed Credo customer).
- 3Amphenol, active electrical cable explanation, accessed Sep 15 2026 (supplier-reported description of cable architecture distinctions).
- 4IEEE Standards Association, higher Ethernet speed background, Jan 24 2023 (primary standards background on electrical signalling constraints).
- 5Arista and Broadcom, AI networking deployment guide, Jul 9 2025, page 24 (supplier-reported: a seven-metre Credo AEC among prequalified options, alongside alternatives and a linear pluggable optics comparison).
- 6Credo, Form 10-Q for the quarter ended Aug 1 2026, filed Sep 2 2026 (primary unaudited filing: cash flows, working capital, customer concentration and share count).
- 7Credo, Form 10-Q for the quarter ended Aug 2 2025 (primary unaudited filing supplying the prior-period cash comparison).
- 8Astera Labs, Taurus Ethernet smart cable module documentation, accessed Sep 14 2026 (supplier-reported alternative offering; no equivalence claim established).
- 9Marvell, hybrid AEC/ACC cable demonstration with Luxshare, Apr 9 2026 (supplier-reported prototype; not disclosed commercial share loss).
- 10Credo, DustPhotonics acquisition completion, May 28 2026 (company-reported closing status).
- 11Credo, DustPhotonics acquisition rationale and forecast, Apr 13 2026 (company-reported forecast of a combined optical portfolio above $500M in fiscal 2027; not standalone acquired sales).
- 12Nvidia, Vera Rubin and Spectrum-X Ethernet Photonics production announcement, May 31 2026 (supplier-reported; network scope preserved, not an immediate replacement for short copper links).
- 13Ethernet Alliance, 2026 Ethernet roadmap, Dec 9 2025 (industry roadmap showing copper and several optical approaches advancing together).
- 14Stock Analysis / S&P Global Market Intelligence, CRDO historical prices, Sep 14 2026 close of $150.09, cross-checked against Google Finance (market data; the second display is not counted as an independent source).
- 15Credo, Form 10-K for the year ended May 2 2026, filed Jun 15 2026 (primary annual cash-flow base for the trailing calculation).
- 16Credo, 1.6T optical transceiver announcement, Sep 15 2026 (company-reported product announcement; no disclosed customer purchase commitment).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.