Ставка Fluence Energy на энергетику для ИИ обернулась иском о мошенничестве с ценными бумагами после трех пересмотров прогноза и падения акций на 73%
Групповой иск о мошенничестве с ценными бумагами утверждает, что прогноз Fluence на 2026 финансовый год опирался на контрактные заводы, которые так и не были готовы, — и отчетность самой компании подтверждает эту хронологию: три пересмотра прогноза за восемь месяцев отправили акции вниз примерно на 73%.
 Vincent Jiang · 3 min read
Поддерживаемый Siemens и AES поставщик аккумуляторов для электросетей Fluence Energy−1.93% — Fluence Energy, down 1.93 percent today, зарабатывающий на строительном буме энергетики под нужды ИИ, стал ответчиком по федеральному иску о мошенничестве с ценными бумагами: прогноз компании на 2026 финансовый год, говорится в иске, был невыполним с самого начала 123. Иск Hatweek против Fluence Energy, поданный 28 сентября 2026 года в федеральный суд Южного округа Нью-Йорка охватывает инвесторов, покупавших акции в период с 24 ноября 2025 года по 16 сентября 2026 года 123. Ходатайства о назначении истца-представителя должны быть поданы с 27 по 30 ноября 123.
Акции, воплощавшие бычий сценарий рынка по накопителям энергии для ИИ, 23 октября закрылись во Франкфурте на отметке 4,965 евро — примерно четверть уровня, на котором они находились до февраля 4.
Проблема была не в спросе, а в поставках
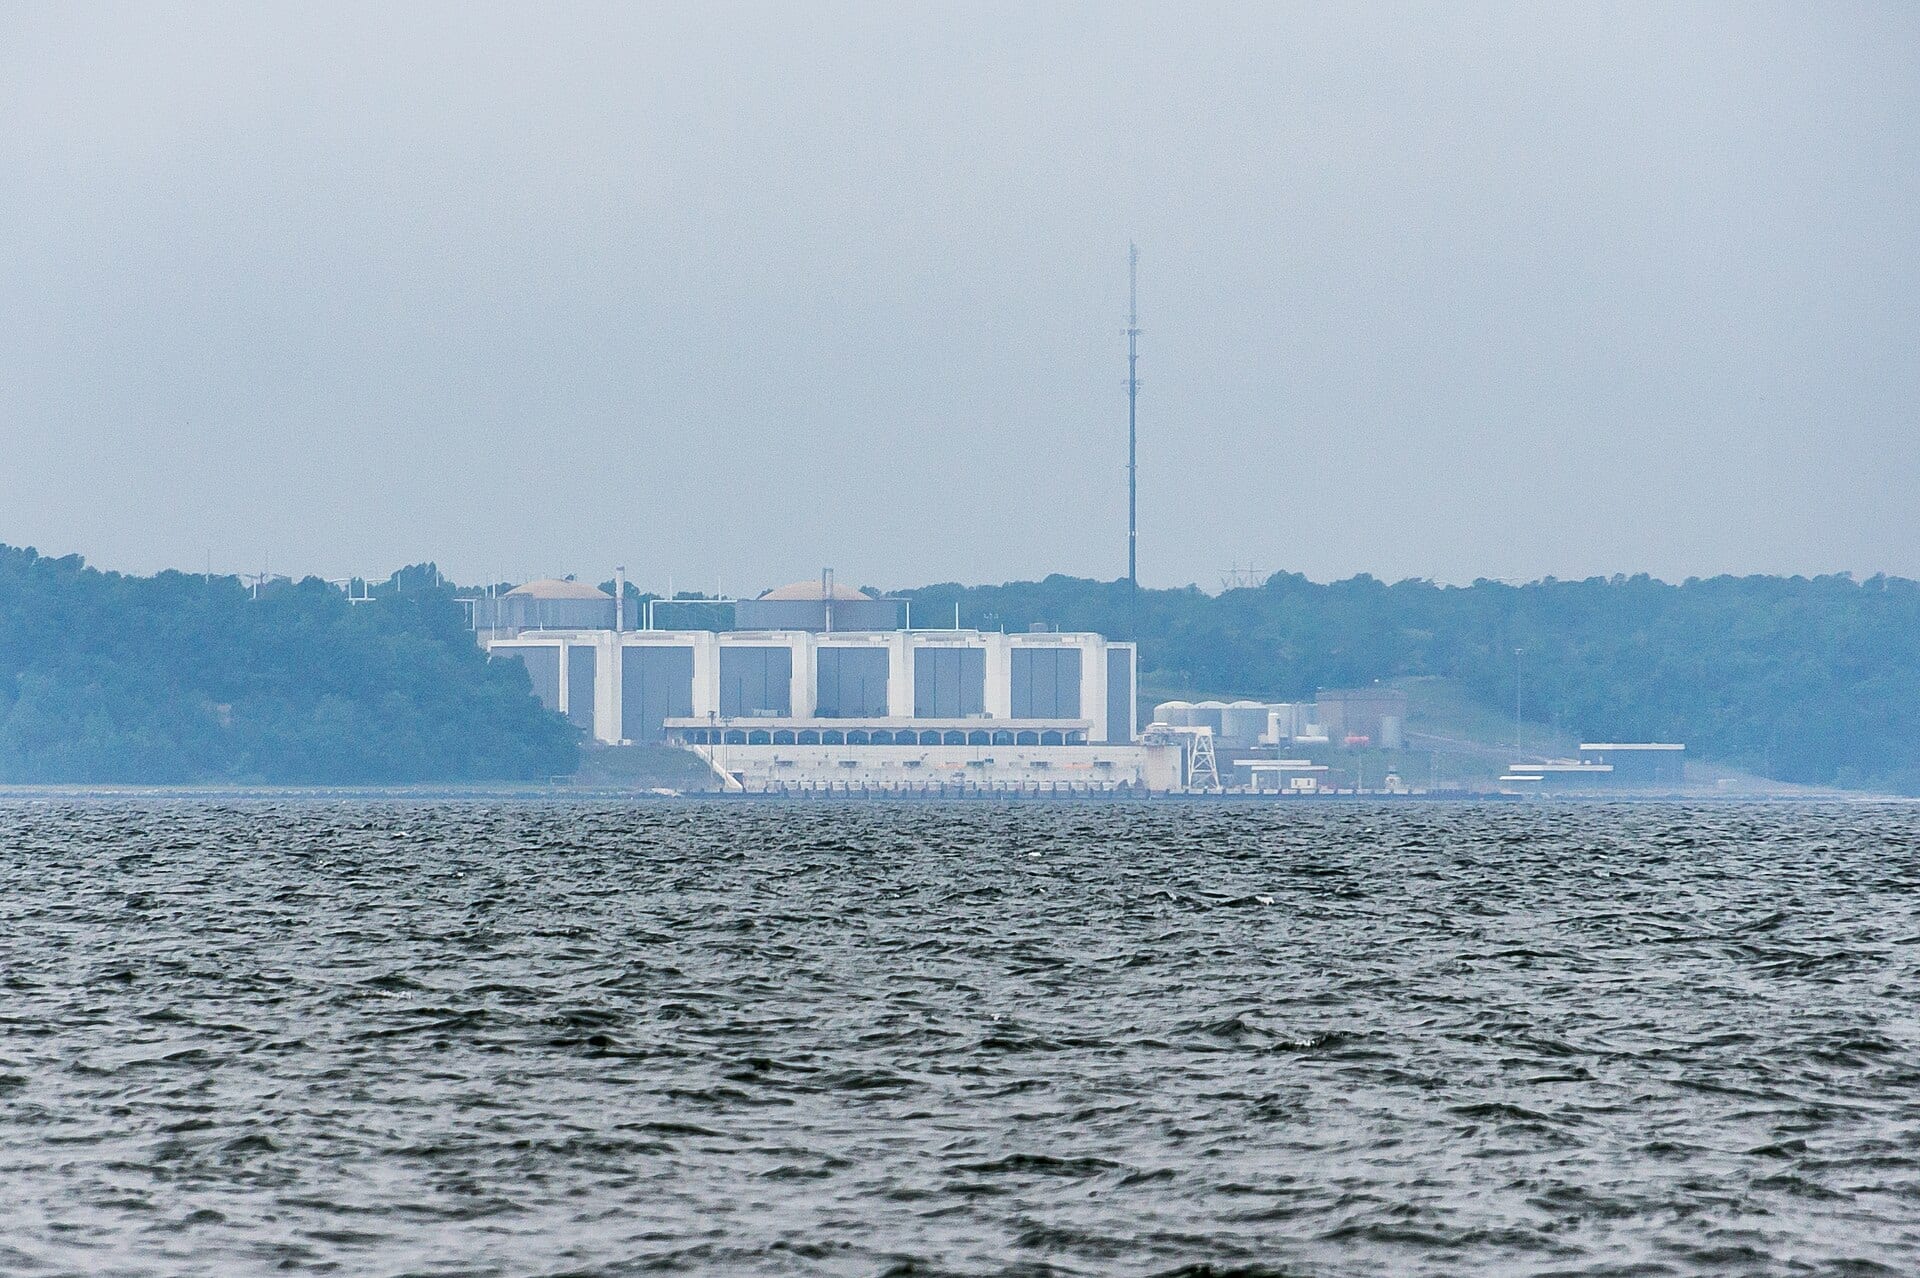
В период, который охватывает иск, менеджмент рассказывал инвесторам историю ускорения спроса: «ускоряющийся рост дата-центров, спрос со стороны энергетических компаний и растущая промышленная нагрузка», а портфель заказов «обеспечивает» или «покрывает» выручку 2026 финансового года 16. У истцов другая версия: выручка зависела от новых заводов контрактного производства, которые либо не достроены, либо не введены в эксплуатацию, либо не способны выпускать продукцию в заложенных в прогноз объемах, а корректирующие меры результата не давали 13. В уведомлении Hagens Berman приводится деталь, которая бьет больнее всего: на заводе в Хьюстоне вышла из строя автоматическая сварка, и рабочим пришлось варить вручную 6.
Доказательства: три пересмотра прогноза за восемь месяцев
4 февраля 2026 года Fluence отчиталась о валовой марже по GAAP в 4,9%, снизившейся на 6,5 п. п. в годовом исчислении, и о чистом убытке в $62,6 млн против $57,0 млн годом ранее 1. На следующий день акции рухнули на 34,63% — до $18,95 1.
5 августа Fluence отчиталась за третий квартал: выручка в $649,8 млн оказалась «слабее ожидаемой», скорректированная валовая маржа составила 5,9% против 15,4% годом ранее, а поставки на $400 млн съехали на 2027 финансовый год 12. Акции закрылись на $13,21 12. А 16 сентября обновление в середине квартала сократило прогноз годовой выручки примерно на $600 млн — до $2,4 млрд и увеличило прогнозный убыток по скорректированной EBITDA с $10 млн до $200 млн; виной тому — «задержки с выводом на проектную мощность нашего завода контрактного производства в Хьюстоне» 156. На следующий день бумаги закрылись на $7,66; по расчетам Hagens Berman, с февраля компания потеряла около $3 млрд рыночной капитализации 156.
С каждым пересмотром прогноза акции опускались на новое дно
Data
| Цена закрытия | |
|---|---|
| 5 февр. | $18.95 |
| 6 авг. | $13.21 |
| 17 сент. | $7.66 |
Валовая маржа Fluence сломалась в том квартале, когда вскрылись проблемы контрактного производства
Data
| Валовая маржа по GAAP, % | |
|---|---|
| III кв. 24 | 12.8% |
| IV кв. 24 | 11.4% |
| I кв. 25 | 9.9% |
| II кв. 25 | 14.8% |
| III кв. 25 | 13.7% |
| IV кв. 25 | 4.9% |
| I кв. 26 | 10% |
| II кв. 26 | 5.1% |
Контраргумент и за чем следить
На бумаге бычий сценарий жив: в собственном сентябрьском релизе Fluence говорит, что спрос «оставался сильным как внутри страны, так и за рубежом», а корректирующие меры контрактного производителя «уже привели к росту суточного объема производства» 5. Если заводы выйдут на мощность, портфель заказов превратится в выручку, а иски окажутся шумом. Но поставки срывались трижды за восемь месяцев, и портфелем заказов завод не починишь.
Финансовый директор Ахмед Паша пообещал, что вместе с публикацией итогов 2026 финансового года представит планы на 2027 финансовый год, которые должны «обеспечить нейтральный или положительный операционный денежный поток... без привлечения внешнего капитала» 5. Именно этот отчет — и то, устоит ли прогноз выручки в $2,4 млрд, — покажет, какая из двух версий была правдой 5.
Get Power by email, free
How AI's hunger for electricity moves utilities, power plants and the grid. In our daily email, every weekday.