Honeywells erstes Solo-Quartal beweist den Kostenabbau, nicht aber die Autonomieprämie
Im ersten Quartal nach der Aufspaltung hat Honeywell Technologies die Erwartungen übertroffen und die Prognose angehoben – dank Kostenabbau, nicht dank Nachfrage. Ob der übrig gebliebene Automatisierer ein Software-Multiple verdient, entscheidet sich nun an einer einzigen Prognosezahl, die er halten muss.
 Richard Tang · 2 min read
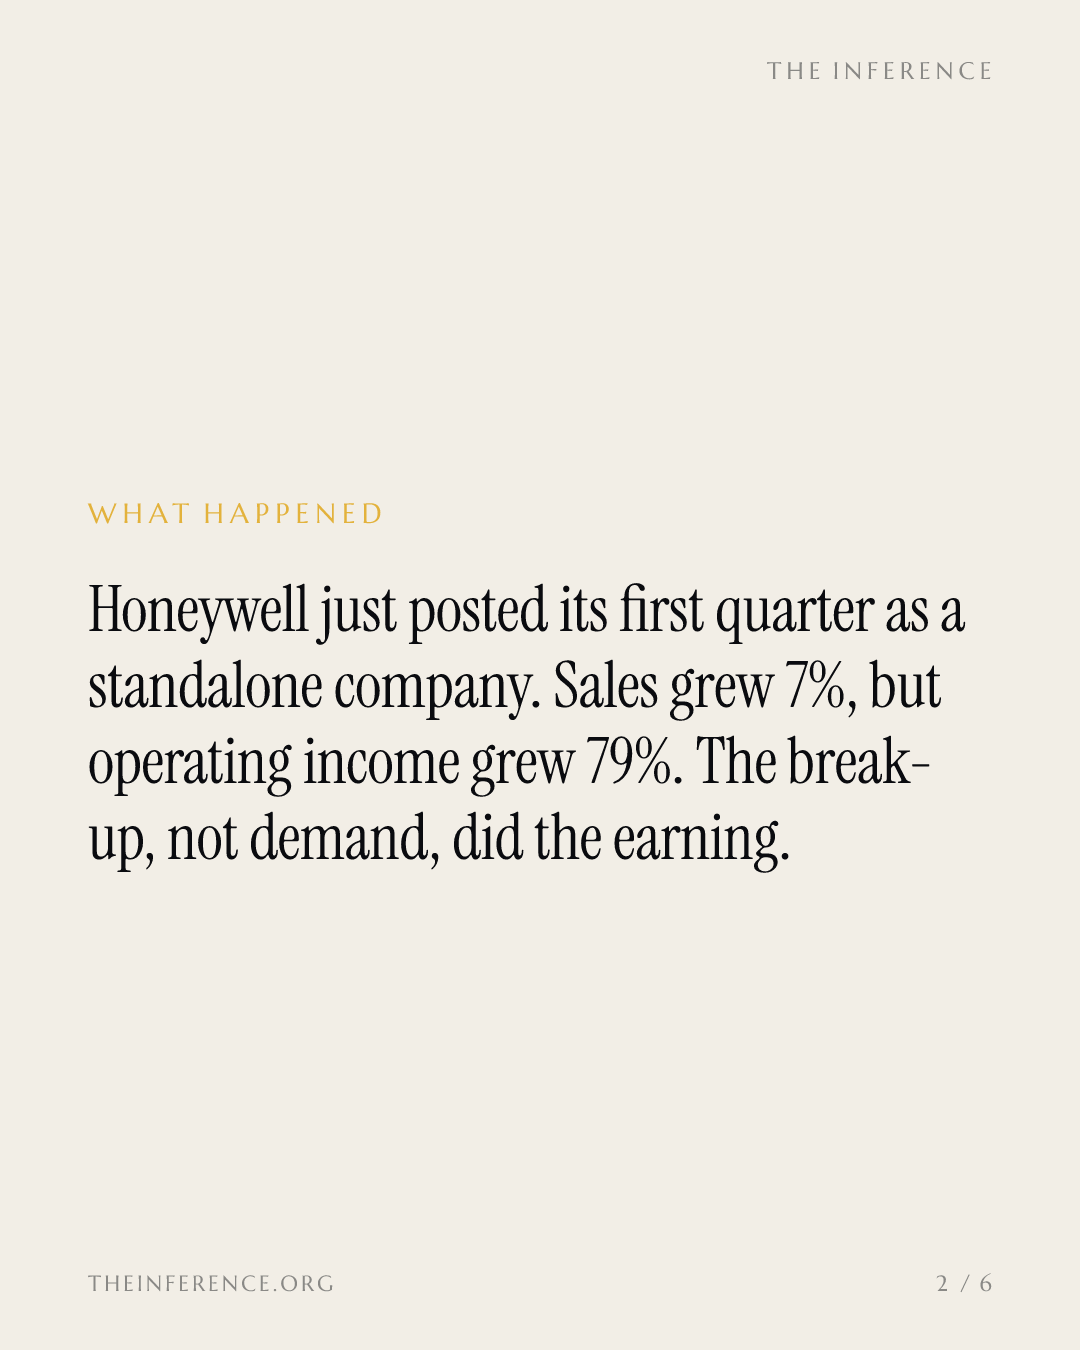
Honeywell Technologies+0.51% — Honeywell Technologies, up 0.51 percent today hat heute Morgen zum ersten Mal als eigenständiges Unternehmen Quartalszahlen vorgelegt – und die eigentliche Geschichte steckt im Abstand zweier Zahlen. Der organische Umsatz stieg um 7 Prozent 1. Das operative Ergebnis legte um 79 Prozent zu 1. Der bereinigte Gewinn von 2,27 Dollar lag über den Erwartungen 2. So profitabel wird ein Quartal nicht durch Nachfrage – und die 8-K-Mitteilung sagt es selbst.
Den Gewinn lieferte die Aufspaltung
Der Konzern, der heute berichtet, ist das, was ein Aktivist übrig gelassen hat. Elliott Investment Management hatte die Dreiteilung des alten Mischkonzerns vorangetrieben 4. Die Sparte für Spezialmaterialien wurde Ende 2025 abgespalten, Honeywell Aerospace−0.16% — Honeywell Aerospace, down 0.16 percent today (jetzt Nasdaq: HONA) folgte im Juni, und das Lagerautomatisierungsgeschäft ging im Juli an einen Käufer 4. Die jahrelange Zerschlagung des Konzerns ist damit abgeschlossen 5.
Was übrig blieb, schleppte Gemeinkosten mit sich herum, angelegt für einen weit größeren Konzern. Die 8-K führt den Gewinnsprung auf den Abbau genau dieser Stranded Costs zurück, auf Preise, die schneller stiegen als die Inflation, und auf Mengeneffekte 1. Die Cashflow-Zahl, die auf den ersten Blick erschreckt, geht auf einen einmaligen Vergleich mit Resideo im Vorjahresquartal zurück – nicht auf eine Verschlechterung. Der Free Cashflow stieg um 15 Prozent 1.
Nach zwei Jahren sinkender operativer Margen 6 ist die Segmentmarge von 21,3 Prozent der erste Beleg dafür, dass die Sanierung wirklich greift 1.
Eine einzige Zahl entscheidet über den Investitionsfall
Der Bullenfall ist ein höheres Multiple. Honeywell notiert beim 8,1-Fachen des Gewinns 6, der Medianwert der S&P-500-Konzerne liegt beim 22,7-Fachen 6. Die Analysten haben ihre Ratings in diesem Monat beibehalten, die Kursziele aber auf Werte zwischen 231 und 270 Dollar gesenkt 3 – eine Haltung des Abwartens.
Der Investitionsfall ist tot, sobald die nun angehobene Prognose für die Segmentmarge von rund 20,5 Prozent im Gesamtjahr ins Rutschen gerät 17. Der Beleg für die Nachfrage dahinter ist ein Auftragsbestand von rund 19 Milliarden Dollar, der weiter wächst 1. Die im Juli abgeschlossene Übernahme des Katalysatorgeschäfts von Johnson Matthey ist eine bewusst in Kauf genommene und sichtbare Belastung für die Margen der Sparte Process Automation – während das Projektgeschäft mit LNG und Petrochemie weiter wächst 16.
Die Margenwende ist erst ein Quartal alt – die Prognose verlangt, dass sie hält
- Segmentmarge
- Estimate
Data
| Segmentmarge | |
|---|---|
| Q3 2025 | 17.6% |
| Q2 2026 | 19% |
| Q3 2026 | 21.3% |
| GJ 2026 (Prognose) (estimate) | 20.5% |
Die Autonomieprämie ist noch nicht verdient
Die Geschichte, die Honeywell über sich selbst erzählt, ist größer als der Kostenabbau. Die Leitsysteme des Konzerns steuern bereits Raffinerien, Krankenhäuser und Rechenzentren; das neueste Produkt ist Forge Cognition, eine gemeinsam mit NVIDIA und Dell entwickelte Plattform für agentische KI (Agentic AI) und Simulation für den Anlagenbetrieb, darauf ausgelegt, Handlungen vorzuschlagen und sie nur mit Zustimmung des Bedienpersonals selbst durchzuführen 8.
Diese Kette läuft von verbauten Leitsystemen über Betriebsdaten bis hin zur Software, die Anlagen steuert; im Umsatz dieses Quartals zeigt sich von den letzten Gliedern noch nichts. In diesem Quartal hat die Aufspaltung das Ergebnis gemacht – und das Team von Kapur verdient Anerkennung dafür, eine Marge wiederhergestellt zu haben, die zwei Jahre lang gefallen war 16.
Das Re-Rating ist eine zweite, härtere Aufgabe: die Marge halten und dann die über Jahrzehnte gesammelten Daten aus dem installierten Anlagenbestand in Software verwandeln, auf der Kunden ihre Anlagen fahren. Das Erste ist fast schon Mechanik. Das Zweite ist die eigentliche Wette – und dort gehört der Lohn hin.
Get Robotics & Defense by email, free
Robots, self-driving vehicles, drones and AI in defense. In our daily email, every weekday.