ハネウェルの単独初決算、証明したのはコスト削減――「自律化プレミアム」はまだ
ハネウェル・テクノロジーズが分割後初めて迎えた四半期決算は、需要ではなくコスト削減を下地にした予想上振れと通期見通しの引き上げだった。分割後に残った自動化企業がソフトウェア企業並みの評価倍率を勝ち取れるか否かは、守り抜くべき一つの見通し数値に懸かっている。
 Richard Tang · 2 min read
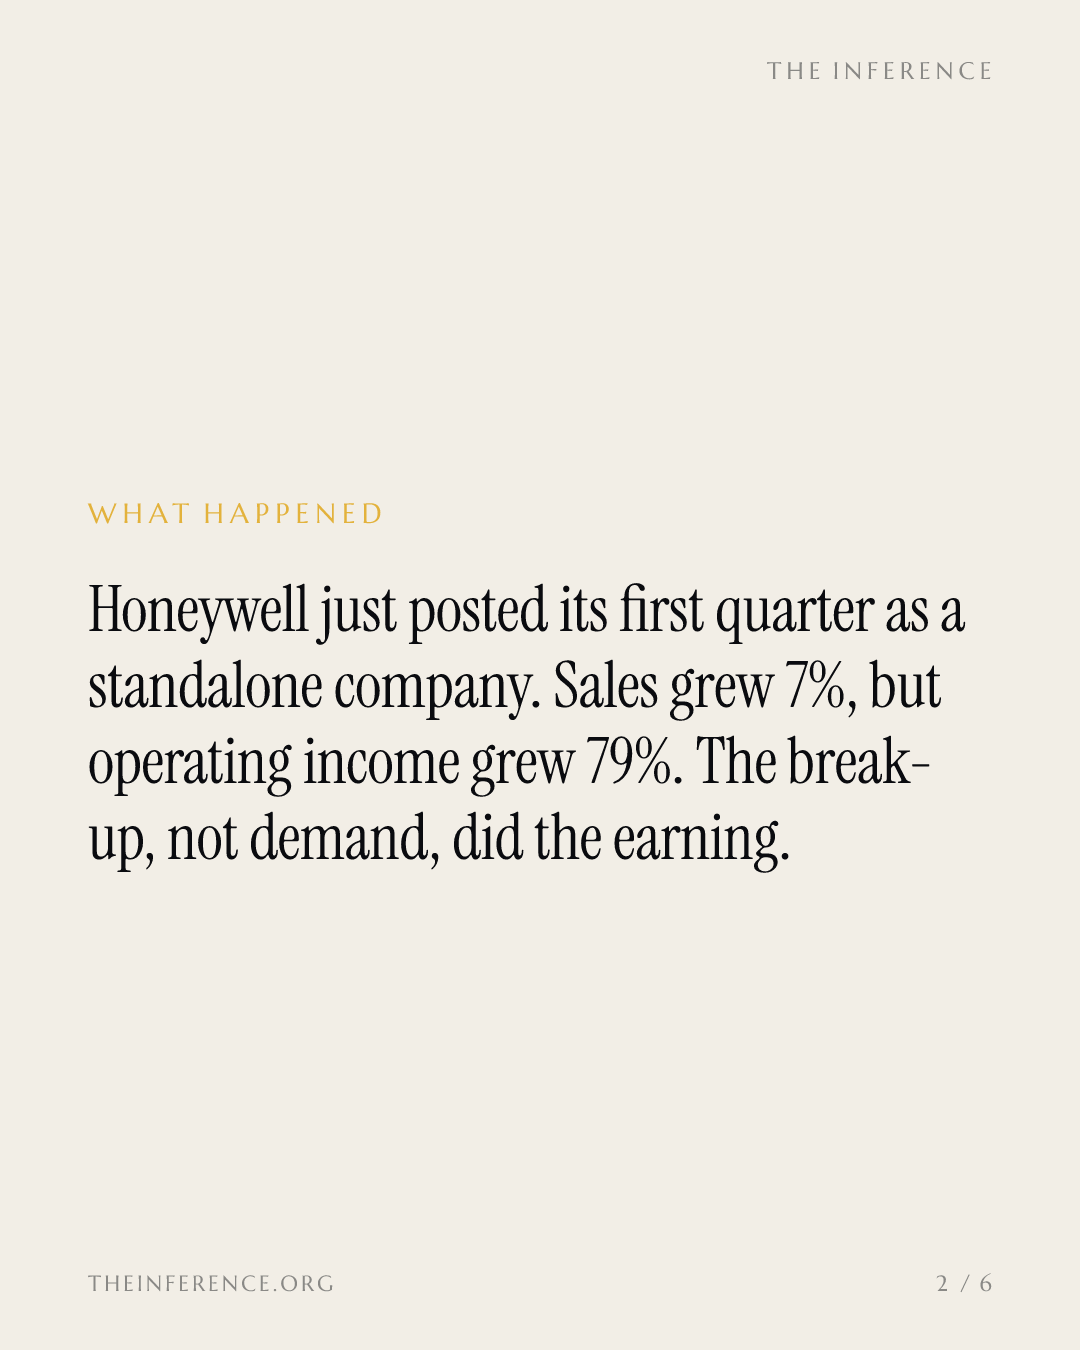
ハネウェル・テクノロジーズ+0.51% — ハネウェル・テクノロジーズ, up 0.51 percent todayが今朝発表したのは、単独企業として初めての四半期決算だ。その中身を物語るのは2つの数字の開きである。有機ベースの売上高は7%増1。営業利益は79%増1。調整後の1株利益(EPS)は2.27ドルで、市場予想を上回った2。需要だけで四半期がこれほどの利益を生むことはない。その点を提出書類そのものが認めている。
稼いだのは分割そのもの
きょう決算を発表した会社は、物言う株主が残した姿そのものである。エリオット・インベストメント・マネジメントが旧コングロマリットの3社分割を働きかけた結果であり4、先端材料部門は2025年後半に、ハネウェル・エアロスペース−0.16% — ハネウェル・エアロスペース, down 0.16 percent today(ナスダック上場、ティッカーHONA)は6月に、倉庫自動化事業は7月に買い手へと渡った4。数年に及ぶ分割作業はこれで完了した5。
残された会社が背負っていたのは、はるかに大きな企業向けに築かれた間接費だった。8-K資料は利益急増の要因を、こうした残存コストの排除、インフレを上回る値上げ、数量増によるレバレッジ効果に求めている1。キャッシュフロー欄の恐ろしげな数字は、前年同期に計上されたResideoとの和解金という一時要因によるもので、体質の悪化ではない。フリーキャッシュフロー(FCF)は15%増えた1。
営業利益率は2年間、下落を重ねてきた6。その末に示した21.3%というセグメント利益率は、立て直しが本物であることを裏付ける最初の証拠だ1。
投資価値を分ける一つの見通し数値
強気派の論拠は評価倍率にある。ハネウェルの株価は利益の8.1倍だ6。S&P500種銘柄の中央値は22.7倍6。アナリストは今月、投資判断を据え置いたまま目標株価を231~270ドルへ引き下げ3。これは「様子見」の構えと言える。
約20.5%へと引き上げたばかりの通期のセグメント利益率見通しが下振れすれば、この強気の筋は崩れる17。見通しを支える需要面の証拠が受注残だ。190億ドル近くに達し、なお増え続けている1。一方、7月に完了したジョンソン・マッセイの触媒事業買収は、LNGや石油化学のプロジェクト案件が伸び続ける中、プロセスオートメーション部門の利益率に対する自ら引き受けた目に見える足かせとなっている16。
利益率の立て直しは1四半期で実証、通期見通しの維持が問われる
- セグメント利益率
- Estimate
Data
| セグメント利益率 | |
|---|---|
| 2025年7~9月期 | 17.6% |
| 2026年4~6月期 | 19% |
| 2026年7~9月期 | 21.3% |
| 2026年通期見通し (estimate) | 20.5% |
自律化プレミアムは、まだ獲得できていない
ハネウェル自身の語る物語は、コスト削減より大きなものだ。同社の制御システムは、すでに製油所、病院、データセンターを動かしている。その最新製品が、エヌビディアとデルと共同で構築した、施設運用向けのエージェント型AI(agentic AI)とシミュレーションのプラットフォーム「Forge Cognition」だ。とるべき処置を提案し、オペレーターの承認を得て初めて動く設計になっている8。
この連鎖は、導入済みの制御システムから運用データを経て、プラントを実際に動かすソフトウェアへとつながる。だが、今四半期の売上高には、その最後の環はまだ表れていない。今期に稼いだのは分割だ。利益率が2年間下がり続けただけに、カプールのチームの手腕は評価に値する16。
リレーティング(評価倍率の引き上げ)は、その先にある第二の、より難しい仕事だ。利益率を維持したうえで、何十年分もの既存設備のデータを、顧客が業務を回すためのソフトウェアに変える。前者はほぼ機械的な作業で済む。後者こそがこの賭けのすべてであり、報われるべきはそこだ。
Get Robotics & Defense by email, free
Robots, self-driving vehicles, drones and AI in defense. In our daily email, every weekday.