霍尼韦尔“单飞”首季:证明了降本,尚未挣得自主化溢价
拆分后的霍尼韦尔交出首份季报:业绩超预期并上调指引,但成色来自削减成本,而非需求。拆分后剩下的这家自动化公司能否挣得软件公司的估值倍数,如今系于一个必须守住的指引数字。
 Richard Tang · 2 min read
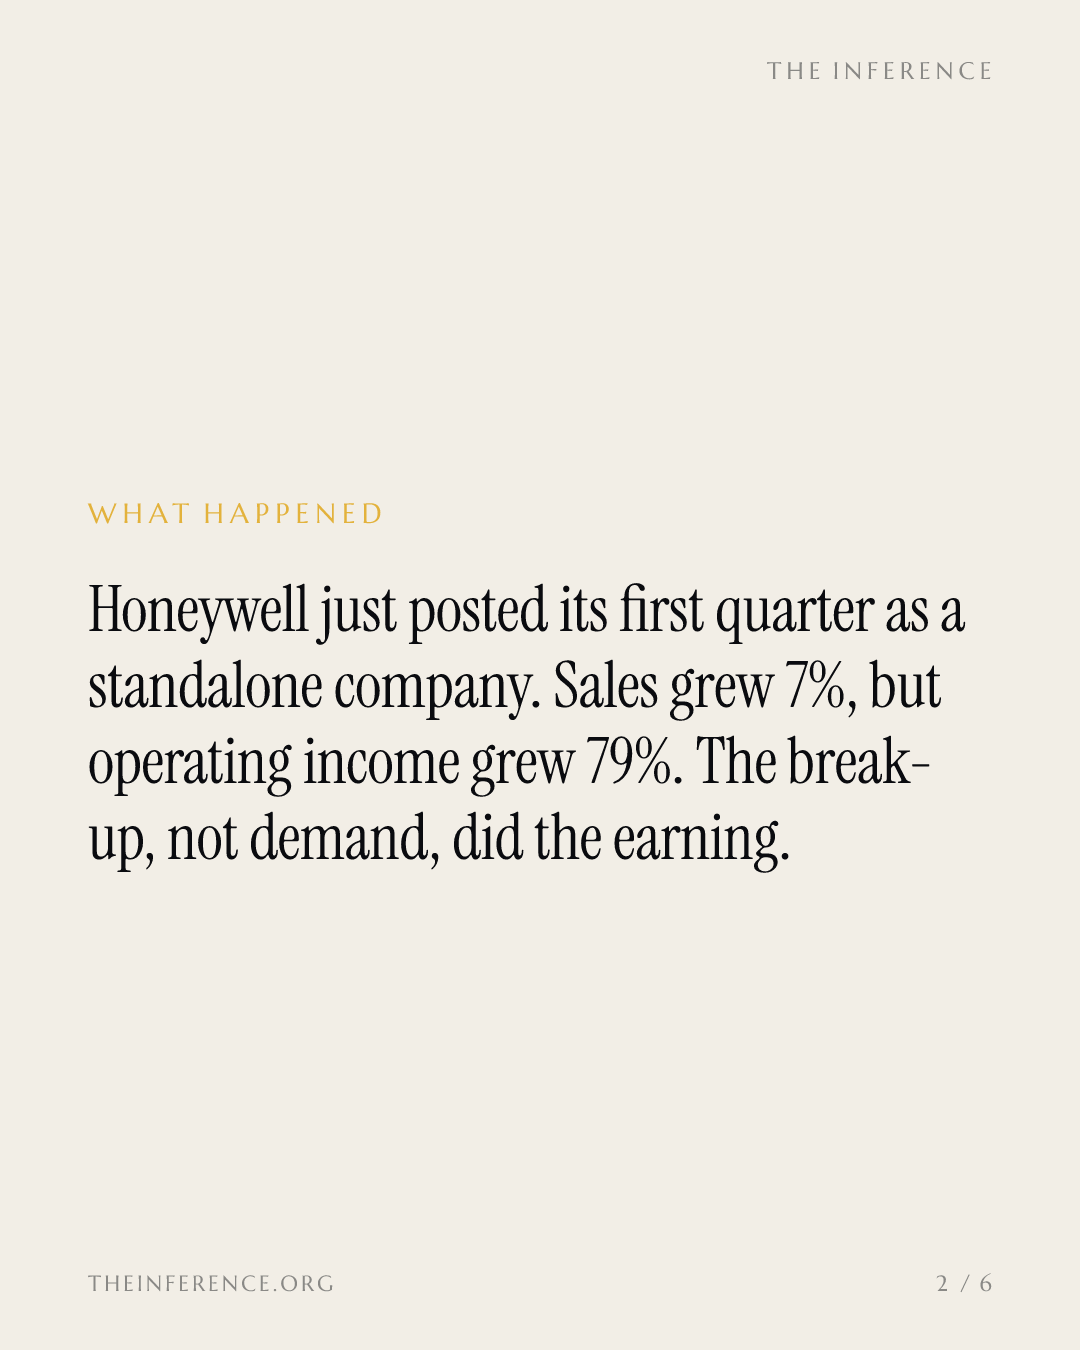
霍尼韦尔+0.51% — 霍尼韦尔, up 0.51 percent today今晨交出独立运营后的首份季报,故事就藏在两个数字的差距里。有机销售额增长7%1。营业利润却增长79%1。调整后每股收益为2.27美元,超出预期2。光靠需求,一个季度的盈利到不了这个水平,申报文件自己也承认这一点。
利润是拆出来的
今天发布财报的这家公司,是激进投资者留下的产物。埃利奥特投资管理公司推动了原霍尼韦尔集团的“一拆三”4:先进材料业务于2025年末剥离,霍尼韦尔航空航天−0.16% — 霍尼韦尔航空航天, down 0.16 percent today(现以代码HONA在纳斯达克上市)于今年6月分拆,仓储自动化业务7月售予买家4。历时数年的拆分至此收官5。
留下来的公司背负着为一家规模大得多的公司配置的间接费用,8-K报告将利润跃升归因于消除这些搁浅成本、跑赢通胀的定价以及销量杠杆1。表面上吓人的现金流数字,源于上年同期与Resideo的一次性和解,并非经营恶化;自由现金流增长15%1。
在营业利润率连续两年下滑之后6,21.3%的分部利润率是这轮修复动真格的第一份证据1。
一个指引数字决定估值成败
看多的逻辑在于估值倍数。霍尼韦尔当前市盈率为8.1倍6;标普500指数成分股的市盈率中位数则是22.7倍6。分析师本月维持评级,同时将目标价下调至231美元至270美元之间3——这是一种观望姿态。
一旦新上调至约20.5%的全年分部利润率指引失守17,估值逻辑便会破产。支撑这一指引的需求端证据,是接近190亿美元且仍在增长的在手订单1;而7月完成交割的庄信万丰催化剂业务收购,则在液化天然气(LNG)和石化项目业务持续增长之际,对过程自动化分部利润率构成拖累——这一拖累是公司有意为之,也摆在明处16。
利润率修复只兑现了一个季度;指引要求的是守住
- 分部利润率
- Estimate
Data
| 分部利润率 | |
|---|---|
| 2025年三季度 | 17.6% |
| 2026年二季度 | 19% |
| 2026年三季度 | 21.3% |
| 2026年全年指引 (estimate) | 20.5% |
自主化溢价尚未挣得
霍尼韦尔自身的故事,远不止削减成本。其控制系统早已支撑着炼油厂、医院和数据中心的运行;最新产品是Forge Cognition——与英伟达、戴尔合作打造的智能体AI(Agentic AI)与仿真平台,面向设施运营,按设计可提出行动建议,但只有获得操作人员批准后才会执行动作8。
这条链条从存量控制系统延伸到运营数据,再到驱动工厂运转的软件;本季度营收中,还看不到最后几环的影子。分拆成就了这一季度的盈利,而卡普尔的团队让连续下滑两年的利润率止跌回升,值得记上一功16。
估值重估是第二项更艰难的任务:先守住利润率,再把数十年装机存量沉淀的数据,转化为客户赖以运营的软件。前者近乎机械操作;后者才是整场豪赌,回报也理应归属于此。
Get Robotics & Defense by email, free
Robots, self-driving vehicles, drones and AI in defense. In our daily email, every weekday.