英FTのOpenAI収益再計算でIRENが2営業日で13.5%安、買い判断16件は目標81.13ドル
英フィナンシャル・タイムズ(FT)がOpenAIの年換算収益を約500億ドルと再計算した。9月下旬から市場に出回っていた約700億ドルという数字を大きく下回り、IREN株は2営業日で13.5%下げた。GPU債務の裏にあるブリティッシュコロンビア州の施設には停電指摘が向けられ、株価35.71ドルに対し、買い判断16件は81.13ドルの目標株価を掲げる。
 Vincent Jiang · 3 min read
2営業日で13.5%安
IREN−1.16% — IREN, down 1.16 percent todayは10月8日、出来高5430万株で7.7%安の35.71ドルと続落した。前営業日には6.27%下げていた12。午後の引き金は、OpenAI$1.18T — OpenAI, private, latest valuation $1.18Tの年換算収益が約500億ドルにとどまると伝える英フィナンシャル・タイムズ(FT)の報道だ。9月下旬から市場に出回っていた約700億ドルという水準を、約200億ドル下回る内容だった3。半導体株指数は15分以内にマイナス1.7%からマイナス3.4%へ下げ幅を広げ、そのまま戻らなかった4。
開きは会計上のもの。値直しはそうではなかった。
OpenAIはクラウドパートナー分を控除した純額で収益を計上している。大きい方の約700億ドルは、投資家がAnthropic$350B — Anthropic, private, latest valuation $350Bと比較するために組み立てた総額の数字だ。直近2カ月の成長率は、いずれの基準でも約70%になる345。信用市場はすり合わせを待たなかった。エヌビディア−0.47% — エヌビディア, down 0.47 percent todayが支援するFirmusは最大55億ドルの株式公開を延期し、IRENを組み入れたネオクラウド(neocloud)ETFは同日7.2%下落。米10年国債の利回りは2002年以来の高水準にある67。
シリコンのファイナンスコスト
97億ドルのマイクロソフト+2.33% — マイクロソフト, up 2.33 percent today契約の下でIRENは半導体に58億ドル、その他のコストに30億ドルを投じる必要があり、半導体向け融資37億ドルはすでに手配済みだ。カナダのデータセンターキャンパスを支える24億ドルの融資パッケージはブルーオウルが主導した7。2027会計年度は250億〜300億ドルの設備投資を抱え、顧客名を挙げられるのは140億ドルにとどまる。顧客はGPU設備投資の45〜55%を前払いし、この構造は契約が保たれる限り保たれる8。クーポンの階梯は、顧客の署名が何をもたらすかを正確に値付けしている910。
GPU債務コストは格付け付きオフテイカー(offtaker)がいれば6.78%、いなければ9.95%
Data
| Value | |
|---|---|
| Lambda(格付け付きオフテイカー2社) | 6.78% |
| CleanSpark(記載なし) | 7.88% |
| IREN マッケンジー施設 | 9% |
| SharonAI | 9.95% |
同じエヌビディア製シリコンでも、市場がIRENに課す金利はLambda$10.27B — Lambda, private, latest valuation $10.27Bより222ベーシスポイント(bp)高い。差をもたらすのは、格付け付きオフテイカー2社の署名だ910。
担保を支える施設
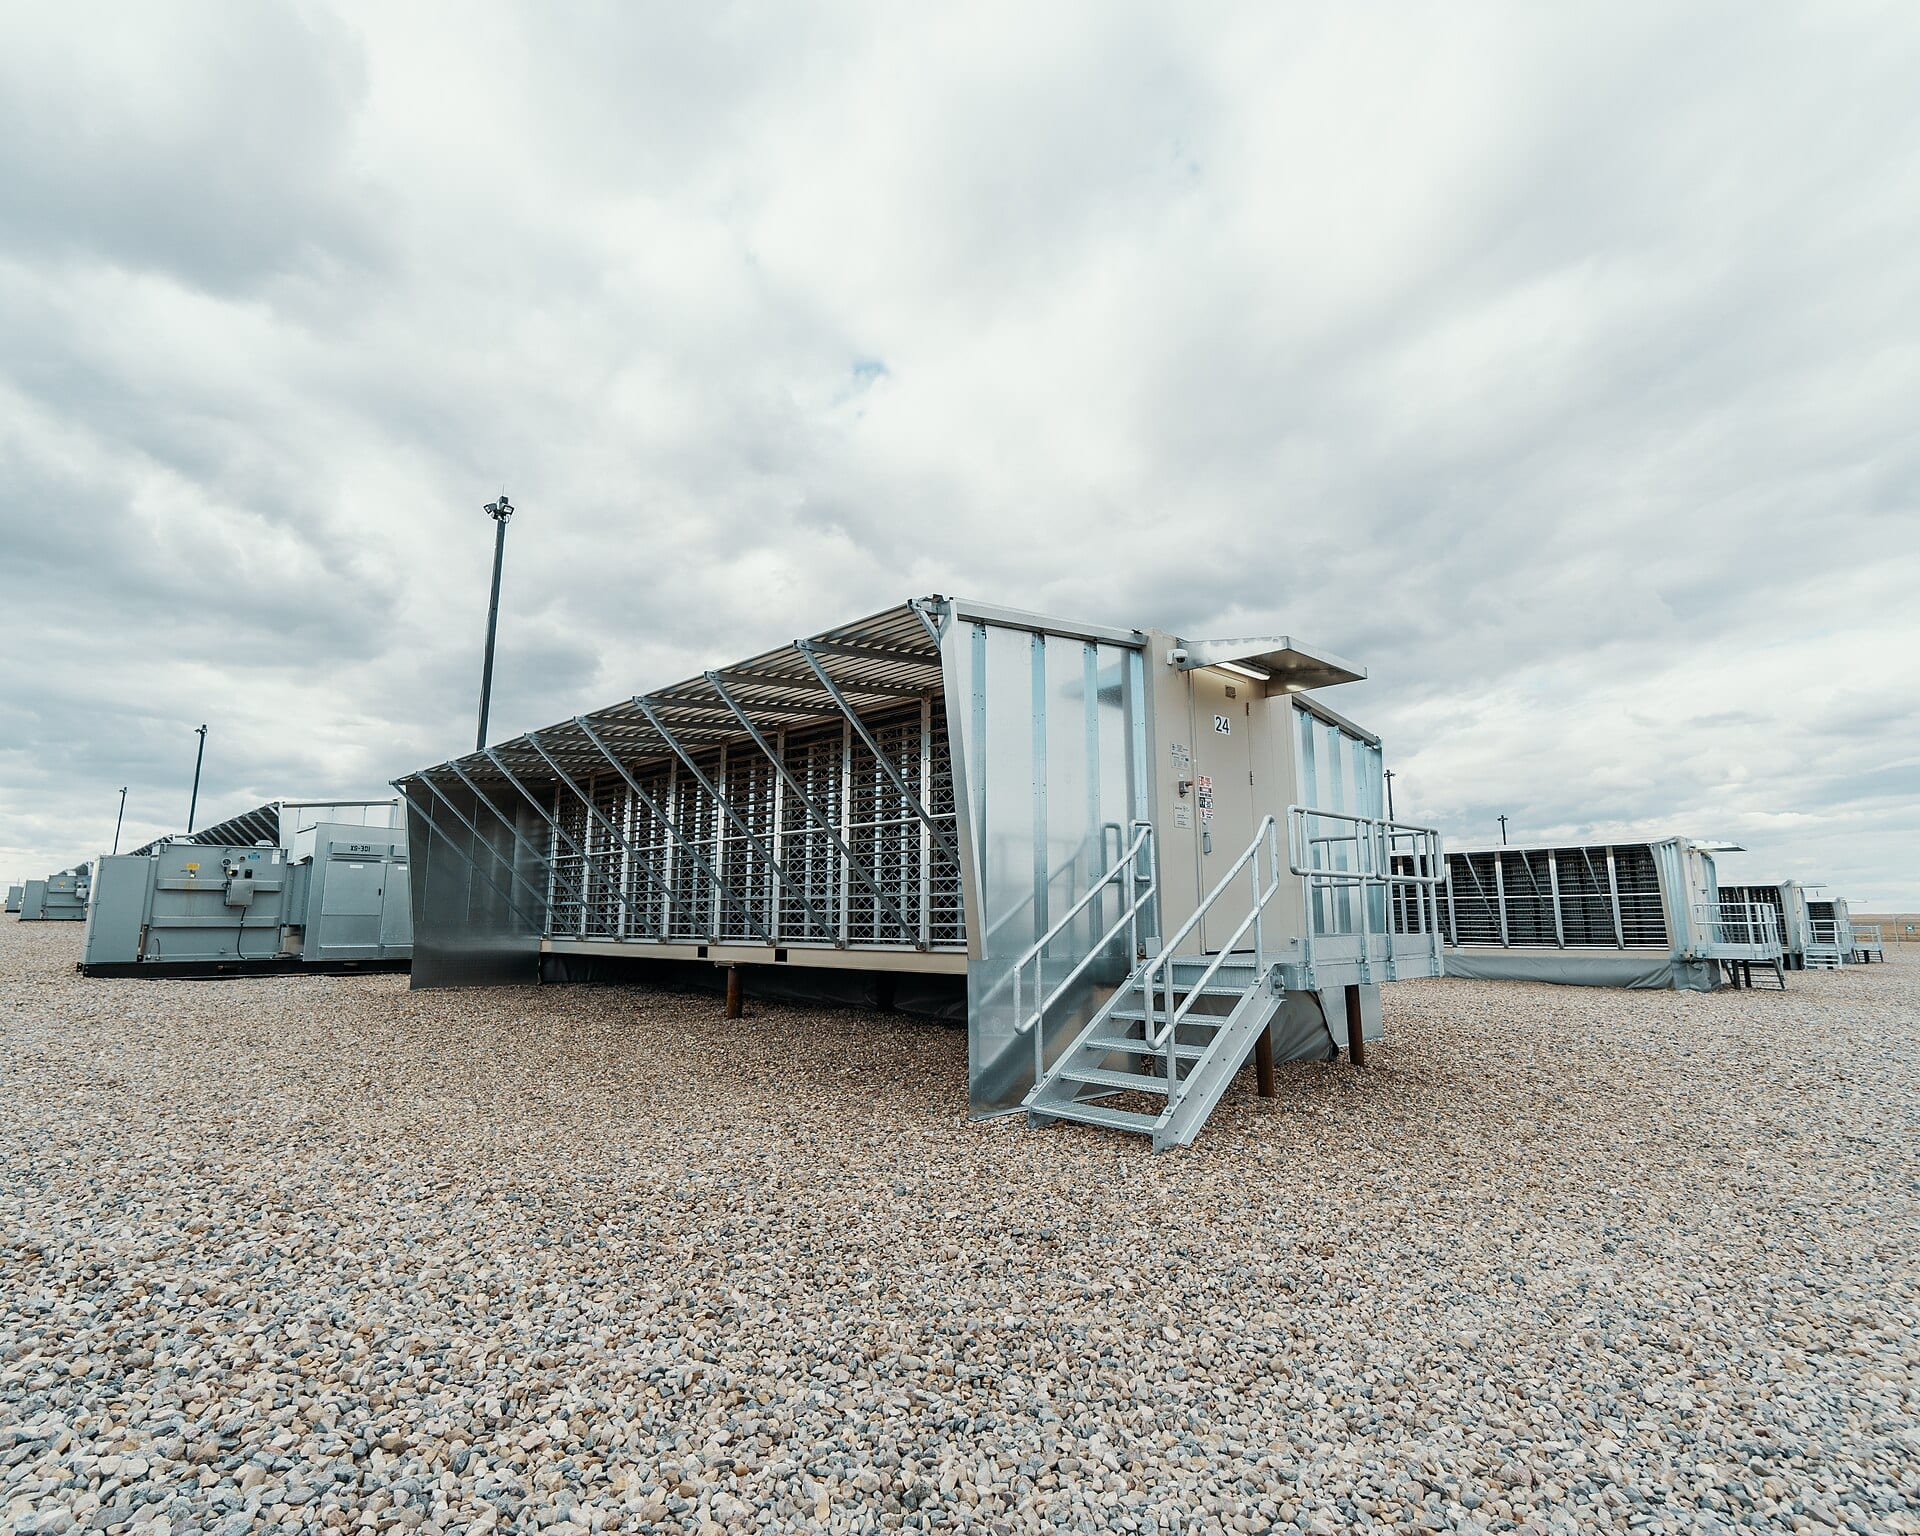
SemiAnalysisはユーザーからの報告に基づき、ブリティッシュコロンビア州のプリンスジョージとマッケンジーで数日間に及ぶ停電が発生していると指摘した。同社は両施設を業界最悪のサイトと評し、IRENに対し、自社サービスを「マネージドクラウド」と呼ぶのをやめるよう求めた。IRENは公には応えていない210。共同CEOのダニエル・ロバーツ氏は8月、両施設の残り容量について「10〜12月期を目標にしている」と述べた10。IRENのEBITDA(利払い前・税引き前・償却前利益)は4四半期連続で市場コンセンサスを下回っており、2026年4〜6月期の1920万ドルは予想を54%下回った。JonesTradingのケビン・デデ氏によれば、投資適格の顧客はマイクロソフト1社にとどまる10。
EBITDA、3四半期で4億4300万ドルのピークから3億8400万ドルの赤字へ
- 収益
- EBITDA
Data
| 収益 | EBITDA | |
|---|---|---|
| 24年7〜9月 | $0.04B | -$0.01B |
| 24年10〜12月 | $0.07B | $0.01B |
| 25年1〜3月 | $0.09B | $0.03B |
| 25年4〜6月 | $0.12B | $0.16B |
| 25年7〜9月 | $0.16B | $0.44B |
| 25年10〜12月 | $0.12B | -$0.15B |
| 26年1〜3月 | $0.1B | -$0.08B |
| 26年4〜6月 | $0.1B | -$0.38B |
株価下落をよそに、16の買い判断
市場コンセンサスは依然として買い判断16件、平均目標株価81.13ドルを維持している。負債・自己資本比率1.80、ベータ値4.26という水準とは逆行する見方だ1。OpenAIは金曜日に応えた。300億ドルを調達する中で、純ベースの年換算収益を12月31日までに少なくとも700億ドルへ引き上げるとの確約を示した5。個人投資家も同じ方向を向いた。この急落をめぐっては、保有者に「買い増しか、保有か、売却か」を問う投票が1万3900票を集め、その下に寄せられたコメントでは押し目買いの声が大勢を占めた11。
11月5日、そして12月31日
次の決算は11月5日ごろに出る見通しだ。市場コンセンサスのEBITDAは6500万ドル前後と、4〜6月期の3倍超となる10。その背後には、なお目標に掲げる80億ドルの調達と、ブリティッシュコロンビア州の施設を賃借する企業の更新判断が控える810。12月に姿を現すのは、OpenAIの貸し手がいま値付けの基準とする数字だ5。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.