Kinder Morgan demanda a 141 propietarios para abrir paso a un corredor de gas de 5.200 millones; los opositores sostienen que la demanda de IA está inflada cuatro veces
Los opositores al corredor Mississippi Crossing, de 5.200 millones de dólares, dijeron este mes a un tribunal de apelaciones federal que la previsión de demanda de centros de datos en la que se apoya está inflada más de cuatro veces. Southern Company posee la mitad del gasoducto, compra su gas y es matriz de las eléctricas que elaboran la previsión; presenta resultados el 5 de noviembre.
 Richard Tang · 4 min read
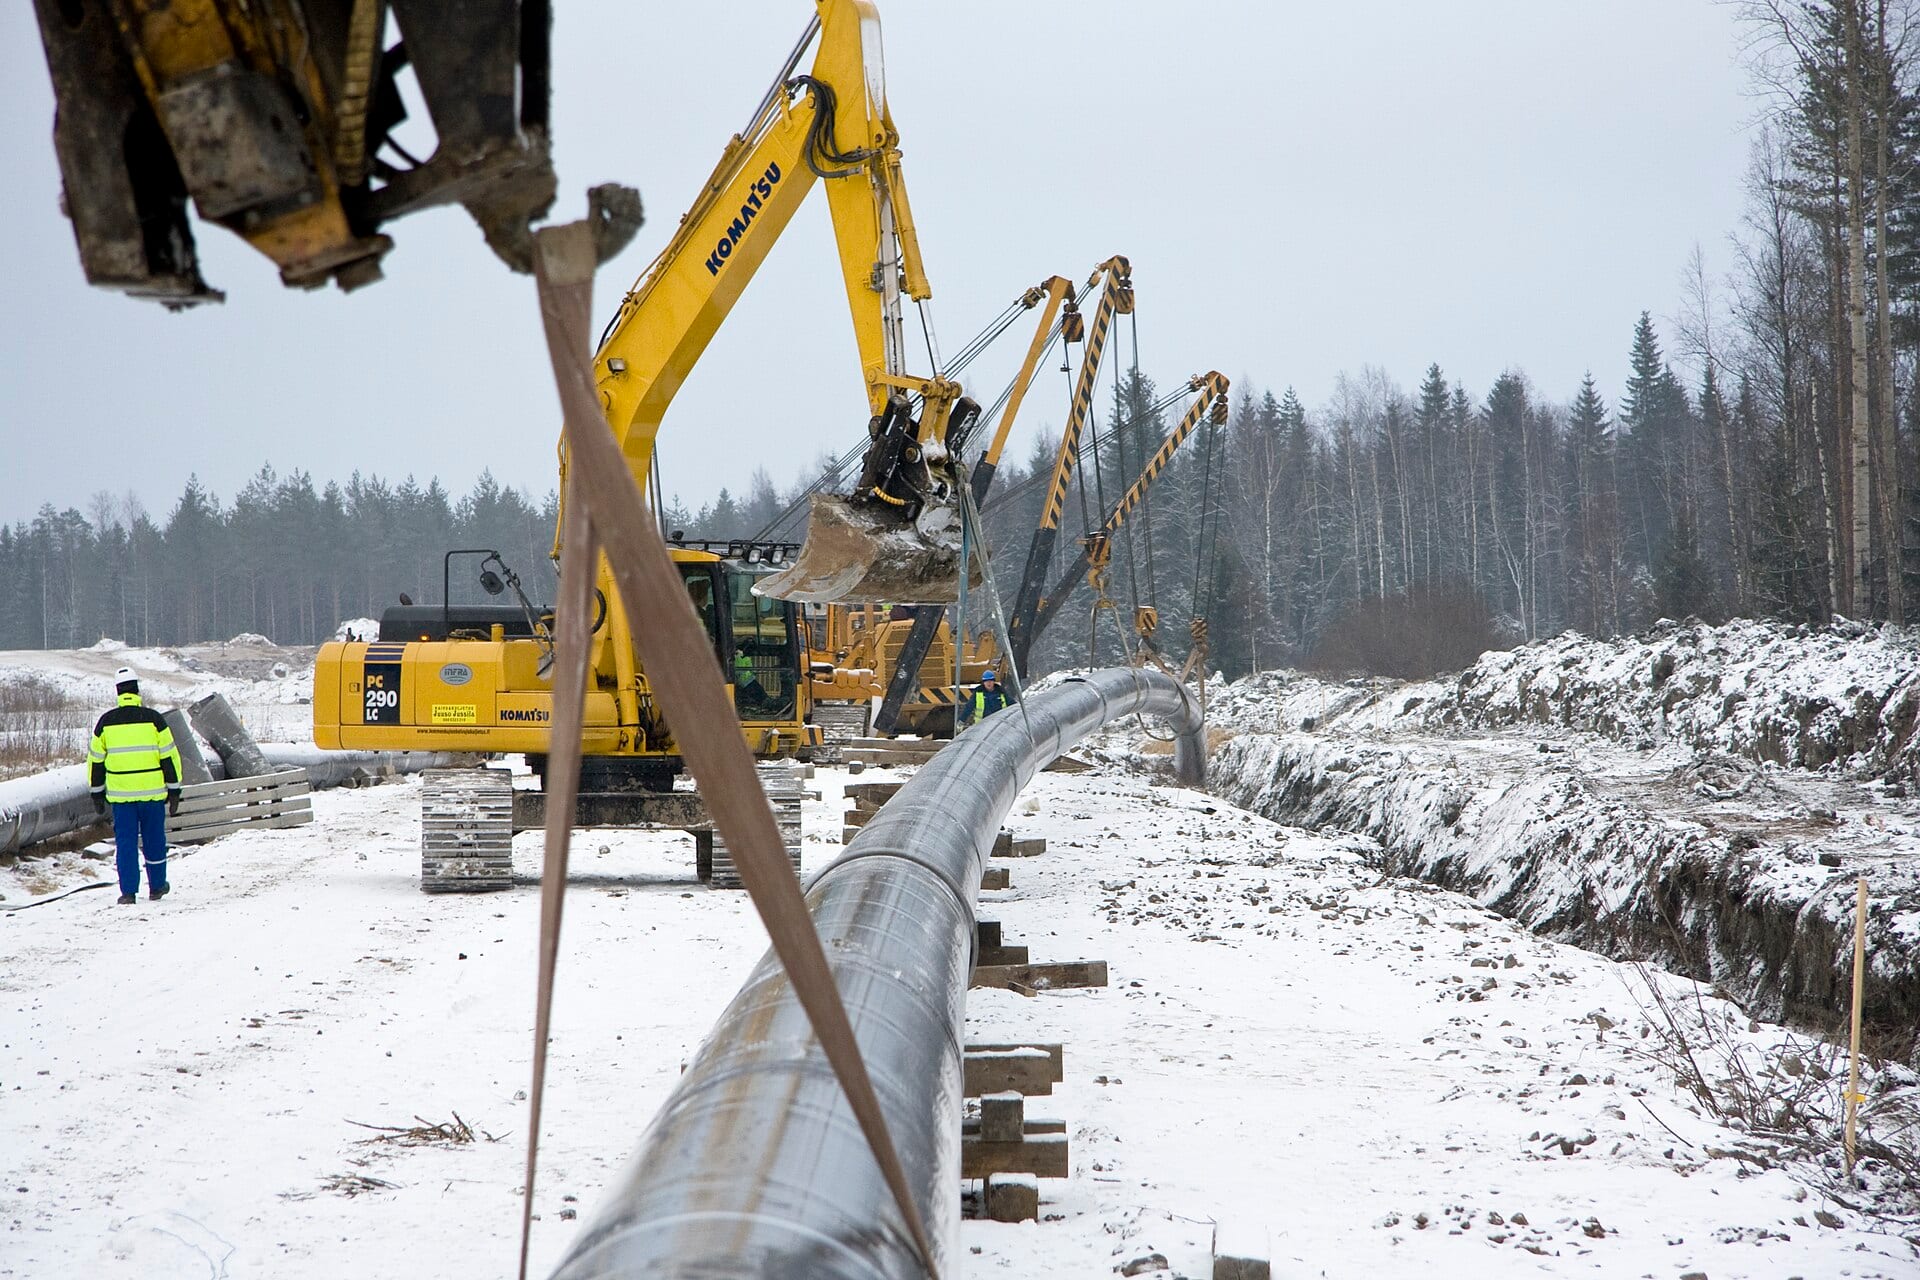
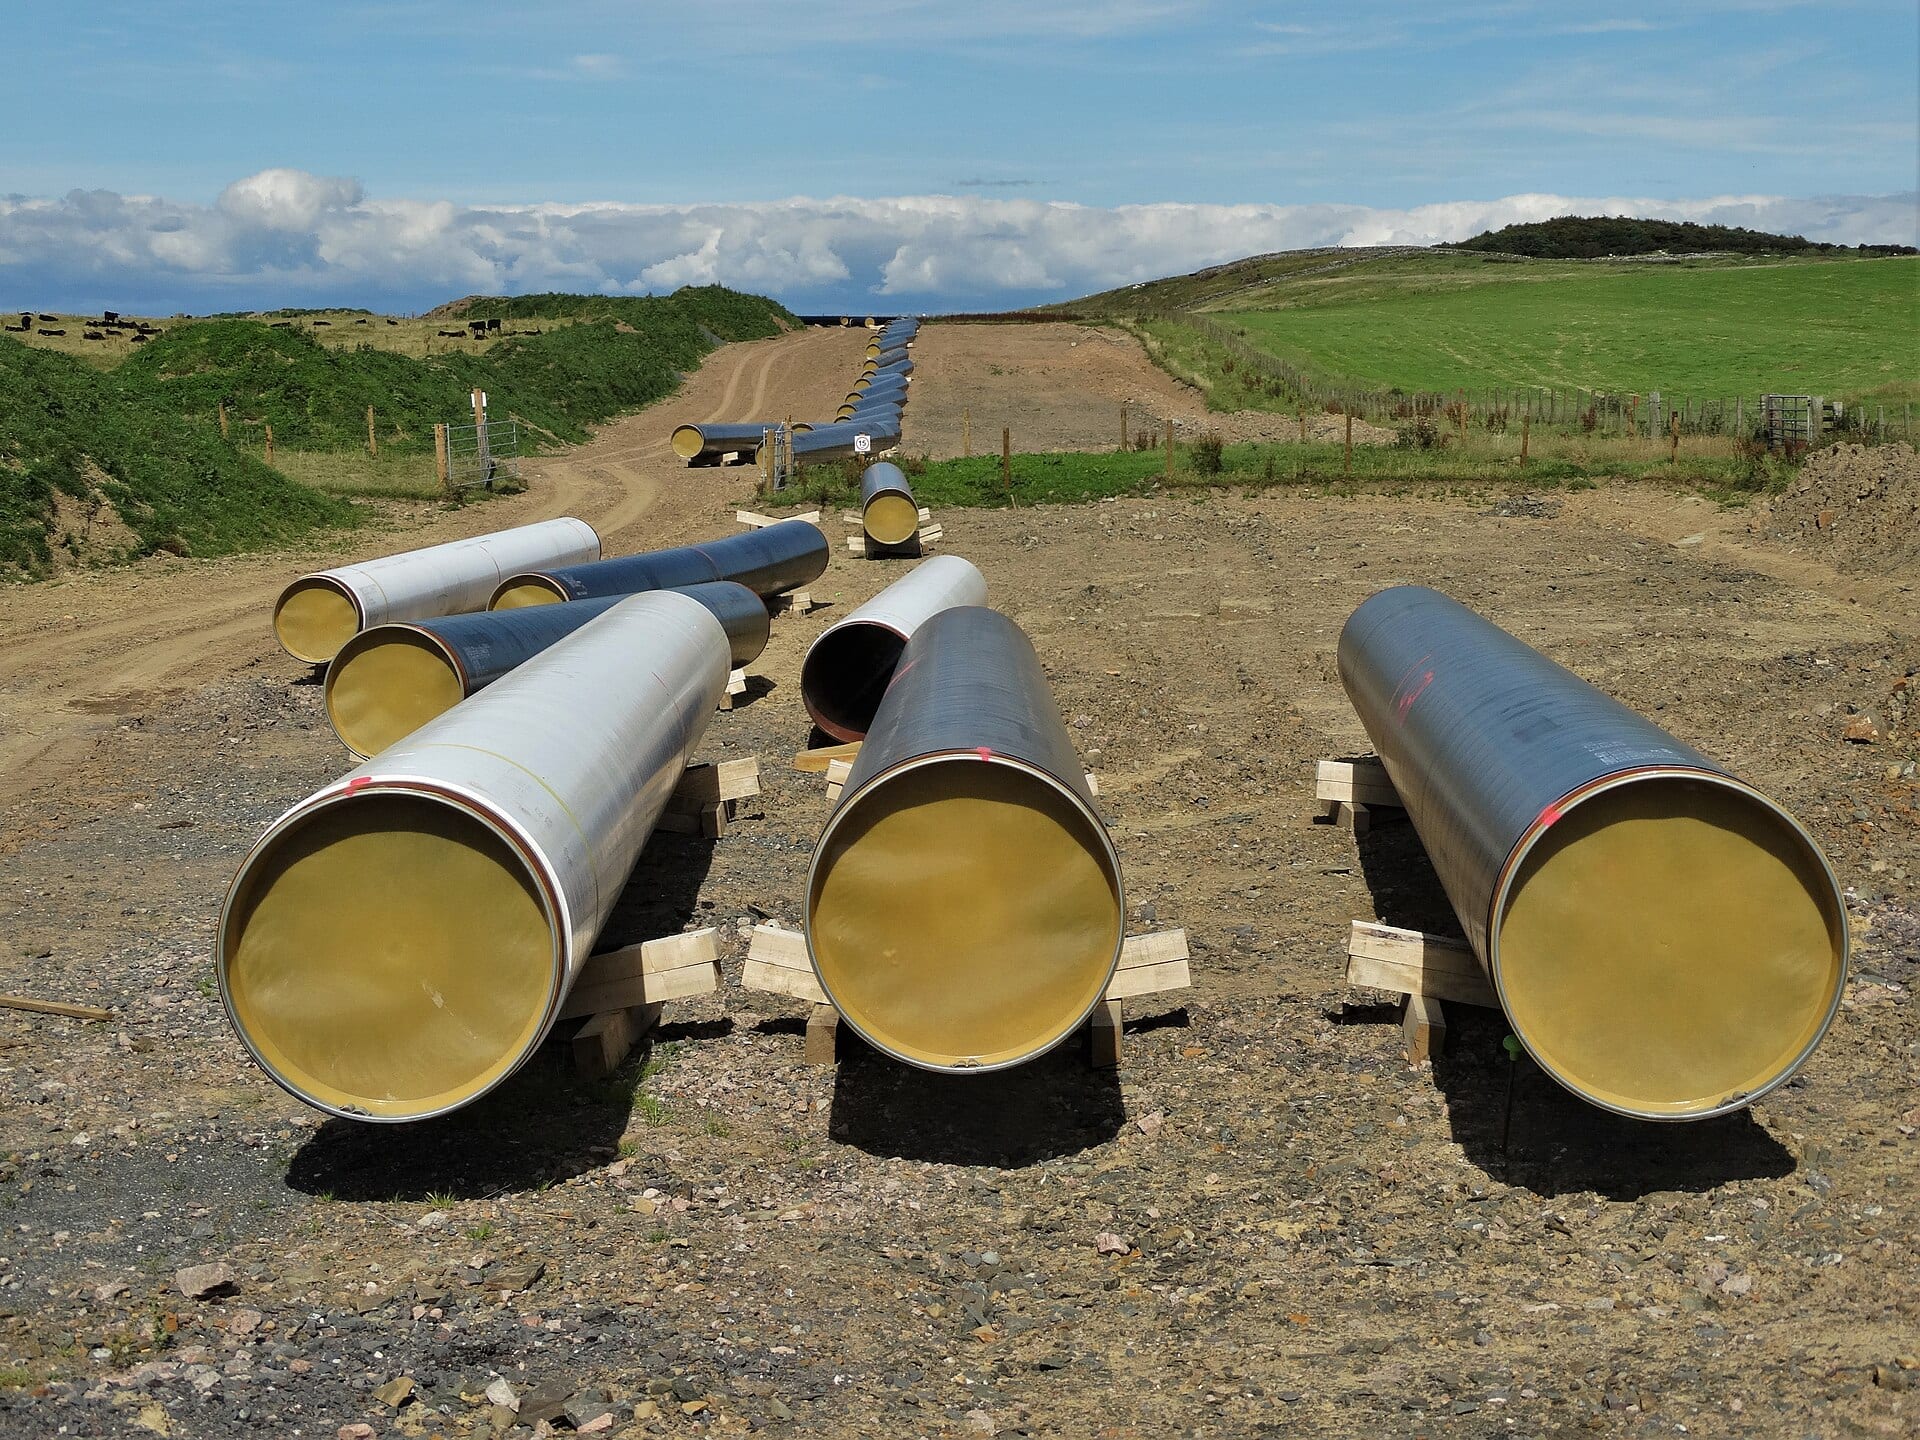
La filial de gasoductos de Kinder Morgan+2.94% — Kinder Morgan, up 2.94 percent today ha demandado a 141 propietarios de Misisipi desde julio para allanar el paso a un corredor de gas de 5.200 millones de dólares a través del estado 1. La demanda del corredor se justifica con una previsión de centros de datos, y un análisis de London Economics International elaborado para los opositores al proyecto cifra esa previsión en más del cuádruple de lo que reflejan los registros públicos de las propias eléctricas 2.
Southern Company+1.22% — Southern Company, up 1.22 percent today está presente en todos los flancos de la operación. Southern Natural Gas, su empresa conjunta al 50% con Kinder Morgan, es la socia del proyecto; sus eléctricas tienen previsto comprar el gas mediante la capacidad adicional; y las previsiones de carga de sus filiales respaldan el argumento de necesidad 1 3. Southern presenta resultados del tercer trimestre el 5 de noviembre, el primer dato de demanda desde la certificación federal 4.
La previsión va de un campus de OpenAI a una granja de Misisipi
Empecemos por la demanda que ya está contratada. Los reguladores de Georgia autorizaron a Georgia Power, filial de Southern, a dar servicio a un centro de datos de OpenAI$1.18T — OpenAI, private, latest valuation $1.18T cerca de Savannah, y OpenAI paga el coste íntegro de la infraestructura que lo abastece 5. El acuerdo, a 25 años, cubre unos 3,2 gigavatios 5. Ese mismo regulador ha permitido a Georgia Power prácticamente duplicar su red para centros de datos, y sus ejecutivos afirmaron en julio que la nueva capacidad que habían previsto ya tenía dueño 6.
A partir de ahí, la previsión se convierte en tubería. El director financiero de Kinder Morgan contabiliza más de 200 gigavatios de solicitudes de conexión de grandes cargas en Southern, Dominion, Duke, Florida Power & Light y la Tennessee Valley Authority 3. La Comisión Federal Reguladora de Energía (FERC) aceptó ese argumento y el 31 de julio aprobó los proyectos Mississippi Crossing y South System Expansion 4 7. Southern no solo prevé: también compra. Ha firmado un contrato a 20 años por dos tercios de la capacidad de la nueva línea de gas Kosciusko Junction, de Boardwalk 7.
Acuerdos con el 80% y, después, 141 demandas
La expropiación forzosa es el último tramo. Tennessee Gas, la filial de Kinder Morgan, había cerrado acuerdos con los propietarios del 80% de las parcelas de Misisipi al 7 de octubre 1. De sus 141 demandas de expropiación, 36 estaban resueltas al 13 de octubre 1. Una empresa maderera con tierras en dos condados ha presentado una contrademanda por un pago «manifiestamente insuficiente», y Bobbie Miller, de Isola, cuyas tierras familiares están en el trazado, ha rechazado todas las ofertas 1.
105 de las 141 demandas de expropiación seguían abiertas el 13 de octubre
Data
| Parcelas | |
|---|---|
| Demandas desde julio | 141 |
| Resueltas al 13 de octubre | 36 |
| Aún abiertas | 105 |
La batalla judicial se libra por cuánta de esa demanda es real
La Ley del Gas Natural condiciona la aprobación de la FERC a la necesidad pública, y el 1 de octubre el Southern Environmental Law Center, diez grupos comunitarios y dos propietarios pidieron al tribunal federal de apelaciones de Washington que anulara los certificados 3 8. Su abogada sénior, Megan Gibson, señala «pruebas de una posible negociación en beneficio propio» en los contratos entre filiales empleados para demostrar la necesidad 2. Kinder Morgan responde que ajusta sus proyectos a las necesidades del cliente, que no sobredimensiona y que no comenta lo que considera un litigio sin fundamento 1 2.
El mercado ya está descontando el riesgo: los analistas de Truist+0.52% — Truist, up 0.52 percent today recortaron su precio objetivo para Southern, de 97 a 93 dólares esta semana, citando la incertidumbre regulatoria en Georgia 4. El acuerdo de Georgia ya fija quién paga si la demanda nunca llega. Georgia Power aceptó respaldar ciertos costes de nueva generación hasta 2031 si los contratos de centros de datos no se materializan, una protección presentada como una forma de cargar el riesgo de ejecución sobre la eléctrica y no sobre los consumidores 5. Los opositores al proyecto leen ese mismo riesgo al revés: una tubería construida para una demanda que nunca llega, la acaban pagando los consumidores de los propios estados de Southern 1.
El 5 de noviembre, la primera cifra que puede zanjar el debate
El gasto de capital de Kinder Morgan revela hacia dónde apuesta el constructor.
El capex de Kinder Morgan marcó un máximo de 12 trimestres el trimestre antes de que la FERC aprobara el corredor
Data
| Capex | |
|---|---|
| T3 '23 | $0.65B |
| T4 '23 | $0.63B |
| T1 '24 | $0.62B |
| T2 '24 | $0.58B |
| T3 '24 | $0.66B |
| T4 '24 | $0.77B |
| T1 '25 | $0.77B |
| T2 '25 | $0.65B |
| T3 '25 | $0.79B |
| T4 '25 | $0.82B |
| T1 '26 | $0.8B |
| T2 '26 | $0.98B |
Solo una parte de la carga solicitada está contratada, y el tamaño de esa parte es lo que se disputa. Cuando Southern presente resultados, conviene comparar los gigavatios contratados con la cola de solicitudes que hay detrás. Si los contratos siguen alcanzando a las peticiones, el argumento del corredor se sostiene y la crítica del factor cuatro pierde fuerza; si la cola crece mientras los contratos se estancan, la crítica describe mejor lo que se ha construido. En cualquier caso, el coste acaba recayendo sobre la familia de Miller y sobre los consumidores a lo largo del trazado 1.
El despliegue de la IA es real allí donde el cliente paga su propia factura. Este corredor es una apuesta a que cada solicitud acabe en contrato, y la cifra contratada es la que decidirá esa apuesta.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.