Micron : une assurance de 100 milliards de dollars, avec franchise
Les contrats de long terme offrent au fabricant de mémoires un plancher plus solide. Mais l'action dépendra de ce qui subsistera de son actuel pouvoir de fixation des prix.
 Vincent Jiang · 6 min read
Un titre en baisse face à un modèle économique qui a changé
Sanjay Mehrotra a passé l'été à sécuriser les promesses d'achat de mémoire de ses clients sur tout le prochain cycle. En juin, le PDG de Micron a dévoilé des accords représentant environ 100 milliards de dollars de revenus minimum sur la durée restante de ces contrats.1
Ces engagements ont pris une importance nouvelle le 14 septembre. Le titre MU a clôturé à 924,03 dollars, en recul de 5,25 %, alors que les appels à ralentir le développement de l'IA de pointe ébranlaient les investisseurs du secteur des semi-conducteurs.23 La baisse du cours ne prouve pas que les clients aient réduit leurs commandes. Elle met au jour la question qui se cache derrière le rallye de Micron : combien de ces profits survivront quand les acheteurs se sentiront moins sous pression ?
Micron a une réponse plus crédible que lors des booms précédents. Ses clients acceptent des engagements d'achat fermes et des prix planchers en contrepartie de leur approvisionnement. Une partie du risque se déplace ainsi loin du fabricant. Les bénéfices actuels n'en deviennent pas permanents pour autant.
Pourquoi l'IA rend la mémoire classique rare
La mémoire est l'endroit où les données en cours de traitement attendent le processeur. La mémoire à haute bande passante (HBM) place des puces mémoire empilées à proximité d'un accélérateur d'IA afin qu'il reçoive les données plus vite. Plus les processeurs sont rapides, plus ils ont besoin de bande passante mémoire pour ne pas attendre leur tâche suivante.
Mais produire cette mémoire haut de gamme consomme des ressources de fabrication rares. Selon la comparaison publiée par Micron, la HBM3E exige environ trois fois plus de wafers que la DDR5, à nombre de bits identique et sur un même procédé de fabrication.4 À la conférence Hot Chips, en août, un fellow de Micron a expliqué que l'écart se creuse avec les générations plus récentes.5
La conséquence commerciale dépasse les seuls serveurs d'IA. Allouer davantage de capacité d'usine à la HBM peut restreindre l'offre de mémoire classique. Un fabricant d'ordinateurs peut donc faire face à des prix plus élevés, même si son produit n'utilise pas de HBM.
Cela renforce le pouvoir de négociation de Micron sur l'ensemble de son portefeuille. Le client n'achète pas seulement une puce : il achète aussi l'assurance que la prochaine série de production aura bien lieu. Pour un fabricant dont le produit fini ne peut être expédié sans mémoire, accepter un prix plancher peut coûter moins cher qu'accepter un approvisionnement incertain.
Cet arbitrage sur les wafers étaye ce mécanisme. Il ne crée pas pour autant une pénurie permanente : de nouvelles usines, de meilleurs rendements de fabrication et une évolution de la demande peuvent toujours modifier l'équilibre.
L'envolée des bénéfices vient surtout des prix
Micron a publié le 24 juin un chiffre d'affaires de 41,46 milliards de dollars au titre de son troisième trimestre fiscal, contre 9,30 milliards un an plus tôt. Sa marge brute GAAP a grimpé à 84,6 %, contre 37,7 %.6
Les données de production expliquent l'ampleur du mouvement. D'un trimestre sur l'autre, les prix de vente moyens de la DRAM ont grimpé de 60 % et quelques, tandis que les expéditions en bits n'ont augmenté que de quelques pour cent.7 La part croissante de produits mieux valorisés y a contribué, mais il s'agit avant tout d'une flambée des prix, non d'une hausse comparable de la production physique.
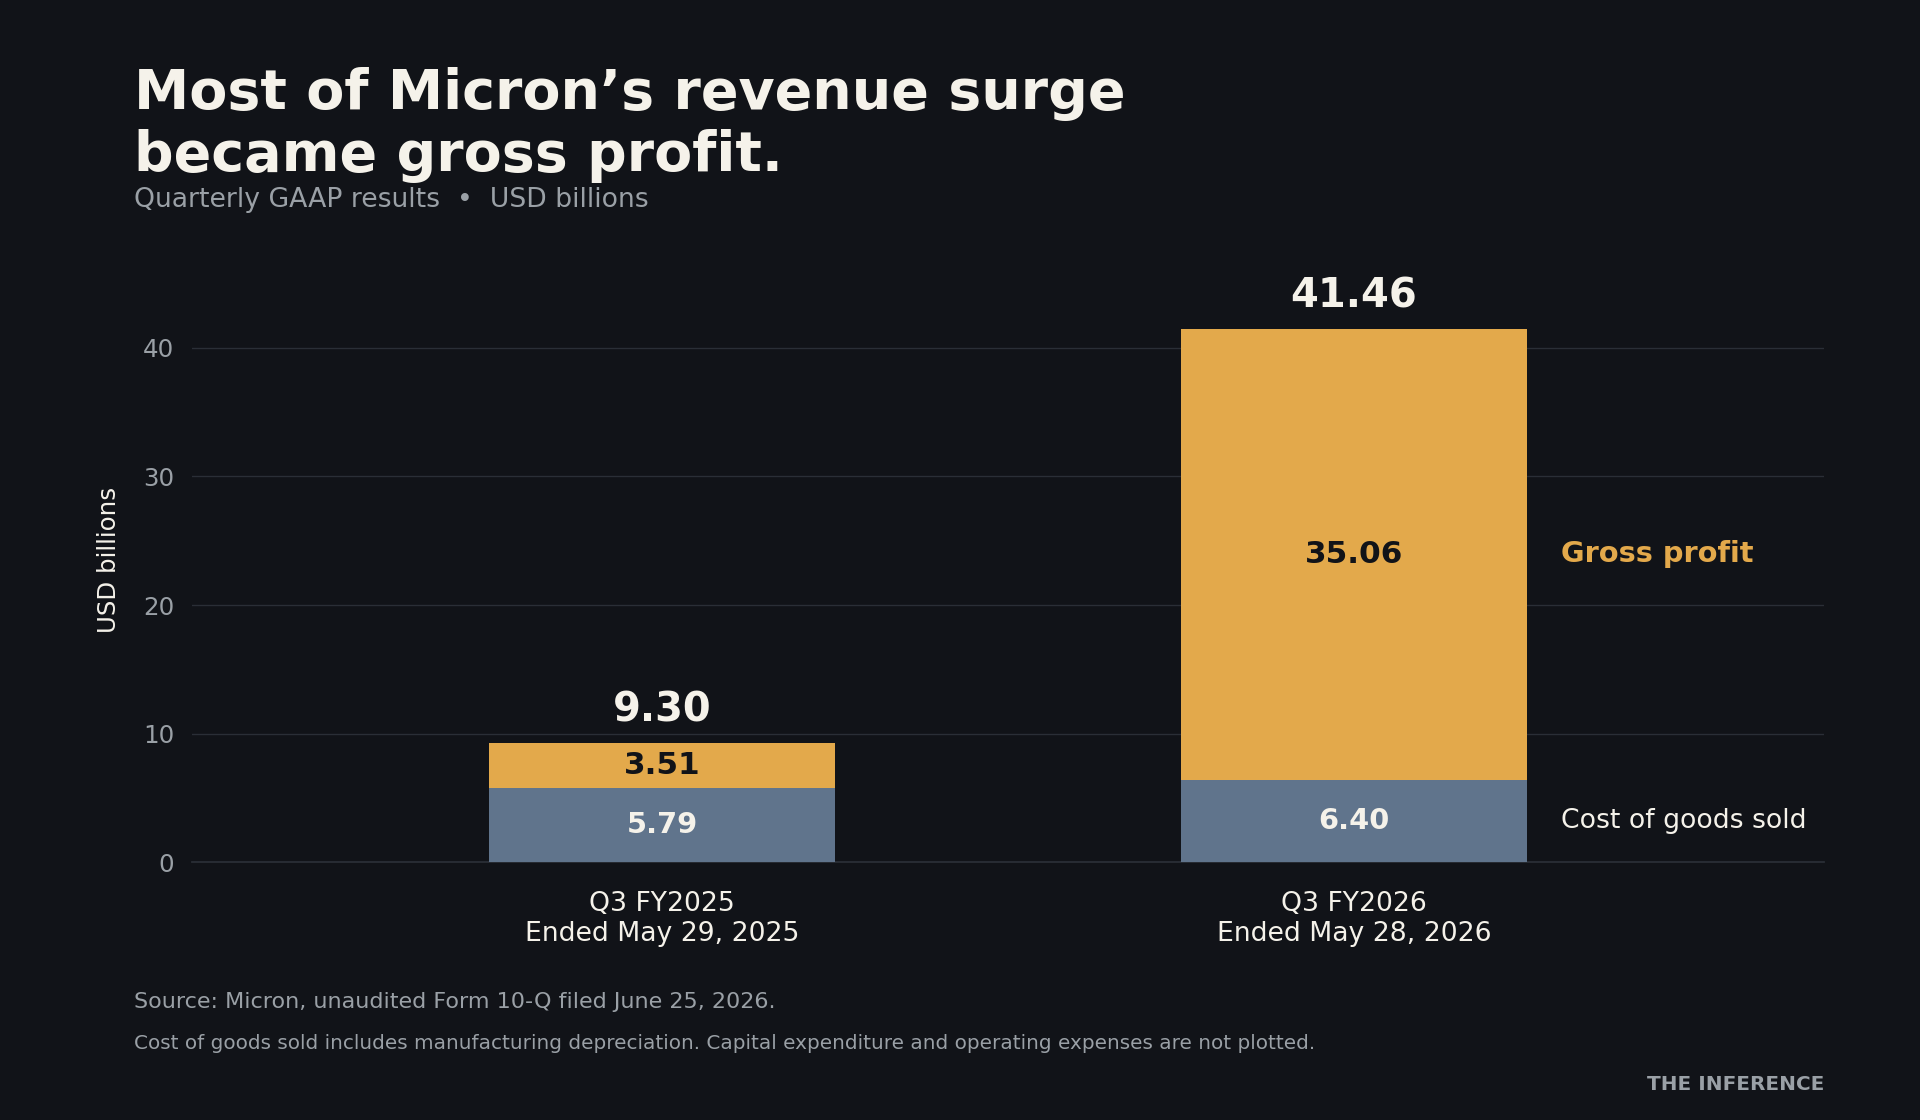
Cette distinction change l'équation pour l'investisseur. Une croissance tirée par des volumes supplémentaires s'appuie sur un plus grand nombre d'unités vendues. Une croissance tirée par les prix dépend, elle, largement des rapports de force autour de ces unités. Les deux dégagent du cash ; elles ne supposent pas les mêmes hypothèses quant à la suite.
Pour l'heure, la génération de cash est substantielle. Micron a dégagé sur le trimestre 18,3 milliards de dollars de flux de trésorerie disponible ajusté (free cash flow), après 7,1 milliards de dollars d'investissements nets.6 Le groupe dispose ainsi des ressources nécessaires pour se développer sans dépendre uniquement des engagements futurs de ses clients.
L'argument le plus solide en faveur de MU, c'est sa capacité à transformer la pénurie actuelle à la fois en cash et en contrats plus durables. Se contenter d'extrapoler la dernière marge publiée revient à ignorer le travail qu'exige sa préservation.
Un plafond pour les clients, un plancher pour Micron
L'annonce de juin portait sur 16 accords stratégiques clients, dont la plupart courent jusqu'en 2030. Quatorze d'entre eux sont à l'origine des quelque 100 milliards de dollars de revenus minimum. Sur l'ensemble de la période, ces accords couvrent environ 20 % des volumes de DRAM et un tiers des volumes de NAND.18
C'est une protection réelle, mais clairement partielle. L'ambition de la direction de placer la moitié ou davantage du chiffre d'affaires sous ce type de dispositifs dépendait de la conclusion d'accords supplémentaires.8 En août, Micron a indiqué en avoir signé de nouveaux, sans fournir de décompte actualisé.9
Dans les plus importants des accords initiaux, les prix évoluent généralement dans une fourchette : le plafond avoisine les prix de marché du deuxième trimestre calendaire 2026, tandis que le plancher s'applique jusqu'au terme du contrat. D'autres accords prévoient des prix fixes ou une indexation sur les cours du marché.7
C'est un arbitrage. Les acheteurs renoncent à une partie du bénéfice qu'ils tireraient d'un futur effondrement des prix ; Micron renonce à une partie du potentiel de hausse si les prix dépassent le plafond. Un approvisionnement garanti et une fourchette de prix resserrée aident les clients à planifier. Une demande ferme aide Micron à justifier l'investissement dans ses usines.
Le volet financier compte aussi. Les 22 milliards de dollars de dépôts attendus et d'engagements associés annoncés en juin comprenaient environ 18 milliards de dollars de dépôts en numéraire. Selon la direction, ces dépôts figurent dans le flux de trésorerie de financement, n'augmentent pas le flux de trésorerie disponible et sont restitués dans la seconde moitié des contrats.8
Data
| Value | |
|---|---|
| Revenus contractuels minimum | $100B |
| Dépôts et engagements | $22B |
Ces sommes ne sont ni des ventes immédiates, ni de l'argent gratuit. Elles peuvent alléger le besoin de financement de Micron, tout en laissant subsister des obligations futures de remboursement et de fourniture. Les investisseurs ont tout intérêt à dissocier ce bénéfice de la rentabilité des puces qui seront livrées à terme.
Un prix plancher ne garantit pas la marge
Le meilleur argument haussier, c'est que le vieux scénario du cycle de la mémoire a perdu de sa fiabilité. Micron a essuyé une perte nette de 5,83 milliards de dollars sur l'exercice 2023.10 Les engagements de long terme pourraient atténuer la sévérité d'un nouveau retournement, même s'ils ne peuvent pas l'éliminer. Rejeter ces contrats au motif que la mémoire a toujours été cyclique reviendrait à ignorer un changement bien réel dans le partage des risques.
La direction s'attend à ce que les prix planchers soutiennent des marges supérieures aux pics trimestriels des cycles précédents.7 C'est une prévision lourde de conséquences. Mais ce n'est pas la même chose que promettre le maintien de la marge actuelle, à l'échelle du groupe.
Un prix plancher protège ce que facture Micron, pas ce qu'il en coûte de fabriquer la puce.
Micron s'attend à ce que les produits avancés et les nouvelles usines fassent monter le coût moyen pondéré de la DRAM. Les surtarifs appliqués aux générations de produits plus récentes resteront à négocier.8 Un contrat peut bien apporter un plancher de revenus : sa contribution au profit, elle, évolue à mesure que la production devient plus coûteuse.
L'offre réagit, elle aussi. Une information sectorielle du 4 septembre décrivait des plans visant à porter la capacité d'entrée en wafers pour la HBM vers 100 000 wafers par mois d'ici à la fin de l'année, contre environ 40 000 à 50 000 en 2025.11 C'est une estimation de sources du secteur, pas un objectif confirmé de production de puces finies. L'assemblage, les rendements de fabrication et la qualification par les clients déterminent encore le volume réellement exploitable.
Enfin, les contrats s'inscrivent dans des relations commerciales. Des informations parues en juin soulignaient le risque que des clients demandent une renégociation si le marché venait à faiblir.12 Dans ses documents réglementaires, Micron reconnaît des risques d'exécution, de dommages-et-intérêts et d'allocation des approvisionnements.7 Autant de raisons d'examiner les performances — pas la preuve que les nouveaux accords ont déjà échoué.
Un multiple attrayant ne vaut que par les bénéfices qui le portent
Les prévisions publiées en juin par Micron tablaient sur 30,73 dollars de bénéfice par action au sens des normes GAAP au point médian du quatrième trimestre fiscal.6 Multiplié par quatre, ce trimestre donne un rythme annuel de 122,92 dollars. Au cours de clôture du 14 septembre, le PER qui en résulte s'établit à environ 7,5 fois.2
Cette arithmétique explique l'attrait du titre. Elle ne dit pas si ces bénéfices correspondent à une année normale. La sensibilité ci-dessous maintient le cours de l'action constant et ne fait varier que l'hypothèse de bénéfices :
| Bénéfice par action annuel | Hypothèse | PER à 924,03 dollars |
|---|---|---|
| 122,92 dollars | Quatre fois le point médian des prévisions GAAP du quatrième trimestre | 7,5 fois |
| 80 dollars | Bénéfices plus faibles, à titre illustratif | 11,6 fois |
| 40 dollars | Baisse plus prononcée, à titre illustratif | 23,1 fois |
À un multiple de 15 fois, à titre illustratif, le cours du jour équivaut à 61,60 dollars de bénéfice annuel par action, soit environ la moitié des prévisions annualisées du quatrième trimestre. L'acheteur n'a donc pas à parier sur une répétition éternelle du trimestre en cours. Plus difficile à trancher : les bénéfices peuvent-ils se stabiliser au-dessus de ce niveau une fois les conditions normalisées, et l'entreprise méritera-t-elle alors ce multiple ?
Nul besoin d'imaginer que l'IA disparaisse pour que le multiple remonte. Les bénéfices peuvent reculer alors même que la demande continue de croître : il suffit que l'offre rattrape son retard, que les prix s'assouplissent ou que les coûts de production augmentent. À l'inverse, des marges contractuelles durables et une demande toujours soutenue pourraient rendre attractive la valorisation actuelle, sans qu'un nouveau bond exceptionnel des prix soit nécessaire.
La publication des résultats du 30 septembre fournira le prochain test.13 Au-delà des grands chiffres, il faudra surveiller les volumes et les prix couverts par les nouveaux contrats, les dépôts effectivement encaissés, les coûts de production et les perspectives sur les ventes hors contrat. Un rythme de lancement de modèles plus lent peut cohabiter avec une hausse des dépenses consacrées au fonctionnement des systèmes d'IA ; la dernière vague de cessions ne tranche pas cette question.3
Micron a renforcé sa protection contre un retournement. L'investissement, lui, se joue sur les bénéfices qui subsistent une fois cette protection devenue nécessaire. Le 30 septembre, il faudra voir si la direction parvient à rendre ce plancher de bénéfices plus concret.
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.