美光千亿美元“保单”也有免赔额
长期合同为这家存储芯片厂商提供了更坚实的保底,但股价仍取决于今天的定价权最终能保住多少。
 Vincent Jiang · 6 min read
股价下跌,遇上不一样的商业模式
整个夏天,桑杰·梅赫罗特拉都在忙着争取客户承诺:在下一轮周期内持续采购存储芯片。今年6月,这位美光CEO披露,公司已签署一批协议,按剩余合同期合计,对应约1000亿美元的最低营收。1
9月14日,这些承诺的重要性陡然上升。当日,要求放缓前沿AI研发的呼声令芯片股投资者不安,美光(MU)收于924.03美元,跌5.25%。23 股价下跌并不能证明客户已经砍单,它揭开的是美光这轮上涨行情背后的问题:当买家不再那么急切,眼前这份利润还能剩下多少?
与以往几轮景气周期相比,美光这一次的答案更有说服力:客户正以接受有约束力的采购承诺和价格下限,来换取供应。这在一定程度上把风险从制造商身上移开,却不能把今天的盈利变成永久。
AI为何让普通存储芯片变得稀缺
存储芯片是工作数据等待处理器取用的地方。高带宽内存,即HBM,把堆叠的存储芯片安置在AI加速器近旁,让加速器能够快速取到数据。处理器越快,就越需要足够的内存带宽,以免为下一个任务空等。
但生产这种高端存储芯片,消耗的是稀缺的制造资源。美光公布的对比数据显示,在同一制程下产出同等数量的比特,HBM3E的晶圆消耗量约为DDR5的三倍。4 在8月举行的Hot Chips大会上,一位美光院士解释说,产品代际越新,这一差距还会越大。5
商业后果不止于AI服务器。将更多产能分配给HBM,可能令常规存储芯片的供应收紧。因此,即便产品并不使用HBM,电脑制造商也可能面对更高的价格。
这让美光在整个产品线上的议价地位都得到加强。客户买下的不只是芯片,还有“下一轮生产可以照常进行”的信心。对成品离开存储芯片就无法出货的制造商来说,接受价格下限,可能比接受不确定的供应更划算。
晶圆上的这层取舍为上述机制提供了支撑,但并不意味着短缺会永久存在:新建工厂、良率改善、需求变化,仍可能改变这种平衡。
利润暴增,主要靠涨价
6月24日,美光公布第三财季营收 414.6亿美元,上年同期为93.0亿美元;按美国通用会计准则(GAAP)计算,毛利率升至 84.6%,上年同期为37.7%。6
产量数据解释了毛利率为何跃升如此之多。环比来看,DRAM平均售价涨幅在 60%出头,而比特出货量仅增长 低个位数。7 产品组合向更高单价倾斜亦有贡献,但归根结底,这是一轮涨价,而非实物产量的相应增长。
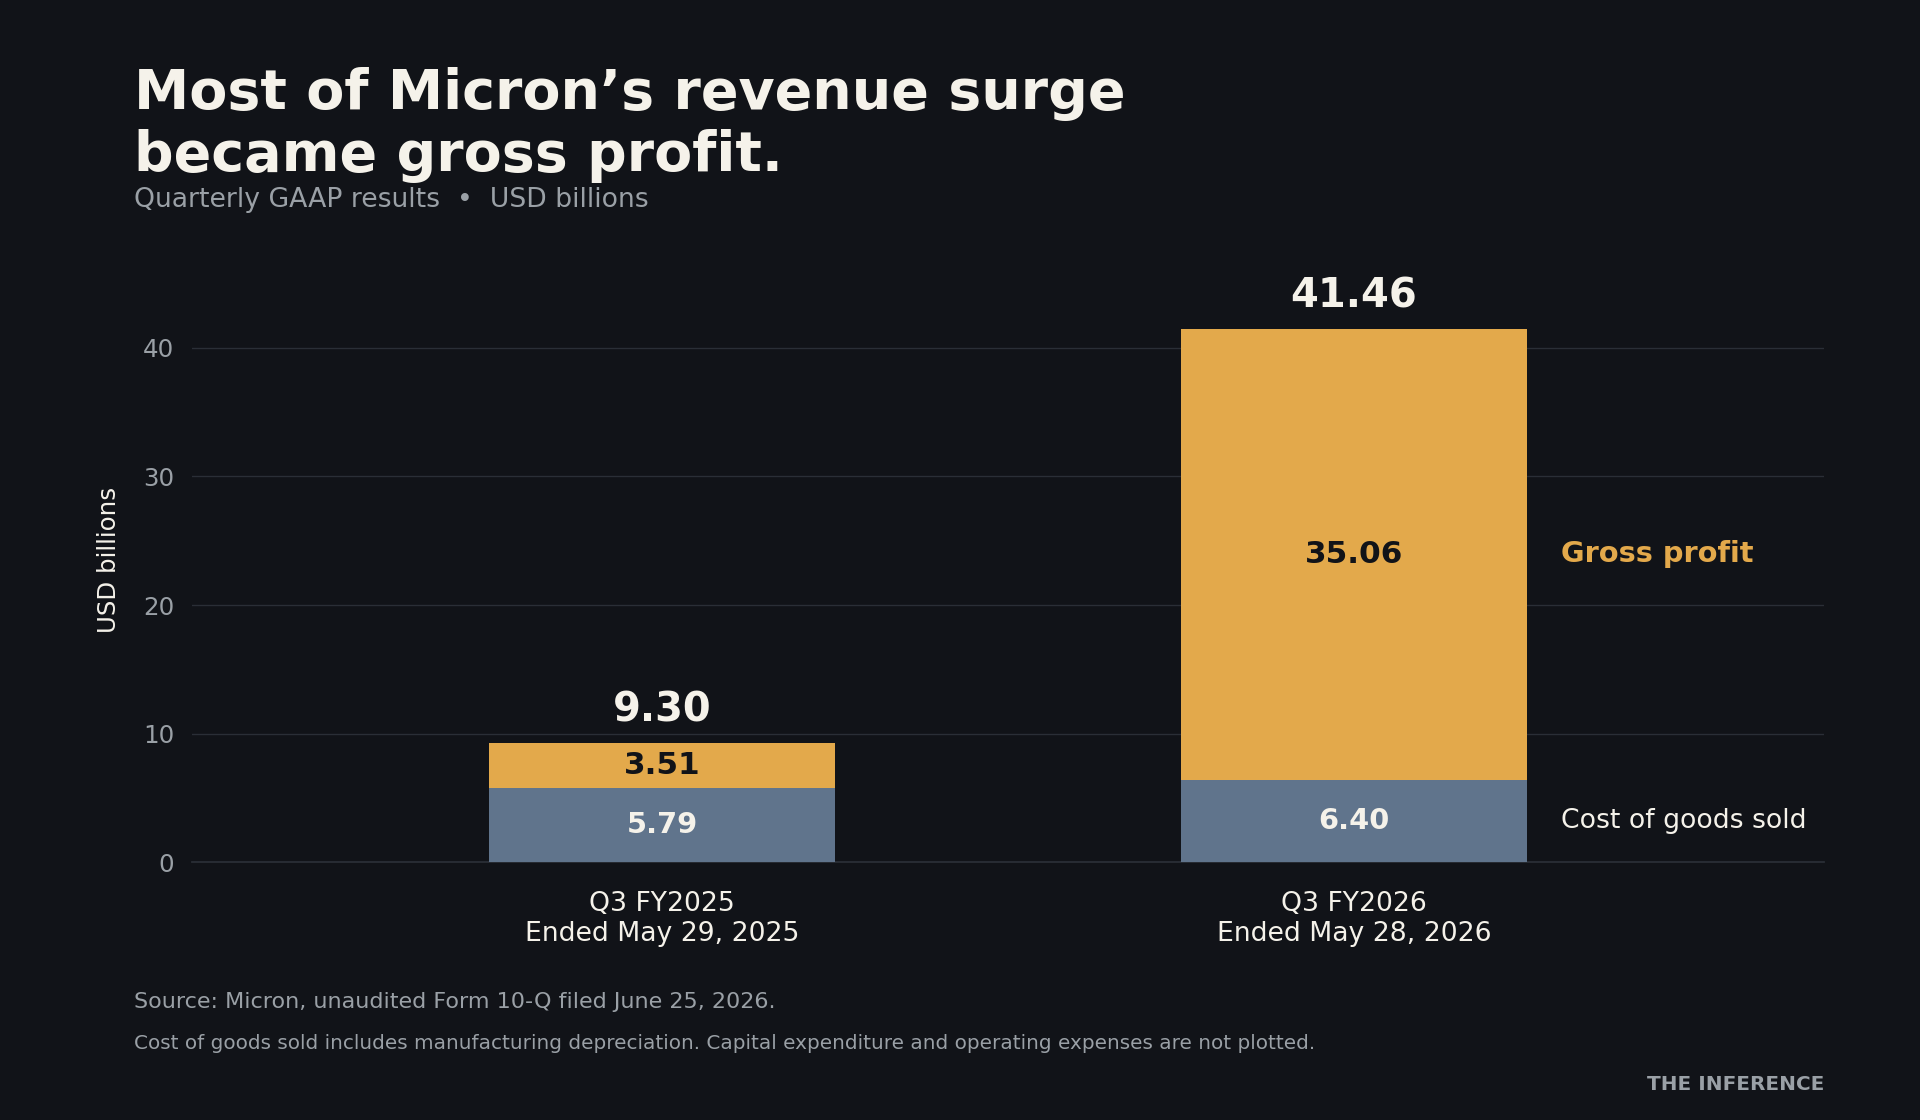
这一区别会改变投资逻辑。由出货量增长驱动的营收,建立在售出更多产品的基础上;由涨价驱动的营收,则在很大程度上取决于这些产品面临的议价条件。两者都能带来现金,所依托的后续假设却并不相同。
就目前而言,现金创造相当可观。美光披露,当季扣除 71亿美元净资本开支 后,实现 183亿美元经调整自由现金流。6 这让公司握有扩张所需的资源,无需单纯依赖未来的客户承诺。
对MU而言,更有力的看多理由是:公司能把眼下的短缺同时转化为现金和更持久的合约。若只是简单外推最新毛利率,便会忽略守住这份毛利率所需做的工作。
客户拿到价格上限,美光拿到价格下限
6月披露的信息涵盖 16份战略性客户协议,其中多数有效期延续至2030年。约1000亿美元的最低营收数字来自其中的14份。已公布的协议在上述期间合计覆盖约 20%的DRAM出货量和三分之一的NAND出货量。18
这份保护确有分量,但显然并不完整。管理层希望将公司半数以上营收纳入此类安排,前提是继续签署更多协议。8 8月,美光表示又签下更多协议,但未提供更新后的数量。9
在最初几份规模最大的协议中,价格总体在一个区间内浮动:上限大致参照2026年自然年第二季度的市场价格,下限则在协议期内全程适用。另有一些协议采用固定价格,或直接按市场价定价。7
这是一场交换:买方放弃未来价格暴跌时可享的部分好处;一旦价格涨破上限,美光也让渡部分上行收益。锁定的供应和有限的价格区间便于买方做规划;有约束力的需求,则让美光的建厂投资更有依据。
资金层面的安排同样重要。6月披露的 220亿美元预期预付款及相关承诺中,现金预付款约为180亿美元。管理层表示,这些预付款计入融资现金流,不会增加自由现金流,并将在合同期后半段陆续返还。8
Data
| Value | |
|---|---|
| 最低合同营收 | $100B |
| 预付款及相关承诺 | $22B |
这些预付款既不是即期销售收入,也不是白得的钱。它们能减轻美光的融资负担,但未来仍要还款,也要履行供货义务。投资者应把这项好处,与最终交付芯片的盈利能力分开看待。
价格下限保不了利润率
看多者最有力的论据,在于过去那套存储周期的老剧本已不再那么灵验。美光在2023财年录得 58.3亿美元净亏损。10 长期承诺虽无法消除下一轮下行周期,却可能减轻其烈度。若以“存储芯片从来都是周期性行业”为由否定这些合同,等于无视风险分担方式已经发生的真实变化。
管理层预计,这些价格下限能把毛利率支撑在以往数轮周期的单季峰值之上。7 这是一个分量不轻的预测,但它并不等于承诺公司当前的整体毛利率会一直延续。
价格下限保护的是美光的售价,而不是芯片的制造成本。
美光预计,先进产品和新工厂将推高DRAM综合成本。新一代产品的溢价,则要留待日后谈判敲定。8 一纸合同可以提供一个营收下限,但随着生产成本上升,它带来的利润贡献会随之变化。
供应端也在跟进。9月4日的行业报道描述了相关计划:美光拟将HBM晶圆投片产能从2025年的每月约4万至5万片,在年底前提升至每月10万片左右。11 这是行业消息人士的估算,并非已确认的成品芯片产量目标。封装、良率和客户认证,仍然决定着实际可用的供应量。
最后,合同终究是在商业关系之中运转的。6月的报道就曾提示,若市场走弱,客户可能寻求重新谈判。12 美光在监管文件中也承认,合同执行、损害赔偿与供应分配方面均存在风险。7 这些是投资者需要考察后续表现的理由,而不是新协议已经失效的证据。
看似便宜的估值倍数,取决于底下的盈利
美光6月发布的业绩指引显示,第四财季按中值计GAAP每股收益为30.73美元。6 将该季度数字乘以四,对应的年盈利即为122.92美元。按9月14日的收盘价计算,由此得出的市盈率约为7.5倍。2
这笔账解释了该股的吸引力,却不能证明眼下的盈利就是"正常年份"的水平。下面的敏感性分析将股价固定不变,只调整盈利假设:
| 年度每股收益 | 计算基准 | 924.03美元股价下的市盈率 |
|---|---|---|
| 122.92美元 | 第四财季GAAP指引中值的4倍 | 7.5倍 |
| 80.00美元 | 示意性的较低盈利情景 | 11.6倍 |
| 40.00美元 | 示意性的更深度下滑情景 | 23.1倍 |
以示意性的15倍市盈率计算,当前股价对应年度每股收益61.60美元,约为第四财季指引年化值的一半。因此,买入该股并不需要假设当前季度会永远重演。更难判断的是,在环境正常化之后,盈利能否稳定在这一水平之上,以及届时的业务是否配得上这个估值倍数。
估值倍数升高,并不需要以AI消失为前提。只要供应跟上、价格走软或生产成本上升,即便需求持续增长,利润也可能下滑。反过来,若合同利润率得以延续、需求保持增长,即使不再出现一轮如此罕见的涨价,当前估值也可能显得有吸引力。
9月30日发布的财报将带来下一场检验。13 除了整体业绩,还应关注新签合同所覆盖的量与价格、实际收到的预付款、生产成本,以及未签约销售的前景。新模型发布放缓,与运行AI系统支出的继续增加,两者可能并存;最新一轮抛售并未给这一问题定论。3
美光抵御下行周期的能力已经增强。而这项投资的关键,在于等到保护真正派上用场时,还能剩下多少盈利。9月30日,需要关注的是管理层能否让这一盈利下限变得更加具体。
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.