摩根士丹利、高盛测算:AI债务违约保险周成交额超90亿美元
摩根士丹利与高盛本周各自发布研究,显示投资者正在为AI基建的失败购买保险。三天后美联储召开议息会议,利率走向将决定这些为芯片采购融资的债务由谁来再融资。
 Richard Tang · 4 min read
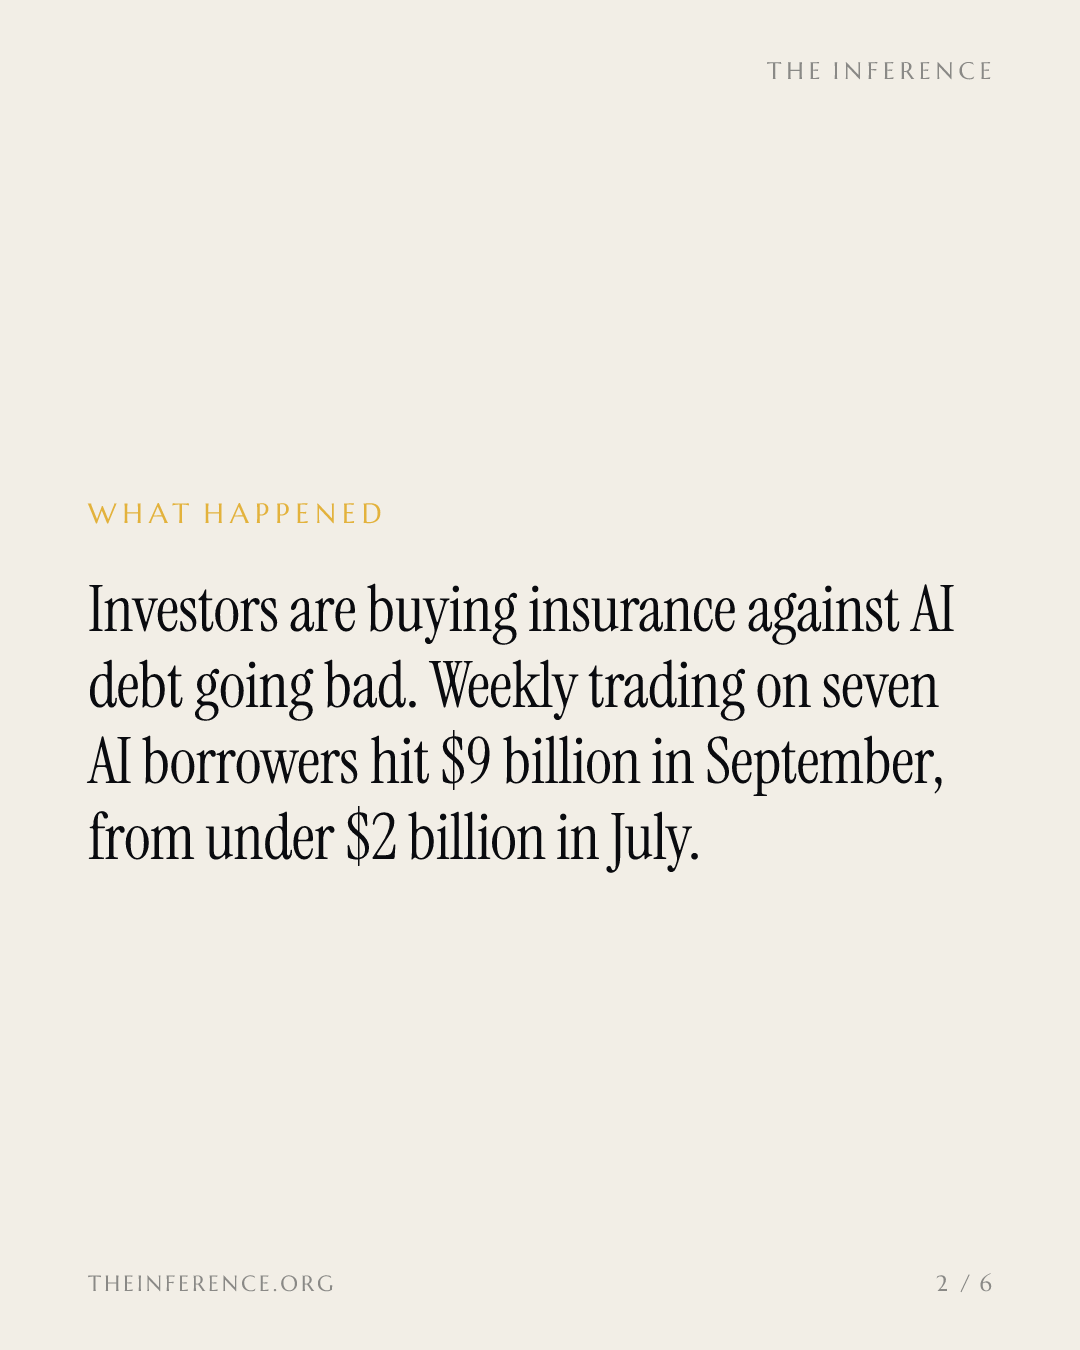
在为AI基建提供融资上出力最多的两家银行,本周在48小时内先后发布研究报告,双双显示投资者正在为这场建设热潮的失败投保 1。信用违约互换(CDS)是对债券发行人违约的保险。据摩根士丹利−2.32% — 摩根士丹利, down 2.32 percent today统计,从甲骨文+0.29% — 甲骨文, up 0.29 percent today到英伟达−0.54% — 英伟达, down 0.54 percent today,七家AI相关发行人的CDS周成交额9月平均已超过90亿美元,而7月尚不足20亿美元 1。高盛−1.40% — 高盛, down 1.40 percent today今早将存储芯片股权重较高的韩国KOSPI指数目标下调25%,此前该指数已较6月高点下跌逾35% 2。
AI芯片的边际买家靠举债购入 4。正因如此,AI借款人的投保成本如今与芯片订单一道,共同决定该板块的定价。
算力成为可融资的资产类别
摩根士丹利预计,到2028年全球数据中心资本开支将达2.9万亿美元,并估算亚马逊−0.72% — 亚马逊, down 0.72 percent today、微软+0.64% — 微软, up 0.64 percent today、谷歌母公司Alphabet−0.98% — 谷歌母公司Alphabet, down 0.98 percent today、Meta−1.36% — Meta, down 1.36 percent today和甲骨文这几家大型云厂商仅能自筹其中约一半 3。由此产生的资金缺口,预计约8000亿美元将由私募信贷提供,贷款与具体数据中心设施挂钩 3。
摩根士丹利统计,今年截至9月,AI相关债务发行规模已达4660亿美元,而2025年同期为1010亿美元 1。高盛自己的统计显示,截至7月22日发行额已达4890亿美元,超过2025年全年的3220亿美元 4。出具这份分析的研究机构IO Fund说得直白:“AI算力正在成为一种可融资的基础设施资产类别” 4。
摩根士丹利仍预计建设潮持续:2028年资本开支将达1.5万亿美元
- 摩根士丹利数据中心资本开支
- Estimate
Data
| 摩根士丹利数据中心资本开支 | |
|---|---|
| 2026 (estimate) | $850B |
| 2027 (estimate) | $1,300B |
| 2028 (estimate) | $1,500B |
违约保护成本沿产业链逐级传导
这个保险市场在数周之内便已形成。美国企业CDS指数年内成交额已超过2025年全年,Meta、英伟达和SpaceX+1.86% — SpaceX, up 1.86 percent today的五年期利差均升至历史最高水平 1。定价与交易结构一一对应:英伟达等芯片供应商芯片一交付就收到货款,借款方则背负着多年期合同和利息 4。
这条利差阶梯一目了然。CoreWeave−2.97% — CoreWeave, down 2.97 percent today是一家对外出租英伟达芯片的AI云运营商,偿债支出超过收入的四分之一 4。为CoreWeave债务购买违约保险的成本,大约是为英伟达投保的十倍 1。甲骨文的违约保护成本较年初已上涨逾一倍 1。
六个季度内,CoreWeave债务增至近五倍
Data
| CoreWeave总债务 | |
|---|---|
| 2024年四季度 | $10.6B |
| 2025年一季度 | $11.9B |
| 2025年二季度 | $14.6B |
| 2025年三季度 | $18.8B |
| 2025年四季度 | $29.8B |
| 2026年一季度 | $35.1B |
| 2026年二季度 | $51.6B |
违约保险为AI产业链定价:英伟达101基点,CoreWeave 1090基点
Data
| Value | |
|---|---|
| CoreWeave | 1,090 bps |
| 甲骨文 | 322 bps |
| SpaceX | 226 bps |
| Meta | 108 bps |
| 英伟达 | 101 bps |
信用恐慌在存储芯片股上浮出水面
KOSPI指数的下跌,正是同一轮重新定价在股票市场的表现。三星电子+0.47% — 三星电子, up 0.47 percent today和SK海力士+3.73% — SK海力士, up 3.73 percent today出售的存储芯片,装的正是那些靠举债建起来的数据中心;存储业务的盈利随芯片价格起伏,一旦再融资变贵、建设方收缩投入,它们的盈利最先下滑2。高盛的测算显示了市场目前已计入的预期:2027年半导体盈利下滑65%——高盛自己的策略师都认为这一情景过于悲观2。该指数目前约为远期盈利的四倍,2006年以来还没有哪个主要市场触及过这一水平2。
高盛主经纪商(prime brokerage)业务的数据显示,截至10月15日的五个交易日内,对冲基金减持科技股的速度为至少十年来最快,即我们10月20日报道过的那轮撤离6。高盛策略师认为这轮重新定价已经走过头:即便按下调后的目标点位,仍隐含超过60%的上涨空间2。
先看10月28日,12月见分晓
融资缺口里的每一美元,再融资成本都要看美联储下一步怎么走。9月通胀率达到3.7%之后,截至10月中旬,期货市场押注三天后召开的10月28日会议加息,概率略高于一半,年底前至少再加息一次则几乎被定价为板上钉钉7。高盛的经济学家9月30日、即该通胀数据公布前撰文,预计只会加息一次,落在12月,并认为“有很大可能”这就是最后一次8。
测算对冲的银行,仍在为AI基建融资
如果期货市场押对了,这轮再融资将撞上有记录以来最高的违约保护成本,谁手里持有这些债券,谁就承担损失。没有任何消息来源点名这些持有人;被点名的违约保护买方是投资组合经理1。中介机构则两头都在场:英伟达已筹措逾5000亿美元第三方资本,高盛正是幕后的合作方之一4;而测算出这笔对冲的摩根士丹利,至今仍抱着华尔街最高的2027年资本开支预测——1.3万亿美元5。10月28日决定首次加息是落地还是推迟;12月则揭晓这是不是最后一次45。
Get Economy by email, free
How AI moves rates, banks, payments and the wider economy. In our daily email, every weekday.