OpenEvidence capta 250 millones de dólares con una valoración de 15.000 millones; Pro Medicus se deja un 48% en un año: dos precios para la misma pantalla del médico
En septiembre, los compradores privados revalorizaron a la IA de distribución clínica; los vendedores en bolsa castigaron con una caída del 48% a la firma de flujo de trabajo clínico que venía componiendo resultados, pese a 1.300 millones de dólares australianos de mínimos contratados. PME cotiza ahora en torno a un 27% por debajo de su precio objetivo de consenso, y la junta de accionistas del 25 de noviembre es el próximo examen que dirá cuál de los dos precios es el correcto.
 Vincent Jiang · 3 min read
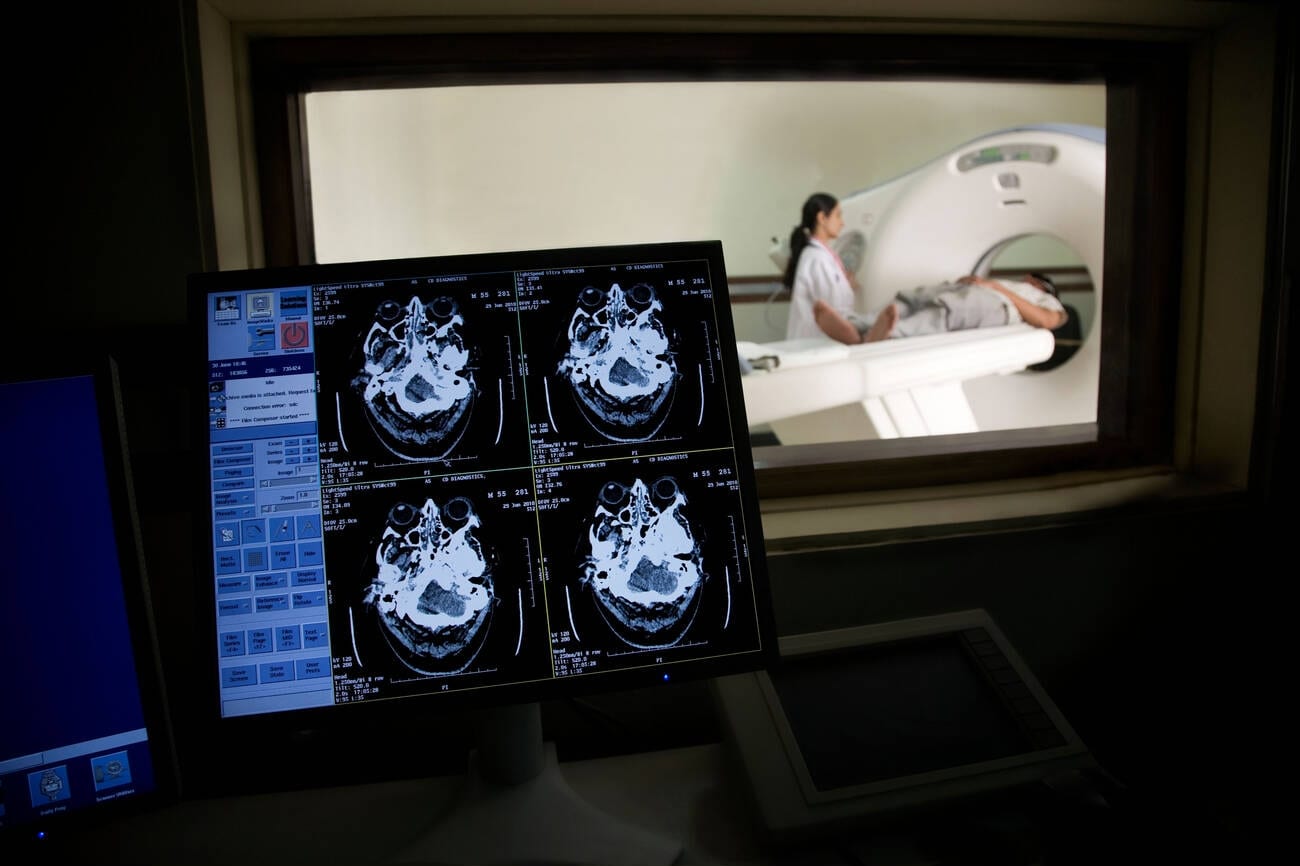
La inteligencia artificial médica acaba de poner precio dos veces en un mismo trimestre, y en sentidos opuestos, al mismo activo escaso: la pantalla que un clínico abre cada día. Los compradores privados inyectaron 250 millones de dólares en OpenEvidence~$6B — OpenEvidence, private, latest valuation ~$6B a una valoración de 15.000 millones, confirmada el 30 de septiembre, frente a los 12.000 millones de su serie D de enero 12. En la bolsa, los vendedores recortaron un 48,03% a Pro Medicus+4.50% — Pro Medicus, up 4.50 percent today —cuyo software de diagnóstico por imagen Visage 7 abren a diario los hospitales estadounidenses— en doce meses, antes de que el título rebotara un 4,50%, hasta los 165,73 dólares australianos, el 9 de octubre 34. Alguien se equivoca.
Qué compran 15.000 millones de dólares
El foso defensivo de OpenEvidence, según sus propias métricas, son los datos y la distribución: más del 40% de los médicos en ejercicio de EE UU lo usan a diario, y solo en agosto los clínicos estadounidenses hicieron 42 millones de consultas 1. Lo que no posee es el modelo. Por debajo funciona un motor de apoyo a la decisión basado en Claude, que se ofrece gratis y con marca blanca a los médicos de unos 100 países de renta baja y media según un acuerdo del 22 de septiembre, y muchos usuarios nunca llegan a ver la marca de Anthropic$350B — Anthropic, private, latest valuation $350B 1. Toda la apuesta cabe en una frase: alquila la inteligencia y es dueño del médico.
Lo que se llevó el 48%
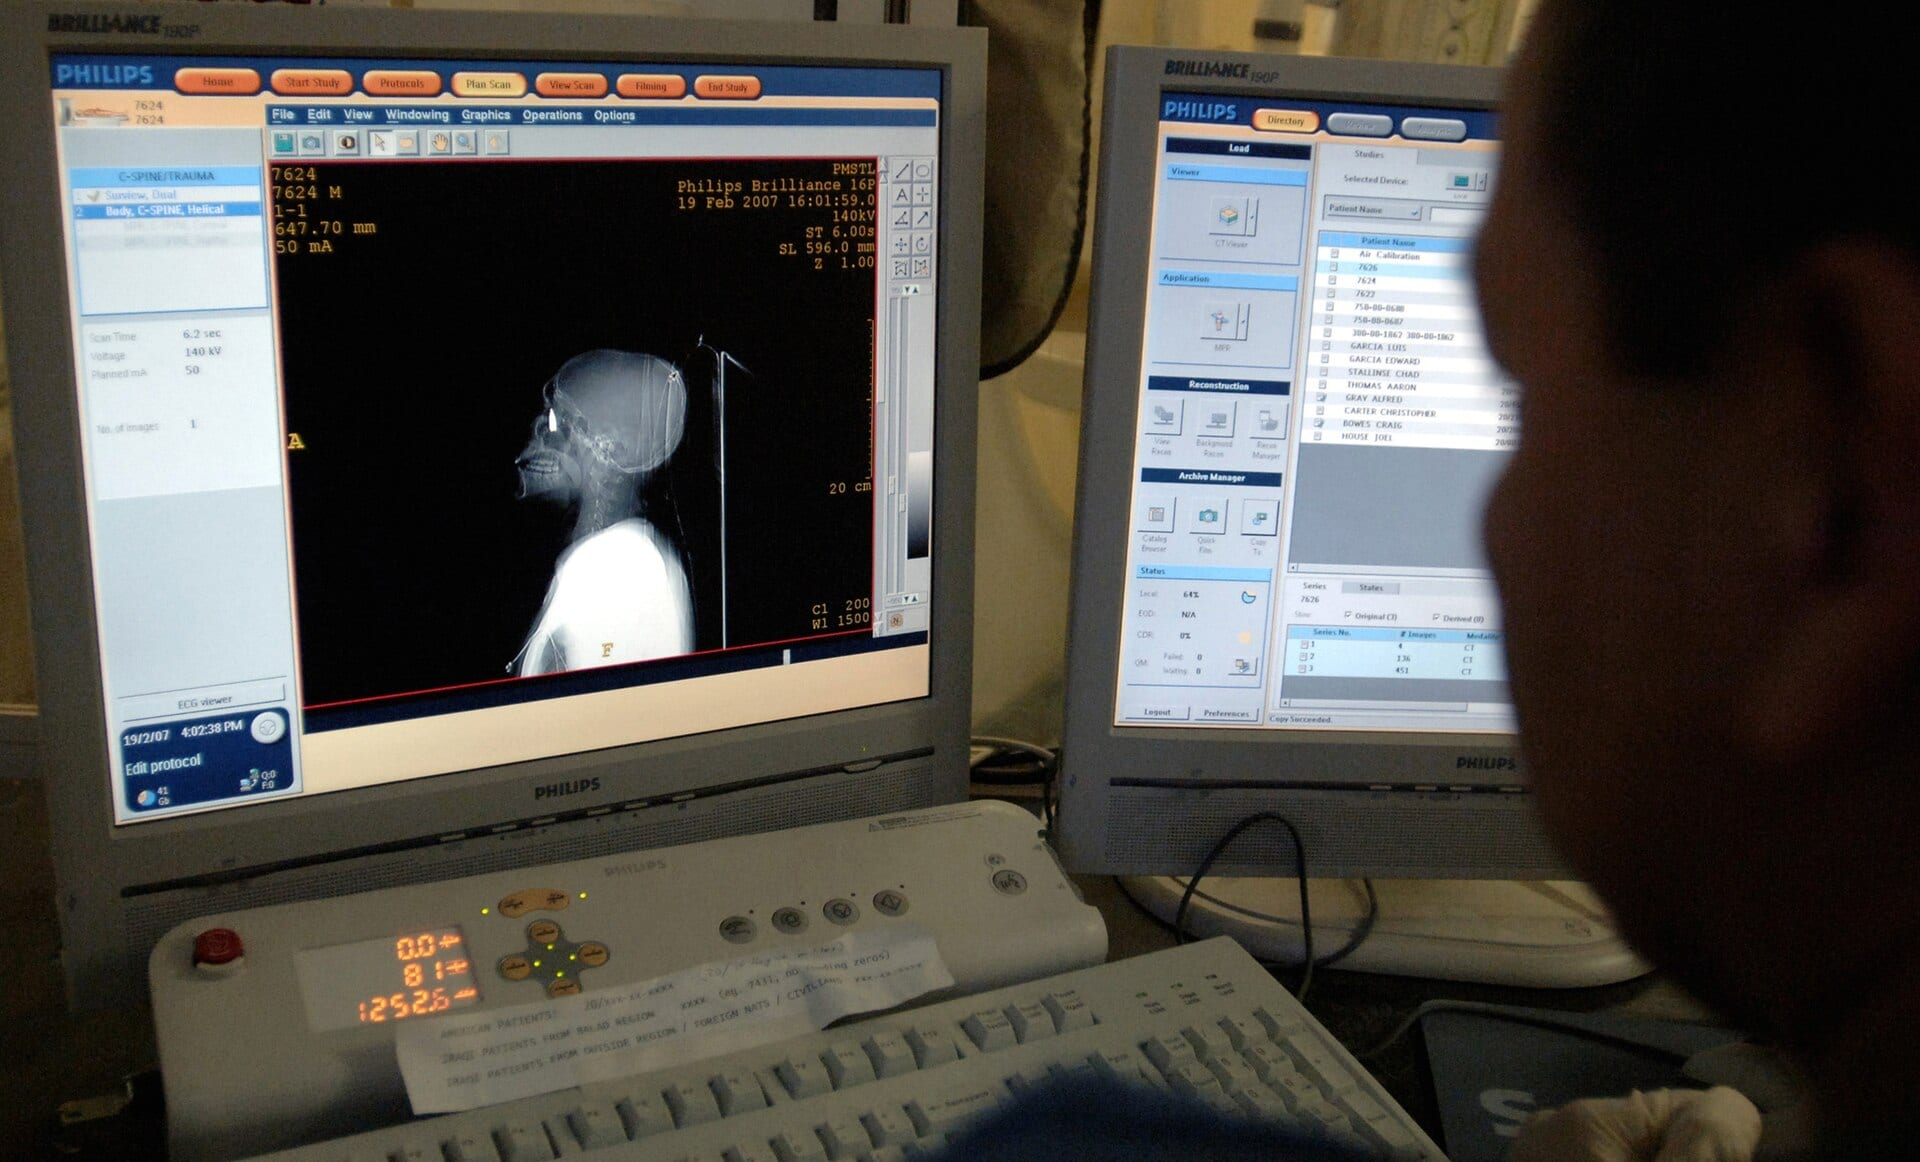
Pro Medicus presentó unos ingresos de 261,7 millones de dólares australianos en el ejercicio fiscal de 2026, un 22,9% más, con un margen de EBIT subyacente del 74,9%, diez contratos nuevos por valor de al menos 407 millones de dólares australianos, seis renovaciones sobre seis con tarifas más altas por transacción y unos ingresos mínimos contratados de en torno a 1.300 millones de dólares australianos a cinco años 35. La presión vendedora no respondía a los resultados, sino al miedo a que la IA convierta el software de diagnóstico por imagen en una commodity, con la acción cotizando a una capitalización de 16.700 millones de dólares australianos 4. Si se divide esa capitalización por los ingresos del ejercicio, el título sigue cotizando a unas 64 veces los ingresos del último año: una apuesta a que la cartera de contratos siga creciendo de forma compuesta 34. Incluso la calidad del crecimiento juega en contra de la tesis de la commodity: en moneda constante creció por encima de lo publicado en todas las partidas, y las renovaciones fijaron tarifas más altas en todos los casos 3.
Todas las líneas de crecimiento de Pro Medicus corren más rápido en moneda constante que en términos publicados
- Crecimiento publicado
- Crecimiento en moneda constante
Data
| Crecimiento publicado | Crecimiento en moneda constante | |
|---|---|---|
| Ingresos | 22.9% | 28.4% |
| EBIT subyacente | 24.4% | 30.6% |
| Beneficio neto subyacente | 24.1% | 32.5% |
El pulso entre el modelo y la fontanería
La tesis bajista llegó esta semana en forma de comunicado de prensa. Diagens Tech —una rival de Hangzhou cuyo anuncio de pago en un circuito de noticias corporativas se publicó el mismo día en que rebotó PME— sostiene que los modelos fundacionales de diagnóstico por imagen se convierten en la tercera clase de activos de alto valor de la IA médica, después del software de flujo de trabajo clínico y los datos de pacientes 6. La réplica llega del lado de los datos: de los cerca de 950 dispositivos de IA que la FDA había autorizado hasta mediados de 2024, unos 723 eran herramientas de radiología de alcance limitado y con supervisión humana, y lo difícil es que los píxeles siguen encerrados en los archivos PACS, donde «el modelo es el 10% fácil» 7. Si los datos siguen bajo llave, el peaje es de Visage.
¿Qué foso defensivo zanja la cuestión?
Si el foso defensivo es la suma de distribución y datos, la valoración de 15.000 millones de dólares es racional y Pro Medicus sigue perdiendo múltiplos. Si el foso son los flujos de caja contratados, la valoración privada es el error, y PME —con una recomendación de outperform de 15 analistas y en torno a un 27% por debajo de su precio objetivo de consenso de 202,47 dólares australianos— es el punto de entrada 5. En un caso y en el otro, los inversores en IA médica de fase tardía asumen el riesgo de una rebaja de valoración cuando el producto es un envoltorio sobre modelos alquilados 1. El próximo examen que dirá cuál de los dos precios es el correcto es la junta anual de accionistas de Pro Medicus del 25 de noviembre de 2026 5. Los dos precios no pueden estar en lo cierto a la vez.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.