OpenEvidence融资2.5亿美元、估值达150亿美元;同一块医生屏幕,Pro Medicus一年跌48%
9月,一级市场买家上调了这家以医生入口为护城河的AI公司的估值;二级市场卖家却把这家工作流复利型公司压低了48%,尽管它手握13亿澳元的合同保底收入。PME目前较分析师一致目标价低约27%,11月25日的年度股东大会,是检验哪个价格才正确的下一个节点。
 Vincent Jiang · 3 min read
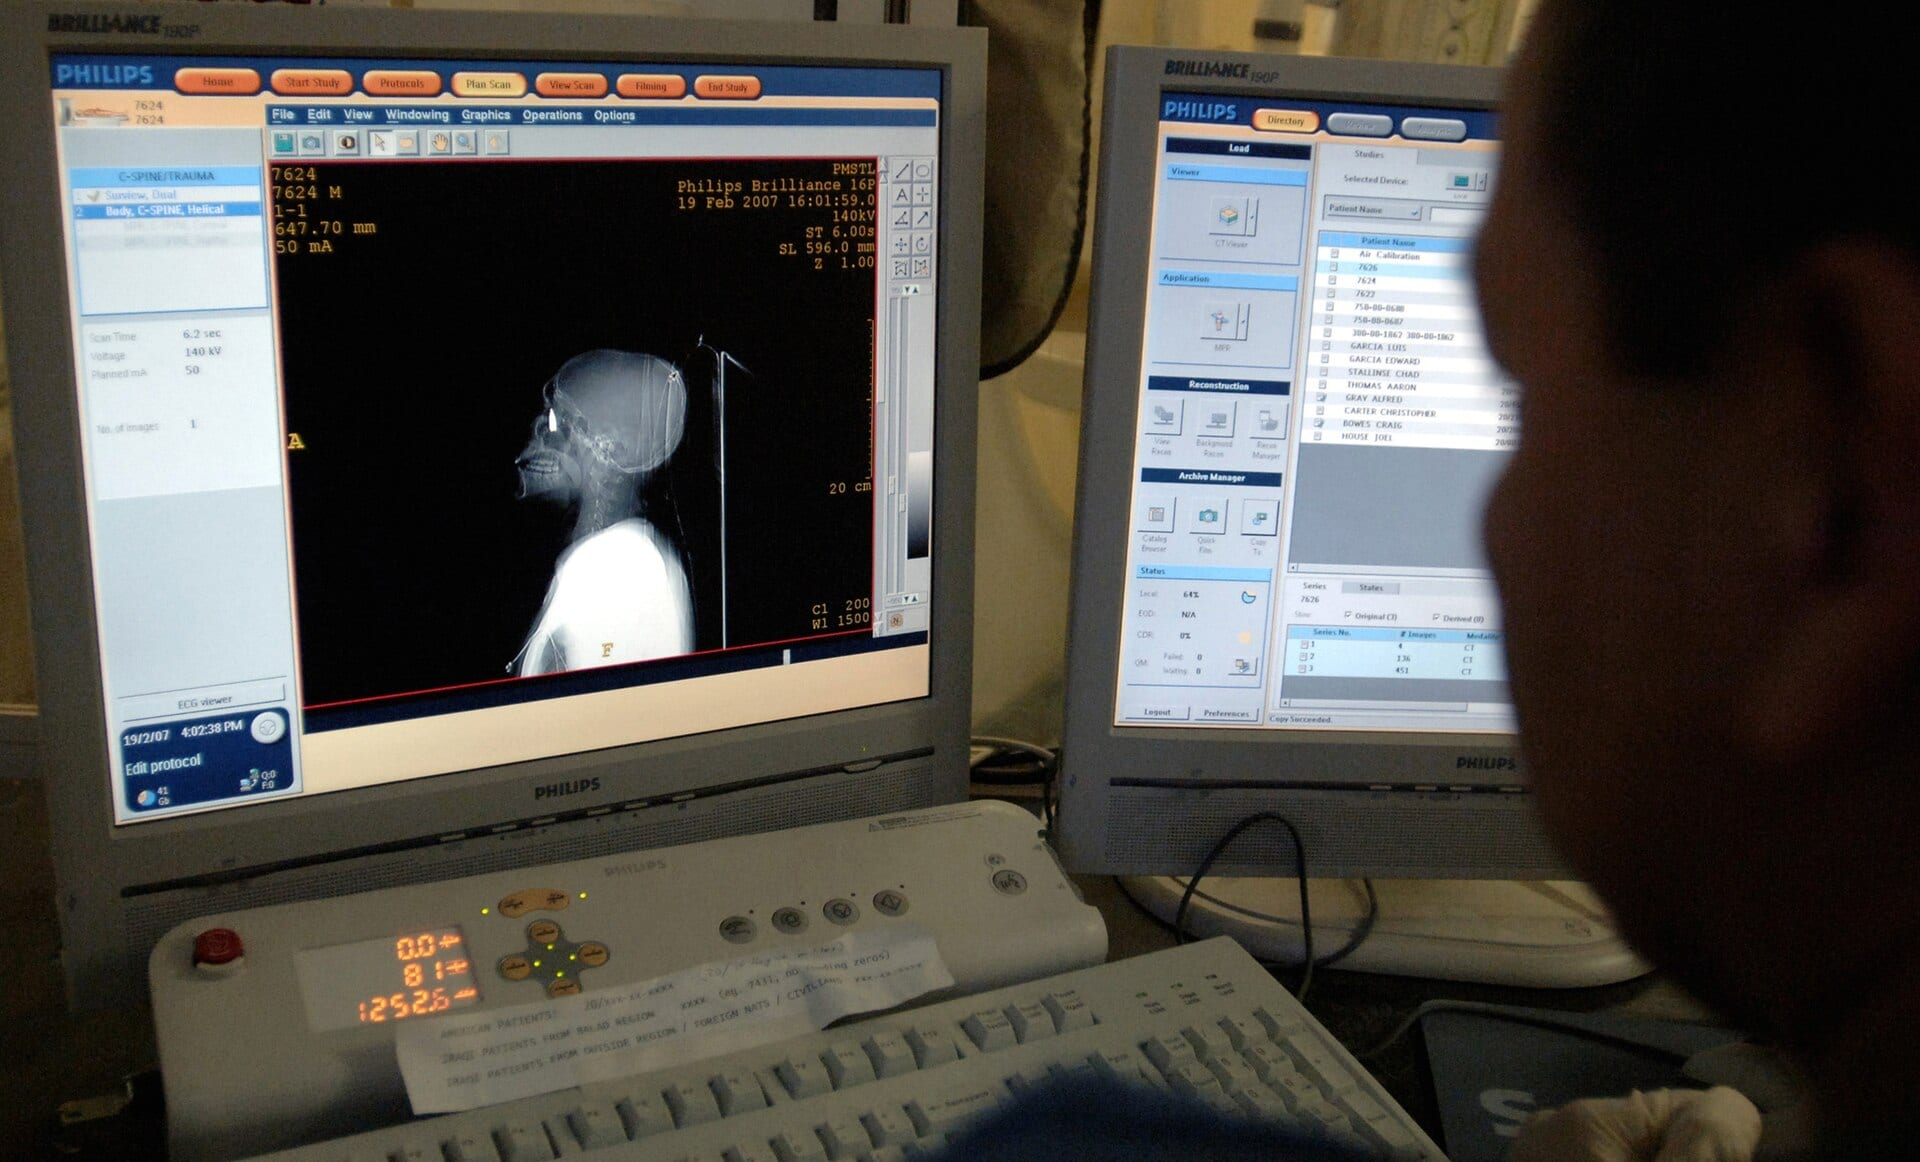
医疗AI刚刚在同一个季度里,对同一项稀缺资产——临床医生每天打开的那块屏幕——给出了两次方向相反的定价。一级市场买家向OpenEvidence~$6B — OpenEvidence, private, latest valuation ~$6B追投2.5亿美元,估值150亿美元,9月30日获公司证实,高于1月D轮融资时的120亿美元12。二级市场卖家则在十二个月内将Pro Medicus+4.50% — Pro Medicus, up 4.50 percent today的股价砍去48.03%——美国医院每天打开的,正是这家公司的Visage 7影像软件——该股直到10月9日才反弹4.50%,报165.73澳元34。必有一方看错了。
150亿美元买到了什么
按OpenEvidence自己公布的数字,这家公司的护城河在于数据与分发:超过40%的美国执业医生每天使用它,仅8月一个月,美国临床医生的查询量就达4200万次1。而模型,恰恰不在它手中。产品底层运行的是一个基于Claude的决策支持引擎:根据9月22日敲定的一项协议,该引擎以白标(white-label)形式免费提供给约100个中低收入国家的医生,许多用户自始至终看不到Anthropic$350B — Anthropic, private, latest valuation $350B的品牌1。这场豪赌,一句话就能说尽:智能是租来的,医生入口是自己的。
48%的跌幅抹掉了什么
Pro Medicus公布的成绩单是:2026财年收入2.617亿澳元,同比增长22.9%,基础EBIT(underlying EBIT)利润率达74.9%,新签十份合同、总价值至少4.07亿澳元,六份到期合同全部续约且单次交易费率均上调,未来五年合同保底收入约13亿澳元35。这轮抛售与业绩无关,真正的动因是市场担忧AI会令影像软件商品化,彼时公司市值167亿澳元4。用市值除以2026财年收入,该股仍顶着约64倍的静态市销率,这一定价押注的是合同储备持续复利增长34。就连增长质量也不支持“商品化”的判断:按固定汇率计算,每一项指标的增速都高于报告值,续约费率也无一例外地上调3。
Pro Medicus各条增长线:固定汇率增速全面跑赢报告值
- 报告增速
- 固定汇率增速
Data
| 报告增速 | 固定汇率增速 | |
|---|---|---|
| 收入 | 22.9% | 28.4% |
| 基础EBIT | 24.4% | 30.6% |
| 基础税后净利润 | 24.1% | 32.5% |
“模型”与“管道”之争
看空逻辑本周借一篇新闻稿登场。Diagens Tech是来自杭州的竞争对手,其付费投放的企业新闻稿恰与PME反弹同日刊发。该公司主张,影像基础模型将成为医学AI领域的第三类高价值资产,排在工作流软件与患者数据之后6。反驳来自数据一端:截至2024年年中,美国食品药品监督管理局(FDA)已批准约950款AI医疗器械,其中约723款是用途单一、需人工监督的放射科工具;而真正的难点在于,像素数据仍锁在PACS(医学影像归档与通信系统)的档案库里,“模型只是容易的那10%” 7。只要数据依旧上锁,收费站就还在Visage手里。
哪条护城河说了算
若护城河是“分发+数据”,1500亿美元的估值便属合理,Pro Medicus的估值还会继续下修。若护城河是合同现金流,一级市场的定价才是错的:PME较202.47澳元的分析师一致目标价低约27%,15位分析师给予“跑赢大盘”(Outperform)评级,眼下正是入场点5。无论哪种情形,只要产品本质上是在租用的模型上套了一层壳,医学AI后期投资者都得承担减记风险1。下一个检验节点是Pro Medicus2026年11月25日召开的年度股东大会 5。两个价格,不可能同时对。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.