مخاوف الفائدة تضرب رهان Technoprobe على ذاكرة الذكاء الاصطناعي البالغ 66 ضعفاً للأرباح.. السهم يخسر أكثر من 15% في يومين
اجتاحت موجة من مخاوف الفائدة أسهم الرقائق في 15 و16 أكتوبر 2026، ومحقت أكثر من 15% من قيمة المتصدّر الأوروبي في اختبارات الذكاء الاصطناعي. دفتر الطلبات ما يزال ينمو بوتيرة مركبة؛ لكن ما أعيد تسعيره هو الافتراض بأن الطلب على ذاكرة الذكاء الاصطناعي لا يتوقف أبداً.
 Richard Tang · 3 min read
Technoprobe−5.15% — Technoprobe, down 5.15 percent today، الشركة الإيطالية المصنّعة لبطاقات المجسّات التي تختبر رقائق الذاكرة قبل شحنها، تراجع سهمها 10.3% في 15 أكتوبر 2026 ليكون الأسوأ أداءً على مؤشر فوتسي MIB في بورصة ميلانو، وفقد أكثر من 15% في جلستين ليغلق عند 26.5 يورو 123. وكان السهم قد صعد من نحو 9 يورو في صيف 2025 إلى ذروة تجاوزت 37 يورو في يونيو 3. غير أن الشرارة جاءت من مكان بعيد عن مصانع الشركة: بيانات تضخم أميركي بلغت 3.7% أعادت إشعال مخاوف رفع أسعار الفائدة، واجتاحت الشكوك حول الديون التي تقف خلف مراكز بيانات الذكاء الاصطناعي أسهمَ الرقائق حول العالم 21. ما أعيد تسعيره هو الافتراض الكامن خلف السهم: أن الطلب على ذاكرة الذكاء الاصطناعي لا يتوقف أبداً.
من نحو 9 يورو إلى ذروة فوق 37 يورو في يونيو، ثم هبوط خلال يومين إلى 26.5 يورو
Data
| سعر السهم | |
|---|---|
| صيف 2025 | €9 |
| ذروة يونيو 2026 | €37 |
| 16 أكتوبر 2026 | €26.5 |
لا رقاقة ذاكرة للذكاء الاصطناعي إلا عبر بطاقة مجسّات
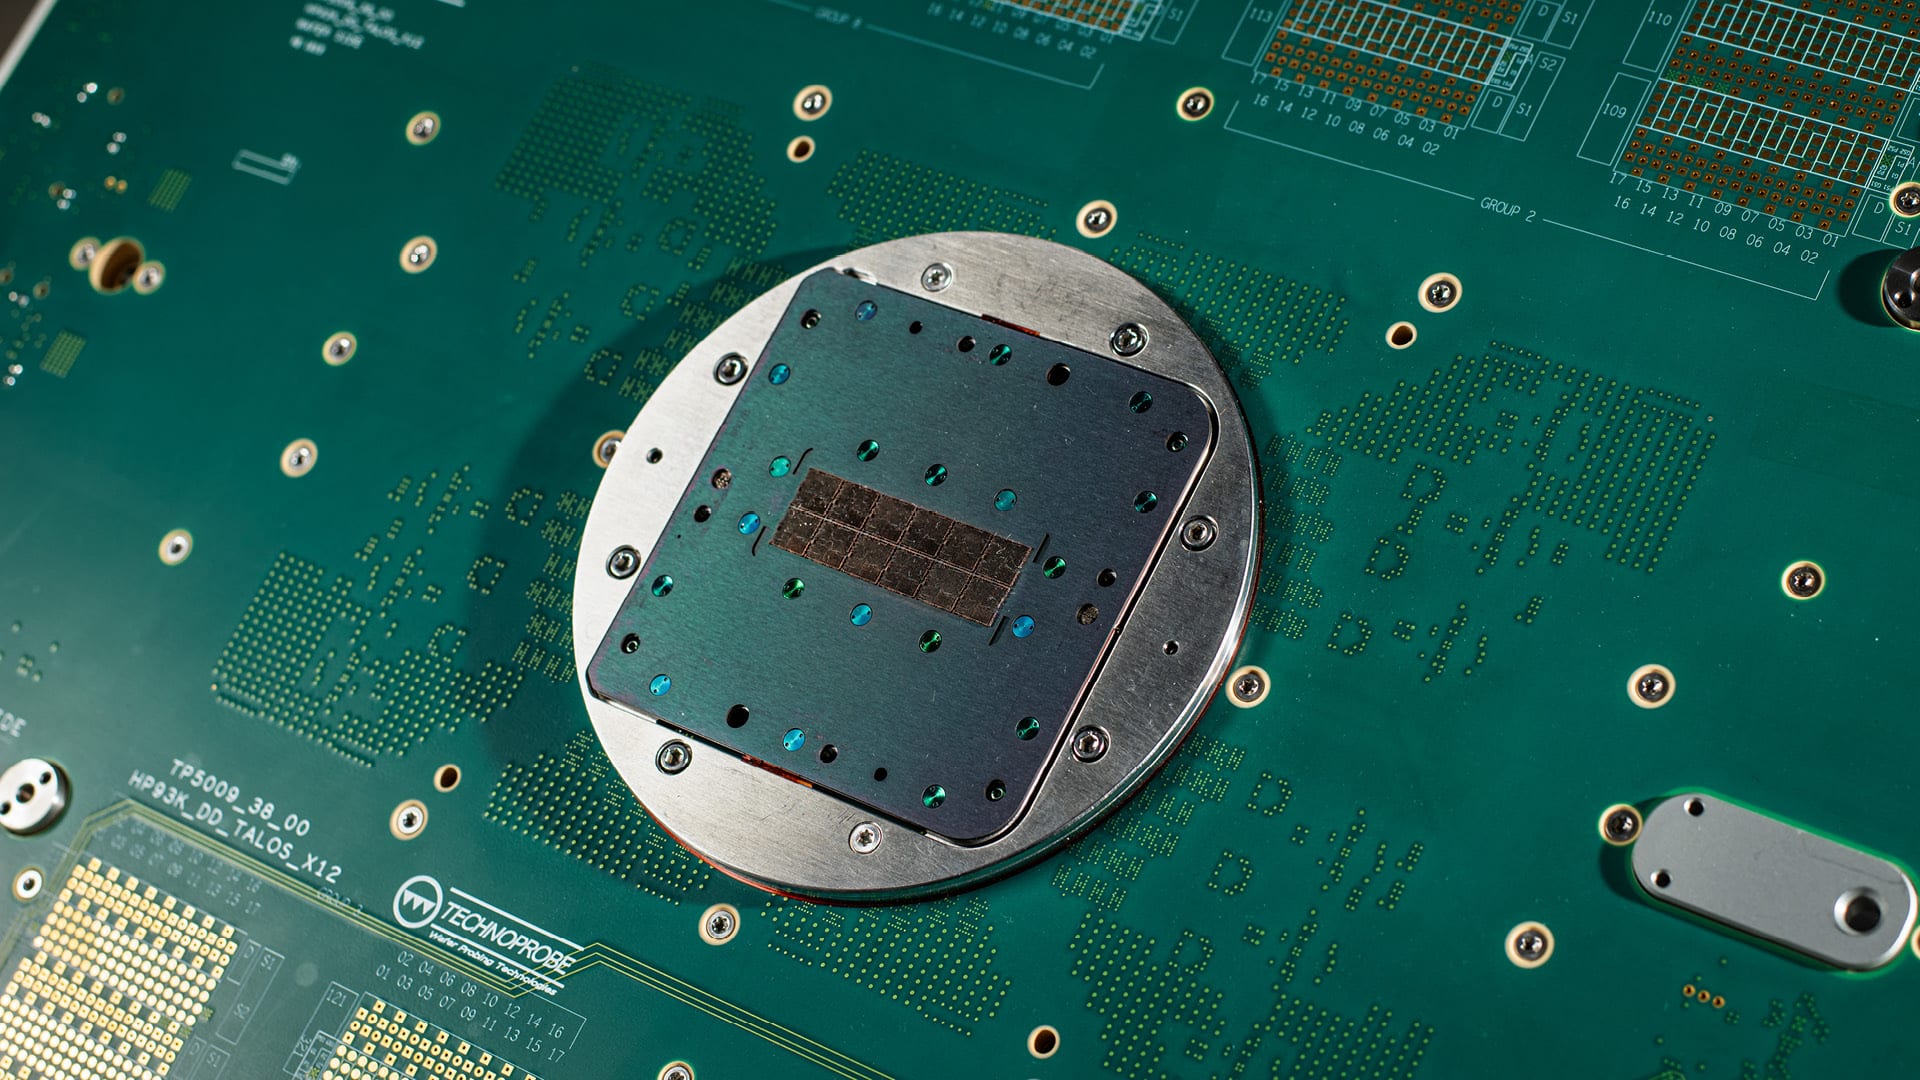
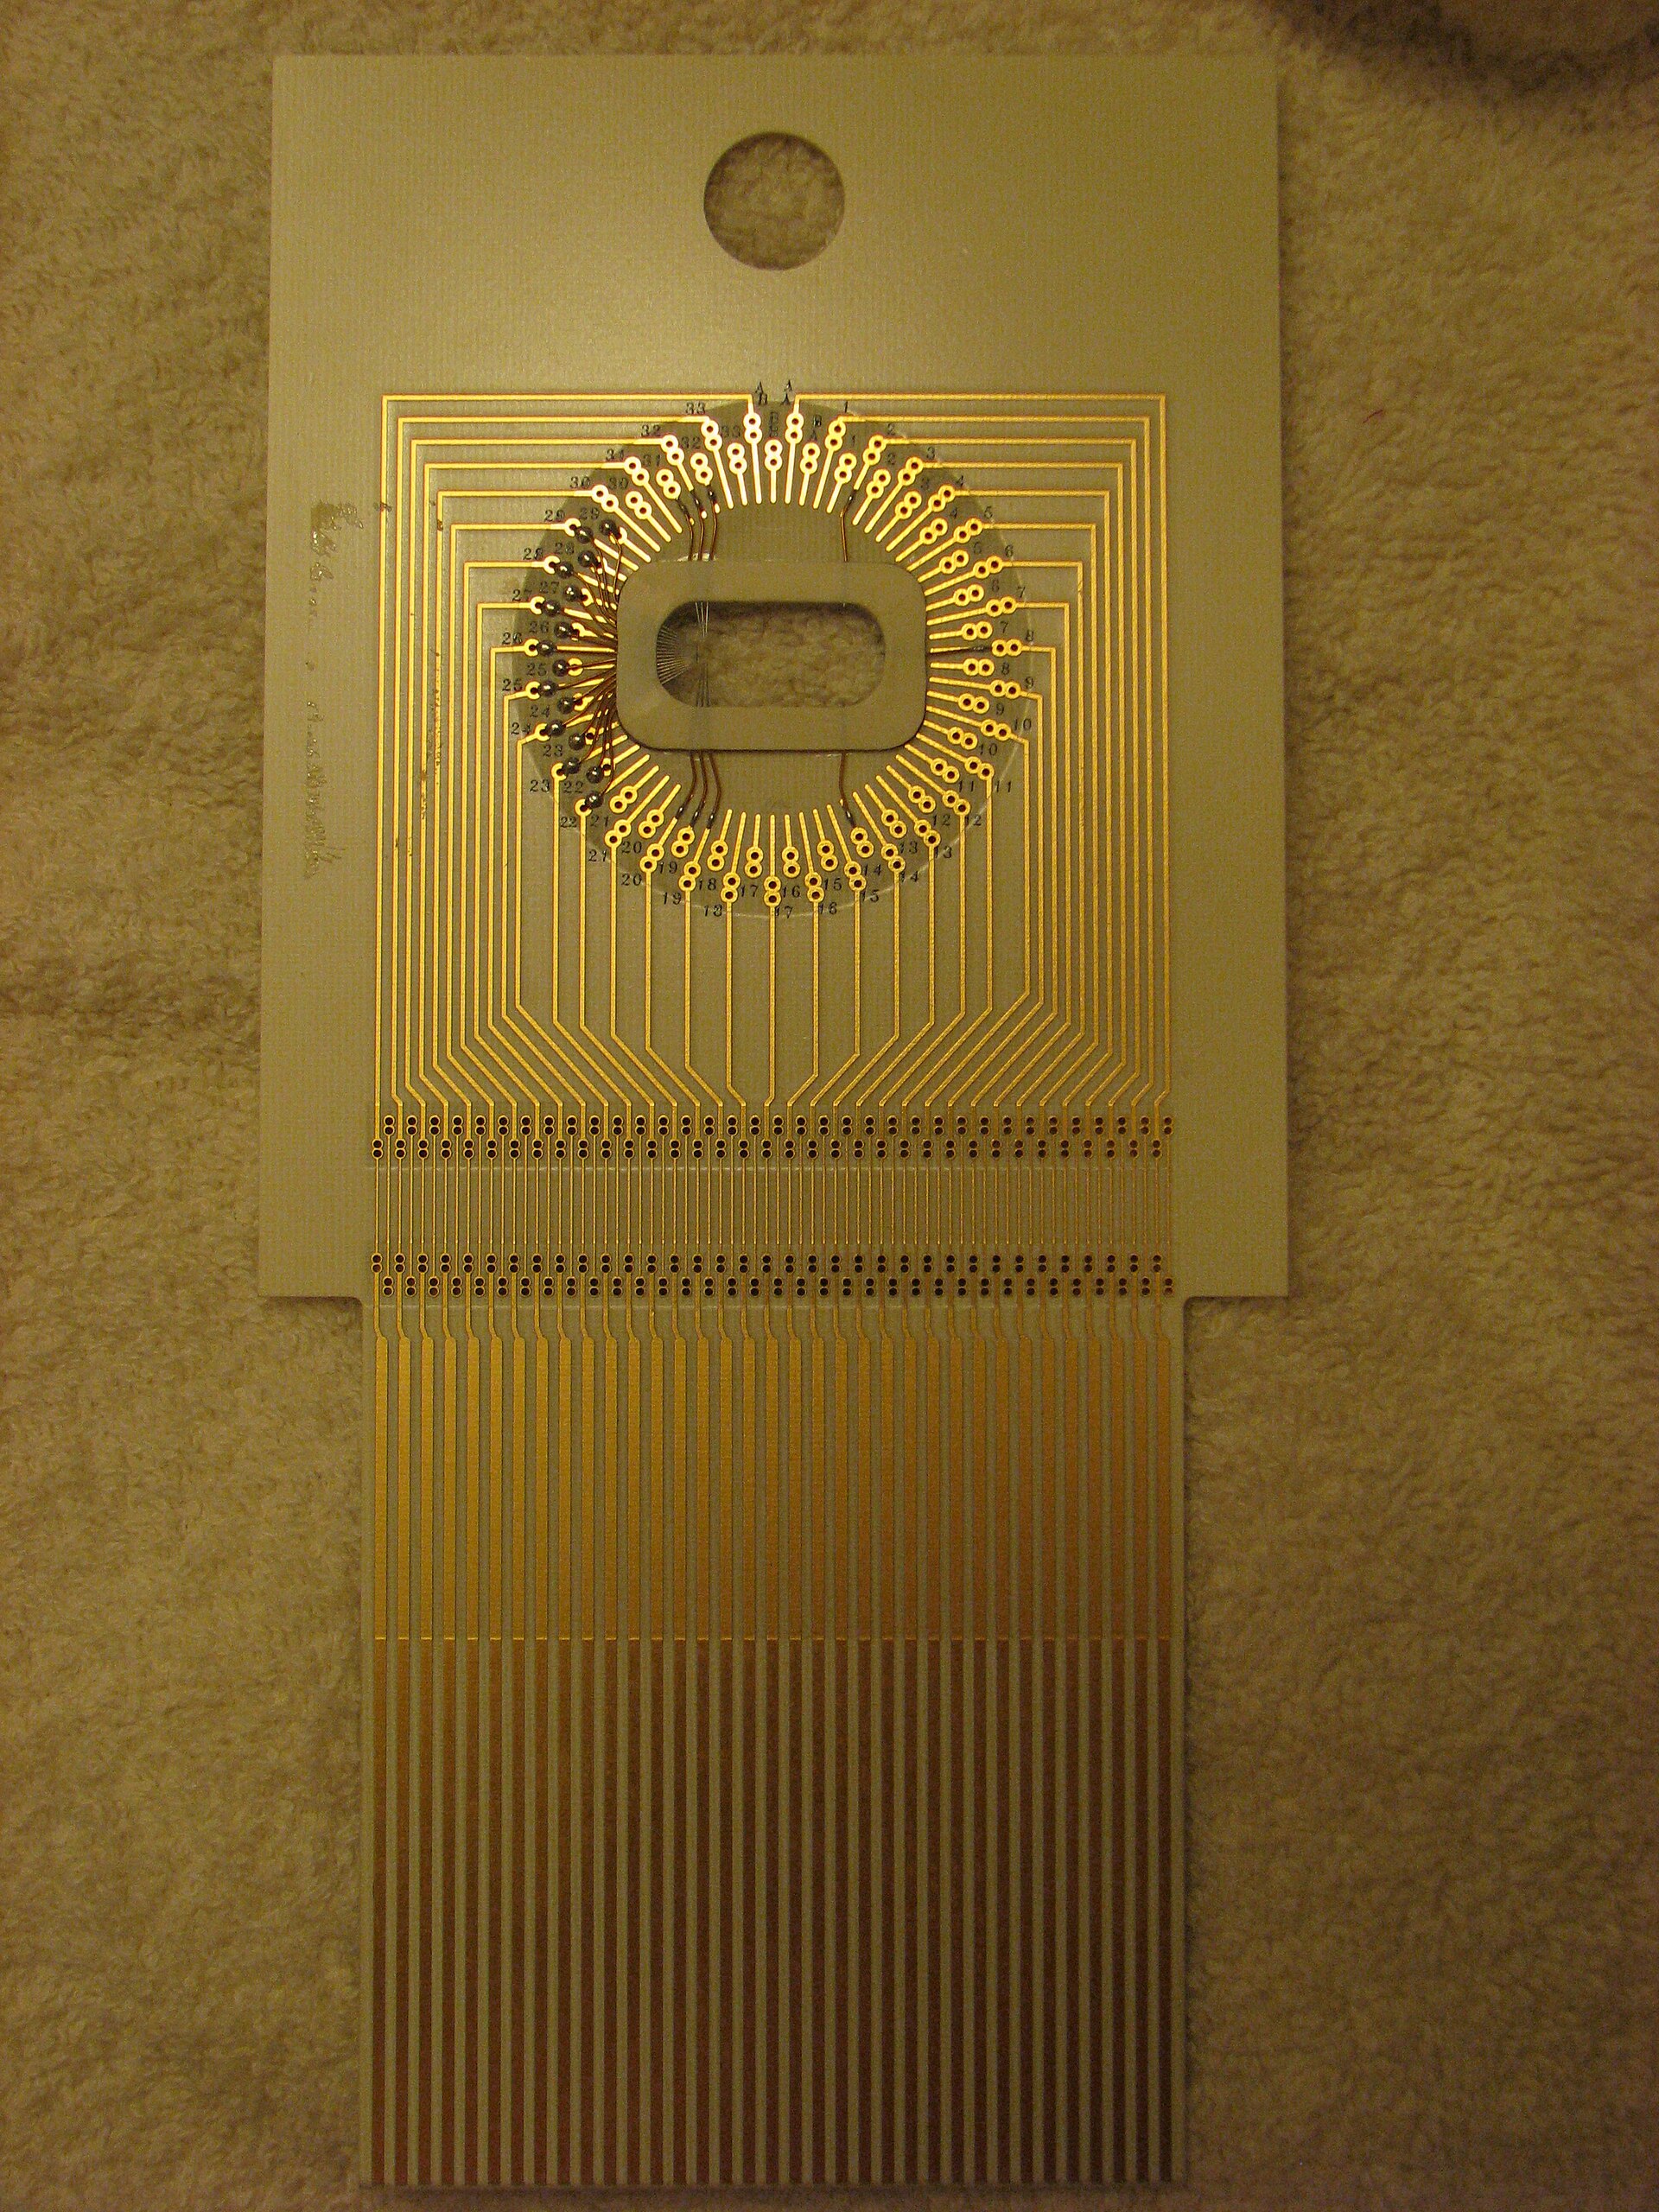
تعمل مراكز بيانات الذكاء الاصطناعي على ذاكرة متقدمة، ولا تُشحن أي رقاقة قبل اختبارها. وبطاقة المجسّات واجهة كهروميكانيكية مصمَّمة خصيصاً، تلمس مجسّاتها الرقاقة وهي لا تزال على رقاق السيليكون وتربطها بجهاز اختبار يتحقق من عملها؛ وتستطيع البطاقة الواحدة أن تحمل أكثر من 50 ألف نقطة تلامس، وتُصنَّع كل بطاقة لتناسب تصميم رقاقة واحدة 4. وكلما تطلّب هذا البناء ذاكرة أكثر تقدماً، ازدادت أعمال التحقق التي تُضاف إلى دفتر طلبات Technoprobe 3.
القوائم المالية وفّت بما وعدت به سلسلة الذكاء الاصطناعي
بلغت إيرادات النصف الأول من عام 2026 464 مليون يورو، بنمو 42% على أساس سنوي 3. وتضاعفت الأرباح قبل الفوائد والضرائب والإهلاك واستهلاك الدين (EBITDA) إلى 206 ملايين يورو، مع ارتفاع الهامش من 32% إلى 44% 3. وصعد صافي الربح إلى 143 مليون يورو مقابل 34 مليون يورو 3. ورفعت الإدارة توقعاتها لعام 2026، وحددت هدفاً لعام 2027 يستتبع نمو الإيرادات بأكثر من الضعف خلال عامين عند هامش EBITDA يتراوح بين 46% و48%، والميزانية العمومية قادرة على تمويل ذلك: لا ديون عليها و700 مليون يورو من النقد 3.
الإيرادات مرشحة لتجاوز الضعف بين عامي 2025 و2027
- الإيرادات
- Estimate
Data
| الإيرادات | |
|---|---|
| 2024 | €540M |
| 2025 | €628M |
| توقعات 2026 (estimate) | €1,050M (€1,000–1,100M) |
| هدف 2027 (estimate) | €1,600M |
كلفة المال وراء إعادة التسعير
بدأت موجة البيع مع قراءة التضخم تلك التي أعادت مخاوف رفع أسعار الفائدة إلى السوق 2. فارتفاع أسعار الفائدة يضرب الديون التي تموّل مراكز بيانات الذكاء الاصطناعي، ويقرأ السوق هذا الضغط من خلال CoreWeave−12.18% — CoreWeave, down 12.18 percent today، مشغّل مراكز بيانات الذكاء الاصطناعي المثقل بالديون، وهبطت سنداته المستحقة في 2032 إلى 78 سنتاً مقابل كل دولار 7. وكان وقع الضرر أشد على صانعي الذاكرة في المنبع: فقد كل من إس كيه هاينكس−6.61% — إس كيه هاينكس, down 6.61 percent today وسامسونج أكثر من نصف قيمة سهمه منذ ذروته في يونيو 6.
ذاكرة مباعة بالكامل وتداول عند ضعفين إلى ثلاثة أضعاف الأرباح
لم تعد النتائج القياسية تحرك الأسعار. فقد تجاوزت تي إس إم سي−2.33% — تي إس إم سي, down 2.33 percent today، أكبر شركة في العالم لتصنيع الرقاقات لصالح الغير، التوقعات في الإيرادات والأرباح، وحققت أنثروبيك$350B — أنثروبيك, private, latest valuation $350B، مختبر الذكاء الاصطناعي، نحو 16.8 مليار دولار من الإيرادات الفصلية. ومع ذلك هبطت أسهم شركات الرقاقات 12. انتقل القيد من الطاقة الإنتاجية إلى كلفة التمويل: رقاقات الذاكرة مباعة عملياً بالكامل حتى نهاية عام 2027، وتتداول أسهم الشركات التي تصنعها عند ضعفين إلى ثلاثة أضعاف الأرباح المتوقعة 56.
حصة عائمة صغيرة تتحمل إعادة التسعير بأكملها
تسيطر T Plus، الشركة القابضة لعائلة كريبا المؤسِّسة، على ما يزيد قليلاً على نصف رأس المال ونحو ثلثي حقوق التصويت، فيما تملك تيرادين−5.89% — تيرادين, down 5.89 percent today، الصانعة الأميركية لمعدات الاختبار، 10% أخرى 3. ولهذا تنعكس الأحكام الشاملة للسوق بشأن الذكاء الاصطناعي على حصة عائمة صغيرة، وهو ما يفسّر كيف يمكن لسهم ارتفع أكثر من 220% في اثني عشر شهراً أن يفقد عُشر قيمته في يوم واحد 23. وقبل الهبوط، كان السهم يتداول عند نحو 66 ضعفاً من الأرباح المتوقعة لعام 2026، مقابل أقل من 30 ضعفاً لسهم إنفيديا−1.59% — إنفيديا, down 1.59 percent today، حاملة راية استثمارات الذكاء الاصطناعي 3. ومن يشتري عند هذا السعر يتحمّل مخاطر فرضية واحدة محددة: أن يستمر النمو بوتيرة مركبة دون توقف، لفترة تكفي لأن تنمو الأرباح بما يبرر المضاعف.
تداول سهم Technoprobe عند أكثر من ضعفَي مضاعف إنفيديا للأرباح المتوقعة
Data
| Value | |
|---|---|
| Technoprobe | about 66x |
| إنفيديا | below 30x |
| صانعو رقاقات الذاكرة | 2–3x |
أسعار الفائدة، لا هندسة المجسّات، هي ما سيحسم هذا الرهان
الشركة تستحق نموها: فهي تسد الفجوة بين رقاقات الذاكرة المصنَّعة والرقاقات الجاهزة للشحن، وهو عمل لا يمكن لموجة بناء البنية التحتية للذكاء الاصطناعي أن تتخطاه 4. أما الرهان عند 66 ضعفاً فهو فرضية أخرى، وسيحسمه أسعار الفائدة وميزانيات شركات الذكاء الاصطناعي، وليس هندسة المجسّات. والمحطة التالية قريبة: تكشف إس كيه هاينكس، الشركة الكورية الجنوبية لصناعة رقاقات الذاكرة، توقعاتها للربع الرابع في 28 أكتوبر 6.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.