Un susto por los tipos se lleva más del 15% de Technoprobe en dos días y golpea su apuesta por la memoria de la IA, cotizada a 66 veces beneficios
El susto por los tipos barrió los valores de semiconductores el 15 y 16 de octubre de 2026 y se llevó por delante más del 15% del campeón europeo del test para la IA. La cartera de pedidos sigue creciendo de forma compuesta; lo que se ajustó fue el precio de una premisa: que la demanda de memoria para la IA nunca descansa.
 Richard Tang · 3 min read
Technoprobe−5.15% — Technoprobe, down 5.15 percent today, el fabricante italiano de las tarjetas de sondas que ponen a prueba los chips de memoria antes de que salgan de fábrica, cayó un 10,3% el 15 de octubre de 2026, con el peor comportamiento del índice FTSE MIB de Milán, y perdió más del 15% en dos sesiones, hasta los 26,5 euros 123. Las acciones habían escalado de unos 9 euros en el verano de 2025 a un máximo de junio por encima de los 37 euros 3. El detonante estaba lejos de sus fábricas: una inflación del 3,7% en EE UU reavivó el temor a las subidas de tipos, y la duda sobre la deuda que sostiene los centros de datos de IA arrastró a los semiconductores de todo el mundo 21. Lo que se ajustó fue la premisa sobre la que se apoyaba la cotización: que la demanda de memoria para la IA nunca descansa.
De unos 9 euros a un máximo de junio por encima de los 37, y de ahí a 26,5 euros en dos jornadas
Data
| Cotización | |
|---|---|
| Verano de 2025 | €9 |
| Máximo de junio de 2026 | €37 |
| 16 de octubre de 2026 | €26.5 |
Cada chip de memoria para la IA pasa por una tarjeta de sondas
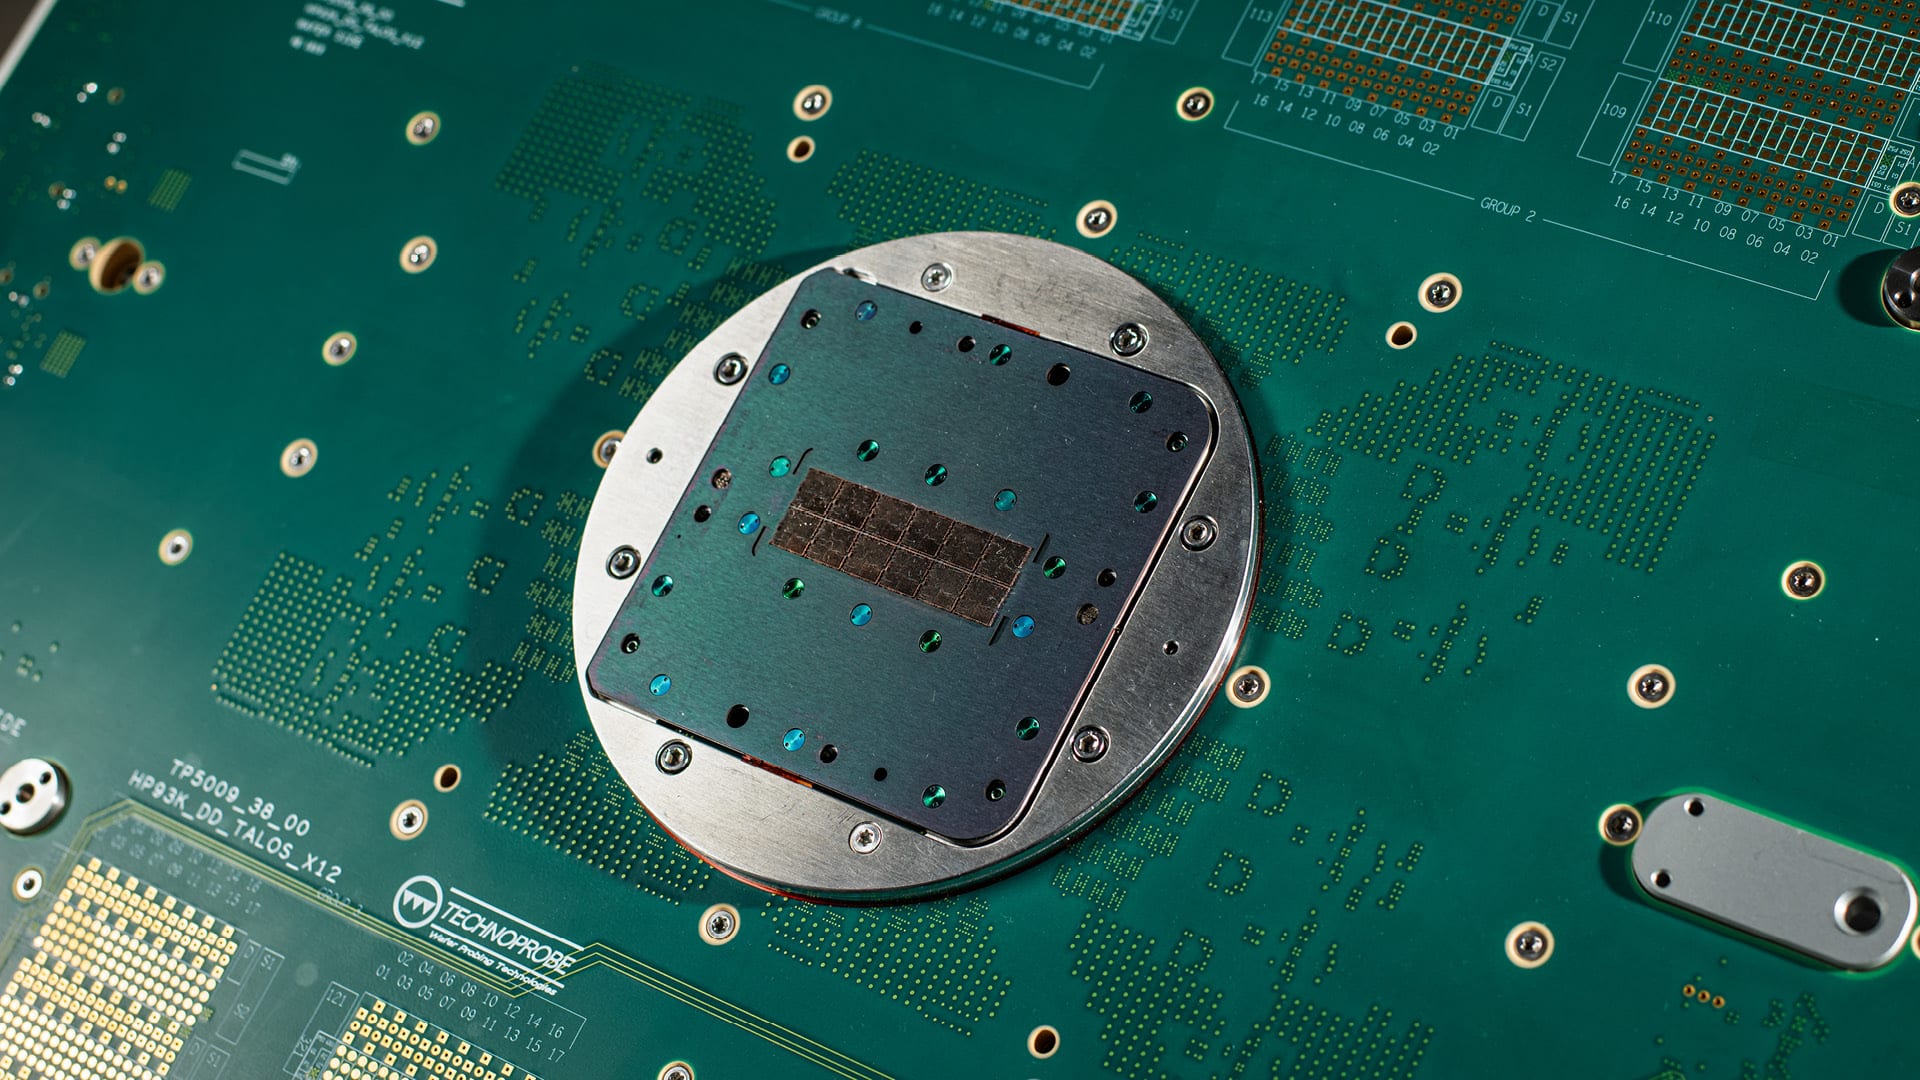
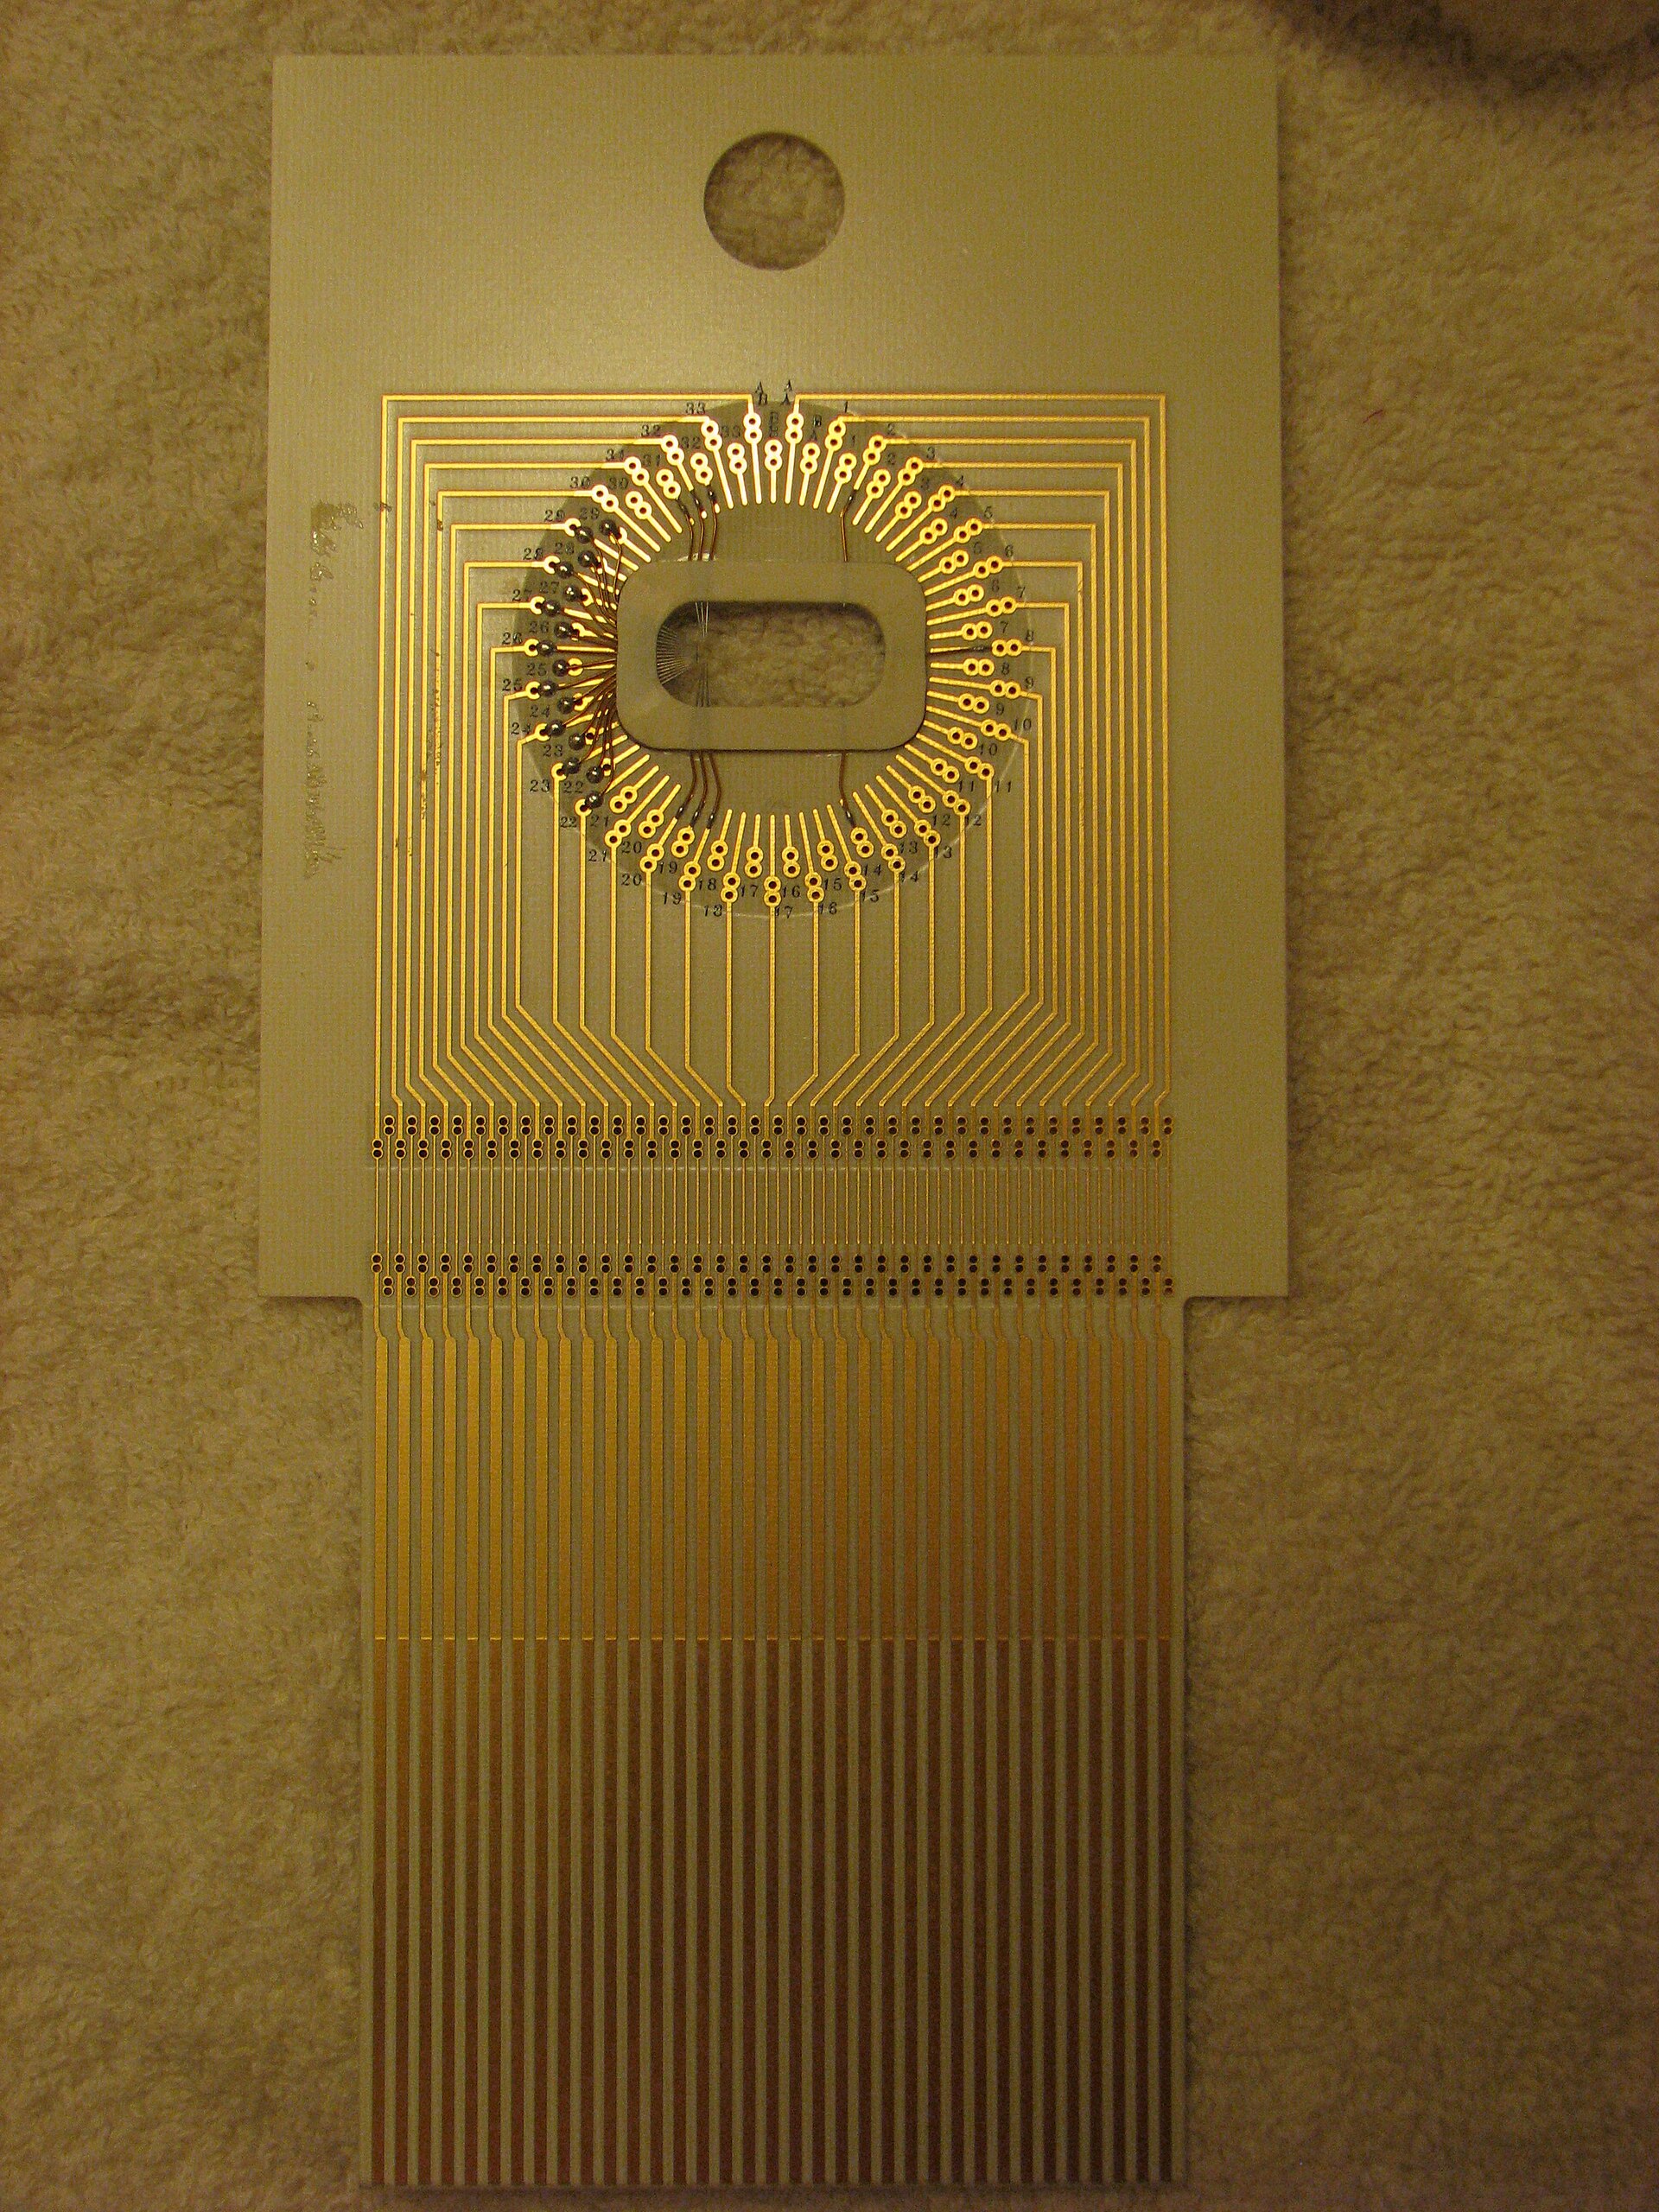
Los centros de datos de IA funcionan con memoria avanzada, y ningún chip se vende sin pasar antes por el test. La tarjeta de sondas es la interfaz electromecánica a medida cuyos contactos tocan el chip cuando todavía está en la oblea de silicio y lo conectan a un tester que comprueba si funciona; una sola tarjeta puede llevar más de 50.000 contactos, y cada una se fabrica para un único diseño de chip 4. Cuanto más avanzada es la memoria que exige el despliegue de la IA, más trabajo de validación aterriza en la cartera de pedidos de Technoprobe 3.
Las cuentas cumplieron lo que prometía la cadena
La facturación del primer semestre de 2026 alcanzó los 464 millones de euros, un 42% más que un año antes 3. El EBITDA —el beneficio antes de intereses, impuestos, depreciación y amortización— se duplicó, hasta 206 millones, y el margen subió del 32% al 44% 3. El beneficio neto pasó de 34 a 143 millones 3. La dirección elevó su previsión para 2026 y marcó un objetivo para 2027 que implica más que duplicar la facturación en dos años, con un margen de EBITDA del 46% al 48%. Y el balance puede financiarlo: sin deuda y con 700 millones de euros en caja 3.
Se prevé que la facturación se duplique con creces entre 2025 y 2027
- Facturación
- Estimate
Data
| Facturación | |
|---|---|
| 2024 | €540M |
| 2025 | €628M |
| Previsión 2026 (estimate) | €1,050M (€1,000–1,100M) |
| Objetivo 2027 (estimate) | €1,600M |
El castigo vino del precio del dinero
La corrección arrancó con ese dato de inflación, que devolvió al mercado el miedo a las subidas de tipos 2. Los tipos más altos golpean la deuda con la que se financian los centros de datos de IA, y el mercado mide esa tensión a través de CoreWeave+1.63% — CoreWeave, up 1.63 percent today, el operador de centros de datos de IA fuertemente apalancado cuyos bonos con vencimiento en 2032 han caído hasta los 78 centavos por dólar 7. Aguas arriba, el golpe fue aún más duro: SK hynix+3.93% — SK hynix, up 3.93 percent today y Samsung han perdido cada una más de la mitad desde sus máximos de junio 6.
La memoria agotada cotiza a dos o tres veces sus beneficios
Los resultados récord ya no mueven las cotizaciones. TSMC+1.49% — TSMC, up 1.49 percent today, el mayor fabricante de chips por encargo del mundo, superó las previsiones de ingresos y beneficio, y Anthropic$350B — Anthropic, private, latest valuation $350B, el laboratorio de IA, registró unos 16.800 millones de dólares de ingresos en el trimestre. Aun así, los valores de semiconductores cayeron 12. El freno ha pasado de la capacidad de producción al coste de la financiación: la memoria está prácticamente agotada hasta 2027, y las compañías que la fabrican cotizan a dos o tres veces sus beneficios esperados 56.
Un free float reducido carga con todo el ajuste
T Plus, el holding de la familia Crippa, fundadora de la compañía, controla algo más de la mitad del capital y casi dos tercios de los derechos de voto, y Teradyne+4.17% — Teradyne, up 4.17 percent today, el fabricante estadounidense de equipos de prueba, posee otro 10% 3. Por eso los juicios del mercado sobre la IA recaen sobre un free float reducido, y así se explica que un valor que sube más de un 220% en doce meses pueda perder un 10% en un día 23. Antes de la caída cotizaba a unas 66 veces los beneficios esperados de 2026, frente a menos de 30 para Nvidia+1.27% — Nvidia, up 1.27 percent today, el buque insignia de la apuesta por la IA 3. Quien compra a ese precio respalda una tesis muy concreta: que el negocio seguirá creciendo de forma compuesta, sin pausas, durante el tiempo suficiente para que los beneficios crezcan hasta justificar el múltiplo.
Technoprobe cotizaba a más del doble del PER esperado de Nvidia
Data
| Value | |
|---|---|
| Technoprobe | about 66x |
| Nvidia | below 30x |
| Fabricantes de memoria | 2–3x |
Los tipos de interés, no la ingeniería de sondas, decidirán esta apuesta
El crecimiento de la compañía está bien ganado: cierra el hueco entre la memoria fabricada y los chips listos para el envío, un trabajo que el despliegue de la IA no puede saltarse 4. La apuesta a 66 veces es una afirmación distinta, y la resolverán los tipos de interés y los balances de las empresas de IA, no la ingeniería de sondas. El próximo hito está cerca: SK hynix, el fabricante surcoreano de memoria, presenta su previsión para el cuarto trimestre el 28 de octubre 6.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.