테크노프로브 이틀새 15% 넘게 급락…금리 공포가 흔든 'PER 66배' AI 메모리 베팅
2026년 10월 15~16일 금리 공포가 반도체주를 휩쓸며 유럽의 AI 테스트 강자 주가를 15% 넘게 끌어내렸다. 수주잔고는 여전히 불어나고 있다. 재평가된 것은 'AI 메모리 수요는 결코 멈추지 않는다'는 가정이었다.
 Richard Tang · 3 min read
메모리 칩을 출하 전에 검사하는 프로브 카드(probe card)를 만드는 이탈리아 기업 테크노프로브−5.15% — 테크노프로브, down 5.15 percent today는 2026년 10월 15일 주가가 10.3% 급락하며 밀라노증시 FTSE MIB 지수 내 최대 하락 종목으로 마감했고, 이틀 거래에서 15%를 넘게 빠져 주가는 26.5유로까지 떨어졌다 123. 주가는 2025년 여름 9유로 안팎에서 올해 6월 37유로를 넘는 최고치까지 치솟았다 3. 발화점은 이 회사 공장과 거리가 멀었다. 미국의 물가상승률 3.7%가 금리 인상 공포를 되살렸고, AI 데이터센터를 뒷받침하는 부채에 대한 의심이 전 세계 반도체주를 휩쓸었다 21. 값이 다시 매겨진 것은 주가 밑에 깔린 가정, 즉 'AI 메모리 수요는 결코 멈추지 않는다'는 믿음이었다.
9유로 안팎에서 6월 최고치 37유로 이상, 그리고 이틀 만에 26.5유로까지
Data
| 주가 | |
|---|---|
| 2025년 여름 | €9 |
| 2026년 6월 최고치 | €37 |
| 2026년 10월 16일 | €26.5 |
AI 메모리 칩은 예외 없이 프로브 카드를 거친다
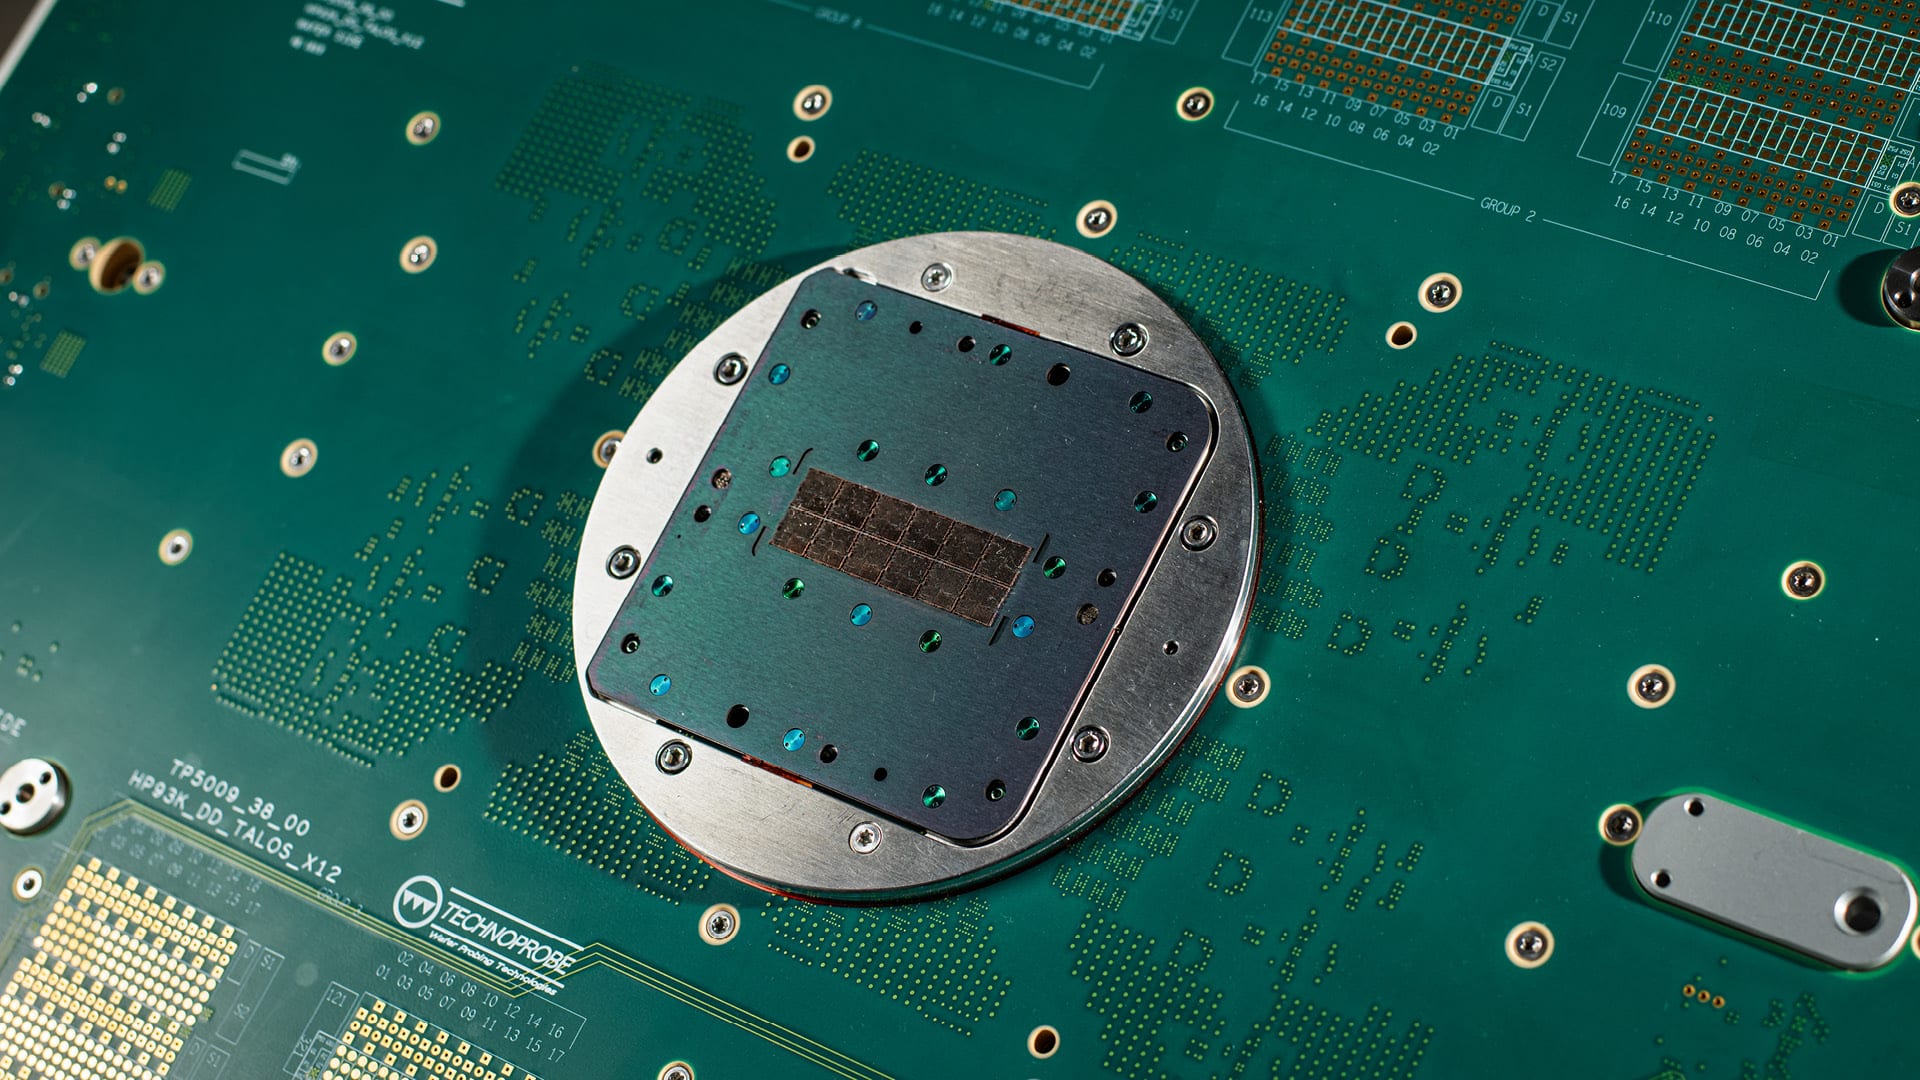
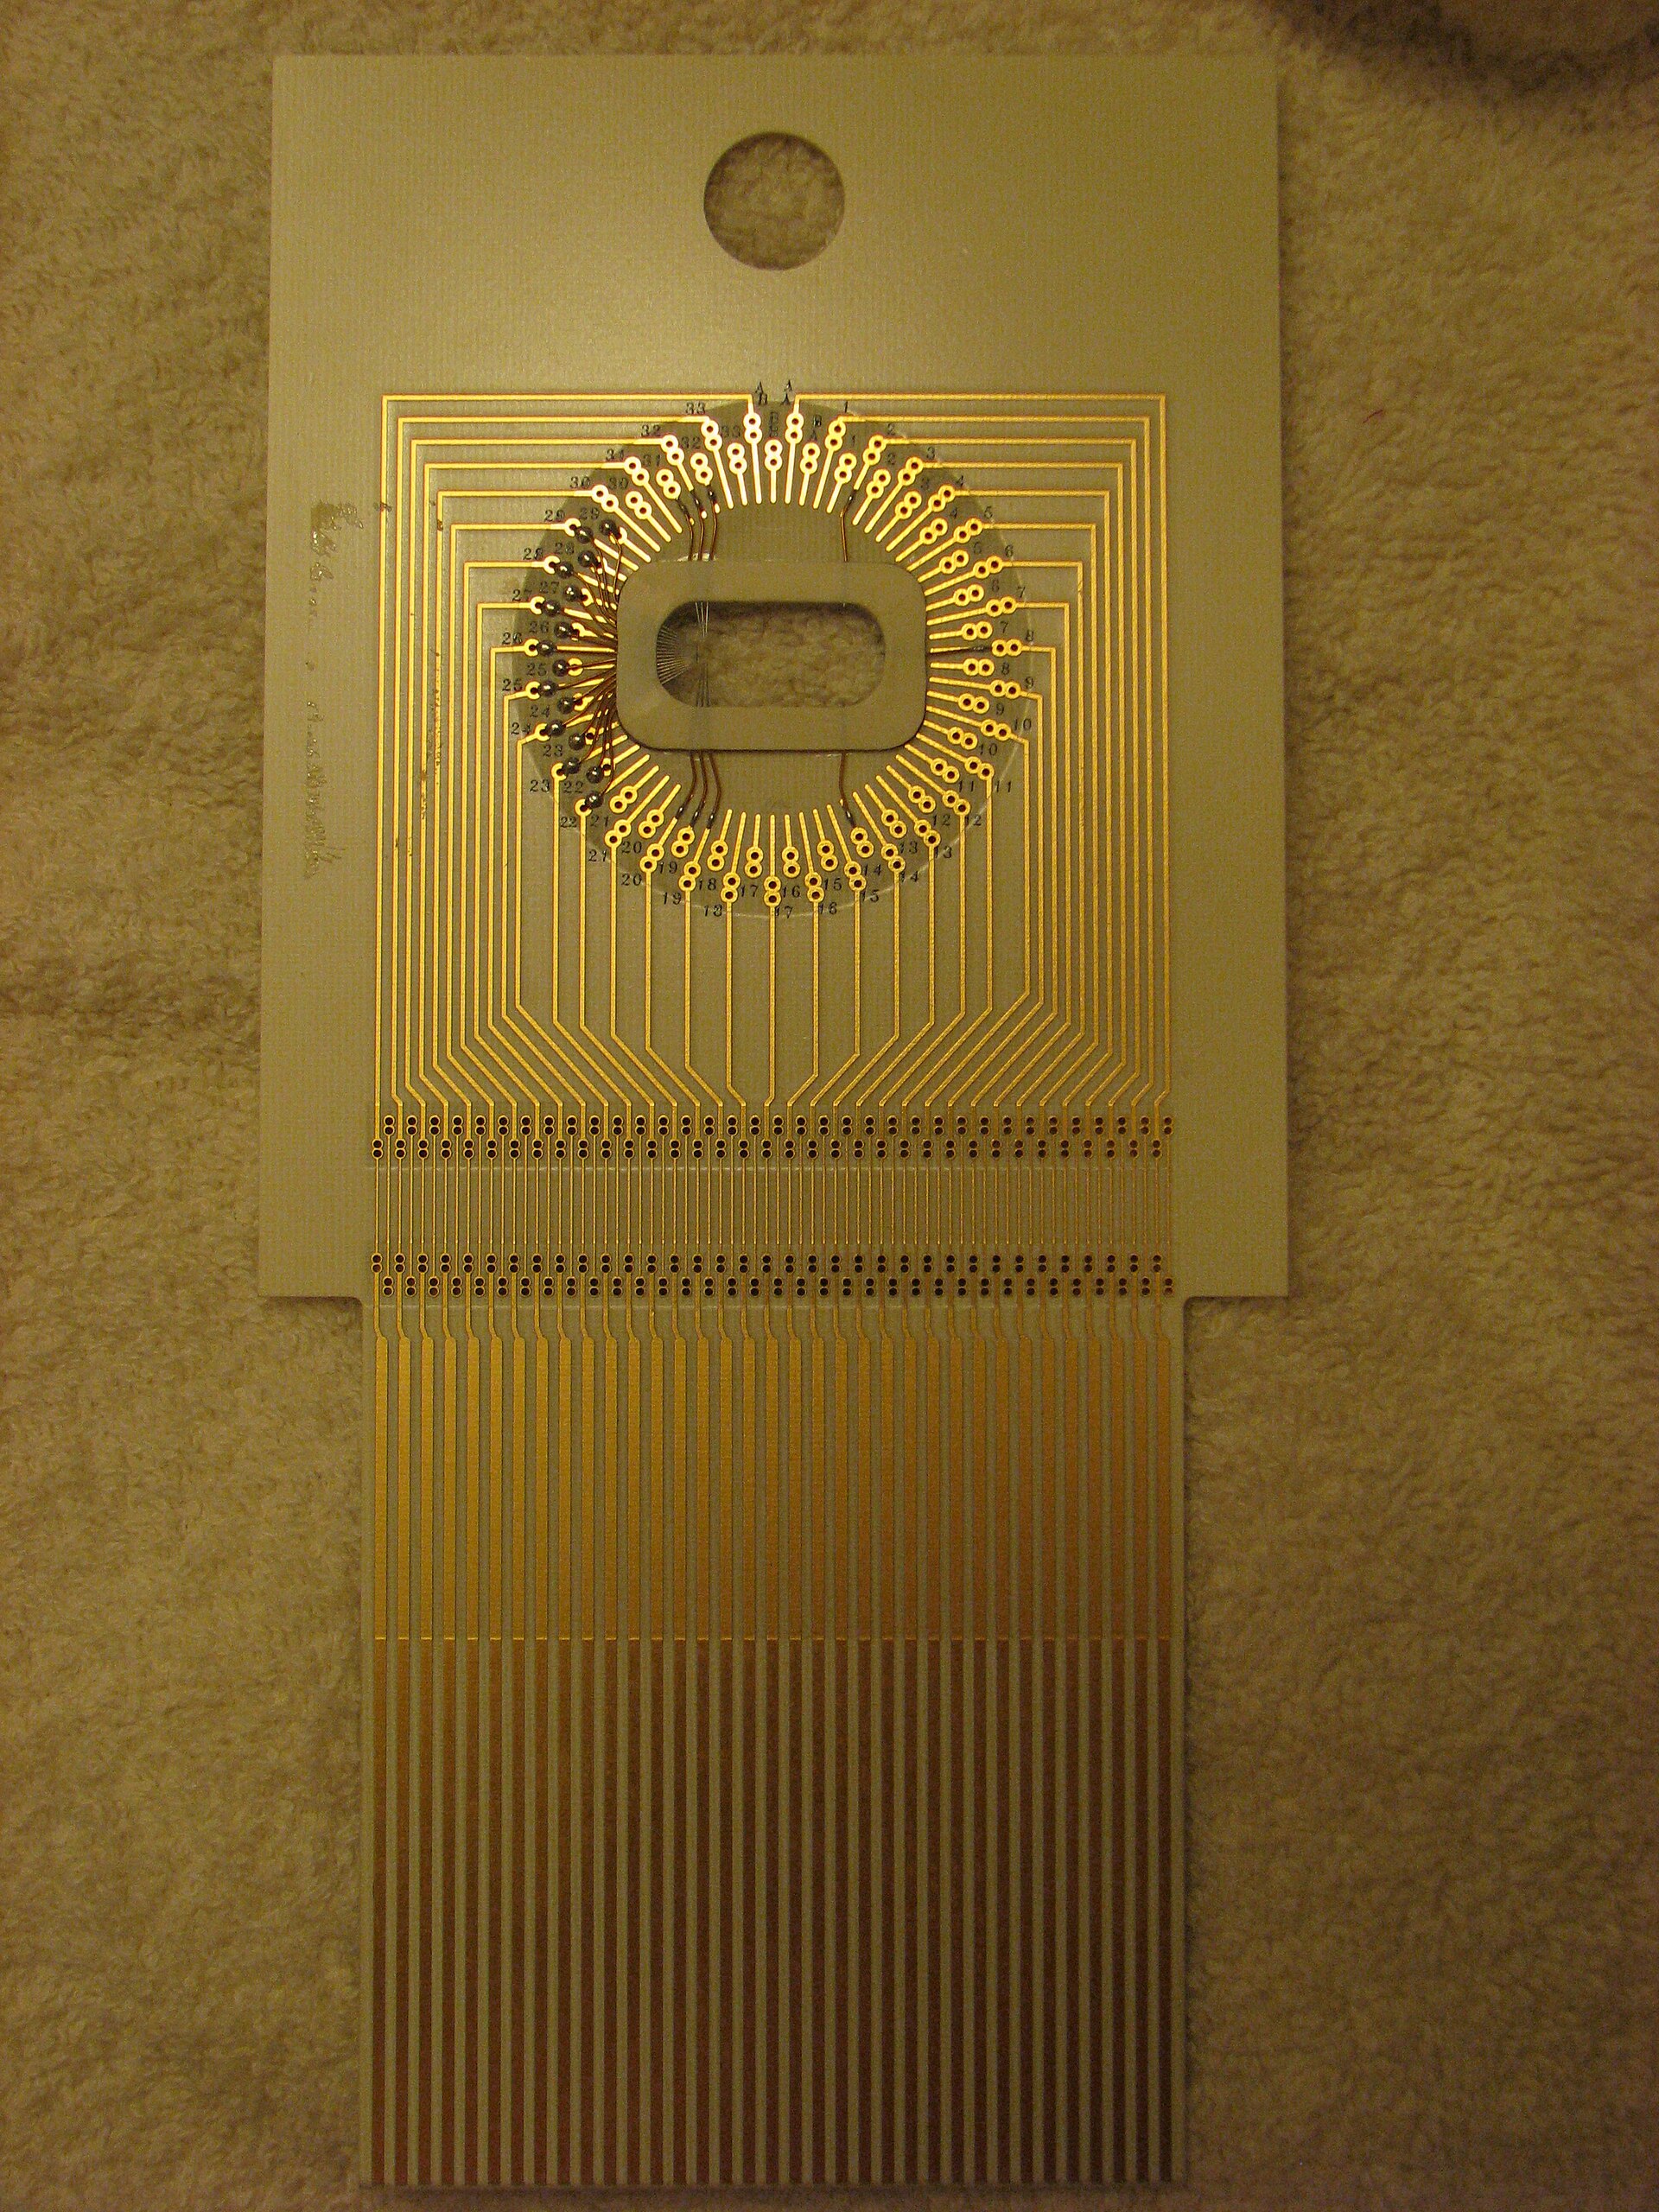
AI 데이터센터는 첨단 메모리 위에서 돌아간다. 그리고 검사 없이 출하되는 칩은 없다. 프로브 카드는 칩이 실리콘 웨이퍼에 붙어 있는 동안 접점으로 칩에 닿아, 제대로 작동하는지 확인하는 테스터와 연결해 주는 맞춤형 전기기계 인터페이스다. 카드 한 장에 접점이 5만개를 넘게 달릴 수 있고, 카드는 칩 설계 하나에 맞춰 만들어진다 4. AI 데이터센터 증설이 요구하는 메모리가 첨단일수록 테크노프로브의 수주잔고에 쌓이는 검증 작업도 많아진다 3.
실적은 공급망이 약속한 만큼 나왔다
테크노프로브의 2026년 상반기 매출은 4억6400만 유로로, 1년 전 같은 기간보다 42% 늘었다 3. 이자·세금·감가상각비를 빼기 전 이익인 EBITDA는 두 배로 불어 2억600만 유로를 기록했고, EBITDA 마진도 32%에서 44%로 뛰었다 3. 순이익은 3400만 유로에서 1억4300만 유로로 늘었다 3. 경영진은 2026년 가이드라인을 상향하고, EBITDA 마진 46~48%를 전제로 2년 만에 매출을 배 이상 키우는 2027년 목표치도 세웠다. 재무제표가 이를 뒷받침한다. 부채가 전혀 없고 현금만 7억 유로다 3.
매출은 2025년에서 2027년까지 두 배 이상 늘어난다
- 매출
- Estimate
Data
| 매출 | |
|---|---|
| 2024년 | €540M |
| 2025년 | €628M |
| 2026년 가이드라인 (estimate) | €1,050M (€1,000–1,100M) |
| 2027년 목표 (estimate) | €1,600M |
재평가의 원인은 '돈의 값'이었다
이번 급락은 그 물가 발표에서 시작됐다. 금리 인상 공포가 시장에 되살아났다 2. 높아진 금리는 AI 데이터센터에 깔린 부채를 직격한다. 시장은 그 스트레스를 부채 비중이 큰 AI 데이터센터 운영업체 코어위브−12.18% — 코어위브, down 12.18 percent today를 통해 읽는다. 이 회사의 2032년 만기 회사채는 액면가 1달러당 78센트까지 미끄러졌다 7. 공급망 상류의 메모리 업체들은 타격이 더 컸다. SK하이닉스−6.61% — SK하이닉스, down 6.61 percent today와 삼성전자는 각각 6월 고점 대비 절반 이상 빠졌다 6.
물량은 매진인데 메모리 업체 PER은 2~3배
사상 최대 실적은 이제 주가를 움직이지 못한다. 세계 최대 반도체 파운드리 TSMC−2.33% — TSMC, down 2.33 percent today는 매출과 이익에서 시장 예상을 넘어섰고, AI 개발사 앤스로픽$350B — 앤스로픽, private, latest valuation $350B은 분기 매출 약 168억 달러를 기록했다. 그런데도 반도체 주가는 떨어졌다 12. 병목은 생산 능력에서 자금조달 비용으로 옮겨 갔다. 메모리는 2027년까지 물량이 사실상 매진됐고, 이를 만드는 회사들은 예상 실적의 2~3배 수준에서 거래된다 56.
얇은 유통 물량이 재평가 전체를 떠안는다
창업자 크리파 가문의 지주회사 T Plus는 지분을 절반 조금 넘게, 의결권은 3분의 2 가까이 쥐고 있다. 미국 테스트 장비 업체 테라다인−5.89% — 테라다인, down 5.89 percent today이 10%를 추가로 보유한다 3. 그러다 보니 AI에 대한 시장 전체의 판단은 얇은 유통 물량에 고스란히 실린다. 12개월간 220% 넘게 오른 주식이 하루 만에 10%를 날릴 수 있는 까닭이다 23. 급락 전 이 종목은 2026년 예상 실적 기준 약 66배에 거래됐다. AI 대세거래의 대표주인 엔비디아−1.59% — 엔비디아, down 1.59 percent today는 30배 미만이었다 3. 그 가격에 사는 투자자는 결국 하나의 명제에 보험을 드는 셈이다. 복리로 쌓이는 성장이 쉼 없이 이어져 이익이 그 밸류에이션을 소화해 낼 만큼 오래 지속되리라는 믿음이다.
엔비디아 예상 PER의 두 배를 넘은 테크노프로브
Data
| Value | |
|---|---|
| 테크노프로브 | about 66x |
| 엔비디아 | below 30x |
| 메모리 업체 | 2–3x |
이 승부를 가르는 것은 프로브 기술이 아니라 금리다
이 회사의 성장에는 실체가 있다. 생산된 메모리와 출하 가능한 칩 사이의 간극을 메우는 일이고, AI 인프라 확장이 결코 건너뛸 수 없는 작업이다 4. 다만 66배의 가격에 담긴 베팅은 별개의 명제다. 승패를 가르는 것은 프로브 기술이 아니라 금리와 AI 기업들의 대차대조표가 될 것이다. 다음 시금석은 얼마 남지 않았다. 한국 메모리 업체 SK하이닉스가 10월 28일 4분기 전망을 발표한다 6.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.