Susto de juros derruba Technoprobe em mais de 15% em dois dias e abala aposta de 66 vezes o lucro em memória de IA
Um susto de juros varreu as ações de chips em 15 e 16 de outubro de 2026 e arrancou mais de 15% da campeã europeia dos testes de chips para IA. A carteira de pedidos segue em crescimento composto; o que se reprecificou foi a premissa de que a demanda por memória de IA nunca pausa.
 Richard Tang · 3 min read
A Technoprobe−5.15% — Technoprobe, down 5.15 percent today, fabricante italiana dos cartões de sondas que testam os chips de memória antes da expedição, caiu 10,3% em 15 de outubro de 2026, a pior ação do FTSE MIB, índice da bolsa de Milão, e perdeu mais de 15% em duas sessões, fechando em € 26,5 123. Os papéis haviam subido de cerca de € 9 no verão de 2025 a um pico acima de € 37 em junho 3. O gatilho estava longe das fábricas da companhia: a inflação de 3,7% nos EUA reacendeu o temor de alta de juros, e a dúvida sobre a dívida por trás dos data centers de IA varreu as ações de chips no mundo inteiro 21. O que se reprecificou foi a premissa que sustentava as ações: a de que a demanda por memória de IA nunca pausa.
De cerca de € 9 a um pico acima de € 37 em junho, e depois uma queda de dois dias até € 26,5
Data
| Cotação da ação | |
|---|---|
| Verão de 2025 | €9 |
| Pico de junho de 2026 | €37 |
| 16 de outubro de 2026 | €26.5 |
Todo chip de memória de IA precisa passar por um cartão de sondas
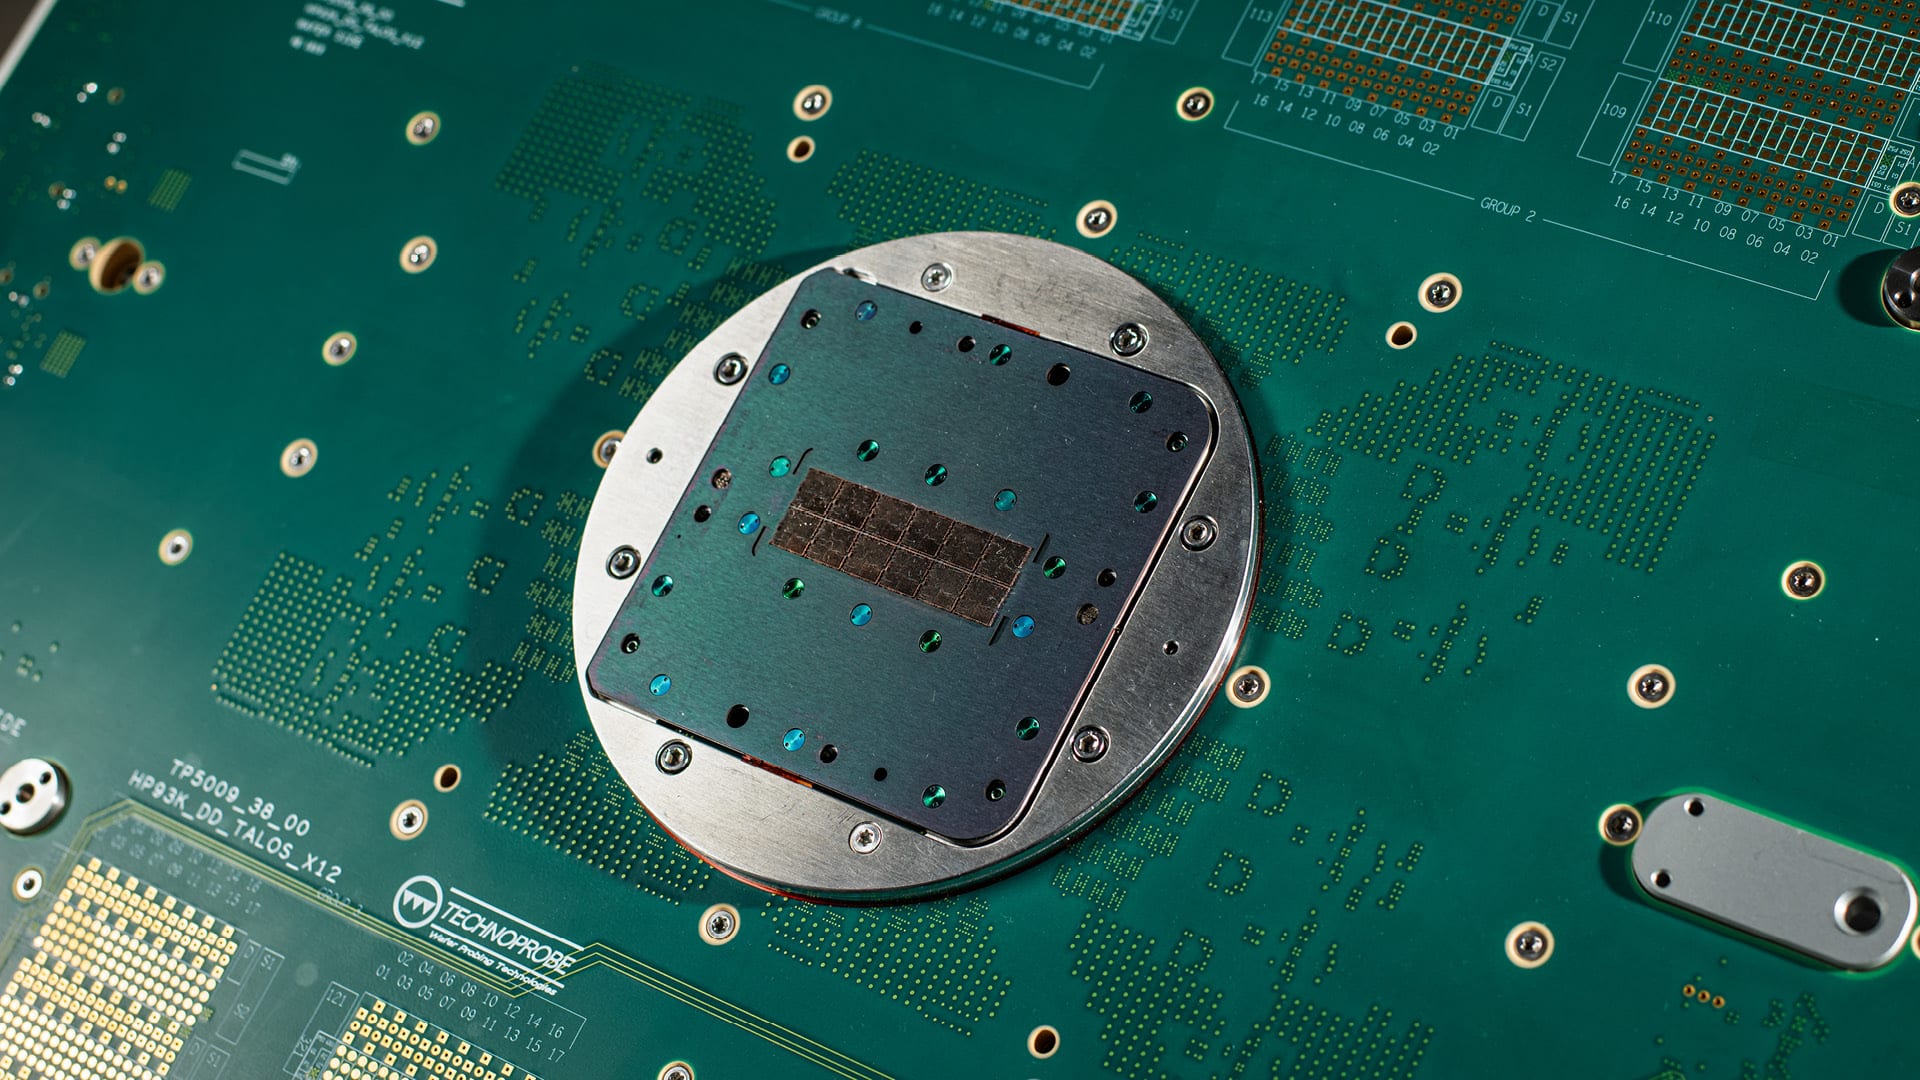
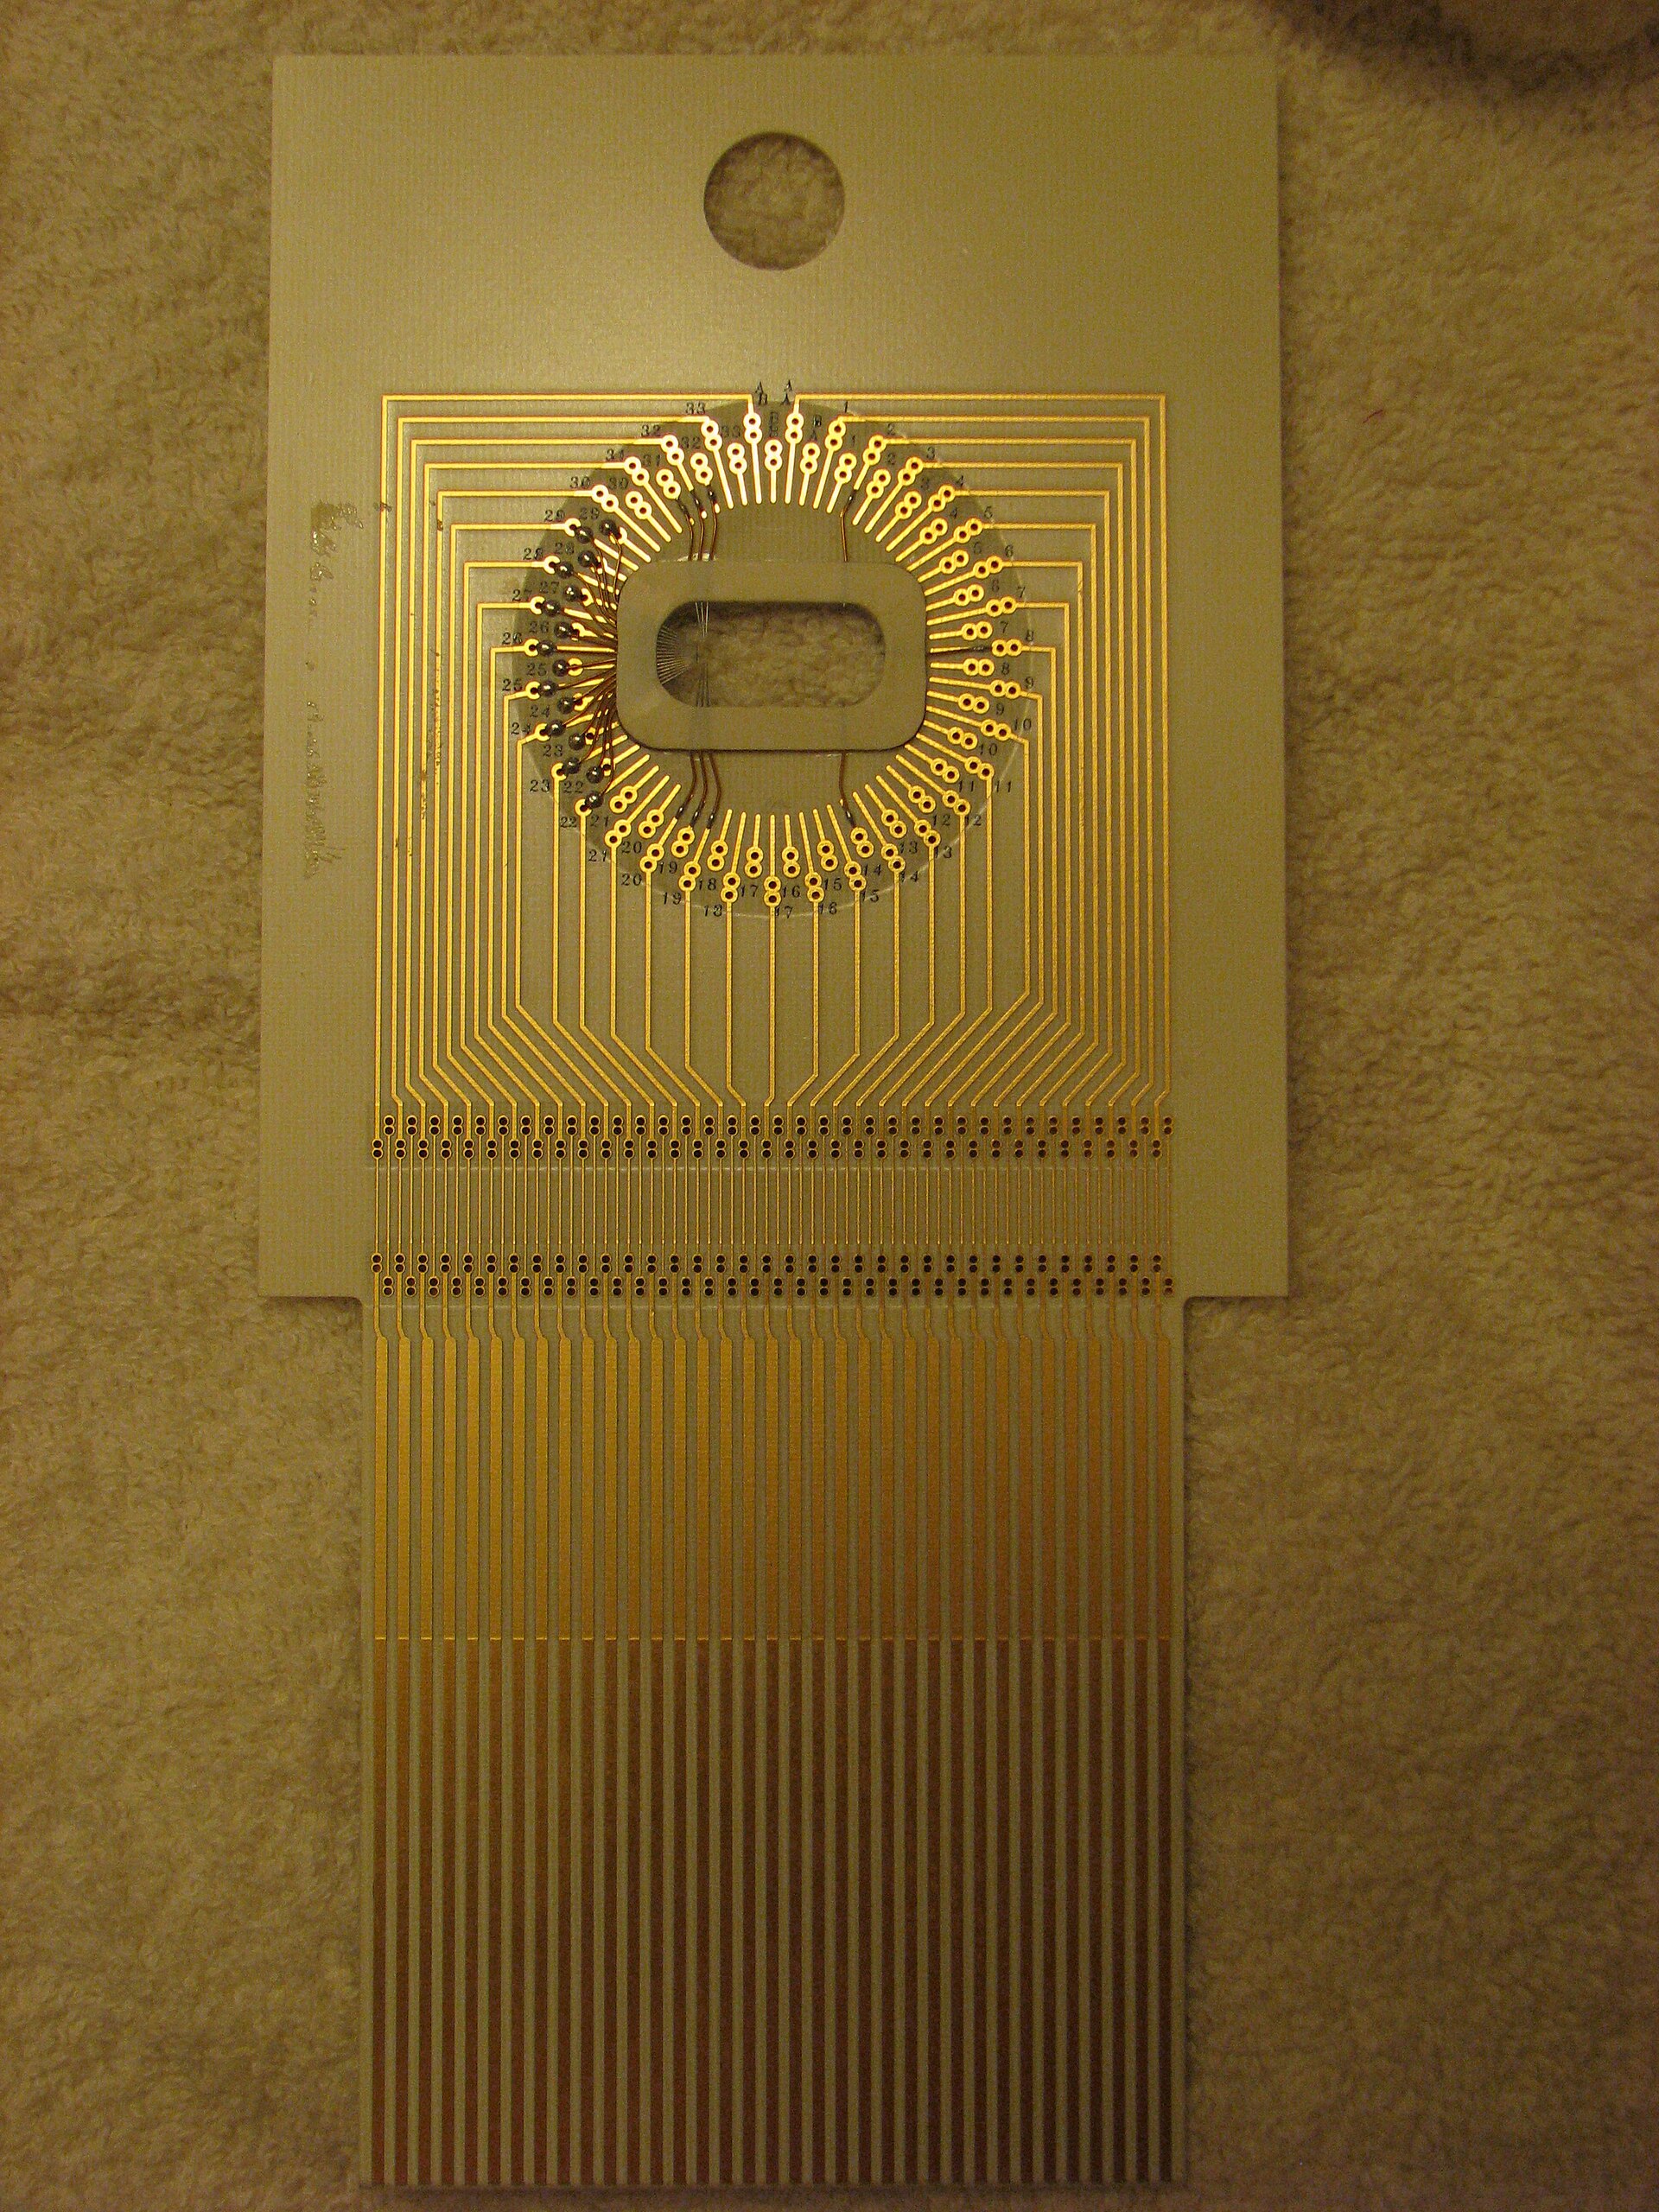
Os data centers de IA rodam com memória avançada, e nenhum chip sai de fábrica sem teste. O cartão de sondas é a interface eletromecânica sob medida cujos contatos tocam o chip ainda no wafer de silício e o conectam a um testador que confere se ele funciona; um cartão pode comportar mais de 50 mil contatos, e cada cartão é construído para um único design de chip 4. Quanto mais avançada a memória exigida pela expansão da IA, mais trabalho de validação recai sobre a carteira de pedidos da Technoprobe 3.
Os números entregaram o que a cadeia prometeu
A receita do primeiro semestre de 2026 chegou a €464 milhões, alta de 42% na comparação anual 3. O EBITDA — lucro antes de juros, impostos, depreciação e amortização — dobrou, para €206 milhões, e a margem subiu de 32% para 44% 3. O lucro líquido avançou para €143 milhões, ante €34 milhões 3. A administração elevou o guidance de 2026 e fixou uma meta para 2027 que implica mais que dobrar a receita em dois anos, com margem EBITDA de 46% a 48%. E o balanço tem fôlego para bancar o plano: sem dívida e com €700 milhões em caixa 3.
Receita deve mais que dobrar entre 2025 e 2027
- Receita
- Estimate
Data
| Receita | |
|---|---|
| 2024 | €540M |
| 2025 | €628M |
| guidance 2026 (estimate) | €1,050M (€1,000–1,100M) |
| meta 2027 (estimate) | €1,600M |
A reprecificação veio do custo do dinheiro
A onda de vendas começou com o dado de inflação, que devolveu ao mercado o medo de alta de juros 2. Juros mais altos atacam a dívida que financia os data centers de IA, e o mercado lê essa tensão pela CoreWeave−12.18% — CoreWeave, down 12.18 percent today, a operadora de data centers de IA carregada de dívida cujos bônus com vencimento em 2032 caíram para 78 centavos de dólar 7. Os fabricantes de memória, a montante, foram atingidos com ainda mais força: SK hynix−6.61% — SK hynix, down 6.61 percent today e Samsung perderam, cada uma, mais da metade do valor desde as máximas de junho 6.
Memória esgotada negocia a dois a três vezes o lucro
Os resultados recorde deixaram de mover os preços. A TSMC−2.33% — TSMC, down 2.33 percent today, maior fabricante mundial de chips por contrato, superou as estimativas de receita e lucro, e a Anthropic$350B — Anthropic, private, latest valuation $350B, o laboratório de IA, registrou cerca de US$ 16,8 bilhões de receita trimestral — e ainda assim as ações de chips caíram 12. O gargalo mudou de lugar, da capacidade de produção para o custo do financiamento: a memória está, na prática, esgotada até 2027, e as empresas que a fabricam negociam a dois a três vezes o lucro projetado 56.
Um free float enxuto carrega toda a reprecificação
A T Plus, holding da família fundadora, os Crippa, controla pouco mais da metade do capital e quase dois terços dos votos, e a Teradyne−5.89% — Teradyne, down 5.89 percent today, fabricante de equipamentos de teste dos EUA, detém outros 10% 3. Os vereditos do mercado sobre a IA recaem, portanto, sobre um free float enxuto — e é por isso que um papel que subiu mais de 220% em doze meses pode perder um décimo do valor em um só dia 23. Antes da queda, a ação negociava a cerca de 66 vezes o lucro projetado para 2026, contra menos de 30 da Nvidia−1.59% — Nvidia, down 1.59 percent today, o carro-chefe do trade de IA 3. Quem compra a esse preço está bancando uma tese específica: a de que o crescimento composto segue sem pausa, por tempo suficiente para o lucro crescer e alcançar o múltiplo.
Technoprobe negociava a mais que o dobro do múltiplo projetado da Nvidia
Data
| Value | |
|---|---|
| Technoprobe | about 66x |
| Nvidia | below 30x |
| Fabricantes de memória | 2–3x |
Juros, e não engenharia de sondas, vão decidir esta aposta
A empresa faz por merecer o crescimento: é ela que fecha o vão entre a memória fabricada e os chips prontos para embarque — trabalho do qual a expansão da IA não pode abrir mão 4. Já a aposta embutida nos 66 vezes é outra coisa: quem vai resolvê-la são os juros e os balanços das empresas de IA, e não a engenharia de sondas. O próximo marco vem logo: a SK hynix, fabricante sul-coreana de memórias, divulga em 28 de outubro as projeções para o quarto trimestre 6.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.