加息恐慌击中66倍市盈率的AI存储押注,Technoprobe两日跌逾15%
2026年10月15日至16日,一场加息恐慌席卷芯片股,欧洲AI测试龙头两日跌去超过15%。在手订单仍在复利式增长;被重新定价的,是“AI存储需求永不停顿”这一假设。
 Richard Tang · 3 min read
Technoprobe−5.15% — Technoprobe, down 5.15 percent today是一家意大利公司,生产的探针卡用于存储芯片出厂前的测试。2026年10月15日,该公司股价下挫10.3%,领跌米兰富时MIB指数,两个交易日累计跌幅超过15%,收报26.5欧元123。此前,该股已从2025年夏季的约9欧元攀升至2026年6月37欧元上方的高点3。导火索远在工厂之外:美国公布的3.7%通胀数据重新点燃加息担忧,对AI数据中心背后债务的疑虑随之席卷全球芯片股21。真正被重新定价的,是股价之下的假设——AI存储需求永不停顿。
从约9欧元到6月37欧元上方的峰值,再到两日跌至26.5欧元
Data
| 股价 | |
|---|---|
| 2025年夏 | €9 |
| 2026年6月高点 | €37 |
| 2026年10月16日 | €26.5 |
每一颗AI存储芯片都绕不开探针卡
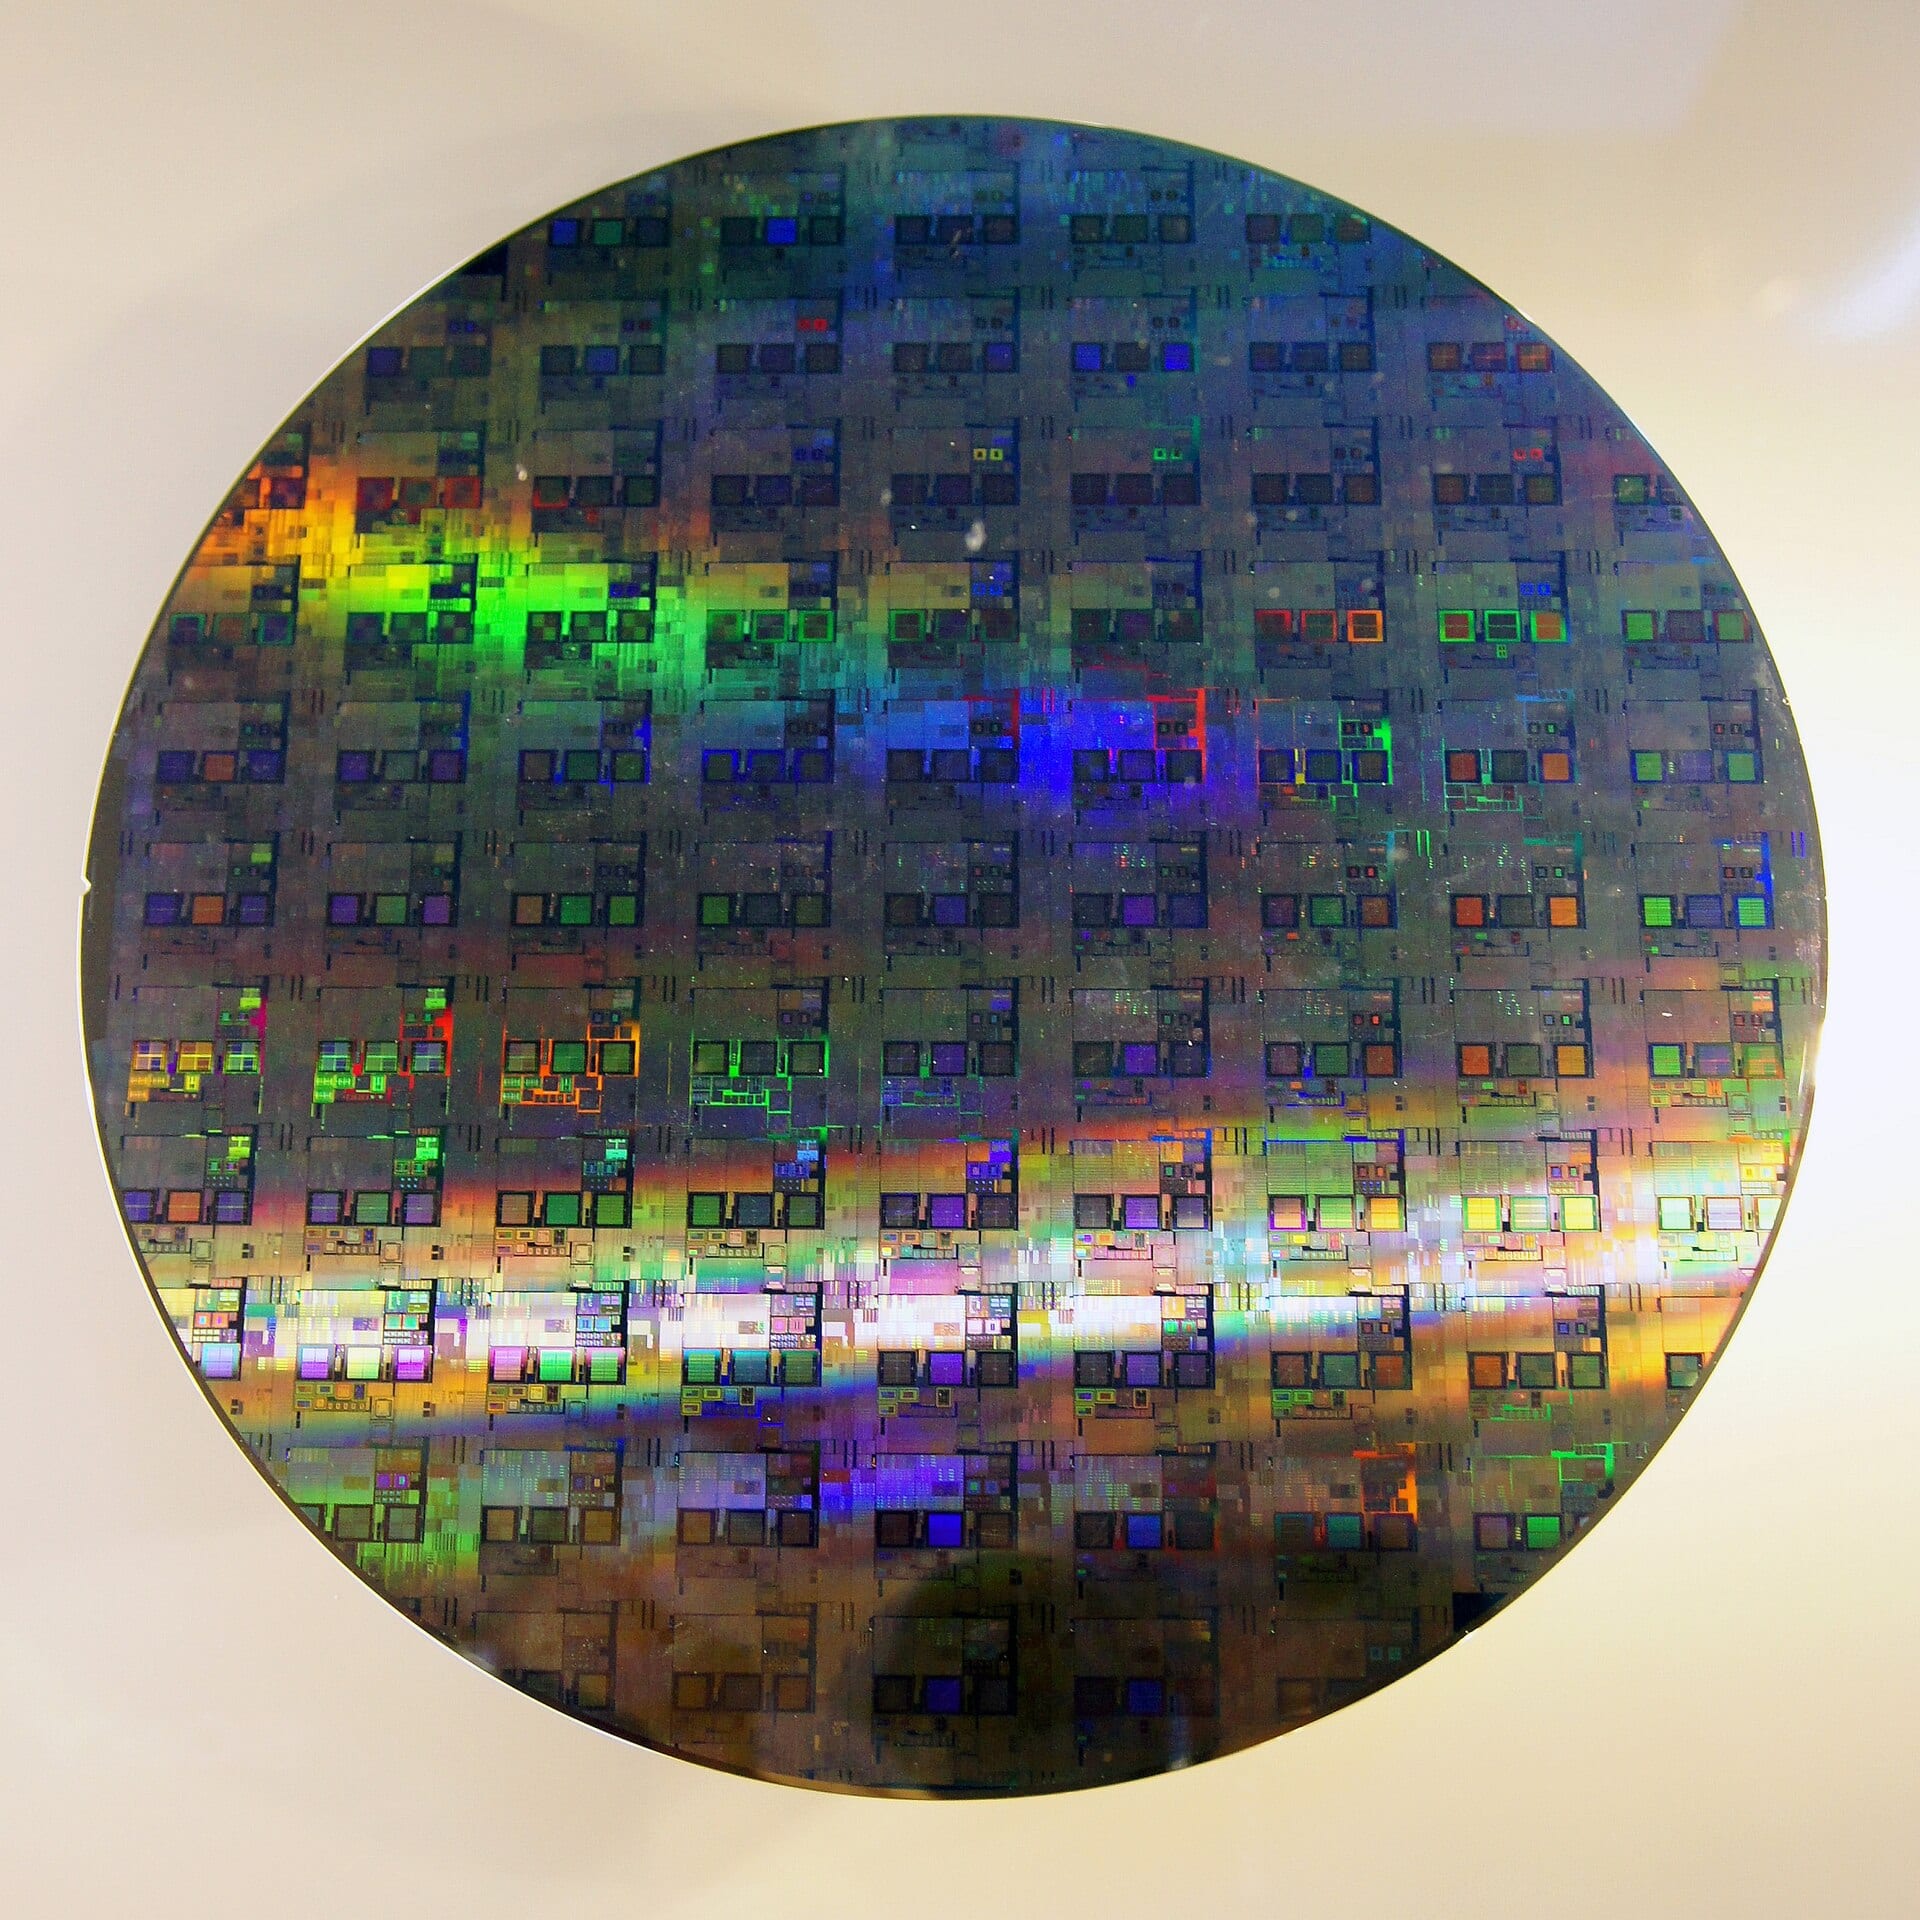
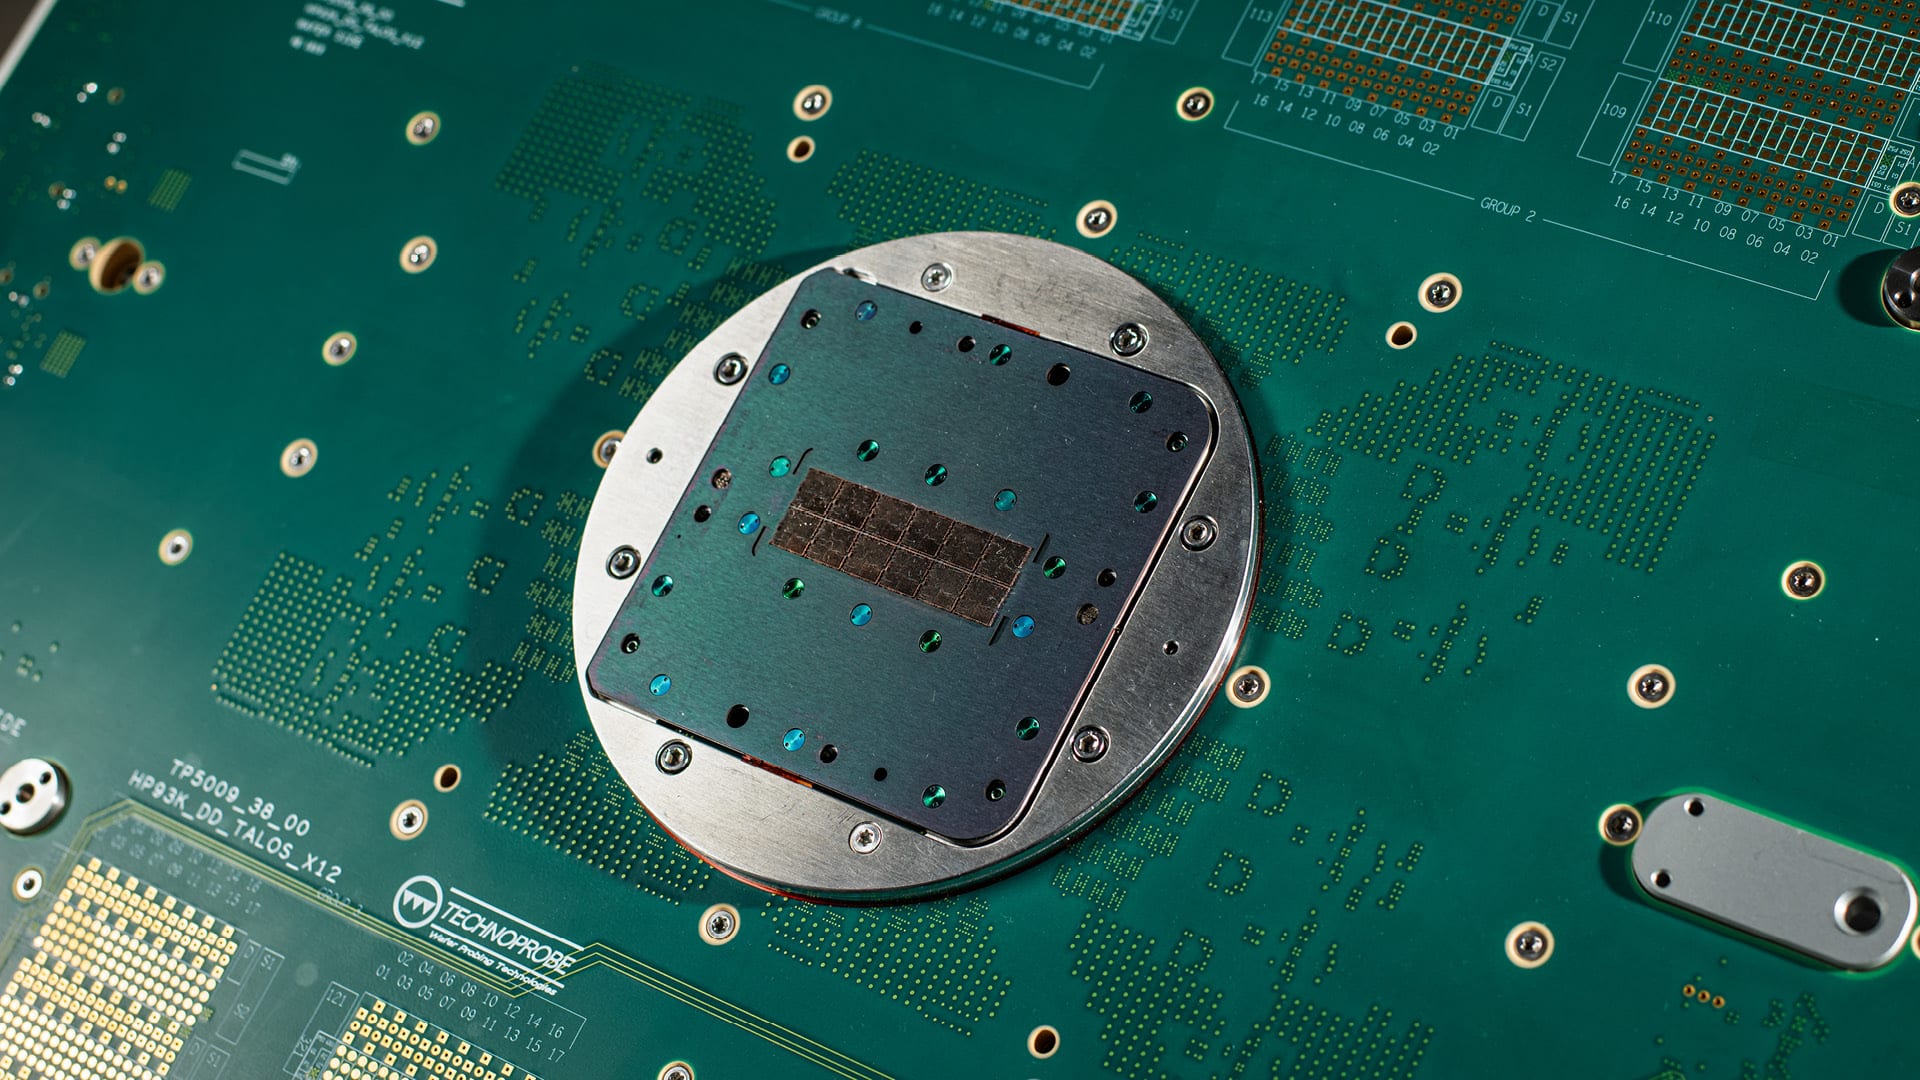
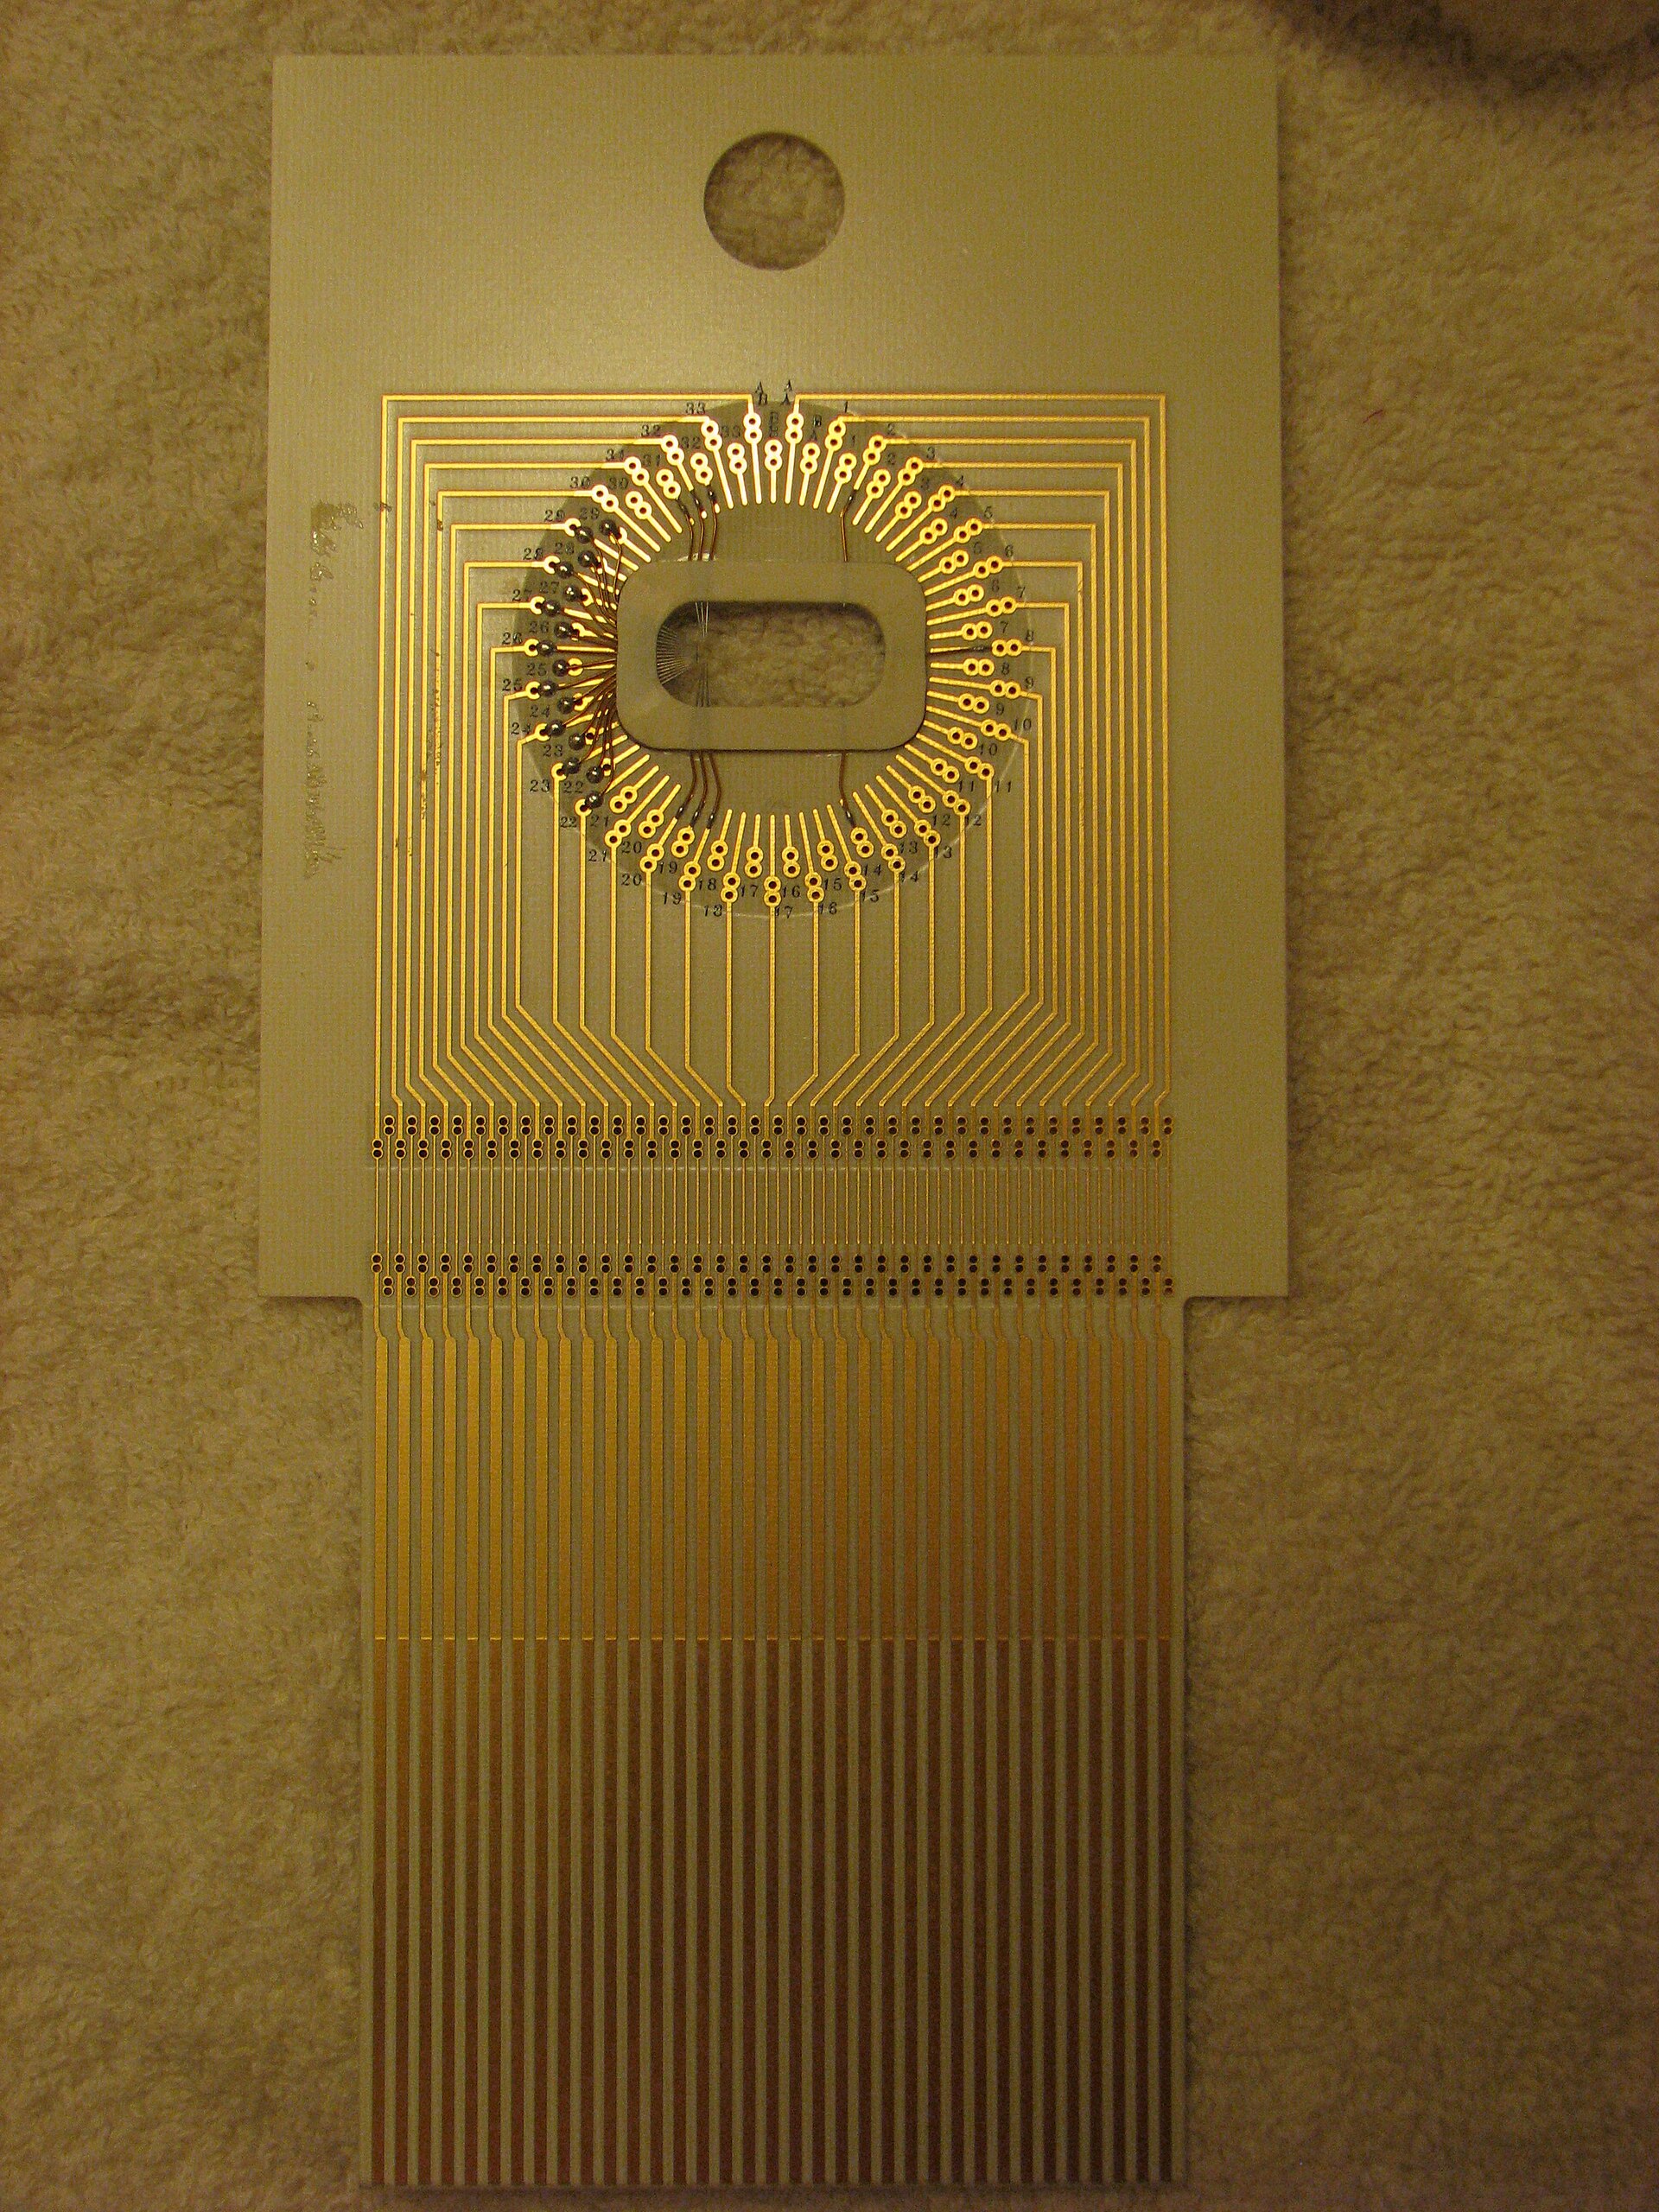
AI数据中心依赖先进存储芯片运转,而任何芯片都必须通过测试才能出货。探针卡是一种定制的机电接口:芯片还停留在硅晶圆上时,探针卡的触点便与其接触,并把芯片接入测试机,检验其能否正常工作;一张探针卡可搭载超过5万个触点,且每张探针卡都只为单一芯片设计定制4。这轮AI建设潮对存储先进程度的要求越高,落在Technoprobe在手订单上的验证工作量就越大3。
财报兑现了产业链的承诺
2026年上半年,公司营收达4.64亿欧元,同比增长42% 3。EBITDA(息税折旧摊销前利润)翻了一番,达到2.06亿欧元,利润率从32%升至44% 3。净利润由3400万欧元增至1.43亿欧元 3。管理层上调了2026年业绩指引,并定下2027年目标,这意味着营收两年翻一番以上、EBITDA利润率达到46%至48%。资产负债表足以支撑扩张:公司零负债,账上现金7亿欧元 3。
营收指引:2025年至2027年翻一番以上
- 营收
- Estimate
Data
| 营收 | |
|---|---|
| 2024年 | €540M |
| 2025年 | €628M |
| 2026年指引 (estimate) | €1,050M (€1,000–1,100M) |
| 2027年目标 (estimate) | €1,600M |
这轮重估源自资金成本
抛售始于那份通胀数据,加息恐慌随之重回市场 2。利率上升,冲击的是为AI数据中心提供资金的债务,而市场透过高杠杆的AI数据中心运营商CoreWeave−12.18% — CoreWeave, down 12.18 percent today来解读这种压力:该公司2032年到期的债券已跌至1美元面值78美分 7。上游存储芯片厂商受到的冲击更大:SK海力士−6.61% — SK海力士, down 6.61 percent today与三星较6月高点均已跌去一半以上 6。
存储卖到脱销,市盈率却只有两三倍
创纪录的业绩已经推不动股价。全球最大芯片代工厂商台积电−2.33% — 台积电, down 2.33 percent today营收与利润双双超出市场预期,AI实验室Anthropic$350B — Anthropic, private, latest valuation $350B单季营收约168亿美元,芯片股却照跌不误 12。瓶颈已经从产能转向融资成本:存储芯片的产能实际上已售罄至2027年,而生产存储芯片的公司,预期市盈率只有两到三倍 56。
流通盘稀薄,独自承接整轮重估
创始人克里帕(Crippa)家族的控股公司T Plus掌握着略高于半数的股本和近三分之二的投票权,美国测试设备制造商泰瑞达−5.89% — 泰瑞达, down 5.89 percent today另持股10% 3。市场对AI的整体判断因此全部压在规模不大的流通盘上,也正因如此,一只十二个月里上涨超过220%的股票,才会在一天之内跌去十分之一 23。下跌之前,该股按2026年预期盈利计算的市盈率约为66倍,而AI行情的旗舰股英伟达−1.59% — 英伟达, down 1.59 percent today还不到30倍 3。在这个价位买入,等于为一条具体判断背书:复利式增长不会停顿,并将持续足够长的时间,让盈利增长最终消化这一估值倍数。
Technoprobe的预期市盈率超过英伟达的两倍
Data
| Value | |
|---|---|
| Technoprobe | about 66x |
| 英伟达 | below 30x |
| 存储芯片制造商 | 2–3x |
利率而非探针技术,将决定这场押注的输赢
这家公司的增长是实打实干出来的:它弥合了存储芯片从制造完成到可以出货之间的鸿沟,这道工序AI建设潮绕不开 4。66倍估值承载的却是另一种判断,决定输赢的将是利率和AI公司的资产负债表,而非探针技术。下一个节点已经临近:韩国存储芯片制造商SK海力士将于10月28日发布第四季度展望 6。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.