فيسترا تراهن بمليار دولار على الذكاء الاصطناعي وتُغيّر من يتحمل المخاطر
فيسترا قادرة على بيع الطاقة لمشاريع بناء البنية التحتية للذكاء الاصطناعي وتمويلها. امتلاك محطات طاقة متصلة بالشبكة ميزة حقيقية؛ لكن توجيه أموال المساهمين إلى المشاريع التي تشتري منها هو رهان مختلف.
 Vincent Jiang · 6 min read
اشترى جيم بيرك المزيد من أسهم فيسترا عبر شراكته العائلية يومي 31 أغسطس و1 سبتمبر.1
رهان المورد المفضل
تقدم شركته التزاماً أكبر: نحو مليار دولار لمشروع هيليكس للبنية التحتية الرقمية (Helix Digital Infrastructure)، الذي أُطلق بالشراكة مع KKR وهيئة الاستثمار الكويتية وNvidia. تصبح فيسترا مستثمرة في بنية الذكاء الاصطناعي التحتية وموردها المفضل للطاقة. هذا يُغيّر القضية الاستثمارية. بيع الكهرباء لقطاع متوسع وتمويل توسعه يُعرّض المساهمين لمخاطر مختلفة.2,3
الجاذبية واضحة: شركة تملك محطات طاقة عاملة تتفاوض مع عملاء يعتمد نجاح مشاريعهم الحوسبية على وصول الكهرباء في موعدها. التعقيد يكمن في تصرف الإدارة تجاه هذه الميزة. يمكن للمساهمين الحصول على نقد من أصول شحيحة، أو رؤية هذا النقد موجهاً إلى مشاريع تعتمد عوائدها على البناء والتمويل واستقطاب العملاء. فيسترا تقدم كلا الخيارين بشكل متنامٍ.
الوقت هو الميزة الحمائية
أقوى ميزة لفيسترا هي الوقت. دراسة مايو 2026 من مختبر بيركلي حول التوصيل بالشبكة أشارت إلى أن المشاريع المنتهية في 2025 استغرقت متوسطاً يزيد عن خمس سنوات من طلب الاتصال إلى التشغيل التجاري. محطة متصلة بالشبكة قد تجاوزت هذه العملية، بينما منافس مقترح لا يزال يواجهها. لعميل يسعى لافتتاح مركز بيانات (data center)، قد يكون التسليم الموثوق في الوقت المحدد أهم من عرض أرخص لاحقاً.4
ما الذي تُحققه عقود ميتا فعلياً
عقود ميتا النووية تكشف كيف تتحول الميزة إلى تجارة. اتفاقيات يناير تشمل 2,609 ميجاوات، منها 2,176 من محطات عاملة و433 من زيادات طاقة مخططة. نحو 17% فقط يمثل طاقة توليدية إضافية بناءً على الأرقام المعلنة. معظم الصفقة تُستغل أسطولاً موجوداً عبر عقود طويلة الأجل. ميتا تؤكد استمرار المحطات في إمداد الشبكة الإقليمية.5,6
هذا الفرق جوهري. العقود طويلة الأجل تُقلل من التعرض لتقلبات أسعار الكهرباء في السوق الحر، وتحسّن اقتصاديات الإنتاج القائم. كما تضع جدولاً زمنياً: فيسترا تتوقع التسليم الكامل من الطاقة العاملة بنهاية 2027، مع رفع الطاقة الإضافية تدريجياً حتى 2034. على المستثمرين تقييم هذه التدفقات الزمنية المختلفة. كما ينبغي عليهم تجنب التقييم الدقيق للعقود طالما بقيت الأسعار وتفاصيل اقتصاديات الإنهاء دون إفصاح.5
محطة كومانش بيك تجسد نفس إشكالية التوقيت. اتفاقها لعشرين عاماً مع شركة AWS يشمل 1,200 ميجاوات، من المتوقع أن يبدأ التسليم في أواخر 2027 ويبلغ كامل الطاقة بحلول 2032. المحطة قائمة اليوم، لكن العقد بأكمله لم يتحقق بعد.3
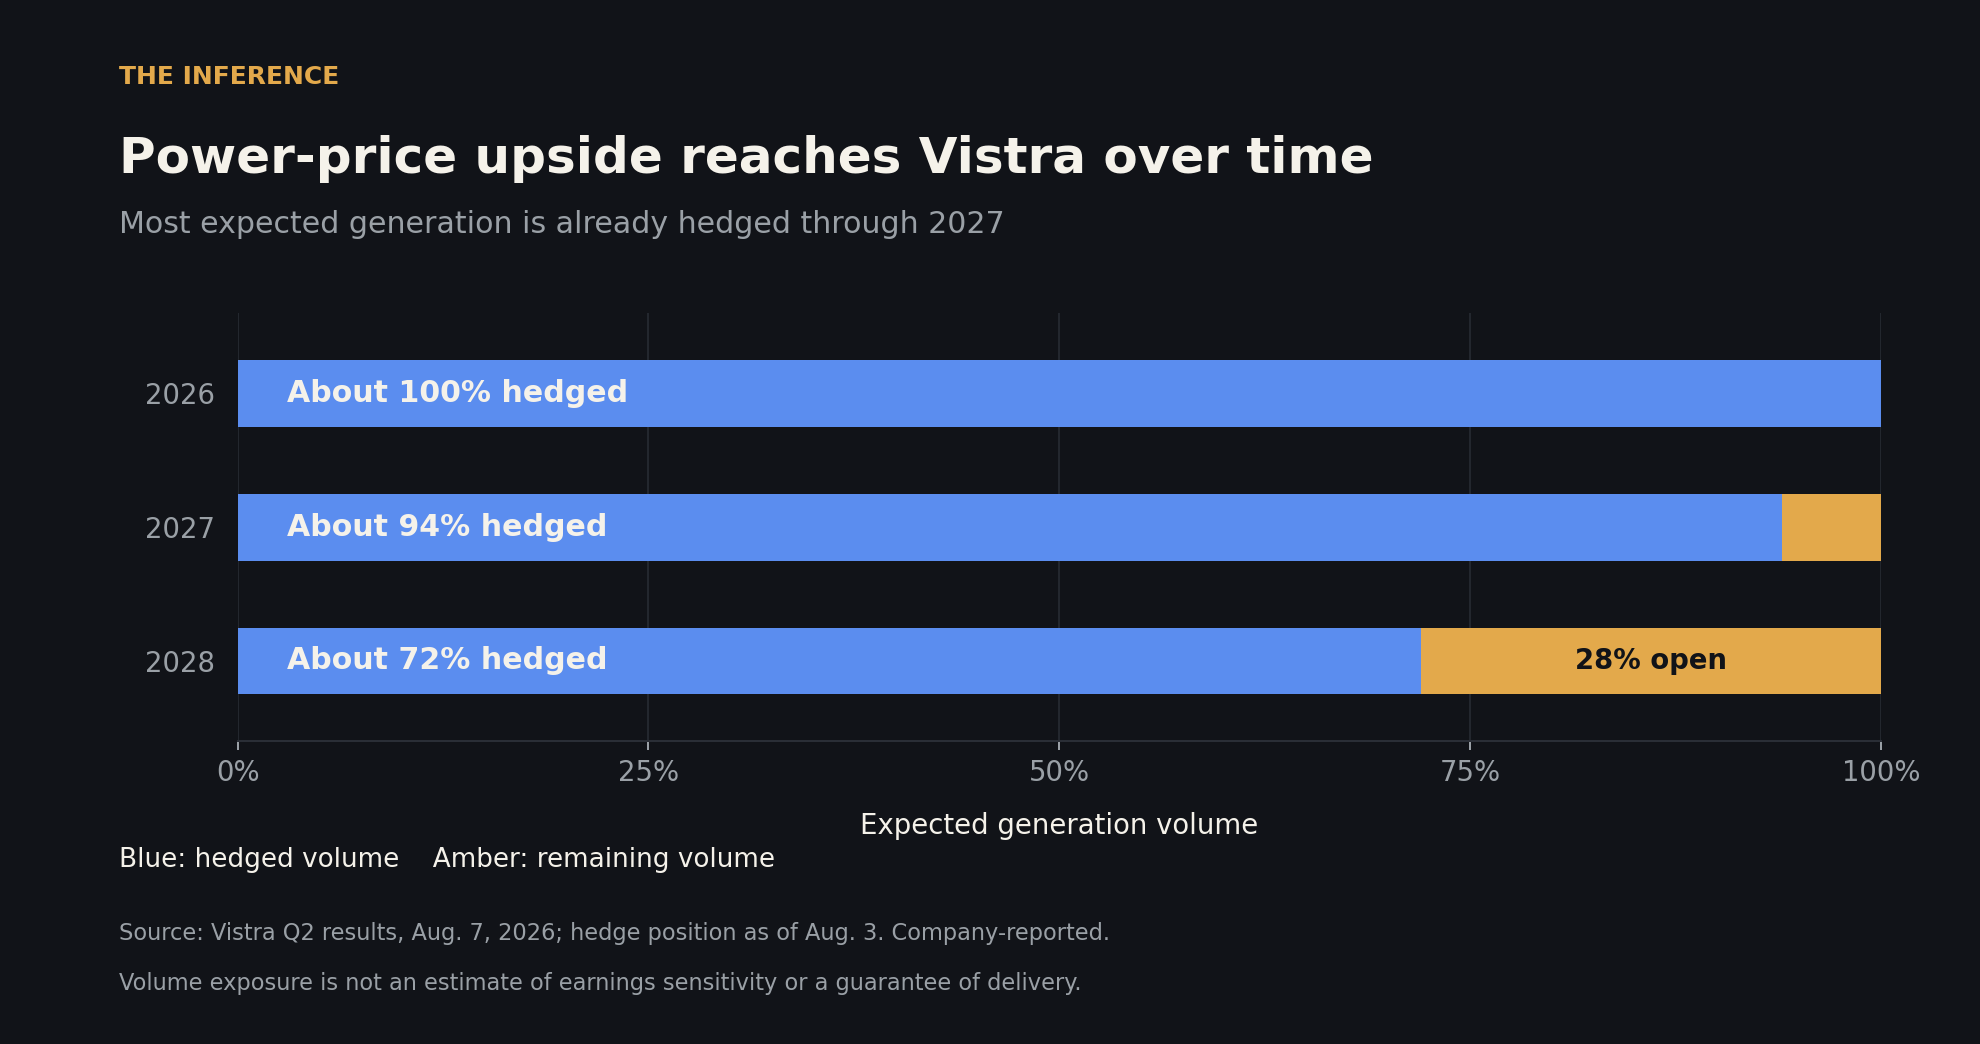
إعادة التسعير قصيرة الأجل محدودة. حتى 3 أغسطس، غطت فيسترا نحو 100% من إنتاج 2026 المتوقع، و94% لعام 2027، و72% لعام 2028. على المستثمرون دراسة تجديد العقود وموثوقية التسليم. محطات الغاز يجب أن تتحمل أيضاً تكاليف الوقود؛ أسعار الكهرباء وحدها لا تحدد ربحيتها.8,3
التدفقات النقدية تواجه ضغوطاً متزايدة
التقييم يزداد صعوبة عندما نتتبع التدفقات النقدية. توقعات فيسترا المؤكدة لعام 2026 تتراوح بين 3.925 و4.725 مليار دولار من التدفق الحر المعدّل قبل النمو. هذا مقياس خاص بالشركة، غير متوافق مع معايير المحاسبة الأمريكية (non-GAAP). يستثني استثمارات النمو ويُعدّل لرأس المال العامل وودائع التأمين، وغيرها من البنود. مفيد لتقدير الأعمال التشغيلية، لكنه لا يمثل النقد المتاح فوراً للمساهمين العاديين.7
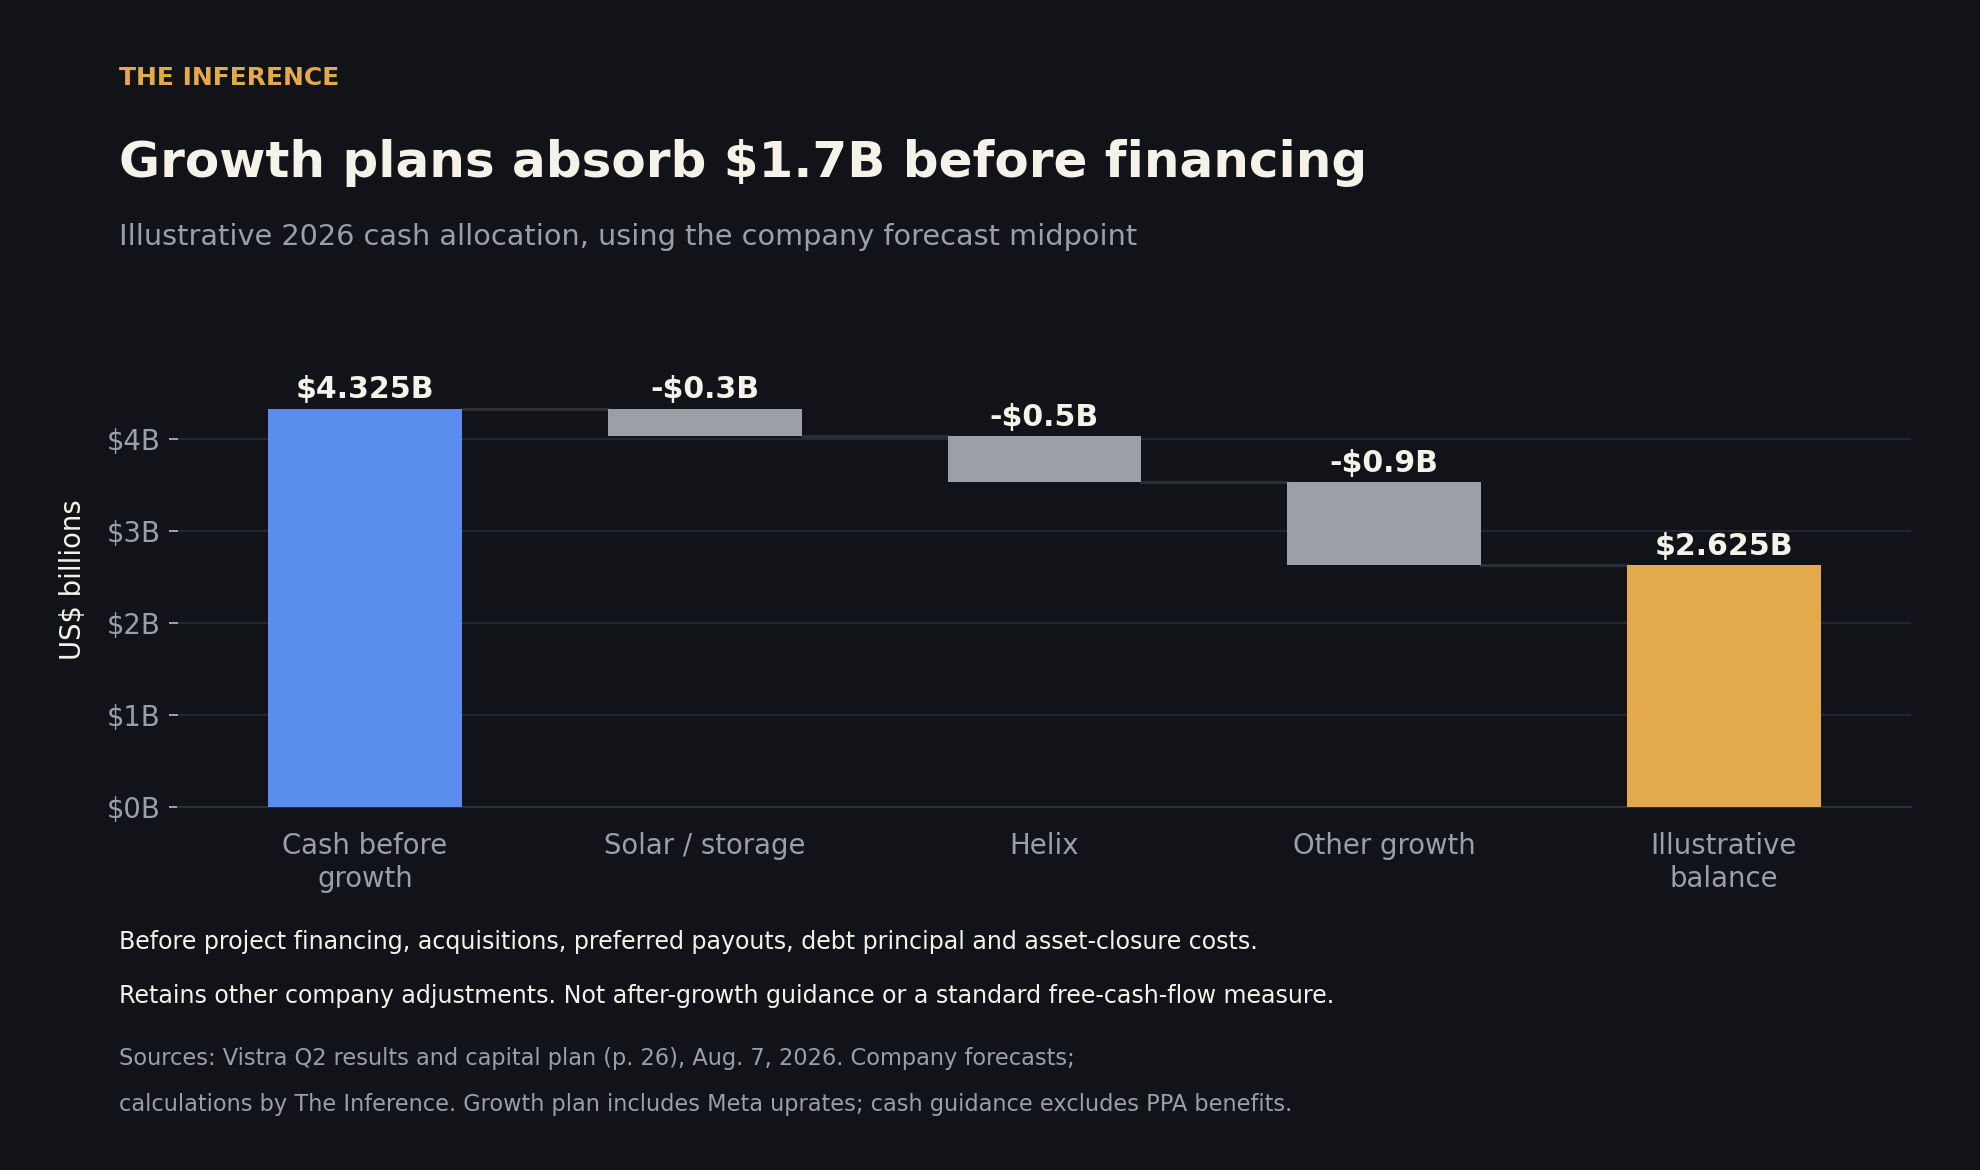
بسعر إغلاق 14 سبتمبر البالغ 140.73 دولار، وباستخدام نحو 336 مليون سهم كما أُفيد في 3 أغسطس، تصل القيمة التقديرية للأسهم إلى 47.3 مليار دولار. وتبلغ نقطة منتصف التوقعات 4.325 مليار دولار، أي نحو 9.1% من تلك القيمة. يبدو هذا جذاباً، لكن عبارة "قبل النمو" تستحق الاهتمام نفسه. عدد الأسهم مؤرخ، لذا هذا مجرد لقطة تقريبية للتقييم.7,9,10
خطة أغسطس لفيسترا تُخصص نحو 300 مليون دولار لتطوير الطاقة الشمسية والتخزين، و500 مليون دولار لمشروع هيليكس، و900 مليون دولار لنفقات نمو أخرى في 2026. خطة رأس المال، صفحة 26. بعد خصم إجمالي الإنفاق المخطط على النمو البالغ 1.7 مليار دولار، يبقى 2.625 مليار دولار، أي نحو 5.6% من القيمة التقديرية للأسهم. هذا التوضيح لا يشمل تمويل المشروع، والمدفوعات التفضيلية، وتسديد أصل الدين، وتمويل الاستحواذ، وتكاليف إغلاق الأصول، مع الاحتفاظ بتعديلات التدفق النقدي الأخرى للإدارة. لا يُعد إرشاداً لما بعد النمو، ولا عائداً معيارياً على التدفق الحر. توقعات التشغيل لا تضم مساهمات ميتا وكوجنتريكس، بينما خطط الإنفاق تتضمن استثمار ميتا في رفع الطاقة.
الندرة تعزز القدرة التفاوضية؛ أما تخصيص رأس المال فيحدد من يحفظ المنفعة.
هيليكس ليس أمر شراء حتى الآن
إنفاق النمو قد يُحدث قيمة، والتمويل قد يُقلل من حاجة حقوق الملكية الفورية، لكن كلاهما لا يجعل الاستثمار مجانياً. الاقتراض يُحول جزءاً من العبء إلى خدمة دين مستقبلية، بينما الاحتفاظ بالنقود يفرض على المساهمين انتظار العوائد. الاختبار الصحيح هو مدى قدرة الاستثمارات المنتهية على توليد نقد كافٍ لكل سهم لتعويض هذا التأخير والمخاطرة.
هيليكس يُجسد الاختبار عملياً. حتى 30 يونيو، ظلت أول 500 مليون دولار من استثمار فيسترا قابلة للطلب، ولم تُستوفَ معالم الدفعة الثانية البالغة 500 مليون دولار. قد تختار فيسترا تمويل المبلغ الثاني على أي حال. لا تتحكم في الصندوق. كونها مورداً مفضلاً لا يعني وجود أمر شراء.3
المنطق الاستراتيجي مقبول: تجميع التمويل والبنية التحتية والعملاء، ثم بيع الطاقة لمشاريع قد تتعثر دون ذلك. لكن السلبيات تتمثل في التعرض المترابط. إن خابت المشاريع، ستواجه فيسترا انخفاضاً في الطلب المستقبلي على الطاقة وتراجعاً في العوائد الاستثمارية. هيليكس يُضحّي بجزء من بساطة امتلاك محطات قائمة مقابل فرصة لجذب مزيد من إنفاق العملاء.
الاستحواذ المعلق على كوجنتريكس يُضيف قراراً آخر لتخصيص رأس المال: نحو 2.3 مليار دولار نقداً، و5 ملايين سهم، و1.5 مليار دولار من الدين المفترض لمحطات غاز قائمة. شراء هذه المحطات يوسع أسطول فيسترا دون أن يُحدث إمداداً جديداً مكافئاً للشبكة. يحتاج المساهمون إلى أن تبرر المساهمة النقدية من الاستحواذ تمويله وتخفيض الأرباح.11
إعلان التمويل في 10 سبتمبر يستحق التوضيح. أسّت فيسترا 1.5 مليار دولار من السندات الثانوية ب coupons أولية 7% و7.25%، لتمويل جزئي لاسترداد أسهم ممتازة قائمة. هذه إعادة هيكلة لرأس المال، وليست ميزانية مُعلنة بـ 1.5 مليار دولار لبناء مشاريع الذكاء الاصطناعي. تعتمد التكلفة الصافية على المدفوعات الممتازة التي تُلغى.12
الشبكة تواجه تحديات
أقوى تحدٍ للتوقعات الصاعدة يأتي من الشبكة نفسها. مزاد PJM في يوليو لسنة التسليم 2028/29 حقق قدرة أقل من متطلبات الموثوقية، مع تقييد سعر التسويق عند 325 دولاراً لميغاواط في اليوم، وهو أقل من المزاد السابق. مدفوعات القدرة تعوّض الموارد على التوافر، وهي منفصلة عن مبيعات الكهرباء. الندرة قد تستمر رغم قيود الجهات التنظيمية على طرق استثمارها.13
تكساس تُقدم تحذيراً آخر. توجيه الحاكم غريغ أبوت في 3 أغسطس يُلزم بالتحقق والتدقيق قبل تقدم مراكز البيانات (data centers) في عملية التوصيل بشبكة ERCOT. كانت ERCOT قد حذرت مسبقاً من أن توقعاتها الطويلة الأجل الأولية تتجاوز نمو الطلب المتوقع. الميغاواطات المقترحة هي مشاريع محتملة، لكن تحويلها يتطلب تصاريح وتمويل وعملاء حقيقيين.14,15
هذا التدقيق يطال اقتصاديات المشاريع الفردية. تدرس هيئة تنظيم الطاقة الفيدرالية (FERC) كيفية توصيل الأحمال الكبيرة دون تحميل تكاليفها للعملاء الآخرين. راقب السوق المستقل لشبكة PJM دعا إلى التزامات تقليص قابلة للتنفيذ أثناء ترتيب مراكز البيانات لتوليد جديد. هذه قواعد تتطور ومقترحات مثيرة للجدل، وليست نتائج نهائية. بالنسبة لمشاريع هيليكس المرتقبة، قد تؤثر تكاليف التوصيل وقواعد التقليص على عوائد الاستثمار وعلى الكهرباء التي تبيعها فيسترا.16,17
ما الذي يجب مراقبته لاحقاً
ال expectations الصاعدة تصمد رغم تقلص خط أنابيب الطلب. توقعات وكالة معلومات الطاقة (EIA) في سبتمبر لا تزال تشير إلى نمو سنوي بنحو 2% في مبيعات الكهرباء لعامي 2026 و2027، مع الاعتراف بوقفة تكساس. كما تتوقع نمواً سريعاً للطاقة الشمسية. تعتمد الفرصة على الموقع والتوقيت والإمداد الموثوق، لا على الطلب وحده. المحطات القائمة قد تبقى ذات قيمة حتى لو لم تُفتتح العديد من مراكز البيانات المقترحة.18
تمتلك فيسترا ميزة تشغيلية مصدقة، لكن العائد النقدي الظاهر يُبالغ في بساطة حيازتها. الأسطول الحالي والعقود الموقعة يستحقان التقييم أولاً، مع مراجعة أدلة على أن الاستثمار الجديد يُحسّن التدفق النقدي لكل سهم. الإفصاحات الفاصلة هي عقود الطاقة وطلبات رأس المال من هيليكس، ومعالم التسليم من ميتا، وتمويل الاستحواذ المعلق على كوجنتريكس، والنقود المتبقية بعد نفقات النمو. التخصيص التالي لأموال المساهمين من جيم بيرك سيُفصح أكثر من أي تقدير جديد لاحتياجات الذكاء الاصطناعي من الكهرباء.
How this brief was made
01Gathered & sourced223 channels · 1,702 articles▾
Agents swept 223 channels and ingested 1,702 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 31 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Jim Burke's Form 4 ownership filing, Sep 2 2026 (primary disclosure of purchases on Aug 31 and Sep 1 through a family partnership; an insider purchase is not a forecast).
- 2KKR announcement of Helix Digital Infrastructure, Jun 11 2026 (primary participant account of the partners and Vistra's preferred-provider role; KKR has a commercial interest in the arrangement).
- 3Vistra Form 10-Q for the quarter ended Jun 30, filed Aug 7 2026 (primary issuer filing: Helix funding conditions, the AWS delivery schedule and operating costs).
- 4Berkeley Lab, Queued 2026 edition, May 2026 (independent national-laboratory research on interconnection duration for projects completed in 2025; a median, not a guarantee for any single project).
- 5Vistra Form 8-K on the Meta agreements, Jan 9 2026 (primary contract disclosure: 2,609 MW total, 2,176 MW from operating plants and 433 MW from planned uprates, with the delivery schedule. Prices and termination economics are undisclosed).
- 6Meta's announcement of the nuclear agreements, Jan 9 2026 (primary counterparty account confirming the plants continue supplying the regional grid; Meta has a commercial interest).
- 7Vistra second-quarter results, Aug 7 2026 (primary issuer forecast and definitions: adjusted free cash flow before growth is a company-defined non-GAAP measure that excludes growth investment, and the roughly 336 million share count is dated Aug 3).
- 8Vistra second-quarter presentation, Aug 7 2026 (primary issuer forecast; printed page 9 for hedged volumes and page 26 for the capital budget).
- 9Stock Analysis closing row for VST, Sep 14 2026 (market data attributed to S&P Global Market Intelligence: closing price $140.73).
- 10Google Finance quote for VST, Sep 14 2026 (closing-price cross-check; a live page whose contents change).
- 11Vistra's Cogentrix acquisition announcement, Jan 5 2026 (primary issuer transaction terms: approximately $2.3 billion cash, five million shares and $1.5 billion of assumed debt. The acquisition is pending).
- 12Vistra junior subordinated notes pricing, Sep 10 2026 (primary financing disclosure: $1.5 billion at initial coupons of 7% and 7.25%, partly to redeem existing preferred stock. Pricing precedes settlement, and this is capital restructuring rather than a construction budget).
- 13PJM capacity auction results for the 2028/29 delivery year, Jul 14 2026 (primary system-operator report: less capacity secured than the reliability requirement, with the clearing price capped at $325 per megawatt-day. Capacity payments are separate from electricity sales).
- 14Texas Governor's directive on data-center audits, Aug 3 2026 (primary executive directive requiring verification and an audit before connections advance).
- 15ERCOT preliminary long-term forecast, Apr 15 2026 (primary operator forecast carrying its own caveat that expected demand growth is lower than the preliminary figure).
- 16FERC action on large-load integration, Jun 18 2026 (primary regulator action examining how large loads connect without shifting costs onto other customers; an open proceeding, not a settled rule).
- 17Monitoring Analytics protest filing, Sep 3 2026 (the independent market monitor's policy position arguing for enforceable curtailment obligations; a contested proposal, not settled law).
- 18EIA Short-Term Energy Outlook, released Sep 9 2026 (government forecast of roughly 2% annual electricity-sales growth in 2026 and 2027, rapid solar growth, and the Texas pause).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.