La apuesta de 1.000 millones de dólares de Vistra en IA cambia quién asume el riesgo
Vistra puede vender energía al despliegue de la IA y ayudar a financiarlo. Tener centrales ya conectadas es una ventaja real; comprometer la caja de los accionistas en los proyectos que compran esa energía es una apuesta distinta.
 Vincent Jiang · 6 min read
Jim Burke compró más acciones de Vistra a través de su sociedad familiar el 31 de agosto y el 1 de septiembre.1
La apuesta del proveedor preferente
Su compañía asume un compromiso mayor: hasta 1.000 millones de dólares en Helix Digital Infrastructure, el vehículo puesto en marcha con KKR, Kuwait Investment Authority y Nvidia. Vistra pasa a ser, a la vez, inversor en infraestructura de IA y proveedor preferente de energía. Eso cambia la tesis de inversión. Vender electricidad a una industria en expansión y ayudar a financiar esa expansión expone a los accionistas a riesgos distintos.2,3
El atractivo es evidente. Una empresa que ya posee centrales en operación puede negociar con clientes cuyas ambiciones de computación dependen de que la electricidad llegue según lo previsto. La complicación está en qué hace la dirección con esa ventaja. Los accionistas pueden recibir la caja que generan unos activos escasos o ver cómo ese dinero se compromete en proyectos cuya rentabilidad depende de la construcción, la financiación y la adopción de los clientes. Vistra ofrece cada vez más las dos cosas.
El tiempo es el foso defensivo
Su mayor ventaja es el tiempo. El estudio de interconexión que el Laboratorio Lawrence de Berkeley publicó en mayo de 2026 concluyó que los proyectos terminados en 2025 tardaron, según la mediana, más de cinco años desde que pidieron conexión a la red hasta su entrada en operación comercial. Una central ya conectada ha superado un proceso que un competidor en fase de proyecto aún tiene por delante. Para un cliente que quiere abrir un centro de datos, recibir energía de forma fiable y a tiempo puede pesar más que una promesa más barata a años vista.4
Qué monetizan de verdad los contratos de Meta
Los contratos nucleares de Meta muestran cómo esa ventaja se convierte en negocio. Los acuerdos de enero cubren 2.609 megavatios: 2.176 de centrales en operación y 433 de ampliaciones de capacidad previstas. Solo alrededor del 17% corresponde a capacidad de generación adicional, según se desprende de las cantidades reveladas. La mayor parte de la operación monetiza una flota existente mediante contratos a largo plazo. Meta confirma que las centrales siguen suministrando a la red regional.5,6
La distinción importa. Los contratos largos pueden reducir la exposición a los precios del mercado eléctrico mayorista y mejorar la economía de la producción existente. También crean un calendario: Vistra prevé completar la entrega de la capacidad en operación para finales de 2027, mientras que la capacidad adicional se incorpora de forma gradual hasta 2034. Los inversores deben valorar esos flujos de caja en plazos distintos y resistirse, además, a asignar una valoración precisa a los contratos mientras los precios y las condiciones económicas de la rescisión siguen sin revelarse.5
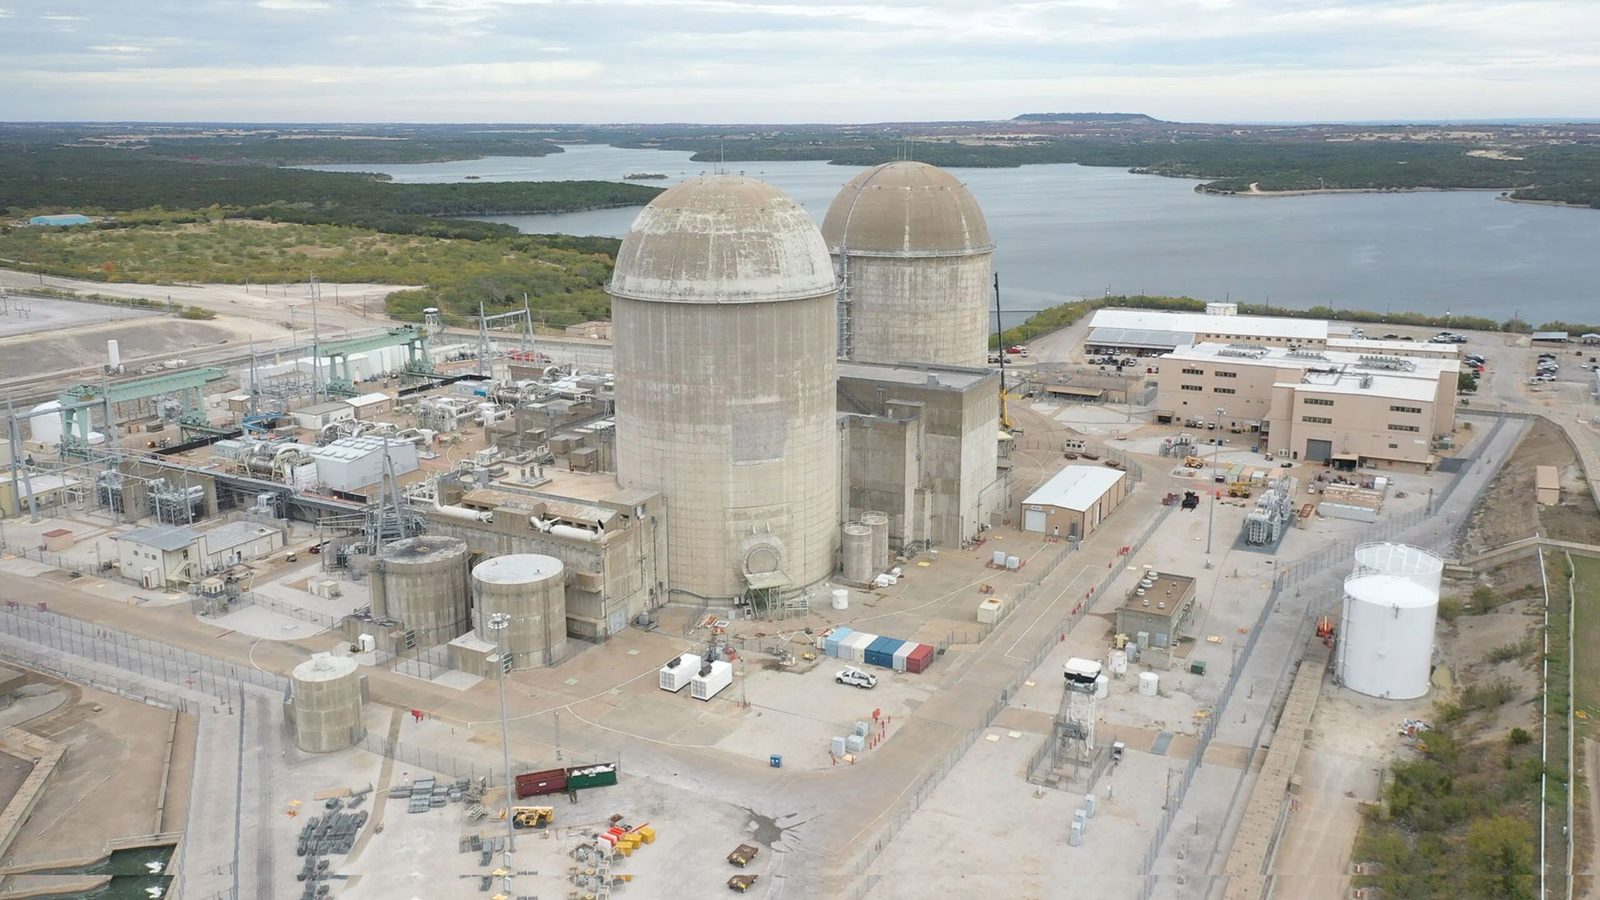
Comanche Peak ilustra ese mismo problema de plazos. Su acuerdo de veinte años con AWS cubre 1.200 megavatios, con entregas previstas a partir de finales de 2027 y hasta alcanzar la totalidad en 2032. La central ya existe; la aportación completa del contrato, todavía no.3
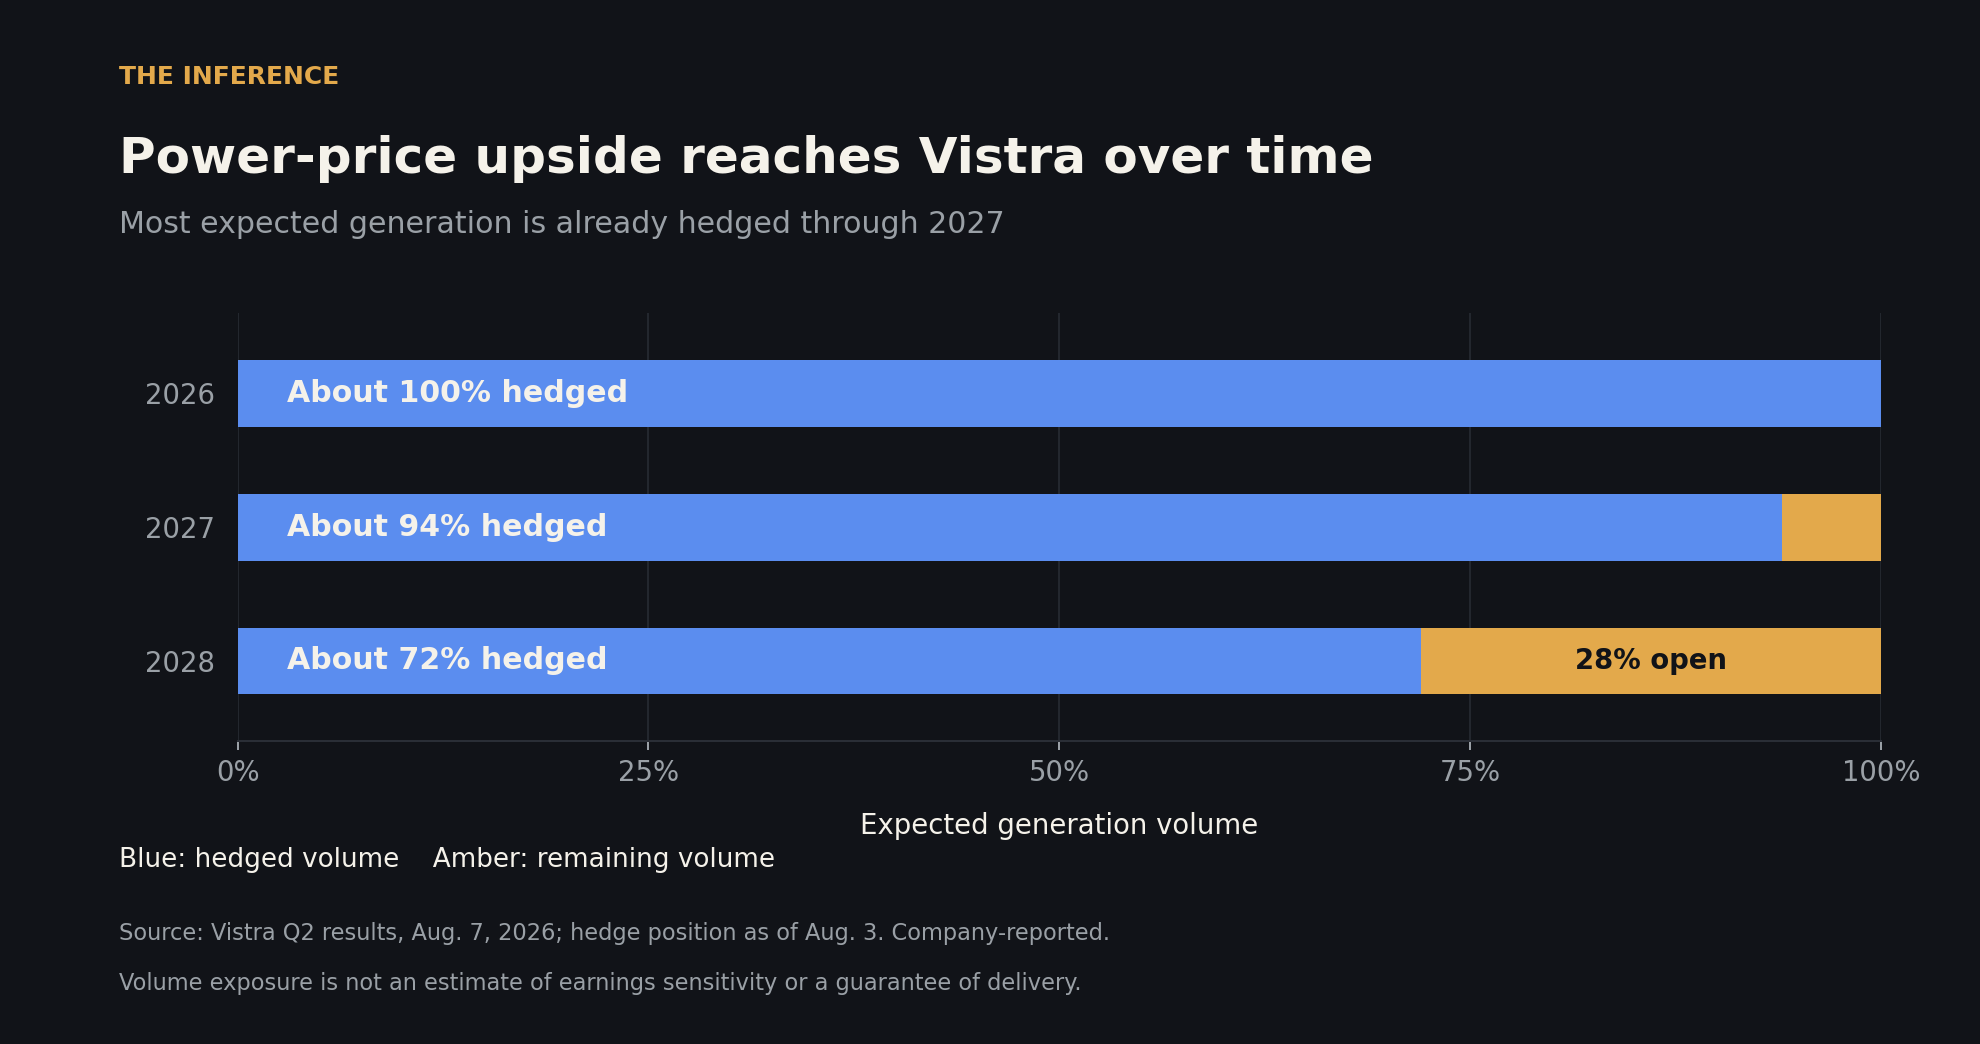
La revisión de precios a corto plazo es limitada. A 3 de agosto, Vistra tenía cubierto aproximadamente el 100% de la generación prevista de 2026, el 94% de 2027 y el 72% de 2028. Los inversores deben examinar los ajustes de precios de los contratos y la fiabilidad de las entregas. Las centrales de gas, además, tienen que cubrir el coste del combustible: los precios de la electricidad por sí solos no determinan su rentabilidad.8,3
La aritmética del flujo de caja se vuelve exigente
La valoración se vuelve más exigente cuando se sigue la pista al dinero. La previsión de 2026 que Vistra reconfirmó apunta a entre 3.925 y 4.725 millones de dólares de flujo de caja libre ajustado antes del crecimiento. Es una medida no GAAP definida por la propia compañía: excluye la inversión en crecimiento e incorpora ajustes por capital circulante y depósitos de garantía, entre otras partidas. Resulta útil para evaluar el negocio operativo, pero no es la caja disponible de forma automática para los accionistas ordinarios.7
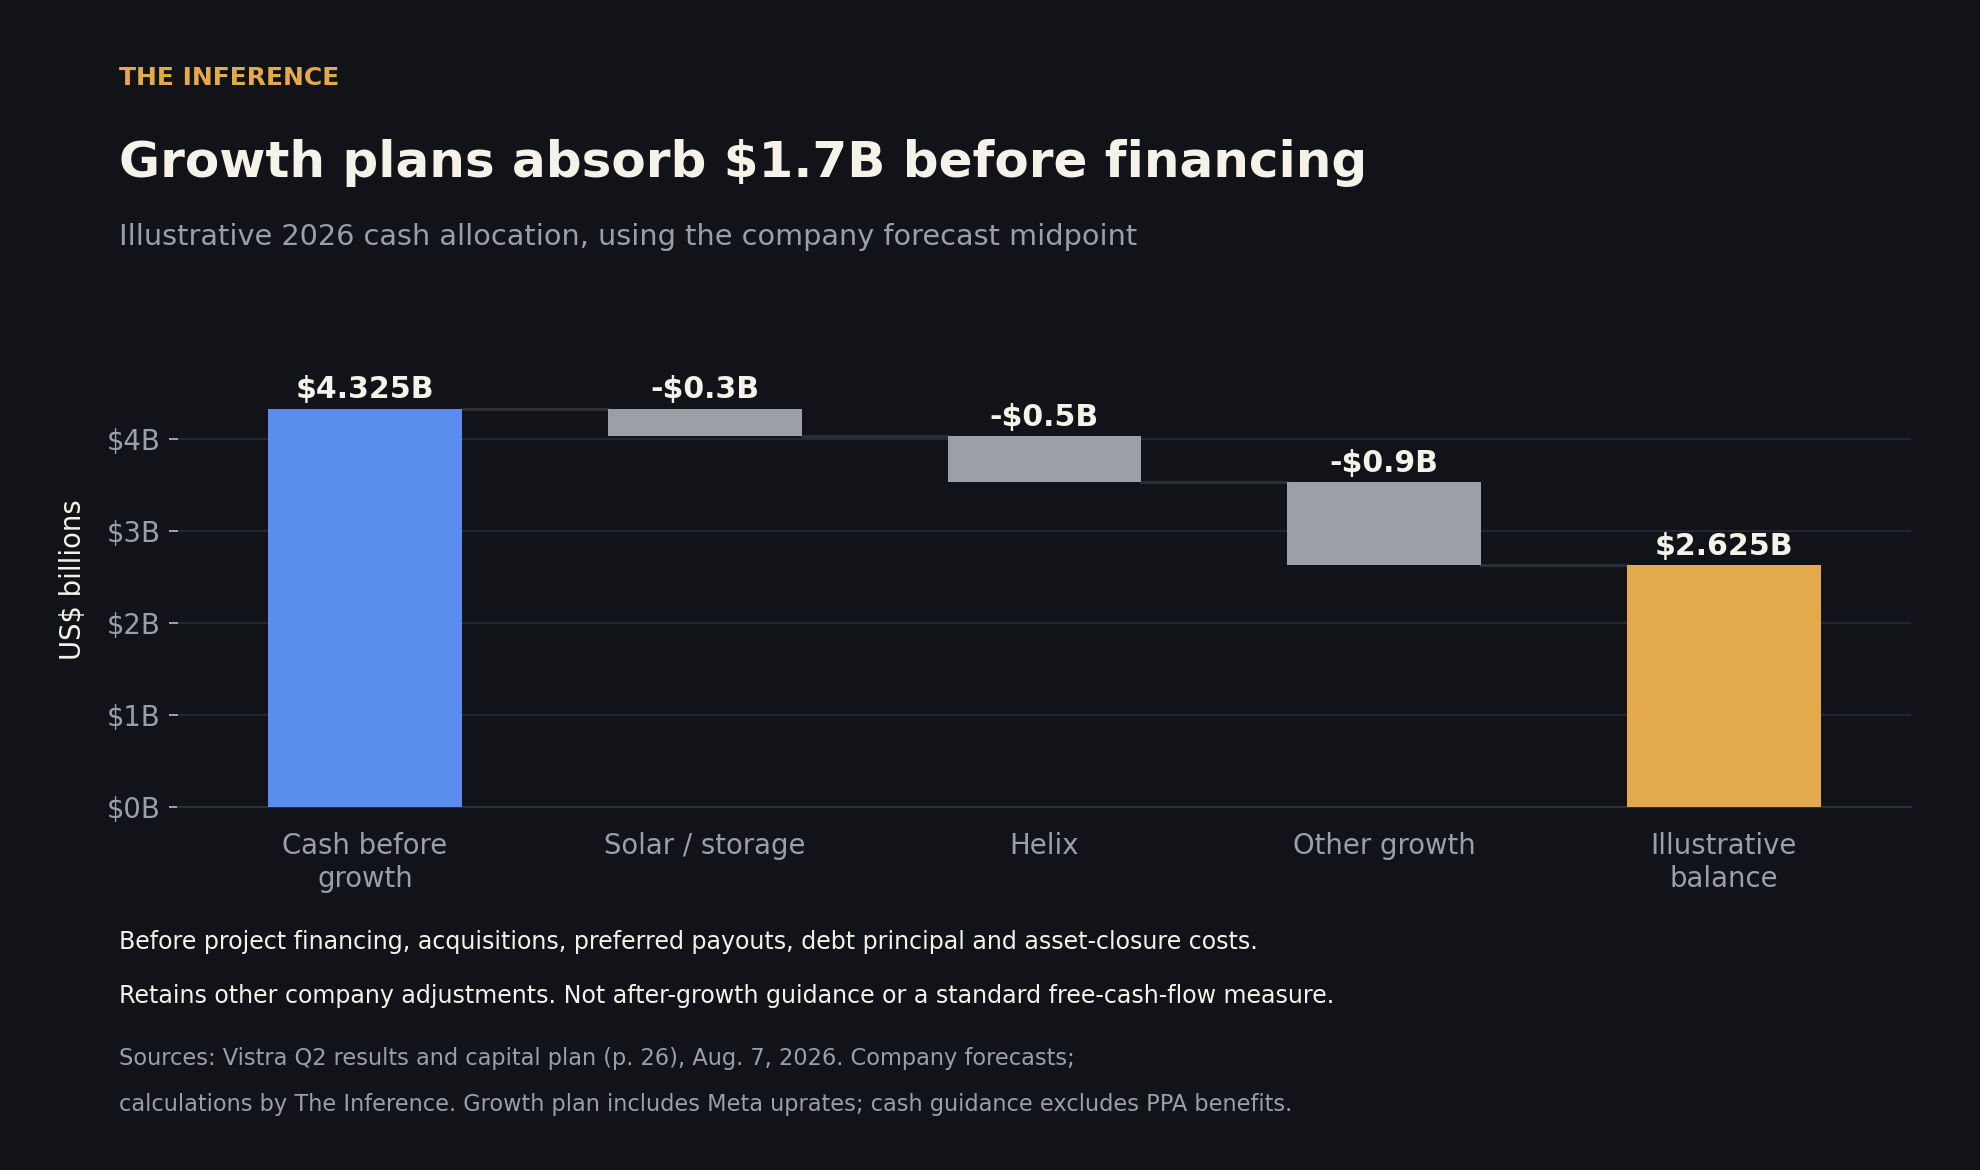
Con el precio de cierre del 14 de septiembre, de 140,73 dólares, y los cerca de 336 millones de acciones comunicados el 3 de agosto, la capitalización estimada asciende a 47.300 millones de dólares. El punto medio de la previsión, 4.325 millones, equivale a cerca del 9,1% de ese valor. El dato parece atractivo hasta que se presta a las palabras «antes del crecimiento» la misma atención que al porcentaje. El número de acciones está desfasado, así que se trata de una foto aproximada de la valoración.7,9,10
El plan de agosto de Vistra presupuesta unos 300 millones de dólares para el desarrollo de proyectos solares y de almacenamiento, 500 millones para Helix y 900 millones de otros gastos de crecimiento en 2026. Plan de inversiones, página 26. Descontado ese gasto bruto de crecimiento presupuestado, quedan 2.625 millones, en torno al 5,6% de la capitalización estimada. La ilustración excluye la financiación de proyectos, los pagos de las preferentes, el principal de la deuda, la financiación de adquisiciones y los costes de cierre de activos, y mantiene los demás ajustes de flujo de caja aplicados por la dirección. No es ni una guía tras el crecimiento ni un rendimiento estándar del flujo de caja libre. La previsión operativa excluye las aportaciones de Meta y Cogentrix, mientras que el plan de gasto incluye la inversión en las ampliaciones de potencia de Meta.
La escasez da poder de negociación; la asignación de capital decide quién se queda el beneficio.
Helix todavía no es una orden de compra
El gasto en crecimiento puede crear valor. La financiación puede reducir la aportación inmediata de recursos propios. Ninguna de las dos cosas convierte la inversión en gratuita. El endeudamiento traslada parte de la carga al futuro servicio de la deuda; retener caja obliga a los accionistas a esperar la rentabilidad. La prueba correcta es si las inversiones terminadas generan suficiente caja adicional por acción para compensar esa espera y ese riesgo.
Helix vuelve concreta esa prueba. A 30 de junio, los 500 millones iniciales comprometidos por Vistra seguían sujetos a llamadas de capital y no se habían cumplido los hitos del segundo tramo de 500 millones. Vistra puede decidir aportar esa segunda cantidad de todos modos. No controla el fondo. El estatus de proveedor preferente, por sí solo, no es una orden de compra.3
La lógica estratégica es creíble: ayudar a reunir financiación, infraestructura y clientes, y vender después energía a proyectos que de otro modo podrían estancarse. El reverso es una exposición correlacionada. Si los proyectos defraudan, Vistra podría enfrentarse a una demanda energética futura más débil junto con rentabilidades de inversión más débiles. Helix intercambia parte de la sencillez de poseer centrales existentes por la oportunidad de capturar una porción mayor del gasto del cliente.
La compra pendiente de Cogentrix añade otra decisión de asignación: unos 2.300 millones de dólares en efectivo, cinco millones de acciones y 1.500 millones de deuda asumida a cambio de centrales de gas ya existentes. Adquirir esas plantas amplía la flota de Vistra sin crear nueva oferta equivalente para la red. Los accionistas necesitan que la aportación de caja de la compra justifique su financiación y la dilución.11
El anuncio de financiación del 10 de septiembre también exige precisión. Vistra colocó 1.500 millones de dólares en bonos subordinados con cupones iniciales del 7% y del 7,25%, en parte para rescatar acciones preferentes existentes. Es una reestructuración de capital, no un presupuesto revelado de 1.500 millones para construir infraestructura de IA. Su coste neto depende de qué pagos a las preferentes desaparezcan.12
La red devuelve el golpe
El desafío más serio a la tesis alcista procede de la propia red. La subasta de julio de PJM para el año de entrega 2028/29 aseguró menos capacidad de la exigida por su requisito de fiabilidad y, aun así, el precio de adjudicación quedó con un tope de 325 dólares por megavatio-día, por debajo del de la subasta anterior. Los pagos por capacidad compensan a los recursos por su disponibilidad; son independientes de las ventas de electricidad. La escasez puede persistir mientras los reguladores restringen una de las vías por las que los generadores la monetizan.13
Texas aporta otra advertencia. La directiva del gobernador Greg Abbott del 3 de agosto exige verificación y una auditoría antes de que los centros de datos avancen en el proceso de interconexión de ERCOT. ERCOT ya había advertido de que su previsión preliminar a largo plazo superaba el crecimiento esperado de la demanda. Los megavatios propuestos son una cartera de oportunidades cuya conversión depende de los permisos, la financiación y los clientes reales.14,15
Ese escrutinio alcanza la economía de los proyectos individuales. La FERC examina cómo se conectan los grandes consumidores sin trasladar sus costes a otros clientes. El supervisor independiente del mercado de PJM ha defendido obligaciones exigibles de recorte de consumo mientras los centros de datos aseguran nueva generación. Son reglas en evolución y propuestas discutidas, no resultados cerrados. En los proyectos futuros de Helix, los costes de conexión y las normas de recorte pueden afectar tanto a la rentabilidad de la inversión como a la electricidad que Vistra acabe vendiendo.16,17
Qué vigilar a partir de ahora
La tesis alcista sobrevive a una cartera de demanda menor. El informe de septiembre de la Administración de Información Energética de EE UU (EIA) sigue previendo un crecimiento anual de las ventas de electricidad de alrededor del 2% en 2026 y 2027, aun reconociendo la pausa de Texas. También espera un crecimiento rápido de la solar. La oportunidad depende, por tanto, de la ubicación, la hora y un suministro fiable, y no solo de la demanda de electricidad. Las centrales existentes pueden seguir valiendo incluso si muchos de los centros de datos propuestos nunca llegan a abrirse.18
Vistra tiene una ventaja operativa creíble, pero la rentabilidad en efectivo que luce en los titulares exagera la sencillez de poseerla. Conviene valorar primero la flota existente y los contratos firmados, y sopesarlos frente a la evidencia de que la inversión nueva mejora la generación de caja por acción. Las revelaciones decisivas son los contratos energéticos y las llamadas de capital de Helix, los hitos de entrega de Meta, la financiación de la compra pendiente de Cogentrix y la caja que quede tras la inversión en crecimiento. La próxima asignación que Burke haga con el dinero de los accionistas dirá más que cualquier nueva estimación del apetito eléctrico de la IA.
How this brief was made
01Gathered & sourced223 channels · 1,702 articles▾
Agents swept 223 channels and ingested 1,702 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 31 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Jim Burke's Form 4 ownership filing, Sep 2 2026 (primary disclosure of purchases on Aug 31 and Sep 1 through a family partnership; an insider purchase is not a forecast).
- 2KKR announcement of Helix Digital Infrastructure, Jun 11 2026 (primary participant account of the partners and Vistra's preferred-provider role; KKR has a commercial interest in the arrangement).
- 3Vistra Form 10-Q for the quarter ended Jun 30, filed Aug 7 2026 (primary issuer filing: Helix funding conditions, the AWS delivery schedule and operating costs).
- 4Berkeley Lab, Queued 2026 edition, May 2026 (independent national-laboratory research on interconnection duration for projects completed in 2025; a median, not a guarantee for any single project).
- 5Vistra Form 8-K on the Meta agreements, Jan 9 2026 (primary contract disclosure: 2,609 MW total, 2,176 MW from operating plants and 433 MW from planned uprates, with the delivery schedule. Prices and termination economics are undisclosed).
- 6Meta's announcement of the nuclear agreements, Jan 9 2026 (primary counterparty account confirming the plants continue supplying the regional grid; Meta has a commercial interest).
- 7Vistra second-quarter results, Aug 7 2026 (primary issuer forecast and definitions: adjusted free cash flow before growth is a company-defined non-GAAP measure that excludes growth investment, and the roughly 336 million share count is dated Aug 3).
- 8Vistra second-quarter presentation, Aug 7 2026 (primary issuer forecast; printed page 9 for hedged volumes and page 26 for the capital budget).
- 9Stock Analysis closing row for VST, Sep 14 2026 (market data attributed to S&P Global Market Intelligence: closing price $140.73).
- 10Google Finance quote for VST, Sep 14 2026 (closing-price cross-check; a live page whose contents change).
- 11Vistra's Cogentrix acquisition announcement, Jan 5 2026 (primary issuer transaction terms: approximately $2.3 billion cash, five million shares and $1.5 billion of assumed debt. The acquisition is pending).
- 12Vistra junior subordinated notes pricing, Sep 10 2026 (primary financing disclosure: $1.5 billion at initial coupons of 7% and 7.25%, partly to redeem existing preferred stock. Pricing precedes settlement, and this is capital restructuring rather than a construction budget).
- 13PJM capacity auction results for the 2028/29 delivery year, Jul 14 2026 (primary system-operator report: less capacity secured than the reliability requirement, with the clearing price capped at $325 per megawatt-day. Capacity payments are separate from electricity sales).
- 14Texas Governor's directive on data-center audits, Aug 3 2026 (primary executive directive requiring verification and an audit before connections advance).
- 15ERCOT preliminary long-term forecast, Apr 15 2026 (primary operator forecast carrying its own caveat that expected demand growth is lower than the preliminary figure).
- 16FERC action on large-load integration, Jun 18 2026 (primary regulator action examining how large loads connect without shifting costs onto other customers; an open proceeding, not a settled rule).
- 17Monitoring Analytics protest filing, Sep 3 2026 (the independent market monitor's policy position arguing for enforceable curtailment obligations; a contested proposal, not settled law).
- 18EIA Short-Term Energy Outlook, released Sep 9 2026 (government forecast of roughly 2% annual electricity-sales growth in 2026 and 2027, rapid solar growth, and the Texas pause).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.