Vistra mise 1 milliard de dollars sur l'IA : le risque change de camp
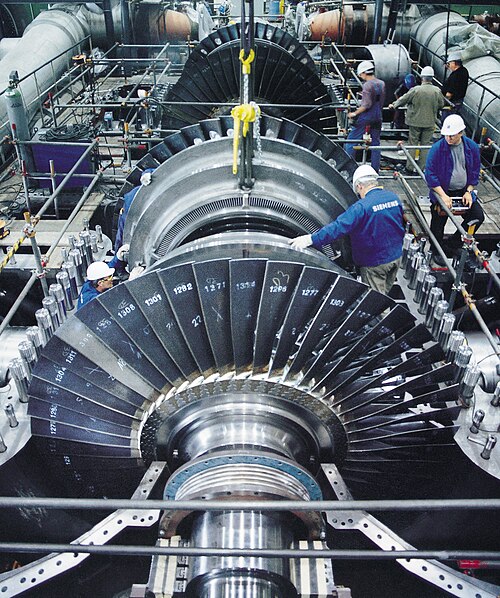
Vistra peut vendre de l'électricité à l'essor de l'IA et contribuer à le financer. Posséder des centrales déjà raccordées au réseau constitue un avantage réel. Mais engager l'argent des actionnaires dans les projets qui achètent cette électricité relève d'un pari d'une tout autre nature.
 Vincent Jiang · 6 min read
Jim Burke a acheté davantage d'actions Vistra via sa société familiale les 31 août et 1er septembre.1
Le pari du fournisseur privilégié
Son entreprise s'engage plus profondément : jusqu'à 1 milliard de dollars dans Helix Digital Infrastructure, le véhicule co-fondé avec KKR, la Kuwait Investment Authority et Nvidia. Vistra devient à la fois investisseur dans les infrastructures d'IA et fournisseur d'électricité privilégié. L'équation d'investissement s'en trouve modifiée. Vendre de l'électricité à un secteur en pleine expansion tout en contribuant à financer cette expansion expose les actionnaires à des risques de nature différente.2,3
L'attrait est évident. Une entreprise qui possède déjà des centrales en exploitation peut négocier avec des clients dont les ambitions informatiques dépendent d'arrivées d'électricité ponctuelles. La complication tient à ce que la direction fait de cet avantage. Les actionnaires peuvent soit percevoir des liquidités générées par des actifs rares, soit voir ces mêmes liquidités engagées dans des projets dont les rendements dépendent de la construction, du financement et de l'adoption par les clients. Vistra leur propose de plus en plus les deux.
Le temps, fossé infranchissable
Son avantage le plus solide est le temps. L'étude sur le raccordement au réseau publiée en mai 2026 par le Berkeley Lab révèle que les projets achevés en 2025 ont nécessité une médiane de plus de cinq ans entre la demande de raccordement et la mise en service commerciale. Une centrale déjà raccordée a franchi un processus qu'un concurrent potentiel n'a même pas encore commencé. Pour un client qui veut ouvrir un data center, une livraison fiable dans les délais peut compter davantage qu'une promesse moins chère formulée dans quelques années.4
Ce que les contrats de Meta valorisent réellement
Les contrats nucléaires de Meta illustrent la manière dont cet avantage se transforme en revenus. Les accords de janvier portent sur 2 609 mégawatts, dont 2 176 provenant de centrales en exploitation et 433 de capacités supplémentaires prévues. Seuls environ 17 % représentent une capacité de production additionnelle, d'après les montants communiqués. L'essentiel de la transaction valorise une flotte existante au travers de contrats de longue durée. Meta confirme que les centrales continuent d'alimenter le réseau régional.5,6
Cette distinction a son importance. Des contrats de longue durée peuvent réduire l'exposition aux prix de marché de l'électricité tout en améliorant la rentabilité de la production existante. Ils créent aussi un calendrier : Vistra attend une pleine livraison de la capacité en exploitation d'ici fin 2027, tandis que la capacité supplémentaire sera progressivement déployée jusqu'en 2034. Les investisseurs devraient actualiser ces flux de trésorerie selon des échéances différentes. Ils devraient également se garder d'attribuer une valorisation contractuelle précise tant que les tarifs et les modalités détaillées de résiliation restent inconnus.5
Comanche Peak illustre la même problématique de calendrier. Son contrat de vingt ans avec AWS couvre 1 200 mégawatts, avec une livraison attendue à partir de fin 2027 et atteignant la pleine capacité d'ici 2032. La centrale existe aujourd'hui ; l'intégralité de la contribution contractuelle, non.3
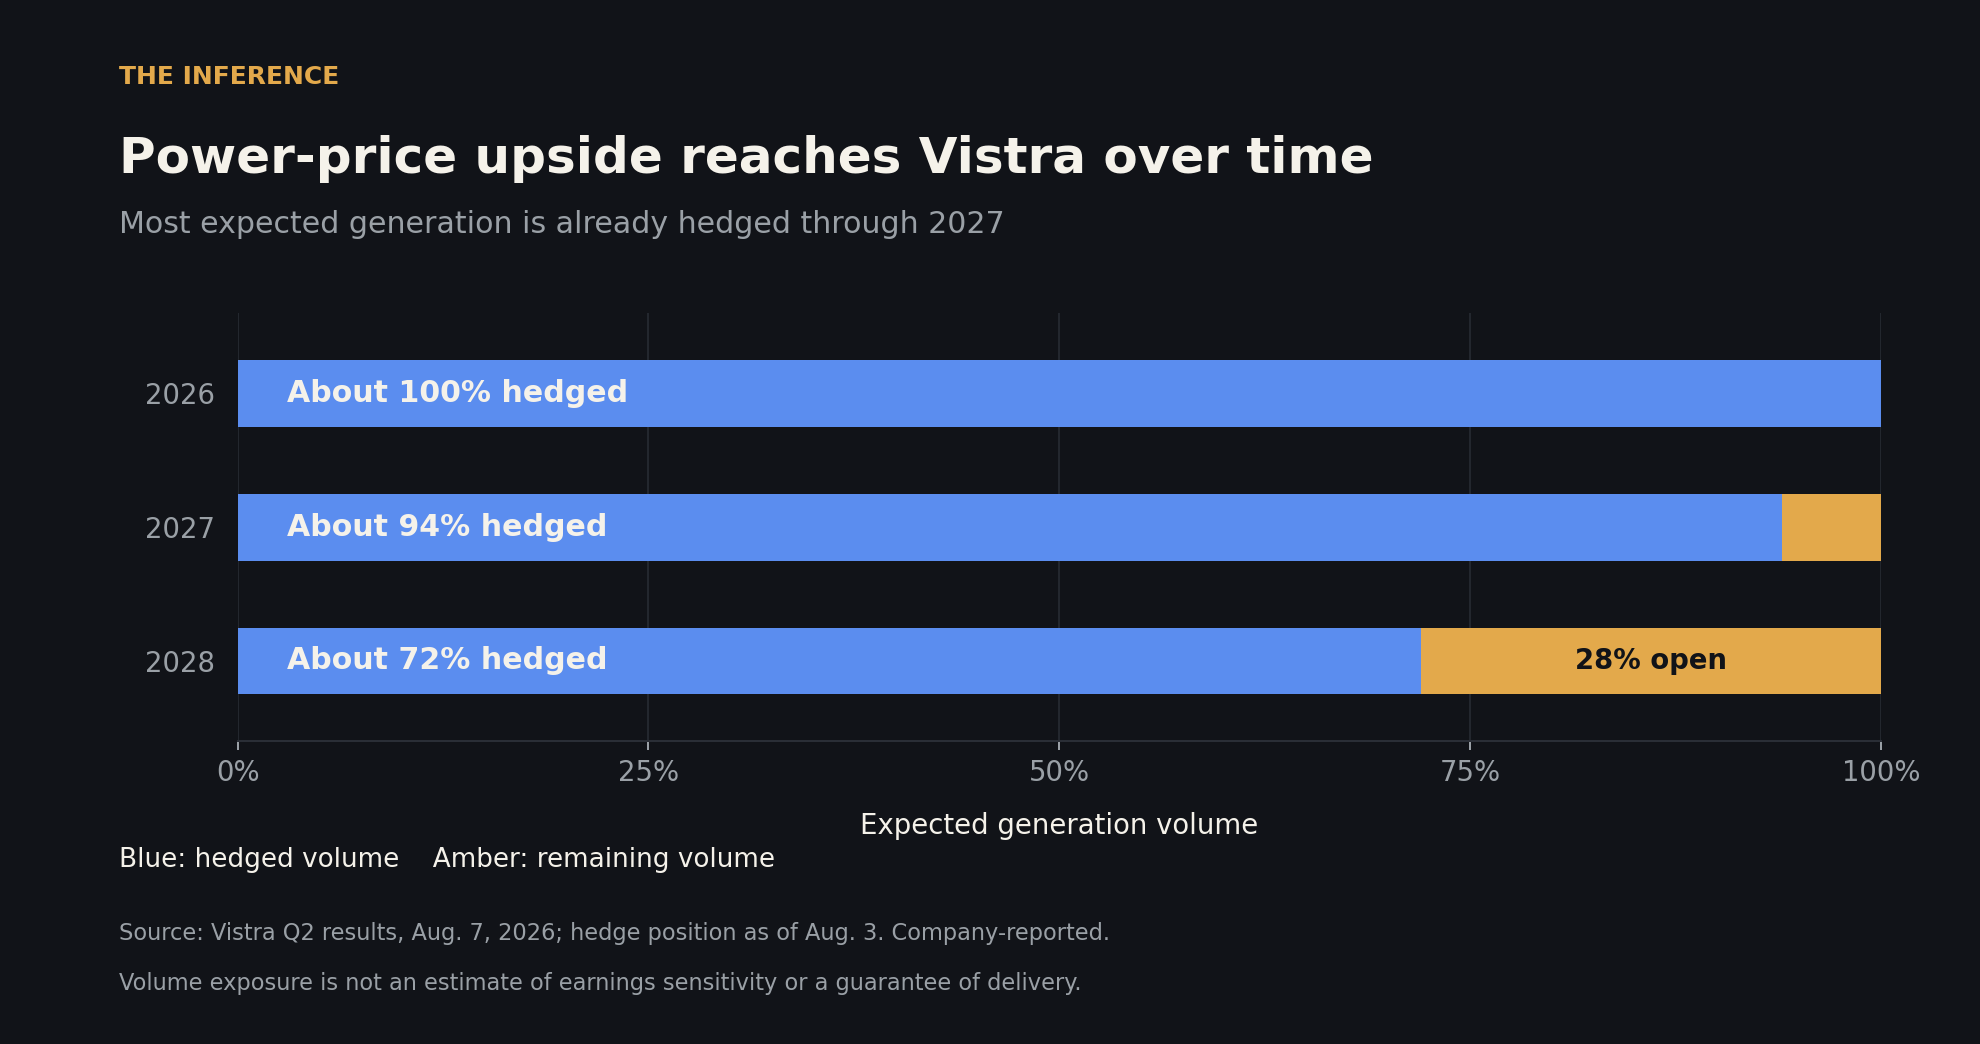
Les possibilités de revalorisation à court terme restent limitées. Au 3 août, Vistra avait couvert environ 100 % de sa production prévue pour 2026, 94 % pour 2027 et 72 % pour 2028. Les investisseurs doivent examiner les renégociations contractuelles et la fiabilité des livraisons. Les centrales à gaz doivent également couvrir leurs coûts de combustible ; les prix de l'électricité seuls ne suffisent pas à déterminer leur rentabilité.8,3
L'arithmétique des flux de trésorerie se corse
La valorisation se durcit quand on suit les flux de trésorerie. Vistra a confirmé son prévisionnel 2026 : un free cash flow ajusté avant investissements de croissance compris entre 3,925 et 4,725 milliards de dollars. Il s'agit d'un indicateur défini par la société, non conforme aux normes comptables américaines (non-GAAP). Il exclut les investissements de croissance et ajuste le besoin en fonds de roulement et les dépôts de marge, entre autres éléments. L'indicateur sert à évaluer l'activité opérationnelle, mais ne correspond pas à la trésorerie automatiquement disponible pour les actionnaires ordinaires.7
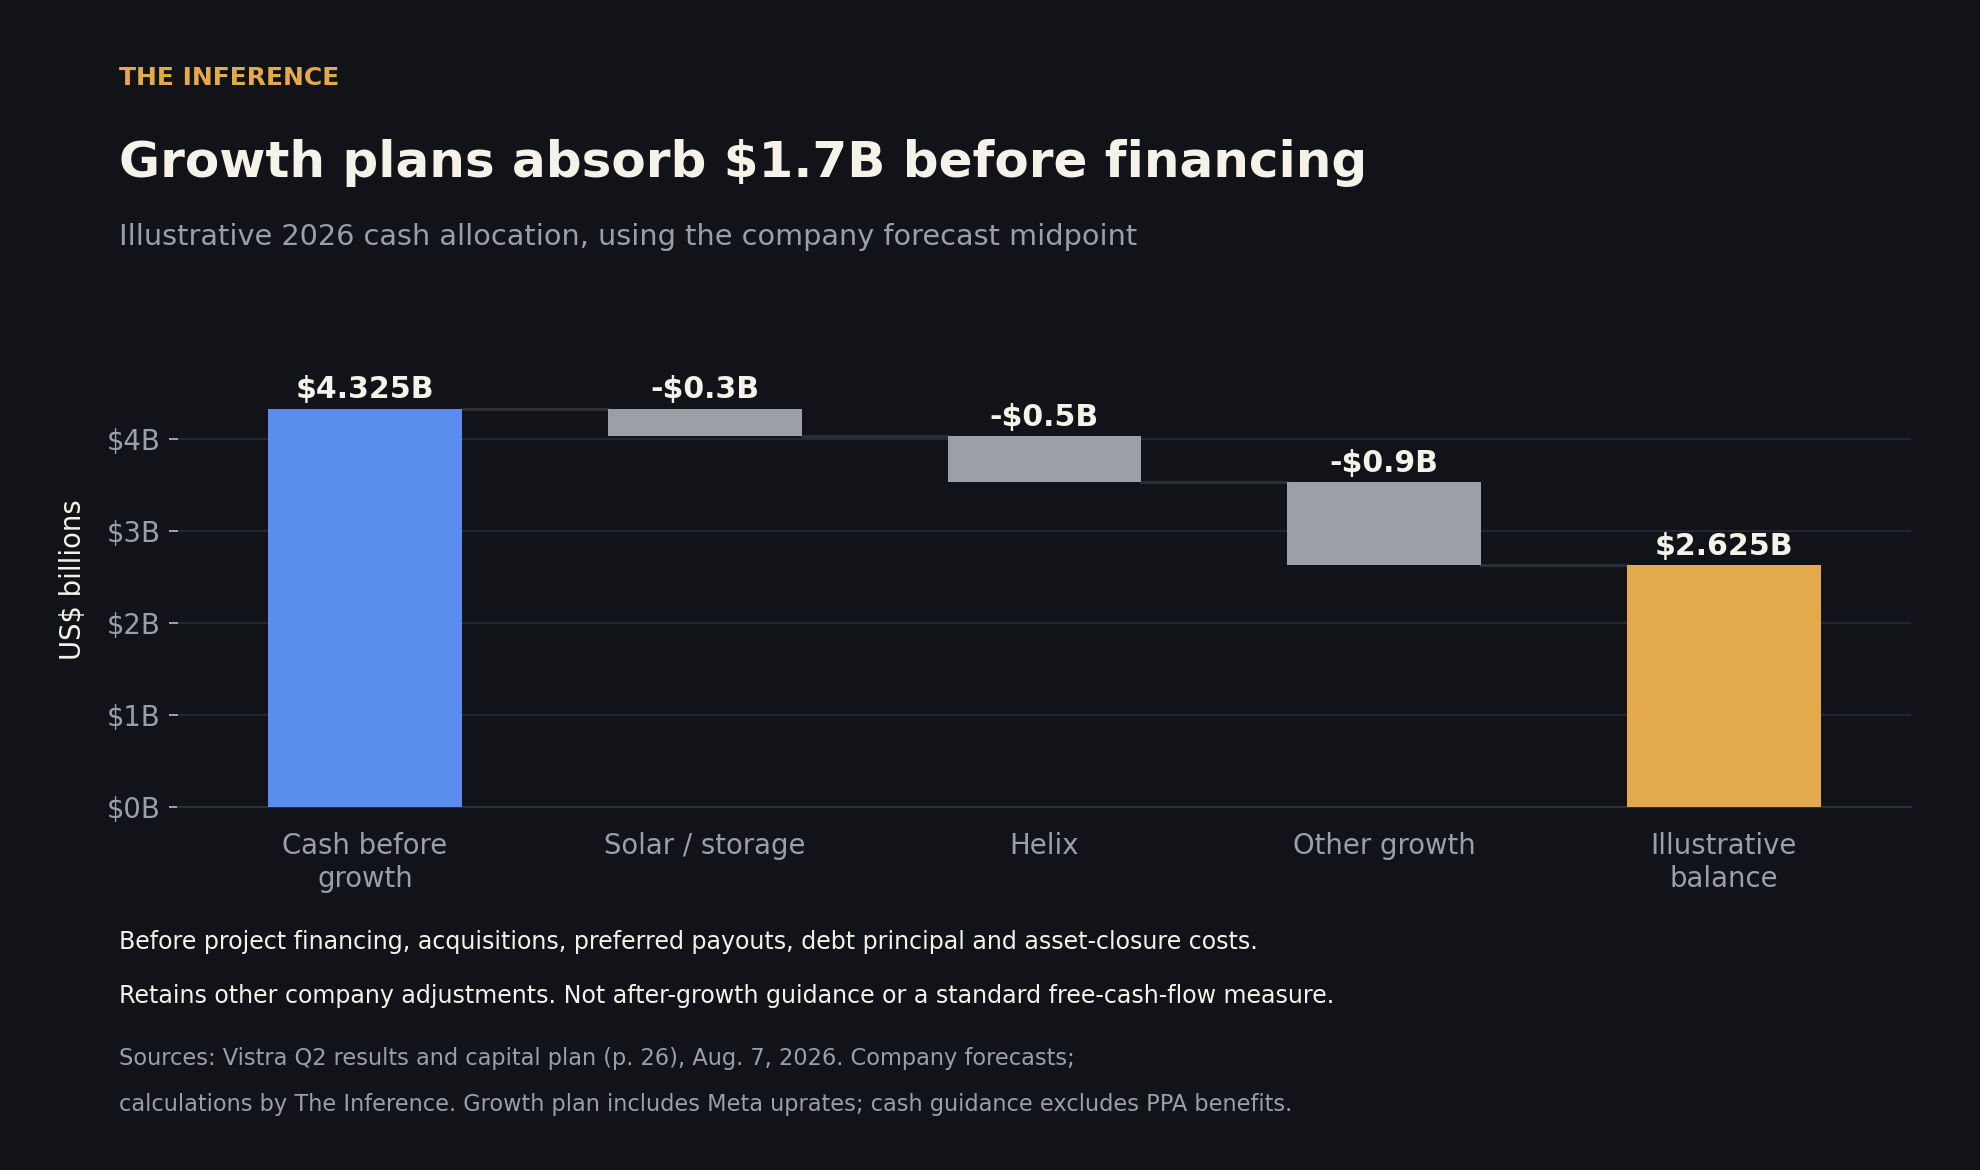
Au prix de clôture du 14 septembre, soit 140,73 dollars, en utilisant les quelque 336 millions d'actions décomptées au 3 août, la valeur boursière estimée atteint 47,3 milliards de dollars. Le point médian du prévisionnel, soit 4,325 milliards, représente environ 9,1 % de cette valorisation. Le chiffre semble attractif, jusqu'à ce que l'on accorde aux mots « avant investissements de croissance » la même attention qu'au pourcentage. Le nombre d'actions est daté ; ce calcul ne constitue donc qu'un instantané approximatif de la valorisation.7,9,10
Le plan d'août de Vistra prévoit environ 300 millions de dollars pour le développement solaire et de stockage, 500 millions pour Helix et 900 millions d'autres dépenses de croissance en 2026. Plan d'investissement, page 26. En soustrayant ces dépenses brutes de croissance budgétées, il reste 2,625 milliards de dollars, soit environ 5,6 % de la valeur boursière estimée. Cette illustration exclut le financement des projets, les distributions aux porteurs de titres préférentiels, le remboursement du principal de la dette, le financement des acquisitions et les coûts de fermeture d'actifs, tout en conservant les autres ajustements de flux de trésorerie de la direction. Il ne s'agit ni d'une prévision après investissements de croissance ni d'un rendement standard en free cash flow. Le prévisionnel opérationnel exclut les contributions de Meta et Cogentrix, tandis que le plan de dépenses inclut l'investissement dans la montée en puissance des installations de Meta.
La rareté crée un pouvoir de négociation ; l'allocation du capital détermine qui en conserve le bénéfice.
Helix n'est pas encore une commande ferme
Les dépenses de croissance peuvent créer de la valeur. Le financement peut réduire l'apport en fonds propres immédiat. Ni l'un ni l'autre ne rend l'investissement gratuit. L'emprunt transfère une partie du poids vers le service de la dette future ; la conservation de trésorerie demande aux actionnaires d'attendre les rendements. Le bon test est de savoir si les investissements réalisés génèrent suffisamment de liquidités supplémentaires par action pour compenser ce délai et ce risque.
Helix rend ce test concret. Au 30 juin, les 500 millions de dollars initiaux de Vistra restaient appelables et les jalons conditionnant les seconds 500 millions n'avaient pas été atteints. Vistra peut choisir de verser cette deuxième tranche malgré tout. Elle ne contrôle pas le fonds. Le statut de fournisseur privilégié à lui seul ne constitue pas une commande ferme.3
La logique stratégique se défend : contribuer à rassembler le financement, les infrastructures et les clients, puis vendre de l'électricité à des projets qui, sans cela, pourraient stagner. L'envers du décor, c'est une exposition corrélée. Si les projets déçoivent, Vistra pourrait faire face à une demande d'électricité prospective en baisse simultanément à des rendements d'investissement dégradés. Helix troque une partie de la simplicité que confère la possession de centrales existantes contre la possibilité de capter davantage les dépenses de ses clients.
L'acquisition en cours de Cogentrix ajoute une autre décision d'allocation : environ 2,3 milliards de dollars en numéraire, cinq millions d'actions et 1,5 milliard de dette reprise pour des centrales à gaz existantes. En achetant ces centrales, Vistra étend sa flotte sans créer une offre nouvelle équivalente pour le réseau. Les actionnaires doivent s'assurer que la contribution en trésorerie de l'acquisition justifie son financement et sa dilution.11
L'annonce de financement du 10 septembre mérite elle aussi de la précision. Vistra a émis 1,5 milliard de dollars d'obligations subordonnées (junior notes) avec des coupons initiaux de 7 % et 7,25 %, en partie pour racheter des titres préférentiels existants. Il s'agit d'une restructuration du capital, et non d'un budget de 1,5 milliard de dollars annoncé pour la construction d'infrastructures d'IA. Le coût net dépend des distributions préférentielles qui seront supprimées.12
Le réseau réplique
Le défi le plus sérieux pour la thèse haussière vient du réseau lui-même. L'enchère de juillet de PJM pour l'année de livraison 2028/29 a mobilisé moins de capacité que l'exigence de fiabilité, et pourtant le prix d'équilibre a été plafonné à 325 dollars par mégawatt-jour, en dessous de la précédente enchère. Les paiements de capacité rémunèrent les ressources pour leur disponibilité ; ils sont distincts des ventes d'électricité. La rareté peut persister même lorsque les régulateurs contraignent l'une des voies par lesquelles les producteurs la monétisent.13
Le Texas fournit un autre avertissement. La directive du gouverneur Greg Abbott, datée du 3 août, exige une vérification et un audit avant que les data centers en cours de raccordement auprès d'ERCOT puissent progresser. ERCOT avait déjà mis en garde : ses prévisions préliminaires à long terme dépassaient la croissance attendue de la demande. Les mégawatts annoncés ne constituent qu'un pipeline d'opportunités dont la conversion dépend des autorisations, du financement et de clients réels.14,15
Cette vigilance touche l'économie des projets individuels. Le FERC examine comment raccorder de grandes consommations sans transférer leurs coûts aux autres clients. Le superviseur indépendant du marché de PJM plaide pour des obligations de délestage opposables, en attendant que les data centers aient organisé de nouvelles capacités de production. Il s'agit de règles évolutives et de propositions contestées, non d'issues tranchées. Pour les futurs projets d'Helix, les coûts de raccordement et les règles de délestage peuvent affecter tant les rendements des investissements que l'électricité que Vistra vendra en définitive.16,17
Les prochains indicateurs à surveiller
La thèse haussière résiste à un pipeline de demande réduit. Les perspectives de septembre de l'EIA prévoient toujours une croissance annuelle des ventes d'électricité d'environ 2 % en 2026 et 2027, même en tenant compte de la pause texane. L'agence anticipe également une croissance rapide du solaire. L'opportunité dépend donc de la localisation, de l'heure et de la fiabilité de l'approvisionnement, davantage que de la seule demande d'électricité. Les centrales existantes peuvent conserver leur valeur même si de nombreux data centers prévus ne voient jamais le jour.18
Vistra dispose d'un avantage opérationnel crédible, mais le rendement de trésorerie affiché surestime la simplicité qu'il y a à en profiter. La flotte existante et les contrats signés méritent d'être valorisés en priorité, à l'aune des preuves que les nouveaux investissements améliorent la génération de liquidités par action. Les éléments de divulgation décisifs sont les contrats d'électricité d'Helix et ses appels de fonds, les jalons de livraison de Meta, le financement de l'acquisition en cours de Cogentrix et la trésorerie restante après les investissements de croissance. La prochaine affectation par Burke de l'argent des actionnaires nous en dira davantage qu'une nouvelle estimation de l'appétit électrique de l'IA.
How this brief was made
01Gathered & sourced223 channels · 1,702 articles▾
Agents swept 223 channels and ingested 1,702 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 31 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Jim Burke's Form 4 ownership filing, Sep 2 2026 (primary disclosure of purchases on Aug 31 and Sep 1 through a family partnership; an insider purchase is not a forecast).
- 2KKR announcement of Helix Digital Infrastructure, Jun 11 2026 (primary participant account of the partners and Vistra's preferred-provider role; KKR has a commercial interest in the arrangement).
- 3Vistra Form 10-Q for the quarter ended Jun 30, filed Aug 7 2026 (primary issuer filing: Helix funding conditions, the AWS delivery schedule and operating costs).
- 4Berkeley Lab, Queued 2026 edition, May 2026 (independent national-laboratory research on interconnection duration for projects completed in 2025; a median, not a guarantee for any single project).
- 5Vistra Form 8-K on the Meta agreements, Jan 9 2026 (primary contract disclosure: 2,609 MW total, 2,176 MW from operating plants and 433 MW from planned uprates, with the delivery schedule. Prices and termination economics are undisclosed).
- 6Meta's announcement of the nuclear agreements, Jan 9 2026 (primary counterparty account confirming the plants continue supplying the regional grid; Meta has a commercial interest).
- 7Vistra second-quarter results, Aug 7 2026 (primary issuer forecast and definitions: adjusted free cash flow before growth is a company-defined non-GAAP measure that excludes growth investment, and the roughly 336 million share count is dated Aug 3).
- 8Vistra second-quarter presentation, Aug 7 2026 (primary issuer forecast; printed page 9 for hedged volumes and page 26 for the capital budget).
- 9Stock Analysis closing row for VST, Sep 14 2026 (market data attributed to S&P Global Market Intelligence: closing price $140.73).
- 10Google Finance quote for VST, Sep 14 2026 (closing-price cross-check; a live page whose contents change).
- 11Vistra's Cogentrix acquisition announcement, Jan 5 2026 (primary issuer transaction terms: approximately $2.3 billion cash, five million shares and $1.5 billion of assumed debt. The acquisition is pending).
- 12Vistra junior subordinated notes pricing, Sep 10 2026 (primary financing disclosure: $1.5 billion at initial coupons of 7% and 7.25%, partly to redeem existing preferred stock. Pricing precedes settlement, and this is capital restructuring rather than a construction budget).
- 13PJM capacity auction results for the 2028/29 delivery year, Jul 14 2026 (primary system-operator report: less capacity secured than the reliability requirement, with the clearing price capped at $325 per megawatt-day. Capacity payments are separate from electricity sales).
- 14Texas Governor's directive on data-center audits, Aug 3 2026 (primary executive directive requiring verification and an audit before connections advance).
- 15ERCOT preliminary long-term forecast, Apr 15 2026 (primary operator forecast carrying its own caveat that expected demand growth is lower than the preliminary figure).
- 16FERC action on large-load integration, Jun 18 2026 (primary regulator action examining how large loads connect without shifting costs onto other customers; an open proceeding, not a settled rule).
- 17Monitoring Analytics protest filing, Sep 3 2026 (the independent market monitor's policy position arguing for enforceable curtailment obligations; a contested proposal, not settled law).
- 18EIA Short-Term Energy Outlook, released Sep 9 2026 (government forecast of roughly 2% annual electricity-sales growth in 2026 and 2027, rapid solar growth, and the Texas pause).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.