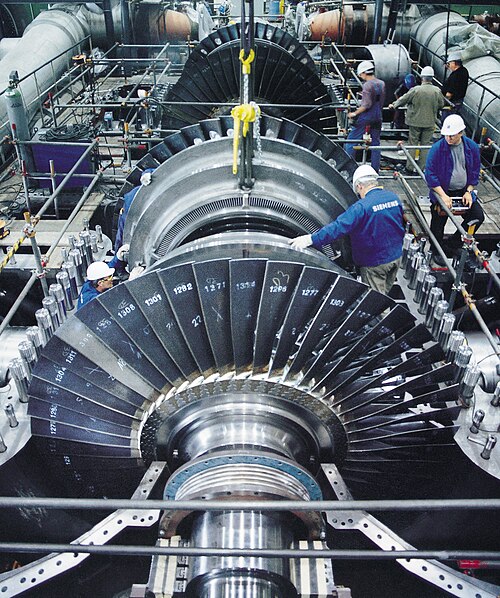
ヴィストラの10億ドルAI投資、リスク負担の主体を変える
ヴィストラはAI向け電力の供給とその建設資金の提供を兼ねる。系統接続済みの発電所を保有する強みは確かなものだが、株主資金を自社顧客のプロジェクトに投じるのは別次元の賭けだ。
 Vincent Jiang · 6 min read
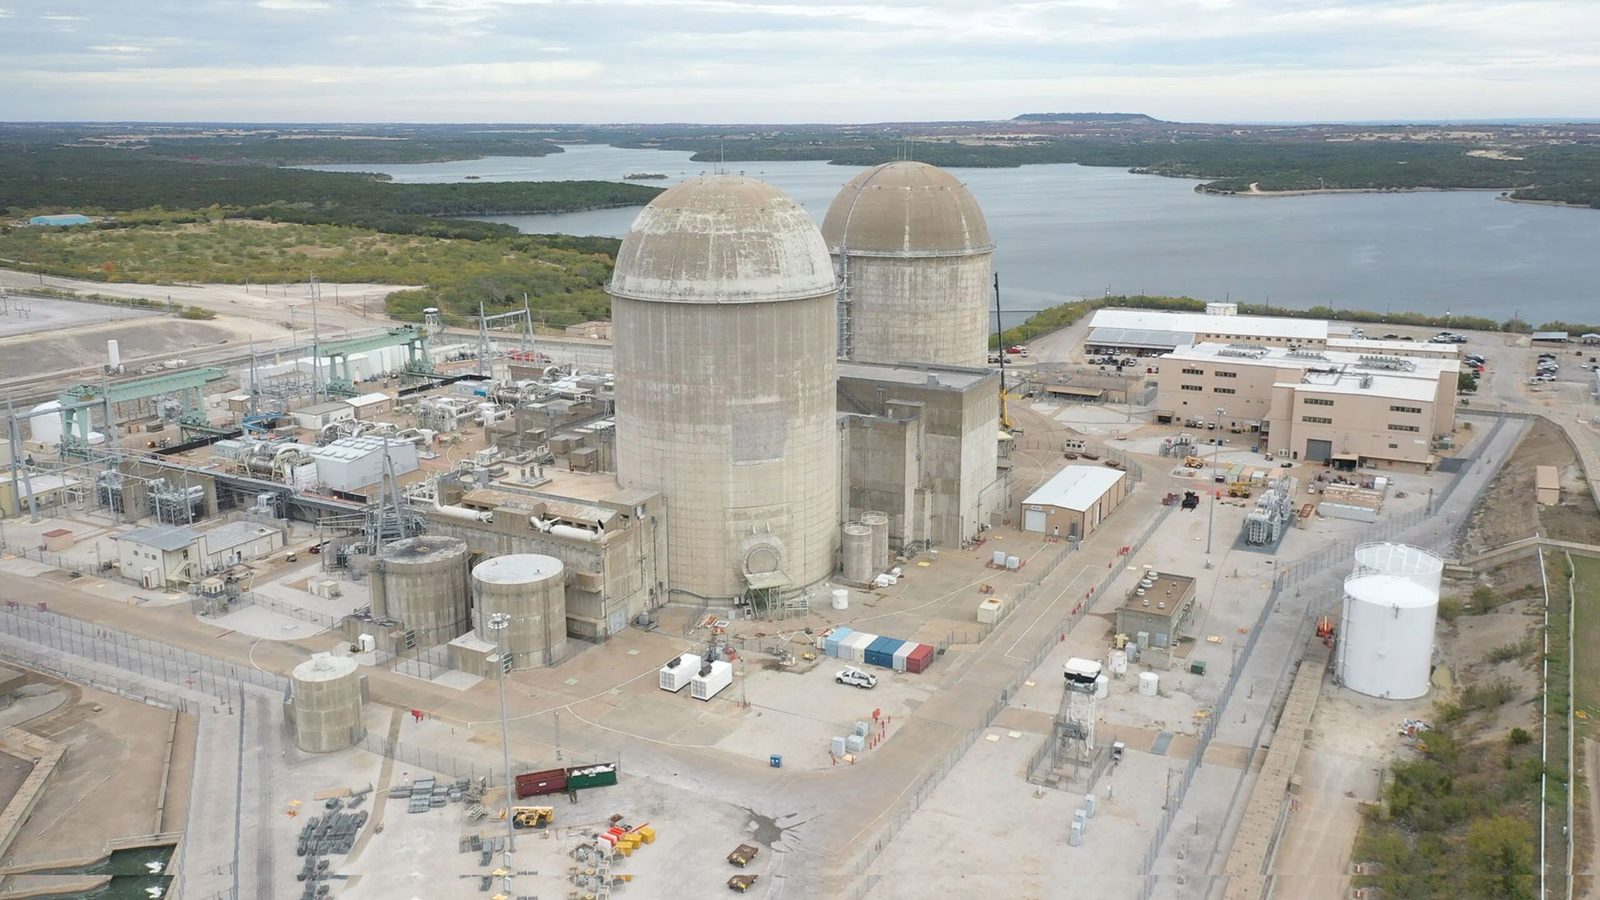
ヴィストラのジム・バークCEOは8月31日と9月1日、ファミリーパートナーシップを通じて同社株を追加取得した。1
優先供給先という賭け
同社はさらに大きなコミットメントを行っている。KKR、クウェート投資庁、エヌビディアと共同で立ち上げたヘリックス・デジタル・インフラ(Helix Digital Infrastructure)に最大10億ドルを出資する。ヴィストラはAIインフラの投資家であると同時に優先電力供給者にもなる。これにより投資の前提が変わる。成長産業への電力販売と、その成長への資金提供は、株主が負うリスクの種類を変える。2,3
魅力は明白だ。稼働中の発電所を保有する企業は、計算能力の拡充に電力のタイムリーな供給を依存する顧客と交渉できる。問題は経営陣がその強みをどう使うかだ。株主には、希少資産から生じる現金を受け取る道もあれば、建設、資金調達、顧客の採用如何でリターンが左右されるプロジェクトに現金が充当される道もある。ヴィストラはますます両方を提供しつつある。
時間こそ最大の障壁
最大の強みは時間だ。バークレー研究所(Berkeley Lab)の2026年5月の系統接続調査によると、2025年に完成したプロジェクトは、系統接続を申請してから商業運転開始まで中央値で5年超を要した。接続済みの既存発電所は、新規競合がまだ直面するプロセスをすでに通過している。データセンターの稼働を目指す顧客にとって、時間通りの確実な供給は、数年後のより安い約束よりも重要になりうる。4
メタの契約が収益化するもの
メタの原子力契約は、その強みがどう商業化されるかを示す。2025年1月の合意は総計2609メガワットをカバーし、うち2176メガワットは稼働中の発電所から、433メガワットは計画中の増設分からだ。公表された数字から計算すると、追加発電容量は約17%にすぎない。取引の大部分は、長期契約によって既存の設備を収益化するものだ。メタは、これらの発電所が引き続き地域の送電網に電力を供給し続けることを確認している。5,6
この区別は重要だ。長期契約は市場電力価格への露出を低減させるとともに、既存設備の採算性を改善しうる。同時にスケジュールも生まれる。ヴィストラは稼働中設備からの全量供給を2027年末までに完了させる見込みで、追加容量は2034年にかけて段階的に増加させる計画だ。投資家はこれらのキャッシュフローを異なる時間軸で評価すべきだ。価格や解約条件の詳細が未開示の段階では、契約に厳密な価値を付与すべきでない。5
コマンチェピークも同じタイミングの問題を示す。20年間のAWS向け契約は1200メガワットをカバーし、供給開始は2027年末頃、フル稼働は2032年を見込む。発電所はすでに存在するが、契約全体の貢献はまだ実現していない。3
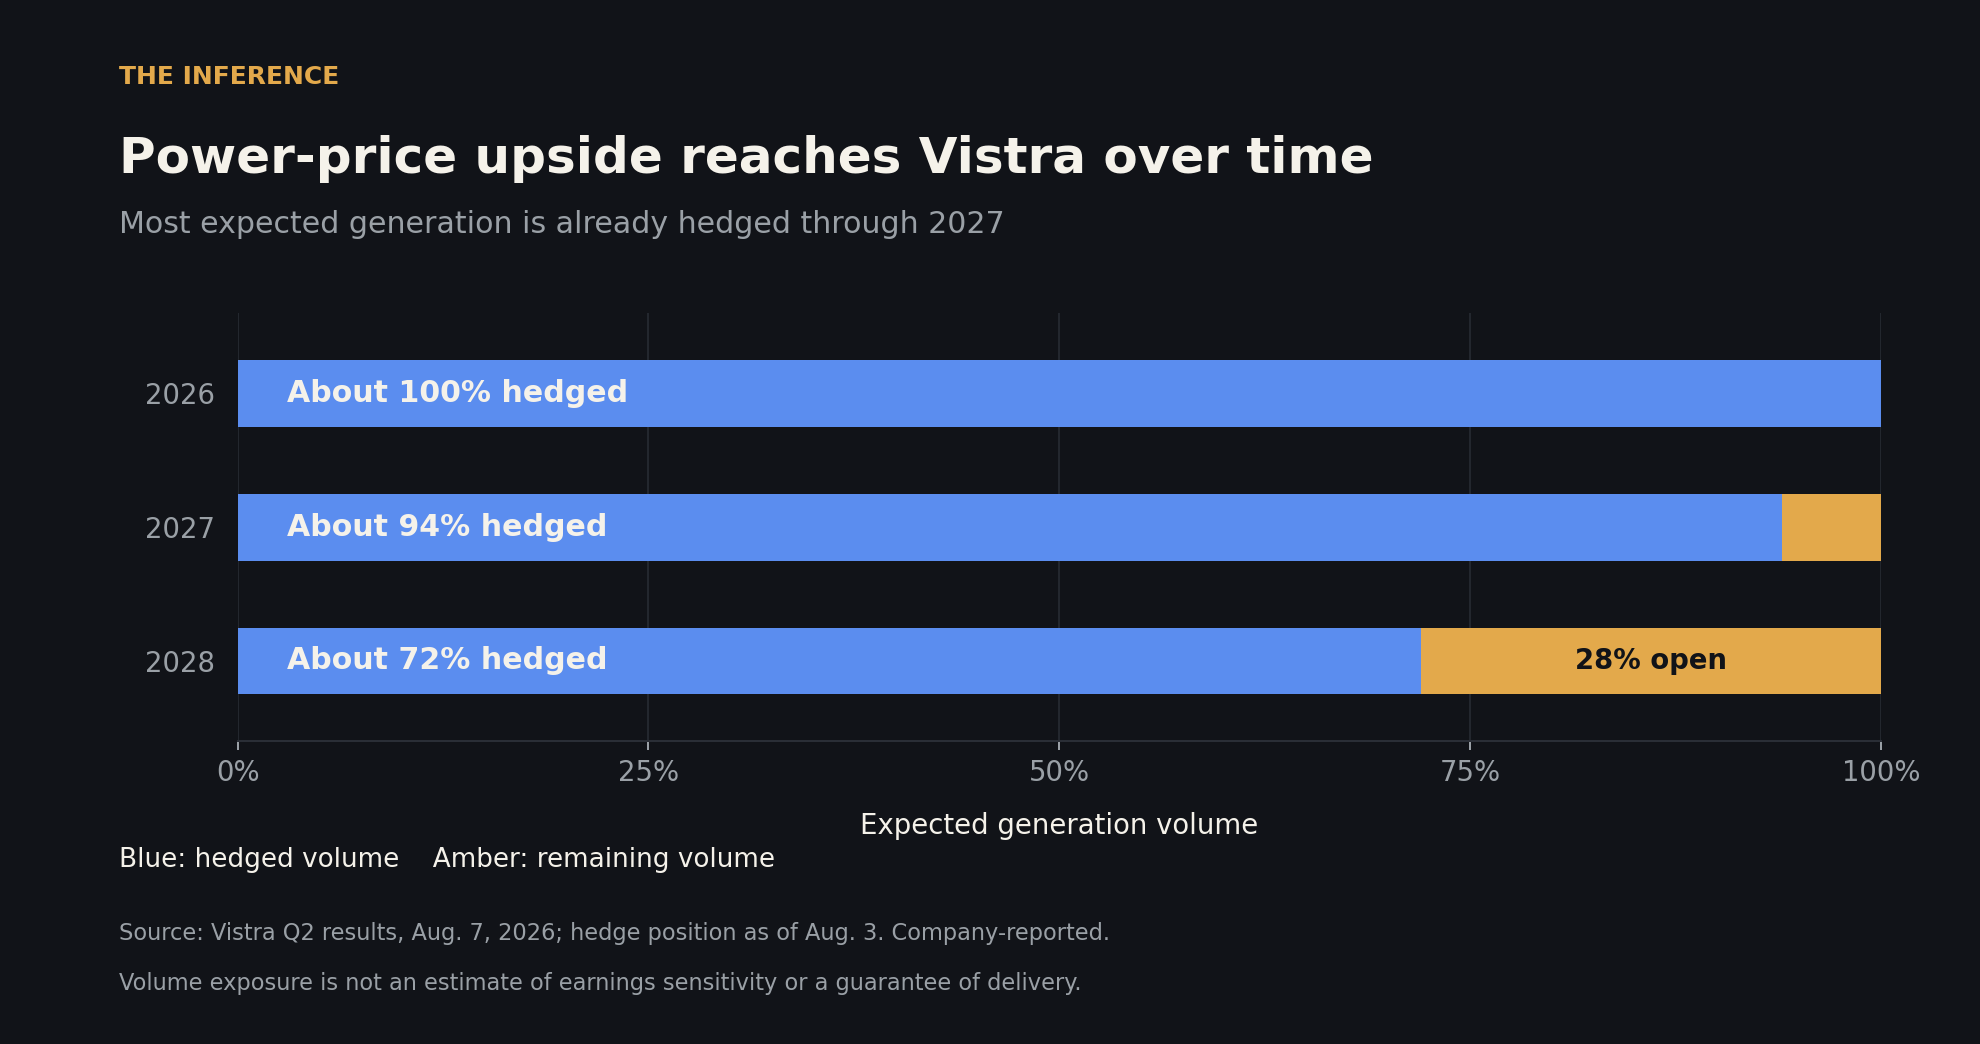
短期的な価格見直しには限界がある。8月3日時点で、ヴィストラは2026年の予想発電量のほぼ100%、2027年は94%、2028年は72%をヘッジ済みだ。投資家は契約の更新条件と供給信頼性を精査する必要がある。ガス火力発電所では燃料費も賄う必要があり、電力価格だけでは採算を判定できない。8,3
キャッシュフローの算式は厳しさを増す
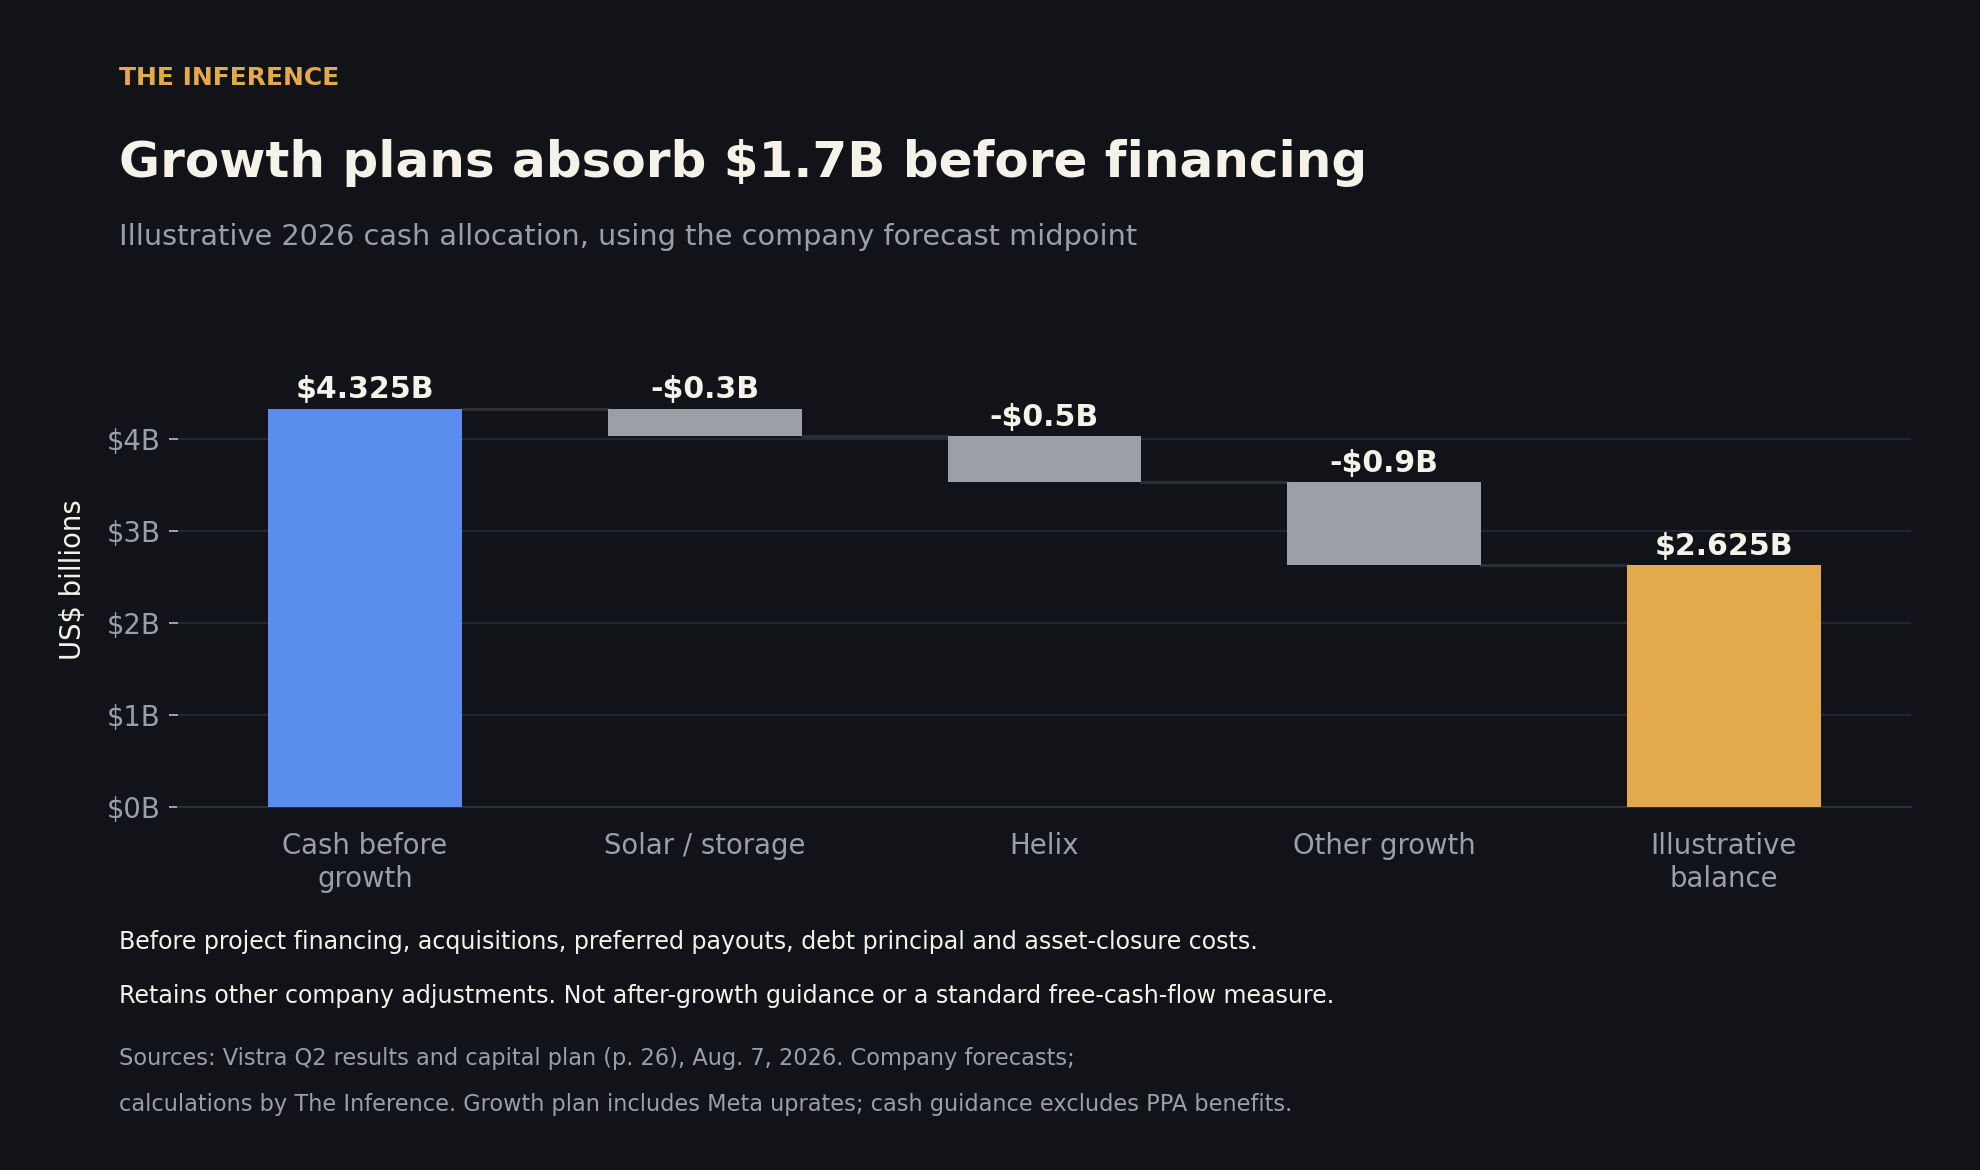
キャッシュの流れを追うと、評価は一段と厳しくなる。ヴィストラが再確認した2026年予測は、成長投資前の調整フリーキャッシュフローで39億2500万〜47億2500万ドルだ。これは同社独自の定義による非GAAP指標であり、成長投資を除外し、運転資本や証拠金調整などを加除している。事業の採算性を測るうえでは有用だが、普通株主に自動的に帰属する現金ではない。7
9月14日の終値140.73ドル、8月3日報告の約3億3600万株で試算すると、推定株式時価総額は473億ドルとなる。予測の中間値43億2500万ドルはその約9.1%にあたる。一見魅力的に見えるが、「成長投資前」という文言にも同じ目を配る必要がある。株式数は過去の値であり、これは概算の評価スナップショットにすぎない。7,9,10
ヴィストラの8月の計画では、2026年に太陽光・蓄電開発に約3億ドル、ヘリックスに5億ドル、その他の成長投資に9億ドルを充当する予算を組んでいる。資本計画、26ページ。総成長投資17億ドルを差し引くと残りは26億2500万ドル、推定株式時価総額の約5.6%にあたる。この試算には、プロジェクトの資金調達、優先株配当、元本返済、買収資金、設備閉鎖費用は含まれておらず、経営陣の他のキャッシュフロー調整は維持している。成長投資後のガイダンスでも、標準的なフリーキャッシュフロー利回りでもない。事業予測にはメタとコジェントリックスの寄与は含まれず、投資計画にはメタ向け増設投資が含まれている。
希少性は交渉力を生む。利益を誰が手にするかは資本配分で決まる。
ヘリックスはまだ発注書ではない
成長投資は価値を生みうる。資金調達は株主の即座の負担を軽減しうる。だがどちらも投資を無償にするものではない。借入は負担の一部を将来の債務返済に先送りにする。内部留保の活用は株主にリターンの先送りを求める。正しく問うべきは、完了した投資が、その遅延とリスクに見合うだけの追加的な1株当たりキャッシュを生むかどうかだ。
ヘリックスはその検証を具体的にする。6月30日時点で、ヴィストラの初期出資5億ドルはまだコール可能であり、第2弾の5億ドルのマイルストーンは未達成だった。ヴィストラは第2弾を任意で拠出する可能性もある。同社はファンドを支配していない。優先供給先の地位だけでは発注書にはならない。3
戦略的ロジックには説得力がある。資金調達、インフラ、顧客を組み立て、停滞しうるプロジェクトに電力を販売するというものだ。下方リスクは暴露の相関にある。プロジェクトが振るわなければ、ヴィストラは投資リターンの低下とともに電力需要の先行き低下にも直面しうる。ヘリックスは、既存発電所を所有するシンプルさの一部と引き換えに、顧客の支出のより大きな取り分を獲得する機会を得る。
コジェントリックスの買収はさらなる資本配分の判断を加える。既存のガス火力発電所の取得に対し、現金約23億ドル、株式500万株、引受債務15億ドルを充当する。これらの発電所の買収はヴィストラの設備規模を拡大するが、送電網に対する同等の新規供給力を生み出すものではない。株主には、買収の資金調達と希薄化に見合うだけのキャッシュ貢献が必要だ。11
9月10日の資金調達発表も正確に理解する必要がある。ヴィストラは当初利回り7%および7.25%の劣後債15億ドルを組成し、既存の優先株の一部償還に充てた。これは資本再編であり、公表された15億ドルのAI建設予算ではない。ネットコストはどの優先株の支払いが消滅するかに依存する。12
送電網が抵抗し始めた
強気見通しに対する最大の懸念は送電網そのものから来る。PJMの2028/29年度向け7月の容量オークションでは、信頼性要件を下回る容量しか確保されなかったが、清算価格は1メガワット日当たり325ドルで上限が設定され、前回オークションを下回った。容量プレミアムは資源の稼働可能に対する対価であり、電力販売とは別だ。希少性が続いているにもかかわらず、規制当局が発電事業者がそれを収益化する経路の一つを制約しうる。13
テキサス州も別の警鐘を鳴らす。グレッグ・アボット州知事は8月3日、ERCOTの系統接続プロセスにあるデータセンターについて、確認作業と監査の完了を条件に進捗を許可する指示を出した。ERCOTはすでに、予備的な長期見通しが需要増予測を上回っていると警告していた。提案されているメガワット数は、許可、資金調達、実際の顧客の有無に左右される案件パイプラインにすぎない。14,15
この精査は個別プロジェクトの採算にまで及ぶ。FERC(連邦エネルギー規制委員会)は、大口需要が他の顧客に費用を転嫁せずに系統接続する方法を検討している。PJMの独立市場モニターは、データセンターが新たな発電力を手配するまでの間、強制力のある出力制御義務を提案している。これらは変動中のルールと争点のある提案であり、確定した結果ではない。ヘリックスの将来プロジェクトにとっては、接続費用と出力制御ルールが投資リターンとヴィストラが最終的に販売する電力の双方に影響を及ぼしうる。16,17
今後の注目点
強気見通しは需要パイプラインの縮小を生き延びうる。米エネルギー情報局(EIA)の9月見通しは、テキサス州の一時停止を認めつつも、2026年と2027年に電力販売が年率約2%で成長すると予測している。太陽光の急速な成長も見込む。したがって機会は、電力需要そのものよりも、場所、時間帯、そして信頼性のある供給に依存する。提案されたデータセンターの多くが開業しないとしても、既存の発電所は価値を維持しうる。18
ヴィストラには確かな事業上の強みがあるが、名目上のキャッシュ利回りはその所有のシンプルさを過大に印象づける。既存の設備と締結済み契約は、新規投資が1株当たりのキャッシュ創出を改善するという証拠を踏まえたうえで、まず評価するに値する。決定的な開示情報は、ヘリックスの電力契約と出資要求、メタの設備引き渡しマイルストーン、コジェントリックス買収の資金調達、そして成長投資後の残余キャッシュだ。バークCEOの次の株主資金の配分は、AIの電力需要に関する新たな試算以上に多くのことを語るだろう。
How this brief was made
01Gathered & sourced223 channels · 1,702 articles▾
Agents swept 223 channels and ingested 1,702 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 31 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Jim Burke's Form 4 ownership filing, Sep 2 2026 (primary disclosure of purchases on Aug 31 and Sep 1 through a family partnership; an insider purchase is not a forecast).
- 2KKR announcement of Helix Digital Infrastructure, Jun 11 2026 (primary participant account of the partners and Vistra's preferred-provider role; KKR has a commercial interest in the arrangement).
- 3Vistra Form 10-Q for the quarter ended Jun 30, filed Aug 7 2026 (primary issuer filing: Helix funding conditions, the AWS delivery schedule and operating costs).
- 4Berkeley Lab, Queued 2026 edition, May 2026 (independent national-laboratory research on interconnection duration for projects completed in 2025; a median, not a guarantee for any single project).
- 5Vistra Form 8-K on the Meta agreements, Jan 9 2026 (primary contract disclosure: 2,609 MW total, 2,176 MW from operating plants and 433 MW from planned uprates, with the delivery schedule. Prices and termination economics are undisclosed).
- 6Meta's announcement of the nuclear agreements, Jan 9 2026 (primary counterparty account confirming the plants continue supplying the regional grid; Meta has a commercial interest).
- 7Vistra second-quarter results, Aug 7 2026 (primary issuer forecast and definitions: adjusted free cash flow before growth is a company-defined non-GAAP measure that excludes growth investment, and the roughly 336 million share count is dated Aug 3).
- 8Vistra second-quarter presentation, Aug 7 2026 (primary issuer forecast; printed page 9 for hedged volumes and page 26 for the capital budget).
- 9Stock Analysis closing row for VST, Sep 14 2026 (market data attributed to S&P Global Market Intelligence: closing price $140.73).
- 10Google Finance quote for VST, Sep 14 2026 (closing-price cross-check; a live page whose contents change).
- 11Vistra's Cogentrix acquisition announcement, Jan 5 2026 (primary issuer transaction terms: approximately $2.3 billion cash, five million shares and $1.5 billion of assumed debt. The acquisition is pending).
- 12Vistra junior subordinated notes pricing, Sep 10 2026 (primary financing disclosure: $1.5 billion at initial coupons of 7% and 7.25%, partly to redeem existing preferred stock. Pricing precedes settlement, and this is capital restructuring rather than a construction budget).
- 13PJM capacity auction results for the 2028/29 delivery year, Jul 14 2026 (primary system-operator report: less capacity secured than the reliability requirement, with the clearing price capped at $325 per megawatt-day. Capacity payments are separate from electricity sales).
- 14Texas Governor's directive on data-center audits, Aug 3 2026 (primary executive directive requiring verification and an audit before connections advance).
- 15ERCOT preliminary long-term forecast, Apr 15 2026 (primary operator forecast carrying its own caveat that expected demand growth is lower than the preliminary figure).
- 16FERC action on large-load integration, Jun 18 2026 (primary regulator action examining how large loads connect without shifting costs onto other customers; an open proceeding, not a settled rule).
- 17Monitoring Analytics protest filing, Sep 3 2026 (the independent market monitor's policy position arguing for enforceable curtailment obligations; a contested proposal, not settled law).
- 18EIA Short-Term Energy Outlook, released Sep 9 2026 (government forecast of roughly 2% annual electricity-sales growth in 2026 and 2027, rapid solar growth, and the Texas pause).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.