Aposta de US$ 1 bilhão da Vistra em IA muda quem arca com o risco
A Vistra pode vender energia para a expansão da IA e ajudar a financiá-la. Ter usinas conectadas à rede é uma vantagem real; comprometer o dinheiro dos acionistas com os projetos que compram essa energia é uma aposta diferente.
 Vincent Jiang · 6 min read
Jim Burke comprou mais ações da Vistra por meio de sua sociedade familiar em 31 de agosto e 1º de setembro.1
A aposta no fornecimento preferencial
Sua empresa faz um compromisso maior: até US$ 1 bilhão no Helix Digital Infrastructure, o empreendimento lançado com KKR, Kuwait Investment Authority e Nvidia. A Vistra se torna investidora em infraestrutura de IA e fornecedora preferencial de energia. Isso muda o caso de investimento. Vender eletricidade para uma indústria em expansão e ajudar a financiar essa expansão expõe os acionistas a riscos distintos.2,3
A atração é evidente. Uma empresa que já possui usinas em operação pode negociar com clientes cujas ambições de computação dependem de eletricidade chegando no prazo. A complicação é o que a administração faz com essa vantagem. Os acionistas podem receber caixa de ativos escassos ou ver esse caixa comprometido com projetos cujos retornos dependem de construção, financiamento e adoção pelos clientes. A Vistra oferece cada vez mais as duas coisas.
O tempo é o fosso
Sua vantagem mais forte é o tempo. O estudo de conexão à rede publicado pelo Berkeley Lab em maio de 2026 constatou que projetos concluídos em 2025 levaram mais de cinco anos, em mediana, entre a solicitação de conexão à rede e a operação comercial. Uma usina já conectada já passou por um processo que um concorrente ainda proposto precisa enfrentar. Para um cliente que quer inaugurar um data center, a entrega confiável no prazo pode valer mais do que uma promessa mais barata daqui a anos.4
O que os contratos da Meta de fato monetizam
Os contratos nucleares da Meta mostram como essa vantagem se converte em receita. Os acordos de janeiro cobrem 2.609 megawatts, dos quais 2.176 vêm de usinas em operação e 433 de ampliações de capacidade planejadas. Apenas cerca de 17% representa capacidade geradora adicional, com base nos valores divulgados. A maior parte da transação monetiza a frota existente por meio de contratos de longo prazo. A Meta confirma que as usinas continuam abastecendo a rede regional.5,6
Essa distinção importa. Contratos de longo prazo podem reduzir a exposição a preços de energia no mercado livre e, ao mesmo tempo, melhorar a rentabilidade da produção existente. Também criam um cronograma: a Vistra espera entrega integral da capacidade em operação até o final de 2027, enquanto a capacidade adicional entra gradualmente até 2034. Investidores devem avaliar esses fluxos de caixa em prazos diferentes. Devem também resistir a atribuir uma valoração precisa aos contratos enquanto preços e detalhes de economia de descontinuidade permanecem não divulgados.5
Comanche Peak ilustra a mesma questão de prazo. O contrato de vinte anos com a AWS cobre 1.200 megawatts, com entrega prevista para começar no final de 2027 e atingir o volume total em 2032. A usina existe hoje; a contribuição integral do contrato, não.3
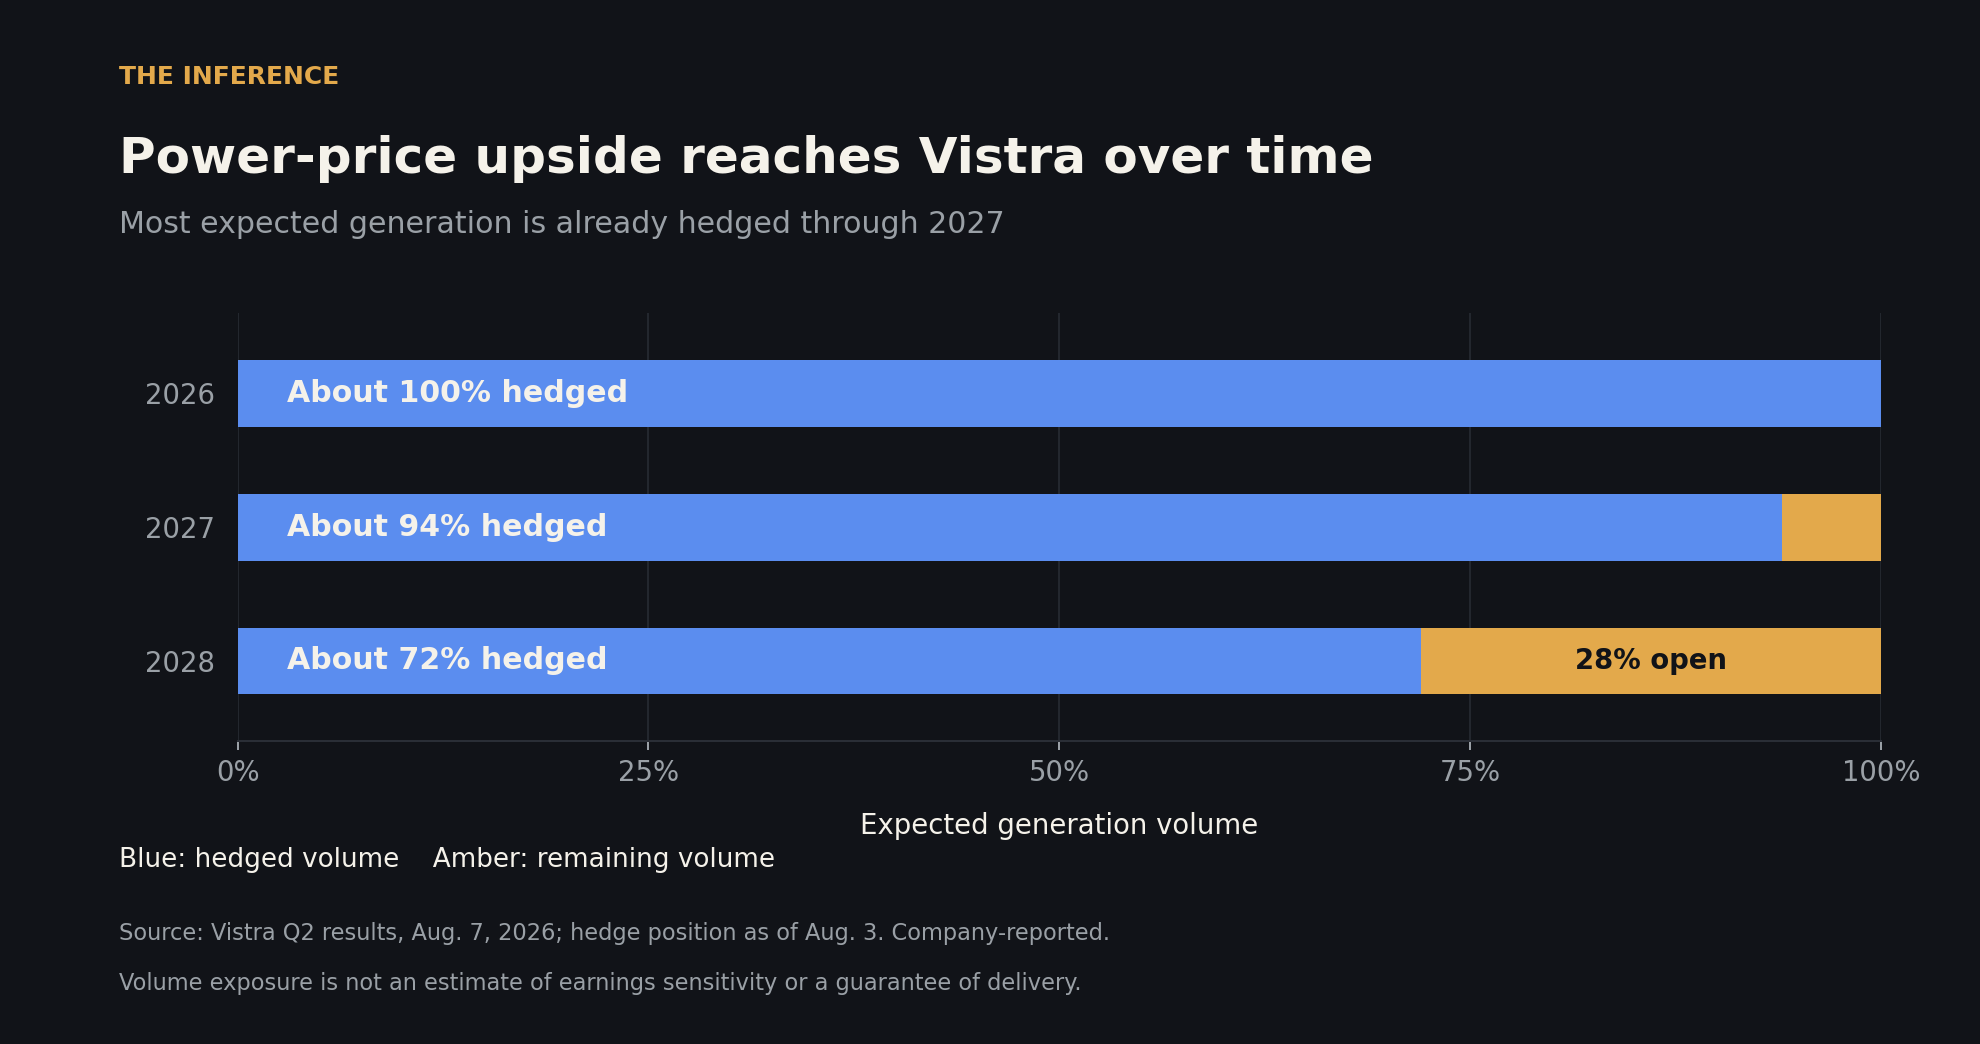
A recomposição de preços no curto prazo é limitada. Em 3 de agosto, a Vistra havia feito hedge de aproximadamente 100% da geração prevista para 2026, 94% para 2027 e 72% para 2028. Investidores precisam examinar as renovações de contrato e a confiabilidade na entrega. Usinas a gás também precisam cobrir custos de combustível; o preço da eletricidade por si só não determina sua rentabilidade.8,3
A conta do fluxo de caixa aperta
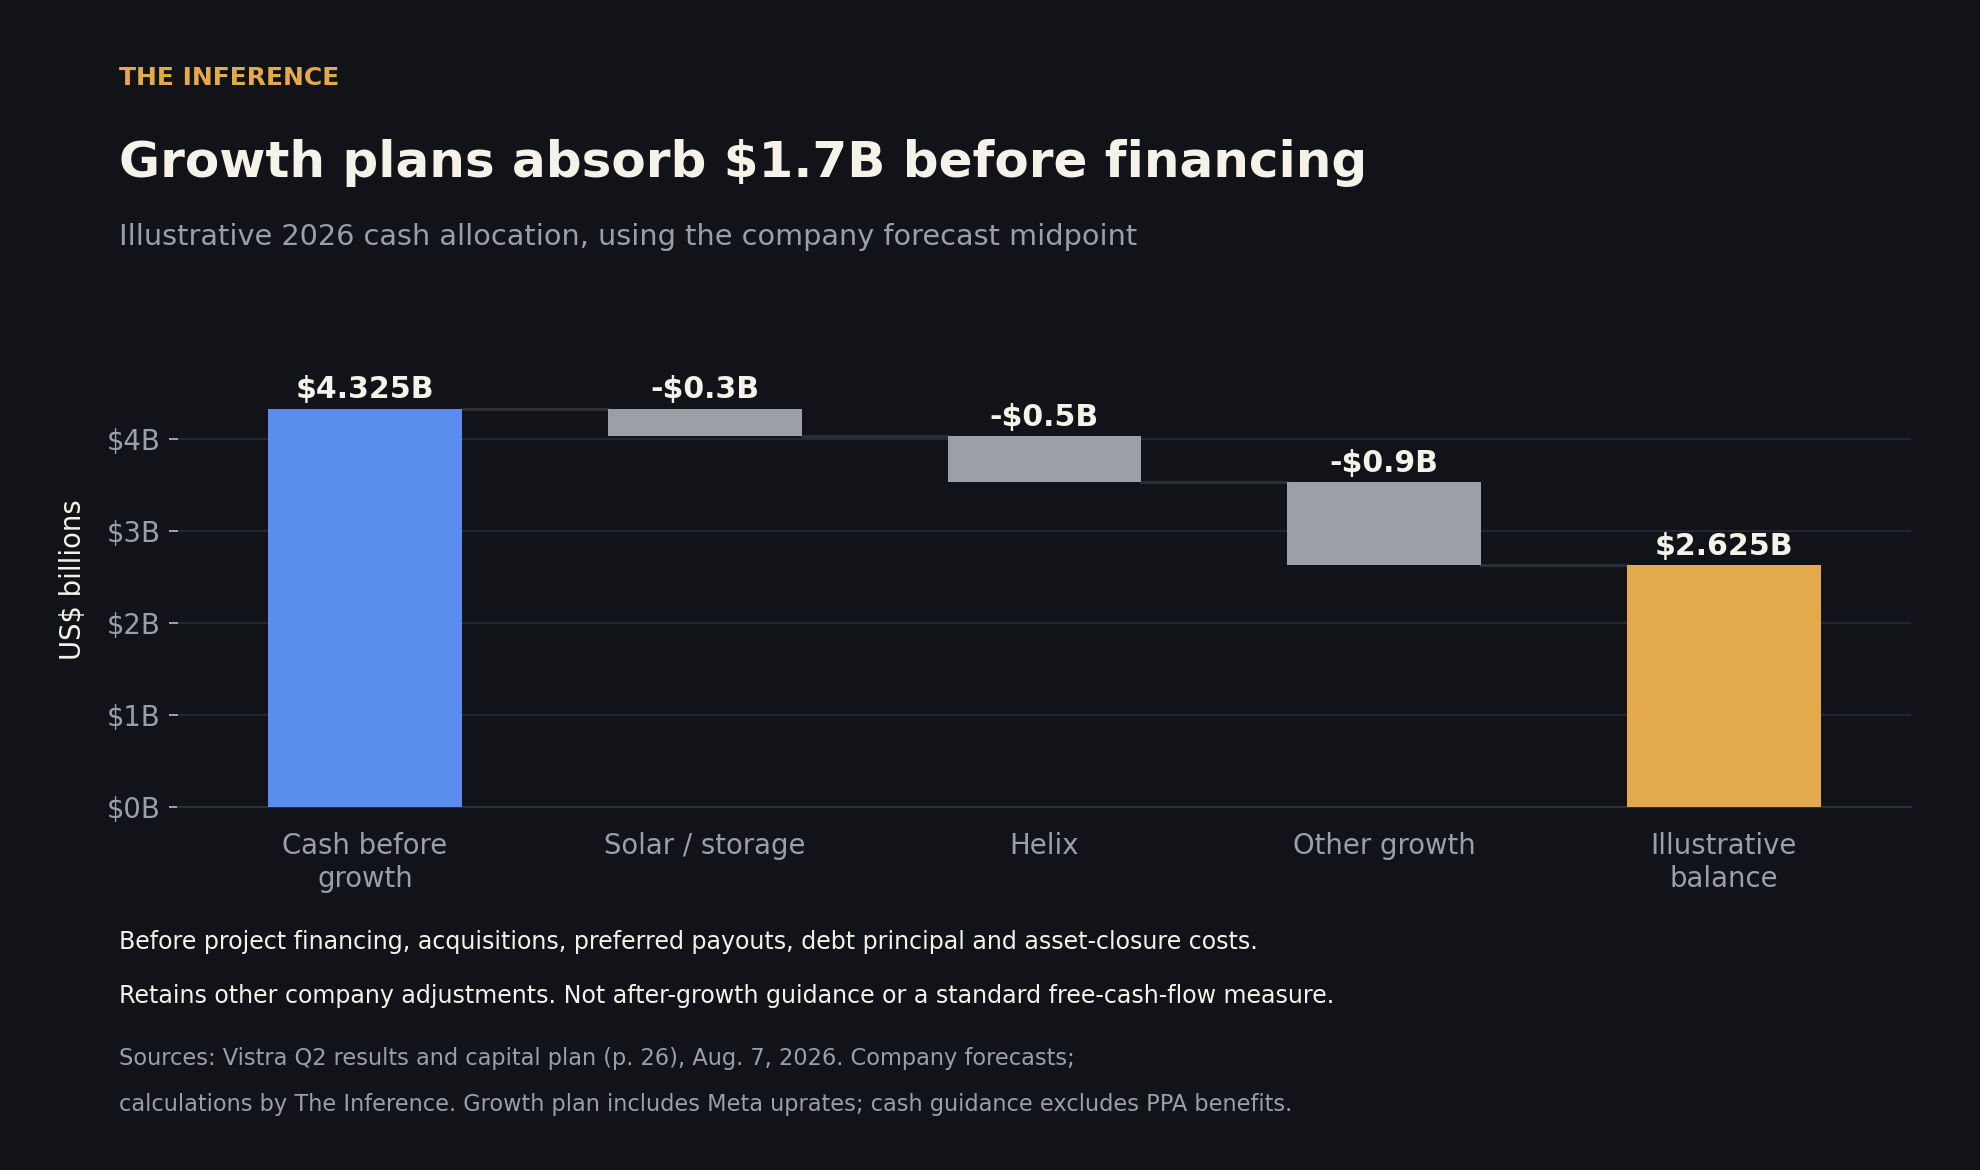
A avaliação fica mais exigente quando se acompanha o caixa. A previsão reafirmada pela Vistra para 2026 é de US$ 3,925 bilhões a US$ 4,725 bilhões em fluxo de caixa livre ajustado antes de investimentos de crescimento. Trata-se de uma medida definida pela empresa, não conforme normas contábeis americanas (non-GAAP). Exclui investimentos de crescimento e faz ajustes para capital de giro e depósitos de margem, entre outros itens. É útil para avaliar o negócio operacional, mas não corresponde ao caixa automaticamente disponível para acionistas ordinários.7
Ao preço de fechamento de US$ 140,73 em 14 de setembro, usando as aproximadamente 336 milhões de ações reportadas em 3 de agosto, chega-se a um valor patrimonial estimado de US$ 47,3 bilhões. O ponto médio da previsão, de US$ 4,325 bilhões, equivale a cerca de 9,1% desse valor. O número parece atraente até que as palavras "antes de investimentos de crescimento" recebam a mesma atenção que o percentual. A base acionária está defasada, de modo que se trata de uma fotografia aproximada da avaliação.7,9,10
O plano de agosto da Vistra orça aproximadamente US$ 300 milhões para desenvolvimento solar e armazenamento, US$ 500 milhões para o Helix e US$ 900 milhões em outros gastos de crescimento em 2026. plano de capital, pág. 26. Subtraindo esses gastos brutos de crescimento orçados, restam US$ 2,625 bilhões, cerca de 5,6% do valor patrimonial estimado. A ilustração exclui financiamento de projetos, pagamentos preferenciais, principal da dívida, financiamento de aquisições e custos de encerramento de ativos, mantendo os demais ajustes de fluxo de caixa da administração. Não se trata nem de orientação de fluxo de caixa após investimentos de crescimento nem de um yield padrão de fluxo de caixa livre. A previsão operacional exclui contribuições da Meta e da Cogentrix, enquanto o plano de gastos inclui investimento em ampliação de capacidade para a Meta.
A escassez gera poder de barganha; a alocação de capital decide quem fica com o benefício.
O Helix ainda não é um pedido de compra
Gastos de crescimento podem criar valor. Financiamento pode reduzir a contribuição imediata de capital próprio. Nenhuma das duas coisas torna o investimento gratuito. O endividamento transfere parte do peso para o serviço da dívida no futuro; reter caixa pede que os acionistas esperem por retornos. O teste correto é se os investimentos concluídos geram caixa adicional suficiente por ação para compensar essa espera e esse risco.
O Helix torna o teste concreto. Em 30 de junho, os US$ 500 milhões iniciais da Vistra permaneciam como capital comprometido não chamado, e os marcos para os segundos US$ 500 milhões não haviam sido atingidos. A Vistra pode optar por desembolsar o segundo montante mesmo assim. A empresa não controla o fundo. O status de fornecedor preferencial por si só não é um pedido de compra.3
A lógica estratégica é crível: ajudar a reunir financiamento, infraestrutura e clientes, e então vender energia para projetos que de outra forma poderiam parar. O lado negativo é a exposição correlacionada. Se os projetos decepcionarem, a Vistra pode enfrentar uma demanda futura de energia mais fraca ao lado de retornos de investimento também inferiores. O Helix troca parte da simplicidade de possuir usinas existentes pela chance de capturar uma parcela maior dos gastos do cliente.
A aquisição pendente da Cogentrix adiciona mais uma decisão de alocação: aproximadamente US$ 2,3 bilhões em dinheiro, 5 milhões de ações e US$ 1,5 bilhão de dívida assumida por usinas a gás existentes. A compra dessas usinas amplia a frota da Vistra sem criar oferta nova equivalente para a rede elétrica. Os acionistas precisam que a aquisição gere contribuição de caixa suficiente para justificar seu financiamento e a diluição.11
O anúncio de financiamento em 10 de setembro também merece precisão. A Vistra precificou US$ 1,5 bilhão em notas subordinadas com cupons iniciais de 7% e 7,25%, em parte para recomprar ações preferenciais em circulação. Trata-se de reestruturação de capital, e não de um orçamento divulgado de US$ 1,5 bilhão para construção de infraestrutura de IA. O custo líquido depende de quais pagamentos preferenciais deixam de existir.12
A rede resiste
O desafio mais forte ao cenário positivo vem da própria rede elétrica. O leilão de julho da PJM para o ano de entrega 2028/29 garantiu menos capacidade do que seu requisito de confiabilidade, mas o preço de liquidação ficou limitado a US$ 325 por megawatt-dia, abaixo do leilão anterior. Pagamentos por capacidade remuneram recursos por sua disponibilidade; são distintos das vendas de eletricidade. A escassez pode persistir enquanto reguladores limitam uma das vias pelas quais geradores a monetizam.13
O Texas oferece outro alerta. A diretriz de 3 de agosto do governador Greg Abbott exigiu verificação e auditoria antes que data centers no processo de conexão da ERCOT avancem. A ERCOT já havia advertido que sua previsão preliminar de longo prazo excedia o crescimento esperado da demanda. Megawatts propostos são um pipeline de oportunidades cuja conversão depende de autorização, financiamento e clientes efetivos.14,15
Esse escrutínio alcança a economia de projetos individuais. A FERC examina como grandes cargas se conectam sem transferir seus custos para outros consumidores. O monitor de mercado independente da PJM defendeu obrigações de restrição aplicáveis enquanto data centers organizam nova geração. São regras em evolução e propostas contestadas, não resultados definidos. Para projetos futuros do Helix, custos de conexão e regras de restrição podem afetar tanto os retornos do investimento quanto a eletricidade que a Vistra efetivamente vende.16,17
O que vem a seguir
O cenário positivo sobrevive a um pipeline de demanda menor. A previsão de setembro da EIA ainda projeta crescimento anual de aproximadamente 2% nas vendas de eletricidade em 2026 e 2027, mesmo reconhecendo a pausa no Texas. Também espera crescimento rápido da energia solar. A oportunidade, portanto, depende de localização, horário e fornecimento confiável, e não apenas da demanda por eletricidade. Usinas existentes podem continuar valiosas mesmo que muitos data centers planejados nunca sejam construídos.18
A Vistra possui uma vantagem operacional crível, mas o yield de caixa em destaque superestima a simplicidade de possuí-la. A frota existente e os contratos assinados merecem ser avaliados primeiro, à luz de evidências de que novos investimentos melhorem a geração de caixa por ação. As informações decisivas são os contratos de energia e chamadas de capital do Helix, os marcos de entrega da Meta, o financiamento da aquisição pendente da Cogentrix e o caixa remanescente após investimentos de crescimento. A próxima alocação de recursos dos acionistas por Burke dirá mais do que mais uma estimativa do apetite de eletricidade da IA.
How this brief was made
01Gathered & sourced223 channels · 1,702 articles▾
Agents swept 223 channels and ingested 1,702 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 31 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Jim Burke's Form 4 ownership filing, Sep 2 2026 (primary disclosure of purchases on Aug 31 and Sep 1 through a family partnership; an insider purchase is not a forecast).
- 2KKR announcement of Helix Digital Infrastructure, Jun 11 2026 (primary participant account of the partners and Vistra's preferred-provider role; KKR has a commercial interest in the arrangement).
- 3Vistra Form 10-Q for the quarter ended Jun 30, filed Aug 7 2026 (primary issuer filing: Helix funding conditions, the AWS delivery schedule and operating costs).
- 4Berkeley Lab, Queued 2026 edition, May 2026 (independent national-laboratory research on interconnection duration for projects completed in 2025; a median, not a guarantee for any single project).
- 5Vistra Form 8-K on the Meta agreements, Jan 9 2026 (primary contract disclosure: 2,609 MW total, 2,176 MW from operating plants and 433 MW from planned uprates, with the delivery schedule. Prices and termination economics are undisclosed).
- 6Meta's announcement of the nuclear agreements, Jan 9 2026 (primary counterparty account confirming the plants continue supplying the regional grid; Meta has a commercial interest).
- 7Vistra second-quarter results, Aug 7 2026 (primary issuer forecast and definitions: adjusted free cash flow before growth is a company-defined non-GAAP measure that excludes growth investment, and the roughly 336 million share count is dated Aug 3).
- 8Vistra second-quarter presentation, Aug 7 2026 (primary issuer forecast; printed page 9 for hedged volumes and page 26 for the capital budget).
- 9Stock Analysis closing row for VST, Sep 14 2026 (market data attributed to S&P Global Market Intelligence: closing price $140.73).
- 10Google Finance quote for VST, Sep 14 2026 (closing-price cross-check; a live page whose contents change).
- 11Vistra's Cogentrix acquisition announcement, Jan 5 2026 (primary issuer transaction terms: approximately $2.3 billion cash, five million shares and $1.5 billion of assumed debt. The acquisition is pending).
- 12Vistra junior subordinated notes pricing, Sep 10 2026 (primary financing disclosure: $1.5 billion at initial coupons of 7% and 7.25%, partly to redeem existing preferred stock. Pricing precedes settlement, and this is capital restructuring rather than a construction budget).
- 13PJM capacity auction results for the 2028/29 delivery year, Jul 14 2026 (primary system-operator report: less capacity secured than the reliability requirement, with the clearing price capped at $325 per megawatt-day. Capacity payments are separate from electricity sales).
- 14Texas Governor's directive on data-center audits, Aug 3 2026 (primary executive directive requiring verification and an audit before connections advance).
- 15ERCOT preliminary long-term forecast, Apr 15 2026 (primary operator forecast carrying its own caveat that expected demand growth is lower than the preliminary figure).
- 16FERC action on large-load integration, Jun 18 2026 (primary regulator action examining how large loads connect without shifting costs onto other customers; an open proceeding, not a settled rule).
- 17Monitoring Analytics protest filing, Sep 3 2026 (the independent market monitor's policy position arguing for enforceable curtailment obligations; a contested proposal, not settled law).
- 18EIA Short-Term Energy Outlook, released Sep 9 2026 (government forecast of roughly 2% annual electricity-sales growth in 2026 and 2027, rapid solar growth, and the Texas pause).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.